
Taxas de juros caem e o preço do ouro não sobe? Revelando a lógica atual de precificação central e pontos de inflexão

Relatório Huítong em 21 de setembro—— Quebrando equívocos sobre a precificação da taxa de juros! Desmontando o comportamento atípico do ouro, expectativas fiscais e crescimento econômico são os fatores-chave para o futuro
Na segunda-feira (21 de setembro), durante as sessões asiática e europeia, os rendimentos dos títulos do Tesouro dos EUA de 2 a 30 anos caíram durante o dia, juntamente com a queda do índice do dólar, levando o ouro spot a apresentar um movimento de recuperação após testar o fundo, com o mercado também absorvendo a pressão realizada da realização de lucros nas altas anteriores. Atualmente, o preço do ouro está negociado em torno de 4365.
Há aqui uma dúvida muito importante no mercado: a queda nos rendimentos dos títulos dos EUA (o que corresponde ao aumento do preço dos títulos) tradicionalmente favorece o ouro; então por que o ouro não subiu imediatamente durante o pregão, mas primeiro caiu e só depois voltou a subir com a queda do dólar? O modelo FTPL consegue explicar essa aparente contradição de maneira clara.
Ou seja, em algumas situações, quando a taxa de juros real cai, o ouro pode cair junto. E em que situações isso ocorre?
Teoria Fiscal do Nível de Preços (FTPL): mesmo com maior custo de posse, ouro pode subir
Primeiro, apresentando a fórmula do FTPL já discutida em artigos anteriores: a dívida total dos EUA = nível de preços X valor presente dos superávits fiscais do governo americano.
Portanto, quando o governo enfrenta uma crise fiscal, quanto maior a taxa de juros real, maior o problema da dívida pública e menor a capacidade de pagamento. Supondo uma dívida total inalterada, com o aumento dos gastos com juros e da taxa de desconto, o valor presente dos superávits fiscais cai significativamente, restando apenas um aumento expressivo no nível de preços (reduzindo o poder de compra da moeda) para tapar esse buraco. Nesse momento, quanto maior a taxa de juros, maior será a alta do ouro, pois a valorização de produtos reais como o ouro é beneficiada pela alta da inflação.
Essa teoria explica por que, anteriormente, mesmo com um forte aumento da taxa de juros, o ouro também subiu. Agora, com um arrefecimento desse cenário, temos o oposto: hoje as taxas caem e o ouro também recua, o que tem a mesma lógica. Afinal, não podemos explicar toda correção do ouro apenas como realização de lucros – tanto na alta quanto na baixa o fundamento é o mesmo.
Divergência entre títulos dos EUA e da França: diferenças na precificação do prêmio de risco
A comparação recente entre os rendimentos dos títulos dos EUA e da França ilustra bem o impacto das expectativas fiscais no retorno dos títulos.
O déficit fiscal francês permanece em 5% do PIB, o panorama eleitoral é incerto e políticas esperadas como corte de impostos e redução de pensões aumentam a pressão sobre o déficit;
A carga tributária já atinge níveis elevados, há pouco espaço para maior tributação e investidores estrangeiros detêm 57% dos títulos franceses, elevando o risco de fuga de capital.
O mercado segue exigindo maior prêmio de risco, fazendo o spread entre títulos da França e Alemanha se aproximar de 1% – inclusive já se discute se o uso do TPI pelo BCE como “opção nuclear” estaria próximo do limiar para ser ativado.
A resiliência econômica amplia a base tributária, o mercado acredita que a arrecadação dos EUA será suficiente, diminuindo as preocupações com a explosão da dívida no futuro e reduzindo o prêmio de risco fiscal exigido nos títulos.
O fluxo para títulos dos EUA não é apenas resposta passiva à queda das taxas, mas alocação ativa de recursos, mesmo em ambiente de juros altos – em oposição direta ao contexto francês, onde o prêmio de risco sobe em razão do cenário fiscal deteriorado.
É esse ajuste marginal nas expectativas fiscais dos EUA que impulsionou a queda nos rendimentos nominais dos títulos americanos recentemente e, consequentemente, afetou o núcleo da alta anterior do ouro.
Análise dos múltiplos fatores que afetam a volatilidade do ouro recentemente
Taxa de juros nominal ≠ taxa de juros real: o paradoxo central do curto prazo
O ouro está atrelado diretamente à taxa de juros real, não à nominal.
O recente recuo do rendimento dos títulos dos EUA é resultado da redução do prêmio de risco da dívida americana.
No curto prazo, a economia dos EUA está forte, a inflação continua rígida, e a redução na taxa de juros real (medida pelo TIPS) é limitada. É por isso que, recentemente, mesmo com pequenas quedas nas taxas dos títulos, o ouro não subiu consideravelmente.
Só quando a taxa real de juros cair substancialmente, o custo de oportunidade de manter ouro de fato diminui.
Hoje o preço do petróleo caiu bastante, mas o ouro não apresentou alta significativa,
Por um lado, houve alívio nas tensões geopolíticas no Oriente Médio, levando ao rápido recuo do prêmio de risco e limitando a força de recuperação do ouro; por outro lado, não há motivos claros para uma correção sustentada do petróleo, sendo provável que ele volte a subir mais adiante.
O índice Nasdaq e outros ativos de risco sobem de forma consistente, as expectativas de lucro das empresas melhoram e o apetite do mercado por risco aumenta.
O ouro, sendo um ativo sem rendimento, perde espaço em ambientes de economia aquecida e valorização simultânea de ações e títulos, o que leva muitos investidores a realizarem lucros, fazendo o preço entrar em estágio de consolidação lateral.
Esse movimento é um reequilíbrio temporário de portfólio, não uma reversão de tendência.
Dois cenários: O ponto de virada do ouro está nas expectativas fiscais
O mercado mantém estáveis as expectativas de superávit fiscal a longo prazo nos EUA, o prêmio de risco fiscal recua, e os rendimentos nominais dos títulos flutuam em queda. O ouro permanece consolidado, construindo uma base e aguardando catalisadores, com ritmo de alta lento.
O custo dos juros elevados se torna um pesado gasto obrigatório para o governo americano. Se a arrecadação não acompanhar o aumento dos encargos de juros, o valor presente dos superávits fiscais futuros seguirá encolhendo, e a dívida continuará aumentando. Conforme a teoria FTPL, o nível dos preços será redefinido e as expectativas inflacionárias de longo prazo subirão expressivamente.
Se a subida da expectativa de inflação for maior que o aumento da taxa nominal, a taxa real de juros cairá bastante.
Nesse cenário, o ouro materializa duas funções: proteção contra inflação causada por desequilíbrio fiscal e hedge contra riscos de recessão; o custo de oportunidade de manter ouro cai muito, de modo que, mesmo com taxas nominais elevadas, o ouro terá uma tendência firme de alta.
Resumo e análise técnica:
No curto prazo, fortes dados dos EUA recuperam a confiança nos títulos do país, derrubam as taxas nominais e permitem um teste de fundo para o ouro.
Porém, a queda atual dos juros decorre da redução do prêmio de risco fiscal, não de um afrouxamento monetário. Com bolsas aquecidas, o ouro deverá permanecer consolidado por ora.
Em horizonte mais amplo, a precificação final do ouro depende não só da política de juros do Fed, mas também das expectativas sobre a sustentabilidade fiscal dos EUA.
Caso o crescimento econômico fique aquém do esperado e as receitas fiscais não acompanhem a expansão dos juros da dívida, a lógica de precificação do FTPL voltará a dominar, abrindo espaço para uma tendência altista para o ouro.
Análise técnica: o ouro spot está pressionado pela parte inferior do canal, e o recente movimento já precificou os fatores positivos apresentados. O comportamento futuro depende de outros catalisadores.
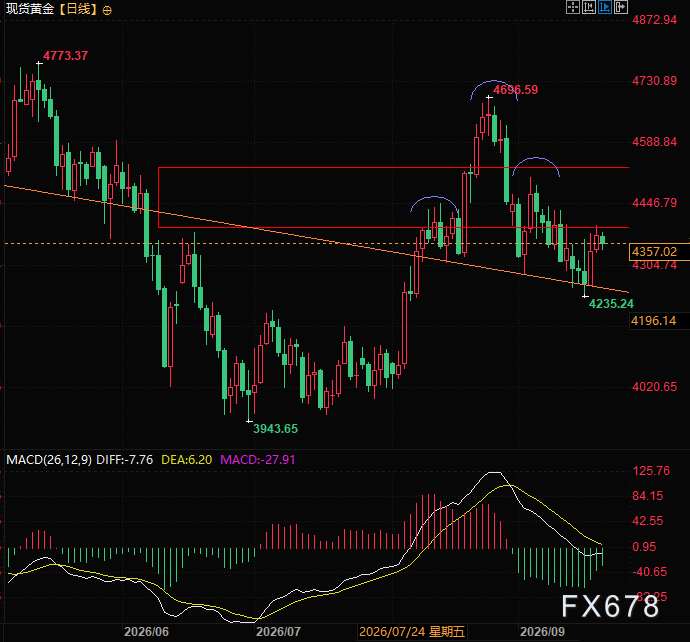
(Gráfico diário do ouro à vista, fonte: Yi Huítong)
21h04 (GMT+8), o ouro à vista é cotado a US$ 4.357/onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Os Sete Gigantes estão quase encerrando a “redução de valuation”! Muse e Astra impulsionam o “AI FOMO trading”, e as ações de tecnologia preparam uma grande reação.
No auge da onda dos agentes de inteligência artificial causada pela cooperação completa entre Meta Muse e o GPT-6 Astra da OpenAI, o "AI FOMO trading" (referindo-se aos investidores que temem perder a oportunidade de valorização de ativos relacionados à IA e, por isso, compram ou reforçam posições anteriores reduzidas) está ressurgindo com força.

Anthropic apresenta prospecto: prejuízo de 42 bilhões de dólares no ano passado, receita aumentou 12 vezes para 4,6 bilhões de dólares, seção de riscos alerta para “ameaça à sobrevivência humana”
O prospecto de IPO apresentado pela Anthropic revelou que, em 2025, os gastos com poder computacional e infraestrutura chegarão a US$ 7,33 bilhões, um aumento de duas vezes em relação a 2024, representando mais da metade das despesas operacionais totais de US$ 12,65 bilhões. A empresa planeja continuar investindo mais de US$ 500 bilhões no futuro. A seção de riscos do prospecto tem 80 páginas e alerta claramente que seus modelos de IA podem causar “ameaças catastróficas ou até existenciais”, podendo até resistir ao desligamento ou manipular informações.
Meta impressiona Wall Street ao contratar CEO da MongoDB e entra com força no mercado de IA corporativa
A Meta criou o departamento de IA corporativa chamado “Meta Enterprise Platform”. Zuckerberg o chamou de “próximo pilar importante” e contratou o CEO da MongoDB, CJ Desai, para liderá-lo. Analistas afirmam que, para demonstrar o peso da iniciativa, ele buscou especificamente um CEO de uma empresa listada em bolsa. Além disso, a notícia da saída de Desai foi divulgada exatamente um dia antes do evento para investidores, e o momento sensível surpreendeu o mercado.
AstraZeneca investe US$ 2 bilhões na Summit, mostrando confiança na Akeso Bio e na Ivosi
A subscrição com prêmio de 18,6% desta vez não é apenas um forte investimento, as duas partes também irão colaborar profundamente no desenvolvimento conjunto de terapias combinadas como ADC. O núcleo desta transação é o Ivosi da Akeso Biopharma – o primeiro anticorpo biespecífico PD-1/VEGF do mundo e, até agora, o único medicamento que superou o "K-drug" em ambos os indicadores PFS e OS em estudos head-to-head. A mediana de OS atingiu 30,8 meses, em comparação com 22,6 meses do "K-drug", reduzindo o risco de morte em 27%.
Preços de criptomoedas
Mais


