
O mercado de títulos dos EUA fora de controle e o aumento acelerado da dívida reduzem significativamente o espaço para elevação de juros, destacando o valor fundamental de longo prazo do ouro.

Relatório da Huixin, 14 de setembro—— A expectativa de aumento de 25 pontos-base pelo Federal Reserve nesta semana reprimiu o preço do ouro no curto prazo. O maior risco enfrentado pelos Estados Unidos é o descontrole do mercado de títulos e uma crise da dívida: o Departamento do Tesouro não conseguiu diminuir os rendimentos ao recomprar títulos de longo prazo, e o rendimento dos títulos de 10 anos dos EUA atingiu o maior nível em três anos; a dívida pública americana ultrapassou US$ 40 trilhões, com pagamentos anuais de juros superiores a US$ 1 trilhão, e as novas políticas de subsídios para a população podem adicionar outro trilhão em dívidas. O deterioramento fiscal comprimirá fortemente o espaço para aumentos de juros pelo Federal Reserve. Em comparação com as flutuações de juros de curto prazo, o enorme risco da dívida é a verdadeira lógica central que sustenta o valor do ouro no longo prazo.
Na semana passada, o mercado estava amplamente negociando a possibilidade de um aumento de 25 pontos-base pelo Federal Reserve nesta semana, e a expectativa de alta continuou reprimindo o preço do ouro. No entanto, olhando a um horizonte mais longo, em comparação com as mudanças nas taxas de curto prazo, a economia americana está enfrentando questões estruturais mais difíceis, e o controle do governo federal americano sobre o mercado de títulos está enfraquecendo.
O Tesouro americano interveio ao recomprar títulos de longo prazo, mas não conseguiu reduzir os rendimentos, enquanto a dívida federal superou US$ 40 trilhões. A pressão dos pagamentos de juros, combinada com o compromisso de novos estímulos fiscais, está remodelando a avaliação dos investidores em relação aos ativos denominados em dólar.
Baixa eficácia das recompras, enquanto o rendimento dos títulos de longo prazo sobe contra a maré
Na semana passada, o Tesouro dos Estados Unidos gastou US$ 5,1 bilhões na recompra de títulos de longo prazo, com a intenção de sustentar o mercado e reduzir os rendimentos dos títulos de longo prazo. No entanto, a reação do mercado foi completamente contrária às expectativas das políticas, e o rendimento dos títulos de longo prazo continuou subindo. O rendimento dos títulos de 10 anos fechou a semana em 4,97%, o maior valor em três anos. Muitos analistas preveem que romper a marca de 5% é apenas uma questão de tempo; e, ao atingir esse limiar, trará novos obstáculos significativos para a economia americana.
Atualmente, a maior parte da atenção do mercado está concentrada na próxima decisão do Federal Reserve sobre as taxas de juros, enquanto, em certa medida, ignora-se o enorme dilema das despesas fiscais nos Estados Unidos. Recentemente, a dívida soberana dos Estados Unidos ultrapassou oficialmente a marca de US$ 40 trilhões. Atualmente, o governo americano paga mais de US$ 1 trilhão apenas em juros da dívida, e esse encargo continua aumentando. Um dia antes da recompra de títulos pelo Tesouro, que teve efeito inferior ao esperado, o ex-presidente Trump fez a promessa de que, se o Partido Republicano vencesse as eleições de meio de mandato e mantivesse os assentos no Senado, cada adulto americano receberia um subsídio de US$ 5.000 — um plano que deve acrescentar mais US$ 1 trilhão à dívida governamental.
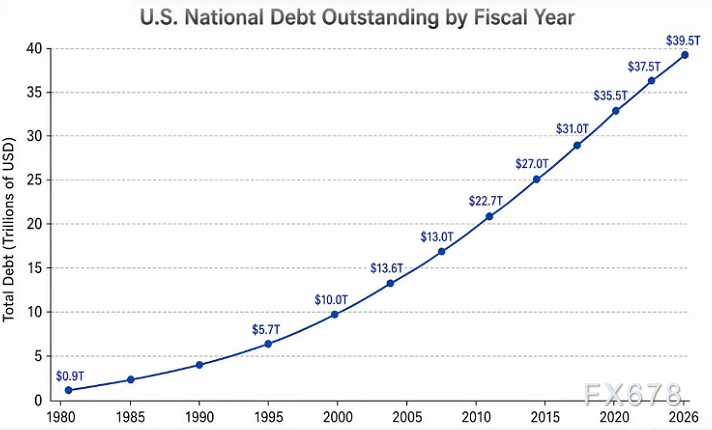
Gráfico: Tendência da dívida total do governo dos EUA por exercício fiscal
Espaço para aumento das taxas restringido pelas finanças públicas, política monetária em dilema
Diante desse fardo fiscal tão pesado, os investidores precisam reconsiderar quanto espaço o Federal Reserve ainda tem para subir as taxas de juros. Analistas apontam que, embora o Fed possa usar aumentos de juros para combater a inflação, uma situação fiscal em deterioração limita significativamente o espaço para que o Federal Reserve possa agir. Quanto maior a taxa de juros, maior o valor dos juros que o governo americano precisa pagar anualmente; taxas elevadas e dívidas altas entram em um ciclo negativo e reforçam mutuamente. Se o aperto continuar, a pressão fiscal aumentará ainda mais, podendo até abalar a estabilidade do mercado de títulos americanos.
De um lado está a necessidade de conter a inflação via aumento de juros, e do outro, a pressão fiscal trazida pela dívida gigantesca; as opções do Fed ficam limitadas por ambos. Um aumento de 25 pontos-base reprime o preço do ouro temporariamente, mas o risco de crédito de moeda provocado pela expansão da dívida está mudando aos poucos a lógica da alocação de capital.
Nova ótica de mercado: menos atenção à disputa de pontos-base, foco no aumento trilionário da dívida
Muitos operadores de mercado estão excessivamente focados em cada ajuste de 25 pontos-base realizado pelo Federal Reserve, considerando as variações de juros de curto prazo como base da tendência do ouro, mas negligenciando a variável muito maior da expansão contínua da dívida americana. Em comparação com os aumentos pontuais de juros, o impacto de longo prazo causado por US$ 1 trilhão a mais em dívida é muito mais profundo no sistema monetário global e no valor dos ativos em dólar.
O ouro, por si só, não gera juros, e por isso frequentemente sofre pressão em ciclos de alta nas taxas — essa é a regra para negociações de curto prazo. Mas
Considerações finais
A curto prazo, as expectativas de alta nos juros pelo Federal Reserve continuam sendo fator direto de pressão sobre o preço do ouro, e a instabilidade do mercado de títulos também resultará em volatilidade nos preços dos ativos. No entanto, a ineficácia das recompras de títulos e o aumento contínuo do volume da dívida escancaram o problema estrutural do sistema fiscal americano. Para o investidor, mais importante do que monitorar cada disputa de 25 pontos-base em cada decisão do Fed é acompanhar o ritmo de crescimento da dívida americana.
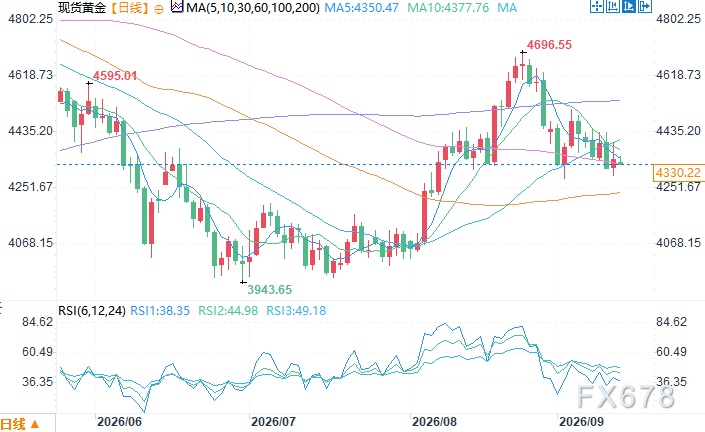
Gráfico diário do ouro à vista. Fonte: Yihuitong
Horário de Brasília, 14 de setembro, 13:30 — Ouro à vista cotado a US$ 4.330,22 por onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
A onda de IA resiste à rentabilidade de 5% dos títulos do Tesouro dos EUA! Nasdaq atinge novo recorde e fortalece o padrão “80/20”, enquanto Wall Street reavalia a proporção entre ações e títulos.
A taxa de rendimento dos títulos do Tesouro dos EUA de 30 anos chegou a aproximadamente 5,53%, o nível mais alto desde 2004, enquanto o petróleo Brent permanece acima de US$ 100 por barril. Os ativos de risco voltaram a resistir à pressão, refletindo que os investidores ainda acreditam que a comercialização de aplicações de IA e o crescimento dos lucros corporativos podem, em certa medida, compensar o impacto do aumento dos custos de financiamento e das taxas de desconto.
Preços de criptomoedas
Mais


