
Prévia dos resultados financeiros do terceiro trimestre da Broadcom: crescimento já precificado, mercado exige conversão; JPMorgan: mercado subestima severamente a IA, preocupações sobre o Google TPU são exageradas
 2026/09/01 03:07
1. Destaques de Investimento
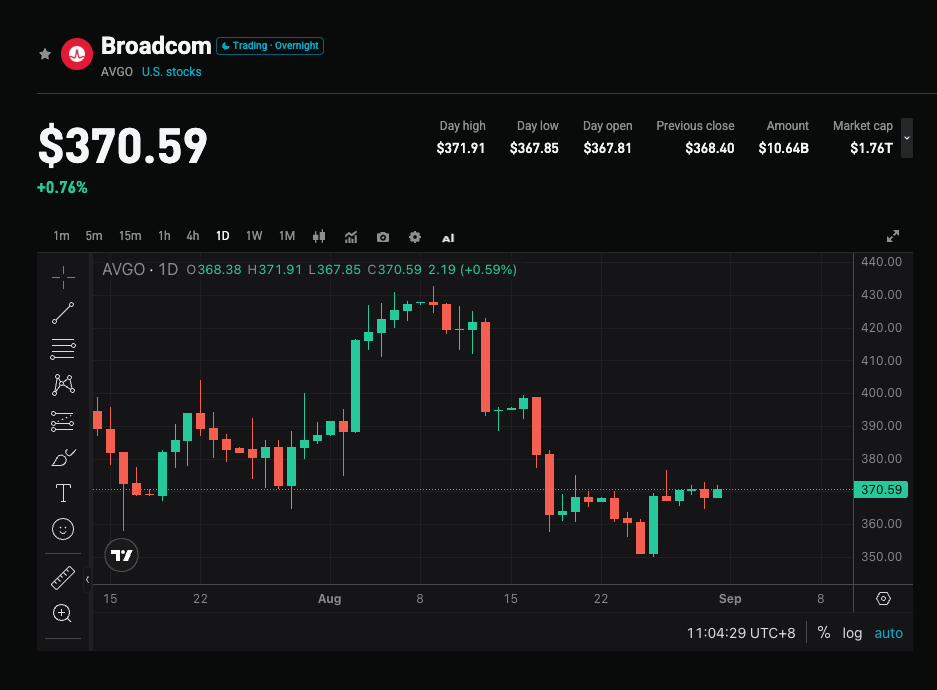
A Broadcom (AVGO.US) divulgará os resultados do terceiro trimestre fiscal de 2026 após o fechamento do mercado americano em 2 de setembro de 2026. A empresa anteriormente projetou uma receita total de cerca de US$ 29,4 bilhões no trimestre (+84% YoY), sendo a receita de semicondutores de IA aproximadamente US$ 16 bilhões (+200% YoY); o consenso de Wall Street espera receita total entre US$ 29,2 e 29,5 bilhões e lucro por ação ajustado de cerca de US$ 3,22 (+90,5% YoY). Antes do relatório de resultados, o JP Morgan manteve recomendação de “overweight” com preço-alvo de US$ 580, acreditando que o desempenho pode ser sólido, e o guidance para o quarto trimestre pode determinar o valuation. O preço atual da ação recuou significativamente do topo, a volatilidade implícita nas opções é de cerca de 8%, e o foco do mercado mudou de “crescimento ou não” para “capacidade de conversão de pedidos, diversificação de clientes e manutenção das margens”.
2. Quatro Principais Pontos de Atenção
Ponto 1: Conseguirá a orientação de US$ 16 bilhões em semicondutores de IA ser atingida?
No segundo trimestre, a receita de semicondutores de IA já atingiu US$ 10,8 bilhões (+143% YoY), e foram registrados mais de US$ 30 bilhões em pedidos, evidenciando entregas bem abaixo dos pedidos. A orientação para o terceiro trimestre exige um novo patamar de crescimento sequencial de receita de IA, com foco central na capacidade de expansão sincronizada entre aceleradores personalizados (XPU/TPU) e chips de rede para IA. Se a receita real ficar próxima ou acima de US$ 16 bilhões, reforça a narrativa de “aceleração no segundo semestre”; se ficar visivelmente abaixo, o mercado pode voltar a questionar capacidade de produção, ritmo dos clientes ou momento do reconhecimento da receita.
Ponto 2: Guidance para o quarto trimestre e trajetória para US$ 56 bilhões em receita de IA no ano
Como o consenso para o terceiro trimestre já está alinhado ao guidance, o preço no aftermarket tende a depender das projeções para o quarto trimestre. Wall Street estima a receita para o quarto trimestre em torno de US$ 34,9 bilhões. A administração já projetou receita anual de semicondutores de IA de cerca de US$ 56 bilhões (+180% YoY) e reiterou que, no exercício fiscal de 2027, a receita de IA ultrapassará US$ 100 bilhões. Só haverá espaço para absorver altas expectativas se o call elevar o guidance do quarto trimestre ou detalhar melhor o cronograma de entregas em gigawatts. Apenas “cumprir” o guidance pode ser visto como limitação de visibilidade futura.
Ponto 3: Participação da Google nos TPUs e diversificação de clientes
Google segue como maior cliente, e o mercado especula continuamente sobre “desenvolvimento próprio/MediaTek como alternativa”. O consenso de Wall Street acredita que as várias gerações de cooperação entre Broadcom e Google para TPUs ainda está dentro do planejamento, enquanto Anthropic, OpenAI, Meta e outros projetos incrementais suportam a expectativa de embarques de cerca de 10GW para o ano fiscal de 2027. O foco agora não está em ganhar projetos de design, mas sim na conversão de capacidade de produção já financiada, preparação de sites e transferência de pedidos. A queda na concentração de clientes é fundamental para que o valuation evolua do “prêmio por cliente único dominante” para “prêmio por plataforma”.
Ponto 4: Margem e fluxo de caixa sob a composição de produtos
O aumento da participação de hardware de IA tende a pressionar margens brutas. A empresa prevê margem operacional não-GAAP de cerca de 67% no terceiro trimestre e EBITDA ajustado em torno de 68% da receita, enquanto a margem bruta pode cair de cerca de 77% no segundo trimestre para 74%. O fluxo de caixa livre do segundo trimestre totalizou cerca de US$ 10,26 bilhões, equivalente a cerca de 46% da receita, e o segmento de software continua como um pilar de lucros e fluxo de caixa. Caso a margem bruta caia mais rápido que o previsto ou o crescimento do software não compense, o mercado pode questionar se o crescimento acelerado está comprometendo a qualidade dos resultados.
3. Riscos e Oportunidades
Catalisadores de alta:
- Receita de semicondutores de IA atingindo ou superando US$ 16 bilhões, com participação relevante de chips de rede, validando a tese de “computação + conectividade”.
- Guidance para o quarto trimestre significativamente acima do consenso de US$ 34,9 bilhões, com detalhamento do progresso para entregas e conversão de pedidos em 2027.
- Gestão esclarecendo temores sobre participação da Google e divulgando aceleração de outros grandes clientes, mitigando narrativa de concentração.
Riscos de baixa:
- Atingindo apenas o ponto médio do guidance e abordagens cautelosas para o quarto trimestre, permitindo realização de lucros após altas expectativas.
- Margem bruta ou margem operacional abaixo do patamar de 67%-68%, levantando preocupações sobre maior participação de ASIC impactando a qualidade dos ganhos.
- Oscilação no ritmo dos principais clientes, concorrência inserindo chips customizados ou rumores de alavancagem/financiamento reduzindo o apetite por risco.
4. Sugestões de Estratégia de Negociação
Viés altista: Realização da receita de IA junto com guidance otimista para o quarto trimestre, associados à melhora do mix de clientes e margens alinhadas ao guidance, podem impulsionar a valorização após a correção recente. O histórico de superação de expectativas indica que “surpreender positivamente + guidance em alta” segue como a melhor combinação.
Riscos baixistas: Resultados apenas em linha, margens brutas abaixo do guidance, ou gestores evitando detalhes sobre participação de clientes e conversão de pedidos podem acionar a volatilidade implícita das opções, especialmente considerando que o preço da ação já antecipou forte crescimento.
Dados-chave:
- Receita total e crescimento ano a ano
- A receita de semicondutores de IA atingiu aproximadamente US$ 16 bilhões
- Guidance para receita/margem do quarto trimestre
- Margem bruta, margem operacional e fluxo de caixa livre
Recomendações de operação:
- Antes do resultado: Preço atual próximo da média dos 200 dias, relação risco-retorno limitada. Para eventos, posição conservadora; não aumentar alavancagem acima de 368.
- Condição altista: Fechar acima de 379–385 e, em correção, não perder 368, alvos em 391 / 400. Stop pode ser colocado abaixo de 365 ou 350 de acordo com o risco individual.
- Condição baixista/hedge: Não conseguir recuperar 368 após gap de abertura ou falhar na faixa 377–385, alvos em 356 / 350 / 340.
⚡️ Evento por tempo limitado em andamento:
Negocie ações americanas 24h por dia, 7 dias por semana, a partir de apenas 1 USDT, rToken segue o preço do Nasdaq, dividendos creditados diretamente na conta, troca flexível entre spot/contrato, transferência de fundos instantânea. Clique para experimentar a negociação de ações americana definitiva
Aviso Legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Pressões sobre os preços de energia e alimentos podem impulsionar a inflação novamente! O Banco Central do Reino Unido pode ter dificuldade em permanecer "calmo", enquanto apostas de aumento de juros sobem rapidamente no mercado.
A pressão de alta nos preços de energia causada pela guerra pendente no Oriente Médio está aumentando rapidamente. Novos riscos também estão se aproximando, podendo fazer com que a inflação permaneça acima da meta de 2% do Banco Central do Reino Unido durante grande parte do próximo ano.

AstraZeneca (AZN.US) enfrenta dificuldades em ensaio clínico de fase III do medicamento Etcamah para câncer de mama, podendo impactar bilhões em vendas
O analista da Bloomberg Intelligence, John Murphy, afirmou que o fracasso do teste do medicamento para câncer de mama da AstraZeneca pode reduzir as vendas em 2035 em 2,6 a 3,8 bilhões de dólares.

À medida que aumenta a controvérsia sobre IA, fundos de hedge compram ações de tecnologia no ritmo mais alto em 15 meses
Hedge funds realizaram compras líquidas de ações TMT dos EUA em 10 dos últimos 11 pregões, reconstruindo posições compradas em tecnologia no ritmo mais rápido dos últimos 15 meses. No entanto, uma tempestade regulatória em IA atingiu no "pior momento": o apelo dos gigantes de IA por uma desaceleração no desenvolvimento foi rejeitado, e as incertezas regulatórias impactaram diretamente ações de tecnologia asiáticas como SoftBank. Com o otimismo dos comprados se chocando com a super semana dos bancos centrais, o setor de tecnologia enfrenta um grande desafio.
Rastreamento de pré-venda da Apple: Sinais de demanda internacional pelo iPhone 18 Pro fracos, avaliação positiva do Duo, mas hardware defasado
Pesquisa da Jefferies mostra que, após o lançamento do iPhone 18 Pro, o tempo de espera para entrega nos quatro principais mercados — EUA, Reino Unido, Alemanha e Japão — diminuiu de 5 a 11 dias em relação ao ano passado, sendo que nos EUA não há necessidade de esperar. Considerando a capacidade de produção inalterada, isso é um sinal claro de demanda enfraquecida. Embora os mercados da China e Hong Kong estejam performando melhor, ainda há suspeitas de especulação e acúmulo de estoques. O novo dispositivo dobrável Duo foi elogiado pela experiência de software, mas, custando US$ 2.000, entrega um corpo de 254g e configuração de câmera dupla — ficando atrás dos concorrentes Android em hardware. A Jefferies mantém a recomendação de "underperform", com o preço-alvo implicando uma queda de 21% em relação ao valor atual.
Preços de criptomoedas
Mais


