
Instituição: Recuo do ouro e da prata não significa o fim do mercado de alta, lógica de alocação de longo prazo permanece

Portal de Câmbio em 11 de agosto—— Maria Smirnova, executiva da Sprott, acredita que a recente queda do ouro e da prata faz parte de uma correção cíclica dentro de um mercado em alta, e não de uma reversão de tendência. Dívida soberana, compras de ouro por bancos centrais e fatores geopolíticos continuam sustentando o preço do ouro, enquanto a prata se beneficia da demanda industrial do setor de energia renovável. Apesar das ações de mineração recuarem junto com o preço do ouro, as mineradoras mantêm operações sólidas, e, mesmo diante de forte volatilidade do mercado, a lógica de alocação de ouro e prata a longo prazo permanece válida.
Após uma forte alta, ouro e prata sofreram uma correção acentuada de preços em 2026, levando muitos participantes do mercado a temer que o ciclo de alta a longo prazo dos metais preciosos tivesse chegado ao fim.
Maria Smirnova, sócia administrativa da Sprott Inc. e diretora de investimentos e gestora sênior de portfólio da Sprott Asset Management, apresentou opinião diferente em seu mais recente relatório.
A correção cíclica não muda fundamentos dos metais preciosos
Ao revisitar o comportamento do mercado nos últimos dois anos, em 2025 o ouro e a prata viveram uma forte alta: ouro à vista subiu mais de 64,58% no ano, prata à vista avançou 147,95%. Grandes compras de ouro por bancos centrais, riscos inflacionários, expansão da dívida soberana e riscos geopolíticos impulsionaram esse movimento. No final de janeiro de 2026, ambos os metais renovaram recordes históricos.
Smirnova afirma que, após atingir o topo em janeiro, ouro e prata entraram em ajuste, com forte retração no segundo trimestre: ouro oscilou na faixa de 4.000 a 4.100 dólares por onça, prata recuou para 55 a 60 dólares por onça. Apesar da queda, ambos seguem cotados acima do mesmo período do ano anterior e, com o aumento da aversão ao risco no Oriente Médio, os preços voltaram a subir recentemente. Essa correção se deve mais a fatores cíclicos de curto prazo, como liquidez e fortalecimento do dólar, e não a uma deterioração dos fundamentos.
A contínua expansão da dívida soberana, déficits fiscais elevados, diversificação das reservas por bancos centrais e a fragmentação do cenário geopolítico global continuam fornecendo forte suporte ao ouro. Para a prata, os setores de energia solar, construção de redes elétricas, infraestrutura de IA e eletrônicos de alta tecnologia geram demanda industrial crescente, enquanto o crescimento da oferta mineradora é limitado, deixando o mercado em déficit de oferta por vários anos.
Ela afirma que
Análise dos três estágios do ouro em 2026 e situação das ações mineradoras
O relatório divide o desempenho do ouro em 2026 em três estágios: no início do ano, o preço foi impulsionado pelo risco da dívida e compras de ouro por bancos centrais, estabelecendo novas máximas; em março, eventos geopolíticos provocaram aperto global da liquidez e venda de posições alavancadas, pressionando o ouro, que também reagiu negativamente ao fortalecimento do dólar e à expectativa de políticas monetárias mais rígidas, levando a uma queda adicional no segundo trimestre; ao ingressar no início do verão, a pressão vendedora foi se dissipando, com a demanda física e compras constantes dos bancos centrais fornecendo um piso ao preço do ouro. As aquisições oficiais constantes tornaram-se fator-chave para evitar uma queda mais acentuada do preço.
O setor de mineração de metais preciosos acompanhou a correção do ouro, enquanto grandes volumes de capital migraram para tecnologia e IA, drenando recursos dos setores cíclicos. Smirnova nota que, embora o desempenho das ações seja fraco, as principais mineradoras de ouro continuam com operações sólidas, amplo fluxo de caixa livre e balanços financeiros saudáveis, beneficiando acionistas por meio de dividendos e recompras, além de continuarem promovendo M&As no setor. Contudo, o valor do setor está abaixo dos níveis típicos de ciclos de alta passados.
A estrutura única de oferta e demanda da prata
Diferentemente do ouro, que possui forte apelo como refúgio monetário, a prata combina atributos monetários e industriais. O mercado de prata é menor, tem maior participação de posições alavancadas, e costuma apresentar volatilidade superior à do ouro.
No segundo trimestre, o setor industrial desacelerou, posições especulativas foram fechadas, potencializando as perdas da prata. No longo prazo, no entanto, a expansão do setor de energia renovável e eletrificação mantém forte demanda, enquanto a oferta mineradora não consegue acompanhar, levando ao consumo contínuo de estoques. Com a retomada do preço acima dos 60 dólares por onça, o mercado reacende o interesse nas oportunidades estruturais de oferta e demanda da prata.
Considerações finais
No geral, os impactos das taxas de juros de curto prazo e do dólar já estão em grande parte refletidos nos preços do ouro e da prata. Forte volatilidade faz parte do padrão de longo prazo de alta dos metais preciosos, e as correções, na realidade, melhoram a relação risco-retorno para o médio e longo prazo.
Enquanto as condições estruturais como alta dívida, desdolarização dos bancos centrais e fragmentação geopolítica persistirem, a lógica de investimento em ouro e prata não mudará substancialmente; os investidores devem distinguir entre oscilações cíclicas de curto prazo e tendências de longo prazo.
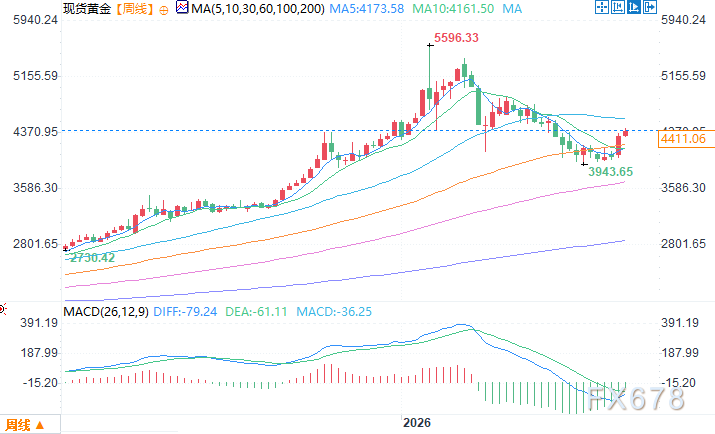
Gráfico semanal do ouro à vista. Fonte: Portal de Câmbio
GMT+8 11 de agosto, 11:06 Ouro à vista cotado a US$ 4413,26/oz
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
A onda de IA resiste à rentabilidade de 5% dos títulos do Tesouro dos EUA! Nasdaq atinge novo recorde e fortalece o padrão “80/20”, enquanto Wall Street reavalia a proporção entre ações e títulos.
A taxa de rendimento dos títulos do Tesouro dos EUA de 30 anos chegou a aproximadamente 5,53%, o nível mais alto desde 2004, enquanto o petróleo Brent permanece acima de US$ 100 por barril. Os ativos de risco voltaram a resistir à pressão, refletindo que os investidores ainda acreditam que a comercialização de aplicações de IA e o crescimento dos lucros corporativos podem, em certa medida, compensar o impacto do aumento dos custos de financiamento e das taxas de desconto.
A infraestrutura de IA encontra uma "barreira"! Marvell: conexões de cobre e o gargalo de memória são fundamentais para a próxima etapa de expansão do poder computacional
A competição por poder computacional em IA está evoluindo para um jogo sistêmico que abrange interconexão e memória. Executivos da Marvell afirmam que os modelos de inferência impulsionaram um crescimento de aproximadamente 10 vezes no cache KV em nove meses, e a memória em um único rack já não é suficiente para atender à demanda. A conexão de cobre está próxima do limite, tornando a interconexão óptica e a expansão de memória essenciais para a escalabilidade do poder computacional. A personalização tornou-se uma tendência do setor, e a Marvell está colhendo os benefícios por meio de SerDes analógico, memória de tecido fotônico e personalização de toda a cadeia de conexão.
Preços de criptomoedas
Mais


