
O que esperar do relatório trimestral da Alibaba? Prejuízo do varejo instantâneo pode ser reduzido pela metade e crescimento dos negócios em nuvem pode ultrapassar 40%

A Alibaba irá divulgar os resultados do quarto trimestre do ano fiscal de 2026 (equivalente ao primeiro trimestre de 2026) em maio. Na véspera da divulgação do balanço, três grandes bancos de investimento — Morgan Stanley, HSBC e Nomura — lançaram relatórios de prévia, com análises bastante convergentes: espera-se que o crescimento dos negócios em nuvem acelere para mais de 40%, o prejuízo do varejo instantâneo (QC) marque uma virada clara, enquanto o investimento contínuo no modelo Qwen representa a maior pressão sobre os resultados deste trimestre.
As três instituições mantêm a recomendação de compra, com preços-alvo na faixa de US$ 172 a US$ 200; em relação ao preço atual de cerca de US$ 120, o potencial de valorização supera 40%. Para os investidores, a questão central deste trimestre não é se o lucro de curto prazo será forte, mas sim se a Alibaba conseguirá cumprir a dupla promessa de "redução de perdas + aceleração da nuvem".
Negócios em nuvem aceleram para 40%, Monetização de MaaS é o maior potencial de médio prazo
A Morgan Stanley prevê que a receita da Alibaba Cloud no quarto trimestre crescerá mais de 40%, acima dos 36% do trimestre anterior, com margem EBITA estável em 9%.
O impulso é duplo: o efeito de aumento recente dos preços dos serviços de nuvem sustenta o crescimento de curto prazo, enquanto MaaS (Model as a Service) constrói o caminho para o médio prazo — estima-se que a participação da receita de MaaS possa subir de menos de 10% atualmente para mais de 50% em cinco anos. A meta de longo prazo da gestão para a margem EBITA dos negócios em nuvem é de 20%, muito acima do atual dígito único alto, indicando amplo espaço para ganhos.
A participação do uso de tokens do Qwen no mercado corporativo chinês saltou de 18% na primeira metade de 2025 para 32% na segunda metade, liderando todos os modelos.
Dados do HSBC mostram que o Qwen App atingiu 223 milhões de usuários ativos mensais em fevereiro de 2026, com uma taxa de retenção de usuários em 30 dias de 39%. A barreira para clientes corporativos continua aumentando.
Roteiro claro para redução de perdas no varejo instantâneo; "pico de guerra" já foi superado
A Morgan Stanley estima que o prejuízo do varejo instantâneo no quarto trimestre foi de cerca de 18 bilhões de yuans, reduzindo em relação à estimativa de 22 bilhões de yuans do trimestre anterior.
A gestão definiu como meta reduzir pela metade o prejuízo anual do FY27 em relação ao FY26 (Morgan Stanley estima prejuízos de QC de 86 bilhões de yuans em FY26, com objetivo de cair para cerca de 43 bilhões em FY27), pela metade novamente em FY28 e alcançar equilíbrio entre receitas e despesas em FY29.
Nomura também prevê que o prejuízo de QC será reduzido para cerca de 43 bilhões de yuans em FY27. As três instituições concordam: o "período mais intenso de disputa" já passou — com a posição de mercado estabilizada, a Alibaba está mudando o foco de "ganhar participação" para "aumentar eficiência", o que deve aliviar marginalmente os negócios de entrega da Meituan.
Aceleração no crescimento do CMR, ajuste contábil causa distorção visual
Os bancos de investimento projetam que a receita de gerenciamento de clientes (CMR) da divisão de e-commerce da Alibaba na China cresceu cerca de 7% no quarto trimestre na base comparável ano a ano, recuperando fortemente em relação ao 1% do trimestre anterior, confirmando a transmissão positiva dos dados de consumo de janeiro-fevereiro.
No entanto, devido à reclassificação a partir deste trimestre dos incentivos da plataforma para grandes comerciantes como uma "dedução" em CMR e não mais como despesas de marketing, o crescimento reportado do CMR é de apenas 1%, estimando o HSBC uma diferença de cerca de 6 pontos percentuais por conta desse ajuste.
Excluindo o varejo instantâneo, prevê-se que o EBITA da divisão de e-commerce fique praticamente estável ano a ano, uma melhora clara em relação à queda de cerca de -7% no trimestre anterior.
Faixa de preço-alvo dos três bancos: US$ 172—200; monetização de IA ainda não precificada adequadamente
Embora haja diferenças nos preços-alvo das três instituições, a lógica para recomendação de compra é semelhante.
A Morgan Stanley mantém rating de overweight e preço-alvo de US$ 180, baseado no modelo DCF (WACC 10%, taxa de crescimento perpétuo de 3%), equivalente a um múltiplo de 23 vezes o P/L não-GAAP para FY28, em comparação com cerca de 16 vezes atualmente — existe um prêmio significativo. Ao mesmo tempo, as projeções de EBITA ajustado para FY26 e FY27 foram reduzidas em 7% e 12%, respectivamente, refletindo principalmente os investimentos acima do previsto em Qwen.
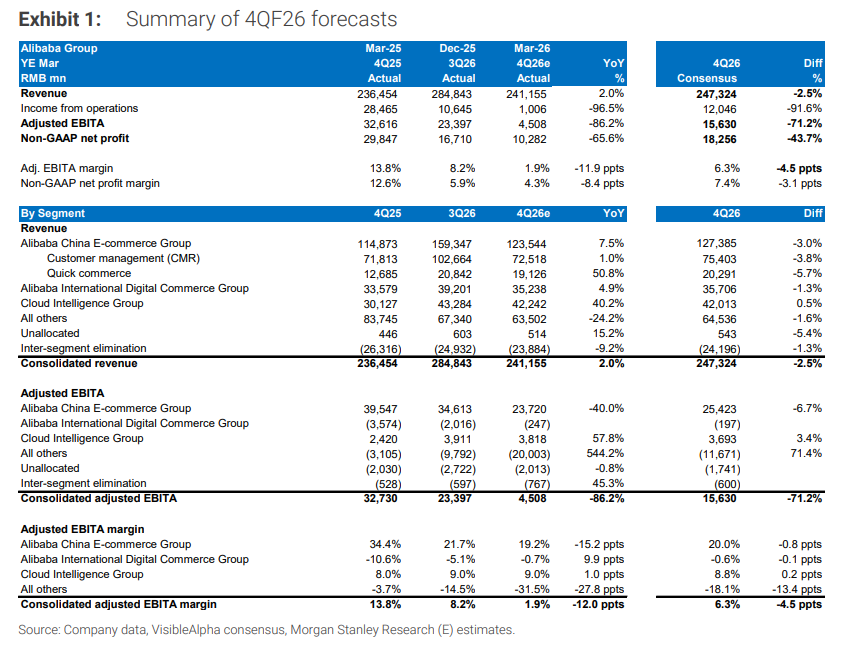
O HSBC reduziu ligeiramente o preço-alvo de US$ 180 para US$ 172, também devido ao aumento da estimativa de prejuízo em "outros negócios". A Nomura mantém preço-alvo de US$ 200, correspondendo a um múltiplo de 20 vezes o P/L para FY28.
O consenso das três instituições: o caminho de monetização da IA está cada vez mais definido, o cronograma para redução de perdas no varejo instantâneo já está traçado, e a avaliação atual ainda não precifica adequadamente essas duas lógicas centrais.
~~~~~~~~~~~~~~~~~~~~~~~~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A demanda por IA catalisa a TSMC para acelerar a expansão, capacidade produtiva de 2 nanômetros deve atingir 120 mil wafers por mês até o final do ano
Segundo relatos, gigantes como Apple, Nvidia e AMD aumentaram coletivamente seus pedidos em 10% a 20%, impulsionando diretamente a capacidade de produção mensal de chips de 2 nanômetros da TSMC para 120 mil unidades até o final do ano, excedendo em mais de 20% as estimativas anteriores e antecipando em dois anos a meta inicialmente prevista para 2027. Pela primeira vez na história, cinco fábricas estão expandindo simultaneamente, e a taxa de crescimento anual composta da capacidade entre 2026 e 2028 deve alcançar 70%.
Continua a venda de títulos do Tesouro de longo prazo! O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa novamente 5,2%; o confronto entre a narrativa de “explosão de agentes inteligentes VS aumento dos custos de financiamento” se intensifica.
Na segunda-feira, os preços do petróleo subiram e os títulos do Tesouro dos EUA foram novamente vendidos, após o presidente dos Estados Unidos, Donald Trump, rejeitar a mais recente proposta do Irã de reabrir o Estreito de Ormuz, aumentando as preocupações com a inflação.
Os bancos lucraram por anos com fundos ociosos, a inteligência artificial vai mudar tudo isso?
Durante anos, os bancos lucraram com os fundos ociosos dos clientes, mas agentes de IA podem mudar esse cenário.
Goldman Sachs: Ações dos EUA apresentam padrão de “índices fortes, confiança fraca” e recuperação abrangente pode ser o próximo tema principal
O Goldman Sachs afirmou que o mercado de ações dos Estados Unidos apresenta atualmente um padrão incomum — os índices estão fortes, mas a confiança dos investidores permanece fraca. Isso indica que ainda há potencial para mais valorização no mercado, e as ações que ficaram para trás devido ao destaque das empresas líderes de IA podem ter uma nova oportunidade de alta.

Preços de criptomoedas
Mais


