
"Vender tudo na Europa"! A terceira maior onda de vendas em dez anos, capitais se rendem em todas as frentes

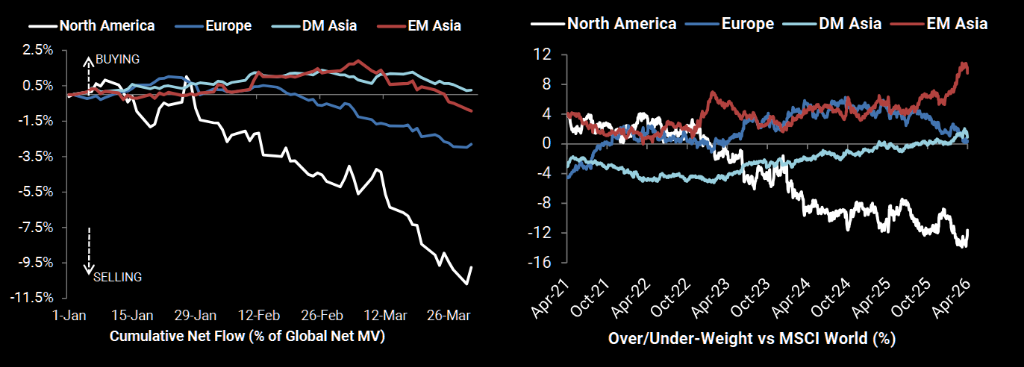
Vários dados mostram que os ativos europeus estão passando por uma das ondas de venda mais intensas dos últimos dez anos, com investidores institucionais reduzindo sua exposição à Europa em um ritmo extremo.
Segundo dados do Goldman Sachs Prime Brokerage, o volume líquido de vendas de ativos europeus no mês passado atingiu a maior queda mensal desde março de 2025, sendo o terceiro maior dos últimos dez anos, com a proporção de posições vendidas para compradas chegando a 2,2 para 1.
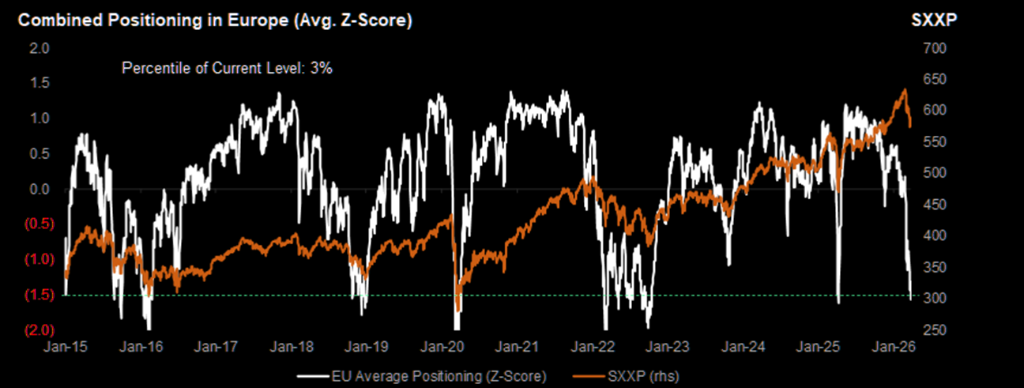
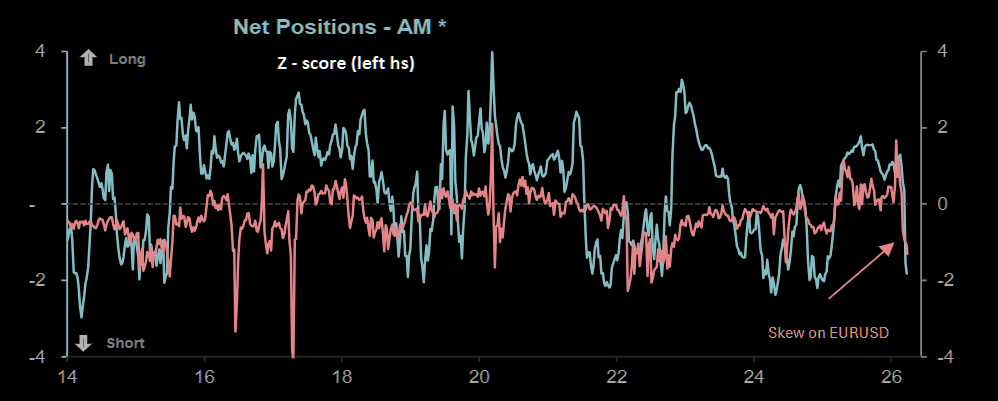
Ao mesmo tempo, dados do JPMorgan mostram que o indicador composto de posições europeias caiu para o terceiro nível mais baixo desde 2015, com o desvio padrão atingindo menos de -1,5, e a variação das posições em 4 semanas ficando abaixo de -2 desvios padrão.
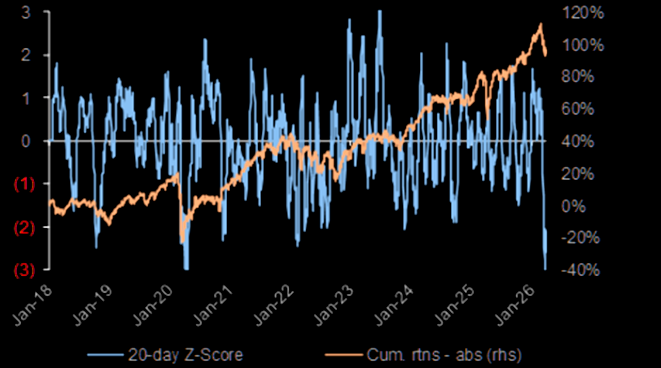
Esse número significa que a pressão líquida de posições vendidas na Europa está em um nível extremo na distribuição histórica dos últimos dez anos, só tendo ocorrido leituras semelhantes em alguns momentos de pressão histórica do mercado.
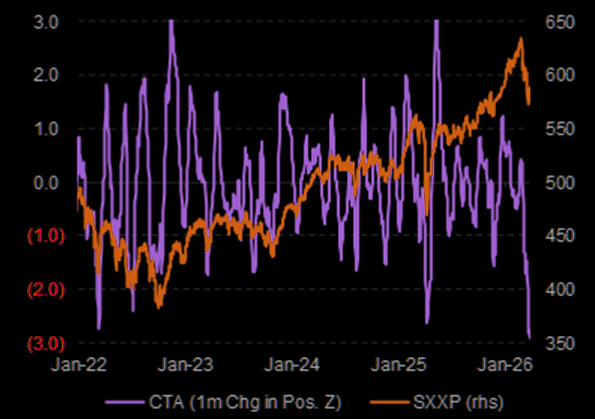
Dados adicionais do JPMorgan mostram que, medindo pela pontuação Z da variação de posições em 1 mês, o grupo CTA reduziu sua exposição a ativos europeus para um nível que representa o extremo histórico dessa série de dados.
Como representantes de estratégias de acompanhamento de tendências, os CTAs tendem a criar efeitos autocorretivos ao sair do mercado, exercendo pressão adicional de queda técnica sobre o mercado.
A equipe de posições do JPMorgan destaca que, considerando fundos hedge, CTA (Consultores de Negociação de Commodities) e fundos puros de posições compradas, a exposição geral europeia está em um “nível extremamente baixo”.
Os sinais de retirada de capital não estão apenas nas posições de ações, mas o mercado cambial também confirma a tendência de aversão sistemática ao risco.
A inclinação (skew) do mercado de opções de euro continua a cair, indicando que os participantes do mercado de opções estão apostando amplamente na desvalorização do euro.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O destino final da IA é a eletricidade, e atrás da eletricidade está o cobre! “O Grande Apostador” aposta na falta de recursos provocada pela onda da potência da IA
Burry avalia separadamente o valor de investimento das principais empresas relacionadas à infraestrutura de IA e a demanda por recursos decorrente da construção de IA — ele mantém dúvidas firmes sobre o retorno de investimento de algumas ações de IA, enquanto tem uma visão positiva sobre a necessidade de cobre para a expansão de centros de dados, redes elétricas e sistemas de distribuição a longo prazo.
A mudança mais importante nas comunicações ópticas está chegando!
Goldman Sachs dá pela primeira vez à Tempus AI (TEM.US) uma classificação "neutra": os lucros do reembolso vêm de atividades de diagnóstico, mas os contratos de dados estão entrando em um "período de validação".
O Goldman Sachs atribuiu à Tempus AI uma classificação "neutra" e um preço-alvo de 75 dólares; os dividendos de reembolso do xT e xF são promissores, mas a durabilidade dos contratos com grandes empresas farmacêuticas e da vantagem competitiva ainda precisa ser verificada.
Preços de criptomoedas
Mais


