
O mercado não confia mais nos títulos do Tesouro dos EUA como antes?

👆Clique no texto azul para nos seguir
Prêmio de prazo
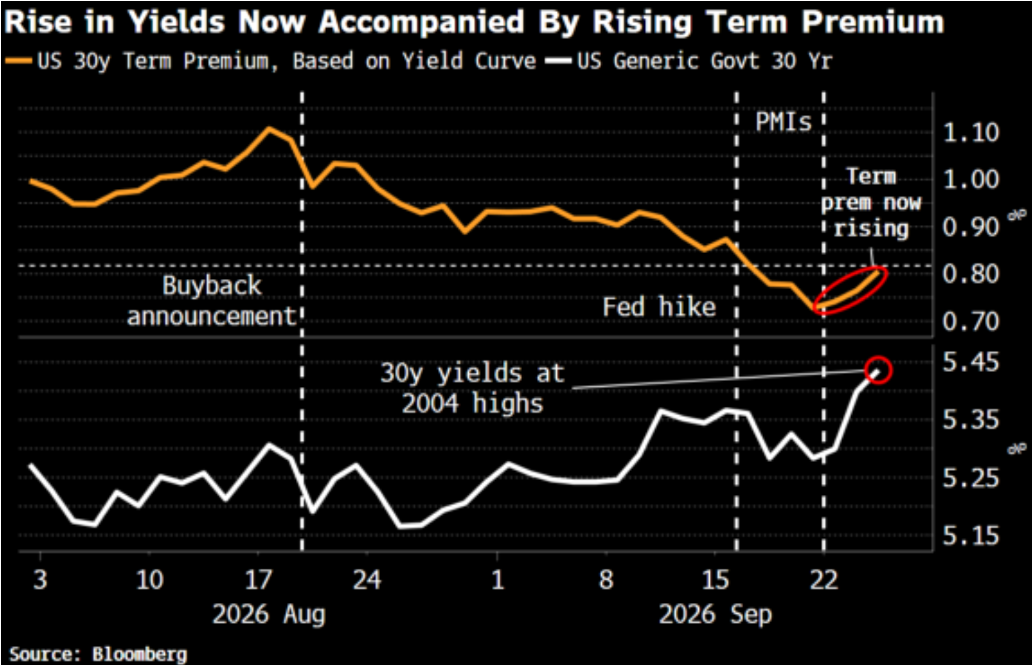
Quando se fala do maior risco preocupante atualmente nas ações dos EUA, o rendimento dos títulos do Tesouro americano certamente deve ser mencionado. Nos últimos tempos, o rendimento dos títulos de 10 anos está completamente descontrolado, atingindo hoje quase 5,16% durante o pregão, enquanto o rendimento de 30 anos subiu para 5,45%, o maior nível desde 2004. Mas, qual é a causa fundamental por trás desse aumento? E, afinal, como isso afetará o mercado de ações? Hoje, um artigo interno da Bloomberg trouxe uma análise muito valiosa, vamos conferir juntos.
O analista macroeconômico da Bloomberg, Simon White, acredita que as motivações para a alta recente nos rendimentos dos títulos do Tesouro dos EUA começaram a mudar. Antes, o aumento era atribuído principalmente à expectativa de que o Federal Reserve continuaria a aumentar as taxas de juros. White considera que esse tipo de elevação é “boa”, pois pode ser controlada pelo próprio Fed — há sinais de onde parar e até quando subir.
No entanto, no aumento de ontem do rendimento de 30 anos, cerca de metade não veio da expectativa de alta da taxa, mas sim do prêmio de prazo. O prêmio de prazo é a compensação extra que os investidores exigem ao emprestarem dinheiro ao governo por muitos anos, porque quanto maior o prazo, maior a incerteza — o famoso “quanto mais tempo, mais coisa pode acontecer” —, então, para aceitar esse risco, só com uma taxa maior. Isso é o prêmio de prazo. E White destaca que, se esse movimento nos rendimentos for causado pelo prêmio de prazo, significa que os investidores estão começando a se preocupar com o longo prazo e não estão tão à vontade em manter títulos americanos por muito tempo, algo que o Fed não consegue controlar diretamente.
Veja este gráfico: a linha de cima é o prêmio de prazo calculado pelo modelo Bloomberg, e a linha de baixo é o rendimento dos títulos do Tesouro de 30 anos. Após a recompra pelo Tesouro de títulos de longo prazo em agosto e o aumento de juros pelo Fed em setembro, o prêmio caiu, ajudando a segurar os rendimentos. Mas depois da divulgação do PMI, o prêmio de prazo mudou de direção e o rendimento de 30 anos saltou para o maior nível desde 2004.
Mas por que, quanto melhor o dado do PMI, mais perigoso fica o Treasury americano? White responde: porque um PMI positivo significa que o governo continua gastando muito, tornando a situação fiscal ainda mais crítica. Esse ciclo de crescimento econômico atual depende muito do gasto fiscal. De 2020 até agora, o déficit fiscal acumulado dos EUA chega a quase 15 trilhões de dólares, porém a taxa média de desemprego é de apenas 4,8% — com uma economia não tão ruim, o governo ainda gasta demais, o que parece irracional. Esses déficits gigantes impulsionaram o lucro das empresas, bem como os grandes investimentos e empréstimos da infraestrutura de IA. Portanto, dados excelentes de PMI podem significar que o governo segue desperdiçando dinheiro, levando mais pessoas a venderem títulos dos EUA e fazendo subir o prêmio de prazo.
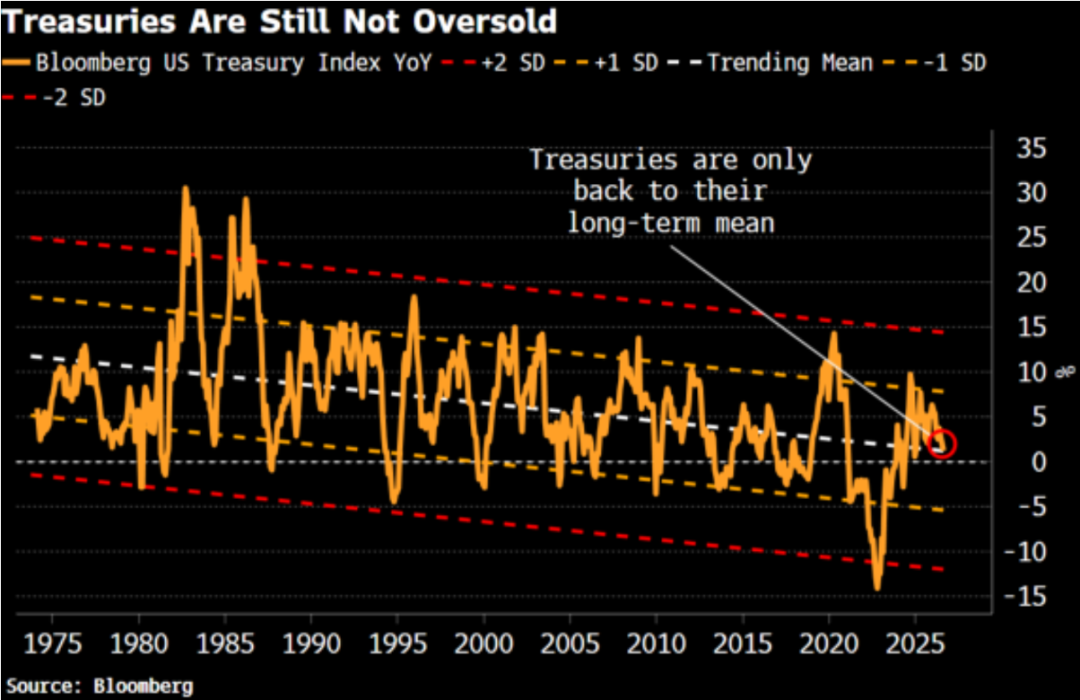
White também acredita que, apesar da queda recente, os títulos do Tesouro ainda não atingiram níveis sobrevendidos do ponto de vista histórico. O índice de títulos monitorado pela Bloomberg está apenas voltando para a média de tendência de longo prazo e nem chegou a um desvio padrão. Por isso, se a pressão vendedora continuar, ainda há espaço para queda no preço dos bonds, levando a rendimentos ainda maiores.
Outro ponto que White destaca é que, sempre que o rendimento dos títulos de 10 anos supera 5,25%, quase não há registro de ações caírem enquanto os Treasuries sobem, e vice-versa. Traduzindo: tanto ações quanto títulos tendem a cair juntos. Normalmente, esses ativos se movem em sentidos opostos, ajudando a diversificar o risco das carteiras, mas nesse cenário, se ambos caírem, investidores podem vender ainda mais Títulos, levando os rendimentos a subir exageradamente, formando um ciclo vicioso.
Ok, terminamos a análise de White. Agora, vamos ouvir a opinião do analista do time americano mais especializado em Treasuries, Justin.
Na visão de Justin, para controlar o rendimento de longo prazo, é necessário cumprir duas condições: haver espaço para o Fed adotar políticas mais flexíveis e haver um aperto fiscal significativo nos EUA — sendo que, no momento, nenhuma das duas está à vista.
Quanto ao Fed, a demanda econômica está forte, o preço do petróleo está alto, e as empresas conseguem repassar o custo maior para o consumidor, tornando o controle da inflação mais difícil. Nesse cenário, o Fed dificilmente vai afrouxar sua política só porque os rendimentos longos subiram. Enquanto inflação, emprego e consumo não desacelerarem claramente, o Fed seguirá focado no controle inflacionário.
No quesito fiscal, nem precisamos comentar: agora ninguém mais ignora a gravidade do problema dos Treasuries. Segundo previsões do Escritório de Orçamento do Congresso dos EUA, só os juros líquidos do governo federal ultrapassarão 1 trilhão de dólares este ano, chegando a 2,1 trilhões até 2036. Isso tornará o endividamento cada vez mais caro, a carga de juros mais pesada e aumentará o receio do mercado sobre a sustentabilidade fiscal americana a longo prazo.
Portanto, Justin avalia que o rendimento de longo prazo ainda enfrenta grandes pressões, pois mesmo que o Fed pare de subir juros, eles continuarão elevados devido ao problema fiscal. Por isso, acredito que uma taxa acima de 5% nos títulos longos dos EUA pode ser o novo normal.
E o que isso significa para as ações? Primeiro, vai continuar levando recursos das ações de crescimento acelerado para as com lucros mais certos — isso já abordei ontem. Mas o ponto de atenção maior é o cenário indicado por White: se os rendimentos seguirem subindo e ações e títulos caírem juntos. Se isso acontecer, não será apenas rotação setorial. Atualmente, o nível de alavancagem não é baixo — de acordo com a FINRA, em agosto o volume de dinheiro tomado de corretoras por investidores para comprar ações foi de cerca de 1,45 trilhão de dólares, 37% acima do valor de um ano atrás. Isso significa que, se ações e títulos despencarem juntos, o valor das garantias cai, podendo forçar investidores a aportar margem extra ou vender ativos, gerando reações em cadeia no mercado de ações. Portanto, se o rendimento dos Treasuries seguir descontrolado, é preciso se preparar para uma eventual correção de curto prazo nas bolsas. Não dá para supor que o mercado de ações é imune, é importante ficar atento.
Fale conosco
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Executivo da Dell: 'Agentes de IA' desta vez são diferentes, a escassez de componentes-chave (principalmente memória e HDD) pode durar mais de 5 anos
Jeff Clarke, diretor de operações da Dell Technologies, afirmou que a AI generativa está assumindo mais tarefas de trabalho, impulsionando continuamente a demanda por computação e armazenamento, o que diferencia este ciclo de infraestrutura de AI dos ciclos tradicionais de renovação de hardware. Até 2030, espera-se que a capacidade computacional dos data centers aumente em 200 gigawatts, a geração de tokens de inferência cresça 87 vezes e a demanda por infraestrutura continue a se expandir.
Morgan Stanley apoia Meta (META.US): Ecossistema Muse continua se expandindo e óculos VR podem se tornar novo ponto de crescimento em 2027
Morgan Stanley mantém a classificação “overweight” para Meta, com preço-alvo de 775 dólares, e continua listando-a como ação preferencial.
Meta(META.US) disparou 36% em setembro: Muse valida estratégia de IA, valor de mercado mira US$2 trilhões
As ações da Meta estão prestes a registrar seu melhor desempenho mensal desde julho de 2013, faltando apenas cerca de 1% de alta para entrar no clube de valor de mercado de 2 trilhões de dólares.
Preços de criptomoedas
Mais


