
Por que é tão difícil para os EUA e o Irã alcançar a paz

Morning FX
Neste fim de semana, a guerra entre EUA e Irã, que já dura quase um mês, oficialmente entrou na quinta semana, ultrapassando o limite de quatro semanas previsto por Trump no início do conflito. No momento, EUA e Irã estão em um impasse por um acordo praticamente impossível de ser alcançado,e nesta guerra de desgaste, o Irã tornou-se a parte mais interessada em manter o status quo.
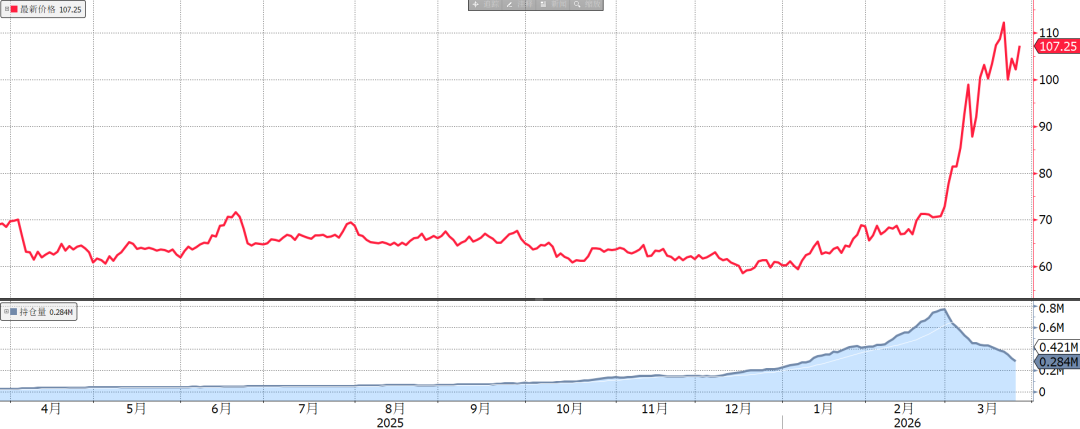
Figura: O preço internacional do petróleo continua subindo em direção ao pico anterior
O preço que o mundo paga diariamente por isso não se resume ao impacto da alta do petróleo. O que o Irã demonstrou em relação à capacidade de destruir gargalos energéticos e infraestrutura deixa um véu sobre os investimentos no Oriente Médio,e aprofunda ainda mais o risco de longo prazo dos preços de energia.
I. Um acordo praticamente impossível
Trump afirma que as negociações com o Irã estão longe de ser contatos diplomáticos formais. Com a intermediação do Paquistão, ambos apresentaram propostas de cessar-fogo, mas parecem estar falando para surdos.
EUA: (1)Desmantelar a capacidade nuclear do Irã, entregar 450 kg de urânio altamente enriquecido a 60%, desmontar instalações nucleares como Natanz, Isfahan e Fordow; (2)Cessar apoio aos agentes regionais, limitar o alcance e o número de mísseis balísticos; (3)Garantir que o Estreito de Ormuz permaneça aberto.
Irã:Receber todas as compensações, levantar todas as sanções, EUA não interferir nos assuntos internos iranianos. Além disso, manter a jurisdição sobre o Estreito de Ormuz, e não uma "área marítima livre".
A demanda dos EUA é basicamente o acordo nuclear pré-guerra, acrescido da abertura de Ormuz.O que não pode ser acordado à mesa, menos ainda pode ser resolvido no atual momento em que a situação favorece o Irã. Já as demandas do Irã refletem uma postura de vencedor, distante do que Trump esperava.
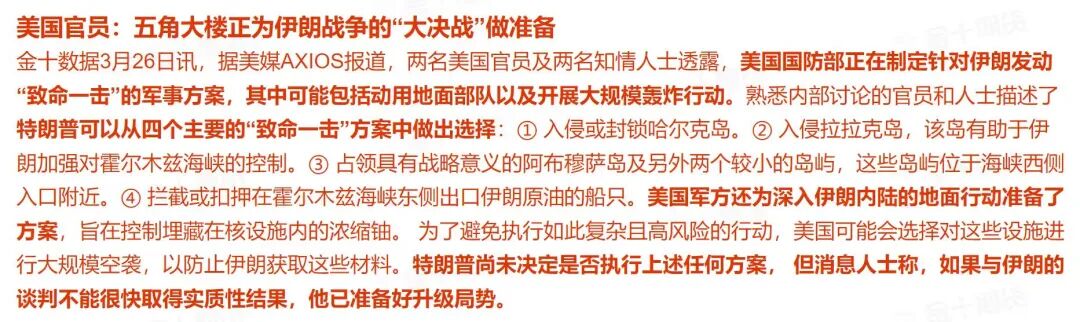
Figura: Uma grande batalha decisiva entre EUA e Irã pode estar a caminho
Ao mesmo tempo, forças anfíbias americanas vão chegar ao Oriente Médio. Sob a "tática de procrastinação", a possibilidade de ataques intensificados contra Irã está aumentando.
II. Situação imprevisível e consequências de longo prazo
A mitigação das tensões durou apenas um dia; o preço internacional do petróleo está subindo em direção ao seu pico anterior,quase todos os mercados — ações, títulos, moedas (exceto dólar americano) e commodities (exceto petróleo) — estão em queda.
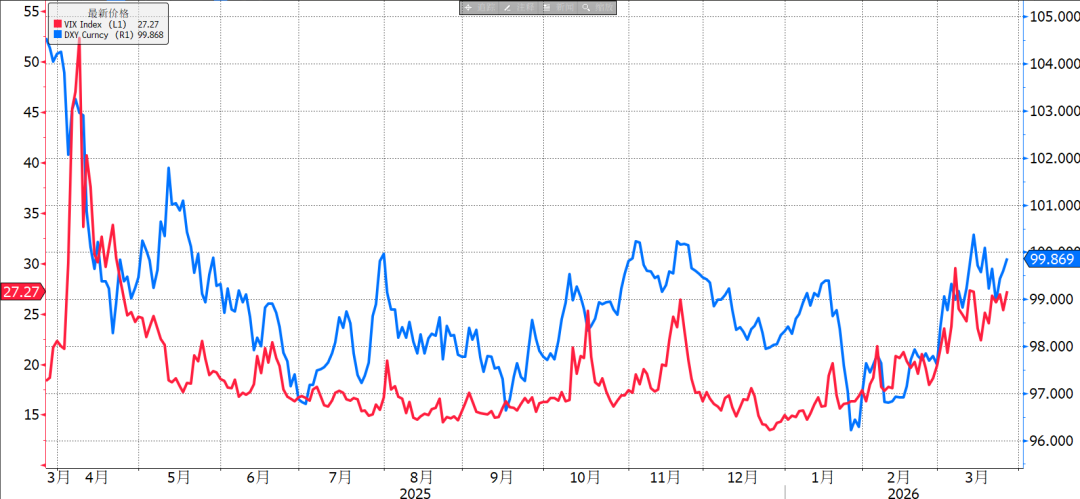
Figura: O índice de pânico (VIX) é diretamente correlacionado com o índice americano
Mas a função de reação do mercado irá mudar?Em especial, o fundamento que faz o índice americano e as taxas do dólar subirem devido à guerra é realmente sólido? Por exemplo, há quem afirme que, se a guerra se prolongar, países amigos do Irã, como a China, teriam "direito de trânsito preferencial",abalando as bases do “sistema petrodólar” e enfraquecendo diretamente o dólar, levando à queda do índice americano.
Além disso,O instituto de pesquisa Citrini Research considera que a alta do preço do petróleo não fará o Federal Reserve aumentar os juros, mas sim aumentar a probabilidade de cortes em longo prazo.
O ambiente atual é completamente diferente de 2022, quando a taxa de política estava em 0%, a inflação próxima de 5% e a taxa real era altamente negativa. O Fed foi obrigado a elevar os juros significativamente, para esfriar a inflação impulsionada por estímulo fiscal; Mas atualmente, a taxa real está positiva, já em faixa restritiva, e aumentar os juros não afetaria o fornecimento de petróleo, só resultaria em recessão. O enfraquecimento econômico causado pela alta do petróleo tende a acelerar o corte dos juros.
III. Resumo
(1) Pouco avanço nas negociações entre EUA e Irã, há risco de uma grande batalha decisiva e o mercado retorna ao modo de pânico.
(2) A perda de credibilidade de Trump, somada ao dilema do Federal Reserve frente à alta do petróleo, indica que se a guerra se prolongar, a lógica do índice americano e das taxas do dólar pode mudar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
A onda de IA resiste à rentabilidade de 5% dos títulos do Tesouro dos EUA! Nasdaq atinge novo recorde e fortalece o padrão “80/20”, enquanto Wall Street reavalia a proporção entre ações e títulos.
A taxa de rendimento dos títulos do Tesouro dos EUA de 30 anos chegou a aproximadamente 5,53%, o nível mais alto desde 2004, enquanto o petróleo Brent permanece acima de US$ 100 por barril. Os ativos de risco voltaram a resistir à pressão, refletindo que os investidores ainda acreditam que a comercialização de aplicações de IA e o crescimento dos lucros corporativos podem, em certa medida, compensar o impacto do aumento dos custos de financiamento e das taxas de desconto.
Preços de criptomoedas
Mais


