
A demanda por IA continua forte, mas não impulsiona o preço das ações! Nvidia subiu apenas 1% no quarto trimestre até agora, sentimento de cautela cresce no mercado

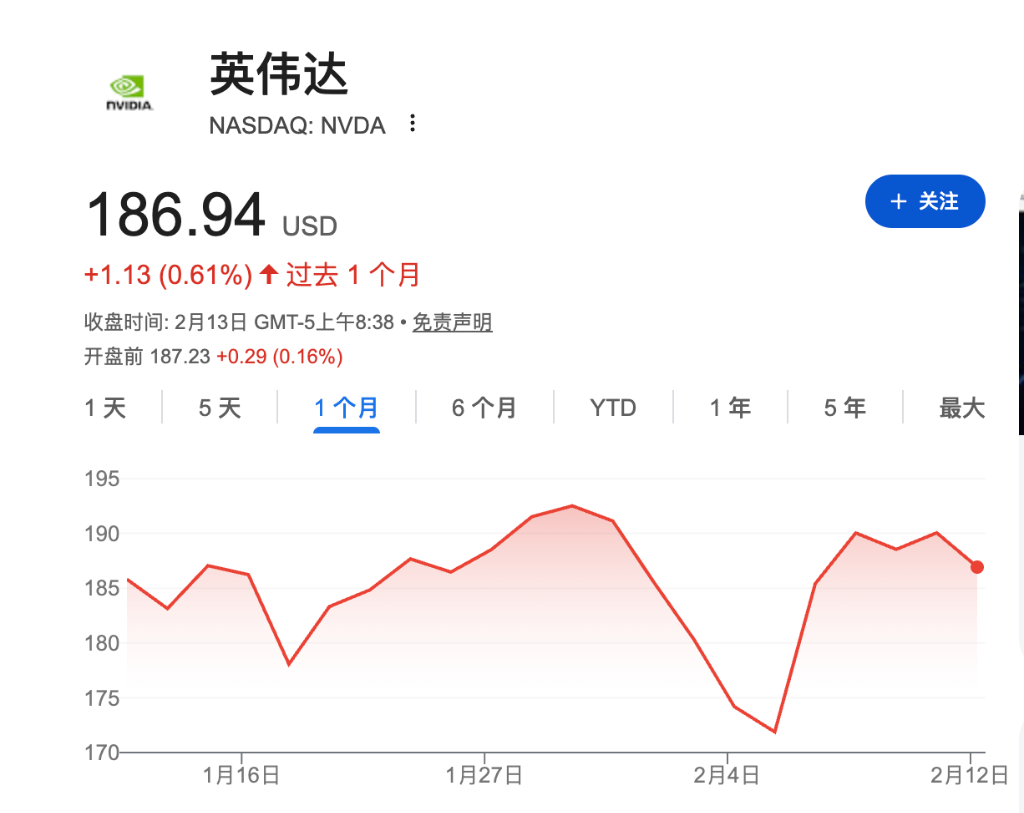
Apesar dos crescentes gastos de capital no setor de inteligência artificial, o desempenho das ações da Nvidia tem esfriado. Desde o quarto trimestre, a gigante dos chips de IA subiu apenas cerca de 1%, com um índice preço/lucro próximo de 24 vezes, em linha com o índice Nasdaq 100, indicando que o mercado está reavaliando seu prêmio de valorização.
Mudanças no cenário competitivo tornaram-se o principal motor da cautela do mercado. O CEO da Nvidia, Jensen Huang, adquiriu este mês, por cerca de US$ 20 bilhões, a licença de tecnologia da startup de hardware de inferência Groq e contratou a maior parte de sua equipe de chips – um movimento que por si só confirma a competitividade de outras empresas em áreas específicas. Paralelamente, a Cerebras assinou um acordo de fornecimento de chips de inferência rápida no valor de US$ 10 bilhões com a OpenAI, e a Anthropic também firmou parcerias com diversos fornecedores de chips que não a Nvidia.
Esses acordos estão remodelando a percepção do mercado sobre o panorama dos chips de IA. Várias startups relatam que, desde o acordo da Groq, o interesse de investidores potenciais aumentou significativamente. A SambaNova, inclusive, abandonou planos de venda por um valor muito inferior à rodada anterior de avaliação e está buscando uma nova rodada de financiamento.
Para os investidores, essa série de sinais significa: embora a Nvidia continue sendo a líder indiscutível no segmento de chips de IA, sua posição monopolista pode não ser mais tão inabalável quanto antes. O mercado está migrando de “apostar em um único líder” para “reprecificar o risco da concorrência”.
Mercado de chips de inferência torna-se foco da concorrência
Na arena dos chips de IA, um número crescente de startups e investidores volta sua atenção para a “inferência” – etapa crucial em que o modelo, já treinado, é executado para gerar respostas. Este segmento de mercado está sendo visto como uma brecha para desafiar a liderança da Nvidia.
A empresa de trading Jump liderou este mês, ao lado de outros investidores, uma rodada de financiamento de US$ 230 milhões para a Positron, startup de chips de inferência, e já se tornou cliente da empresa. O CTO Alex Davies declarou:
“Quase todo mundo usa a Nvidia para treinamento e inferência, mas vemos que o setor está mudando e essa situação não vai durar. Não acreditamos que haverá apenas um vencedor.”
A Nvidia domina o treinamento em larga escala devido aos seus chips com memória de alta largura de banda. No entanto, uma série de startups busca explorar diferentes arquiteturas de memória para obter maior velocidade de resposta em cenários de inferência. Ao mesmo tempo, à medida que modelos de IA de inferência passam a fazer julgamentos em tempo real durante consultas, em vez de depender totalmente de resultados pré-treinados, a linha entre treinamento e inferência está se tornando difusa, abrindo espaço para novas arquiteturas de chips.
O CEO da D-Matrix, empresa de chips de IA apoiada pela Microsoft, Sid Sheth, destacou que o interesse por chips de inferência rápida aumentou significativamente desde o lançamento do DeepSeek no início do ano passado. A empresa concluiu, em novembro passado, uma rodada de financiamento de US$ 275 milhões.
Gigantes de tecnologia aceleram o desenvolvimento de chips próprios
Grandes empresas de tecnologia estão correndo para desenvolver seus próprios chips de IA, buscando reduzir a dependência da Nvidia. Na quinta-feira, a OpenAI lançou pela primeira vez um modelo rodando em chips da Cerebras; a Anthropic firmou acordos para uso dos chips Trainium da Amazon e TPU do Google; a Microsoft lançou no mês passado a segunda geração do seu chip próprio de IA Maia e obteve licença para usar IP de chips da OpenAI.
Startups também adotam postura agressiva. A Etched, empresa de chips de inferência, levantou cerca de US$ 500 milhões no mês passado, mirando a liderança da Nvidia; a startup de modelos de IA Simile saiu da fase stealth e recebeu US$ 100 milhões em rodada liderada pela Index Ventures, focando em ajudar empresas a prever comportamentos humanos.
No entanto, mesmo com as gigantes acelerando o desenvolvimento próprio, Amazon, Google, Microsoft, OpenAI e outras ainda compram grandes volumes de GPUs Nvidia para sustentar seus produtos e serviços em nuvem baseados em IA. Isso evidencia que a posição de liderança da Nvidia permanece sólida, ainda que o cenário competitivo esteja mudando silenciosamente.
Defesa e perspectivas de mercado da Nvidia
A Nvidia já demonstrou ser uma líder de mercado poderosa. A empresa possui diversas linhas de produtos e promete redesenhar completamente seus chips a cada ano. O acordo com a Groq abre novas oportunidades de expansão. Questionado se o acordo levaria ao lançamento de chips dedicados à inferência, Jensen Huang não fez promessas, limitando-se a dizer "talvez em algum lugar possamos criar algo único".
Sheth prevê que a Nvidia anunciará algumas medidas em sua conferência principal de março para responder à demanda por chips de inferência rápida. Segundo a Bloomberg, tanto startups quanto empresas tradicionais já alegaram, em diferentes momentos, que poderiam competir com a Nvidia, mas na maioria dos casos não conseguiram, ao menos não em escala ou de forma abrangente. No entanto, começam a surgir fissuras no mercado.
Davies comenta:
"Se você observar a taxa de crescimento desse setor, verá hardware dedicado. Isso sempre ocorreu na história da engenharia. Você começa com algo genérico, depois cresce de forma explosiva e alguém percebe que não se pode ter apenas uma solução."
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Receita trimestral de 16,8 bilhões impulsiona IPO: a lucratividade da Anthropic pode sustentar uma avaliação de 2 trilhões?
A Anthropic divulgou uma receita de US$ 16,8 bilhões no terceiro trimestre e alcançou lucro ajustado. Em comparação com as expectativas da OpenAI e o grande prejuízo previsto para 2025, analisa-se a lógica de crescimento empresarial, o cenário competitivo e a razoabilidade de uma avaliação de US$ 2 trilhões.
O "grande urso" Burry emite novo alerta sobre ações americanas: Se os "Sete Gigantes" caírem junto com a queda dos rendimentos de títulos, Wall Street pode enfrentar um "Outubro Sangrento".
Burry alertou que as negociações dolorosas do mercado podem continuar. Ele apresentou um cenário pessimista de “Outubro Sangrento”: se as “sete gigantes das ações americanas” seguirem as ações de semicondutores em queda e os rendimentos dos títulos também caírem simultaneamente, sua convicção sobre esse cenário ficará ainda mais forte.

A Tesla (TSLA.US) realizará nesta sexta-feira o evento de lançamento do Roadster: Elon Musk promete a "maior demonstração de produto da história", apresentando o "carro voador" que foi antecipado por nove anos.
Na véspera do lançamento do Roadster, Elon Musk prometeu apresentar a “maior demonstração de produto da história”.

Queda das ações de tecnologia e retorno das negociações de proteção nos títulos do Tesouro dos EUA? Rendimentos dos títulos de 10 anos caem para o menor nível em três semanas
Se os investimentos em capital de IA desacelerarem, uma freada brusca na construção de poder computacional prejudicará significativamente a cadeia de suprimentos e reduzirá as expectativas de mercado para demanda de energia elétrica, commodities e hardware de alto padrão — isso representa não apenas uma correção para avaliações excessivas, mas também um impacto nas projeções de crescimento e no prêmio de inflação, o que, no final das contas, favorece os títulos de dívida. Essa lógica é muito semelhante ao cenário macroeconômico durante o colapso da bolha da internet em 2000, quando, durante o crash do Nasdaq, o rendimento dos títulos do Tesouro americano de 10 anos caiu de um pico de 6,5% para a faixa de 4%.
Preços de criptomoedas
Mais


