
Saída de fundos dos ETFs de cripto: ainda é lucrativo para emissores como a BlackRock?

A receita de taxas do ETF de criptomoedas da BlackRock caiu 38%, mostrando que o negócio de ETF não escapa aos ciclos do mercado.
Receita de taxas de ETF de cripto da BlackRock cai 38%, negócios de ETF não escapam da maldição dos ciclos de mercado.
Autor: Prathik Desai
Tradução: Luffy, Foresight News
Nas duas primeiras semanas de outubro de 2025, os ETFs spot de bitcoin atraíram entradas de US$ 3,2 bilhões e US$ 2,7 bilhões, respectivamente, estabelecendo o recorde de maior e quinto maior fluxo líquido semanal de 2025.
Antes disso, esperava-se que os ETFs de bitcoin alcançassem um desempenho de “nenhuma semana consecutiva de saída de capital” no segundo semestre de 2025.
No entanto, o evento de liquidação mais grave da história das criptomoedas ocorreu inesperadamente. Este evento, que evaporou US$ 19 bilhões em ativos, ainda assombra o mercado cripto.
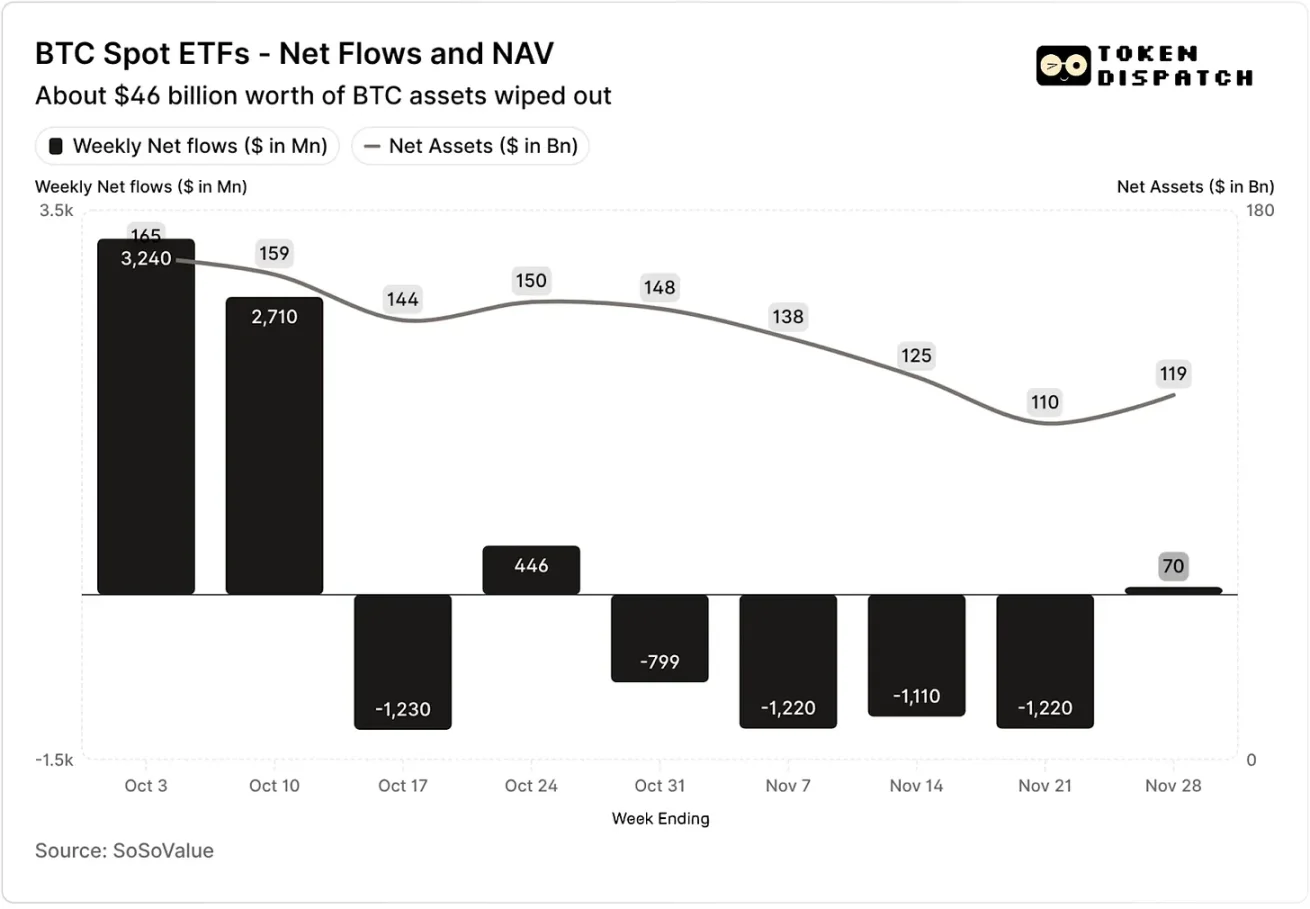
Entradas líquidas e valor patrimonial líquido dos ETFs spot de bitcoin em outubro e novembro
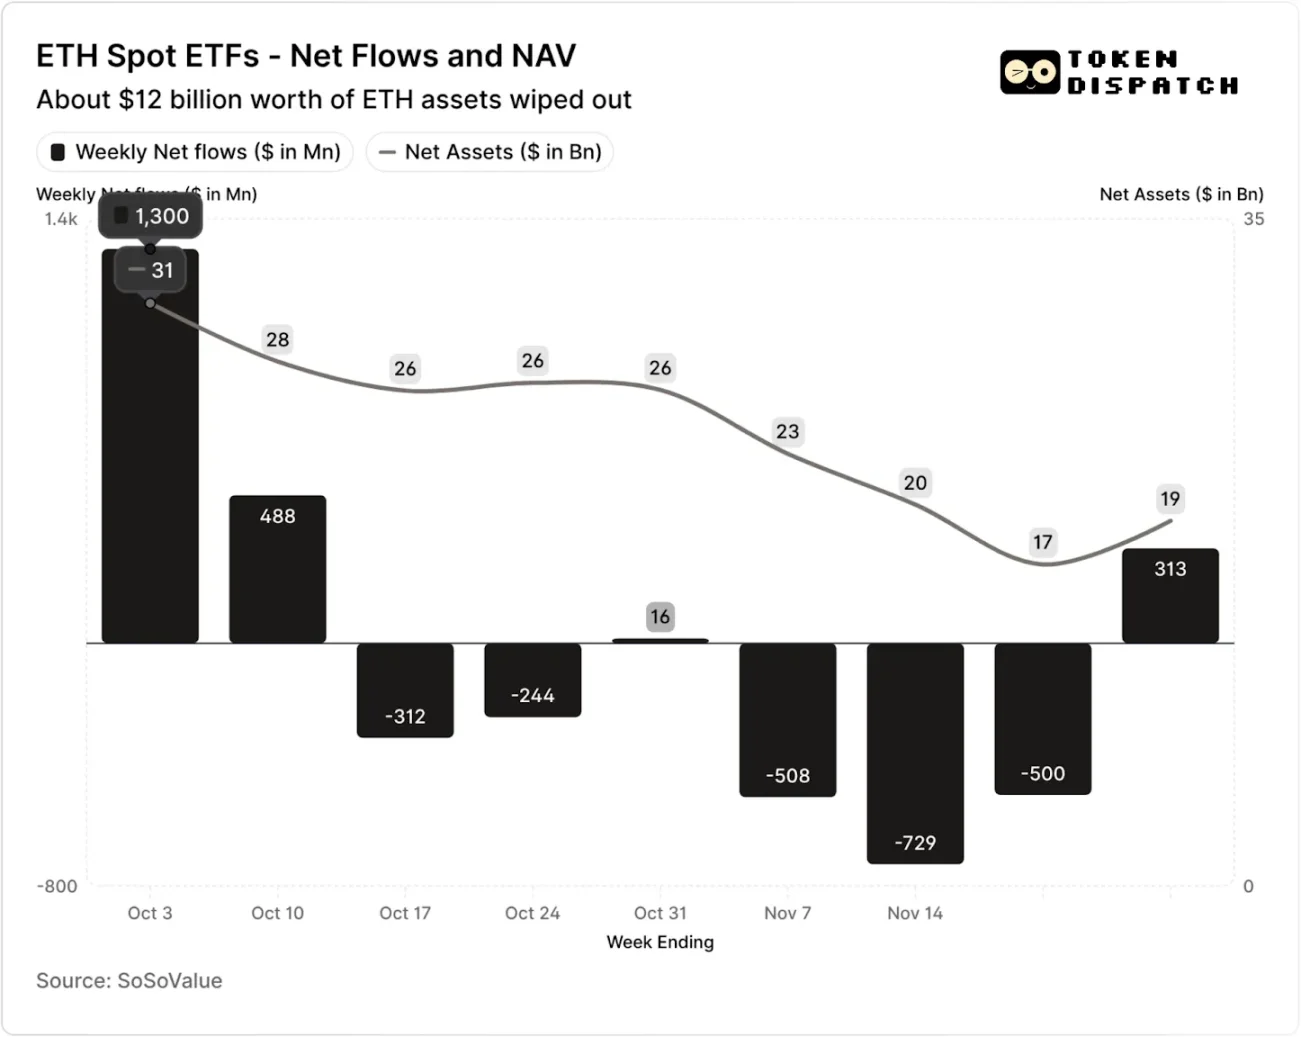
Entradas líquidas e valor patrimonial líquido dos ETFs spot de ethereum em outubro e novembro
Mas, nas sete semanas após o evento de liquidação, os ETFs de bitcoin e ethereum registraram saídas de capital em cinco semanas, totalizando mais de US$ 5 bilhões e US$ 2 bilhões, respectivamente.
Até a semana de 21 de novembro, o valor patrimonial líquido (NAV) dos ativos sob gestão dos emissores de ETFs de bitcoin caiu de cerca de US$ 164,5 bilhões para US$ 110,1 bilhões; o NAV dos ETFs de ethereum foi ainda mais impactado, caindo de US$ 30,6 bilhões para US$ 16,9 bilhões. Essa queda se deveu em parte à desvalorização dos próprios bitcoin e ethereum, bem como ao resgate de alguns tokens. Em menos de dois meses, o valor patrimonial líquido combinado dos ETFs de bitcoin e ethereum evaporou cerca de um terço.
A retração dos fluxos de capital reflete não apenas o sentimento dos investidores, mas também afeta diretamente a receita de taxas dos emissores de ETFs.
Os ETFs spot de bitcoin e ethereum são “máquinas de imprimir dinheiro” para emissores como BlackRock, Fidelity, Grayscale e Bitwise. Cada fundo cobra taxas com base no tamanho dos ativos sob gestão, geralmente divulgadas como uma taxa anual, mas calculadas diariamente sobre o valor patrimonial líquido.
Diariamente, os fundos fiduciários que detêm participações em bitcoin ou ethereum vendem parte de suas posições para pagar taxas e outras despesas operacionais. Para os emissores, isso significa que sua receita anual é aproximadamente igual ao valor dos ativos sob gestão (AUM) multiplicado pela taxa; para os detentores, isso resulta em uma diluição gradual da quantidade de tokens ao longo do tempo.
A faixa de taxas dos emissores de ETFs varia de 0,15% a 2,50%.
Resgates ou saídas de capital não geram lucro ou prejuízo direto para os emissores, mas as saídas reduzem o tamanho dos ativos sob gestão, diminuindo assim a base sobre a qual as taxas podem ser cobradas.
Em 3 de outubro, o total de ativos sob gestão dos emissores de ETFs de bitcoin e ethereum atingiu US$ 195 bilhões, e, considerando as taxas mencionadas, o pool de taxas era bastante significativo. Mas até 21 de novembro, o valor remanescente desses produtos era de apenas cerca de US$ 127 bilhões.
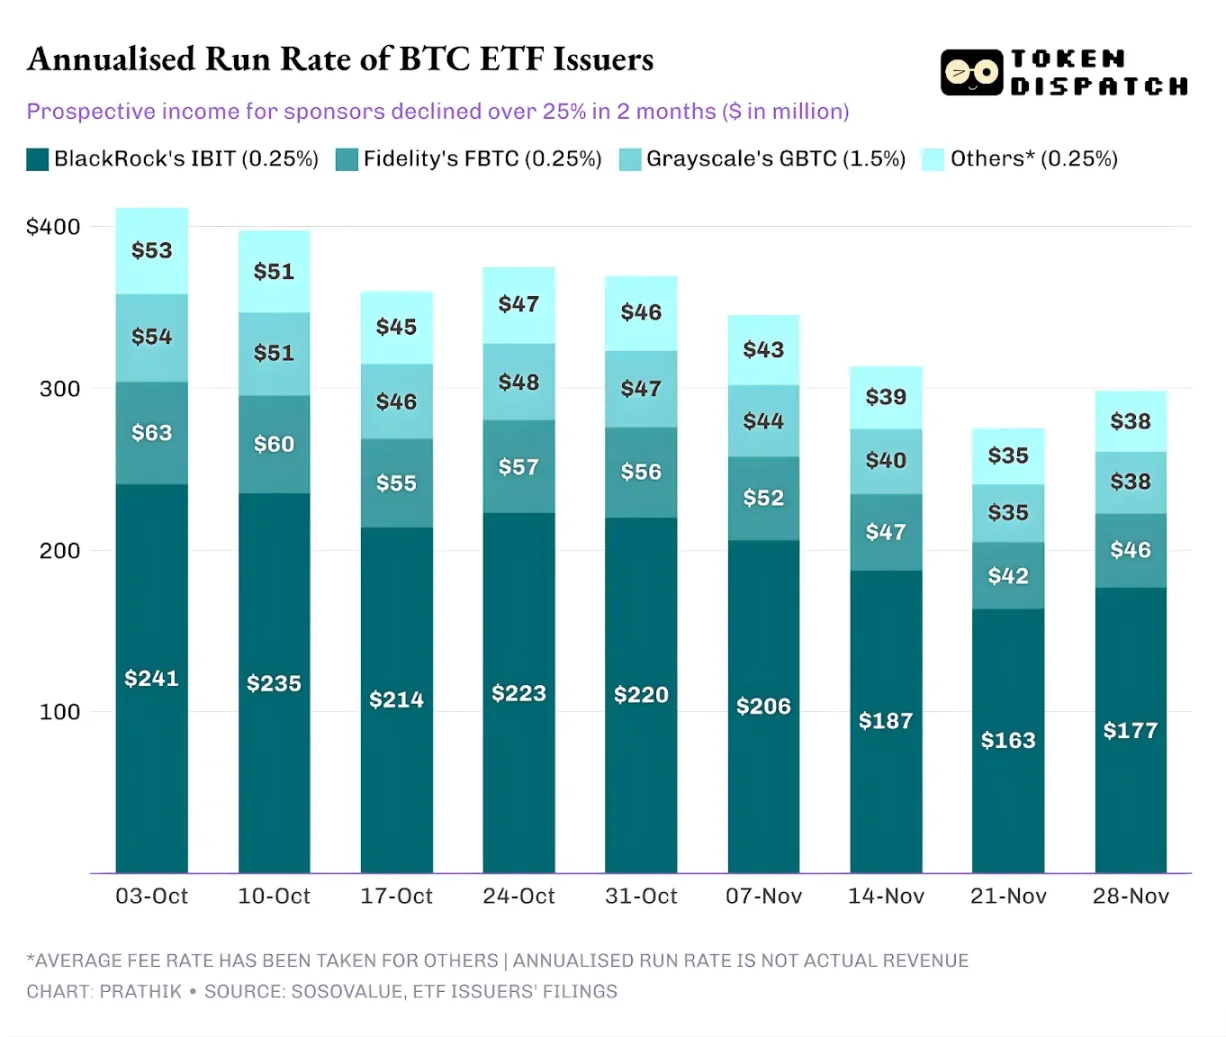
Se calcularmos a receita anualizada de taxas com base no AUM de fim de semana, nos últimos dois meses, a receita potencial dos ETFs de bitcoin caiu mais de 25%; os emissores de ETFs de ethereum foram ainda mais afetados, com a receita anualizada caindo 35% nas últimas nove semanas.
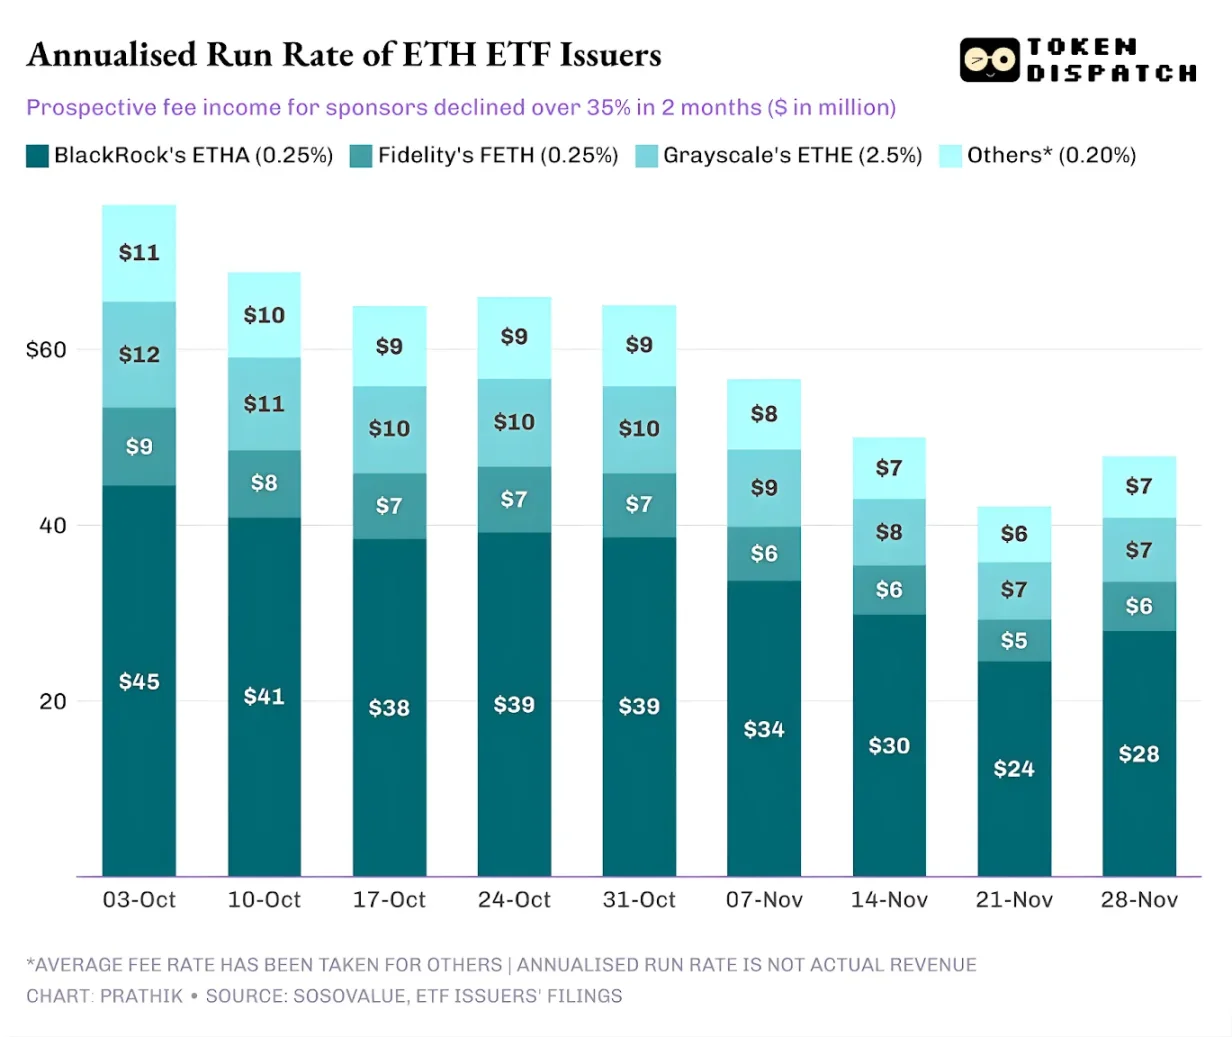
Quanto maior o tamanho do emissor, maior a queda
Do ponto de vista de emissores individuais, os fluxos de capital apresentam três tendências ligeiramente diferentes.
Para a BlackRock, sua característica de negócio é a coexistência de “efeito de escala” e “volatilidade cíclica”. Seus ETFs IBIT e ETHA tornaram-se a escolha padrão para investidores institucionais alocarem bitcoin e ethereum via ETFs. Isso permite que a maior gestora de ativos do mundo cobre uma taxa de 0,25% sobre uma base de ativos massiva, especialmente quando o AUM atingiu níveis recordes no início de outubro, gerando receitas substanciais. Mas isso também significa que, quando grandes detentores decidiram reduzir riscos em novembro, IBIT e ETHA se tornaram os principais alvos de venda.
Os dados comprovam: a receita anualizada de taxas dos ETFs de bitcoin e ethereum da BlackRock caiu 28% e 38%, respectivamente, ambas acima das quedas médias do setor de 25% e 35%.
A situação da Fidelity é semelhante à da BlackRock, mas em menor escala. Seus fundos FBTC e FETH também seguiram o ritmo de “primeiro entrada, depois saída”, com o entusiasmo do mercado em outubro sendo substituído por saídas de capital em novembro.
A história da Grayscale está mais relacionada a “problemas herdados”. Em determinado momento, GBTC e ETHE foram os únicos canais em escala para investidores americanos alocarem bitcoin e ethereum via contas de corretoras. Mas, com BlackRock, Fidelity e outros liderando o mercado, esse monopólio desapareceu. Para piorar, a estrutura de taxas elevadas de seus produtos antigos levou a uma pressão contínua de saídas nos últimos dois anos.
O desempenho do mercado em outubro e novembro também confirmou essa tendência dos investidores: quando o mercado está em alta, os fundos migram para produtos com taxas mais baixas; quando o mercado enfraquece, as posições são reduzidas em todos os produtos.
As taxas dos produtos cripto antigos da Grayscale são de 6 a 10 vezes maiores que as dos ETFs de baixo custo. Embora taxas altas possam inflar os dados de receita, elas afastam continuamente os investidores, reduzindo a base de ativos sobre a qual as taxas são cobradas. Os fundos remanescentes geralmente permanecem devido a custos de atrito como impostos, mandatos de investimento e processos operacionais, e não por escolha ativa dos investidores; cada saída lembra ao mercado que, assim que houver uma opção melhor, mais detentores abandonarão produtos de alta taxa.
Esses dados de ETFs revelam algumas características-chave do atual processo de institucionalização das criptomoedas.
O mercado de ETFs spot em outubro e novembro mostra que a gestão de ETFs de cripto é tão cíclica quanto o mercado dos ativos subjacentes. Quando os preços dos ativos sobem e as notícias são positivas, as entradas aumentam a receita de taxas; mas quando o ambiente macro muda, o capital sai rapidamente.
Embora grandes emissores tenham construído “canais de cobrança” eficientes sobre os ativos de bitcoin e ethereum, a volatilidade de outubro e novembro provou que esses canais também não escapam ao impacto dos ciclos de mercado. Para os emissores, o desafio central é como reter ativos durante novos choques de mercado e evitar grandes oscilações na receita de taxas devido às mudanças macroeconômicas.
Embora os emissores não possam impedir que investidores resgatem cotas durante ondas de venda, produtos de rendimento podem, em certa medida, amortecer o risco de queda.
ETFs de opções de compra cobertas podem fornecer receita de prêmio aos investidores (nota: uma opção de compra coberta é uma estratégia de investimento em opções na qual o investidor, ao possuir o ativo subjacente, vende contratos de opção de compra correspondentes. Ao receber o prêmio, a estratégia visa aumentar o rendimento da posição ou proteger parte do risco.), compensando parte da queda de preço dos ativos subjacentes; produtos de staking também são uma direção viável. No entanto, esses produtos precisam passar por revisão regulatória antes de serem lançados no mercado.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Turquia adota medidas de emergência multifacetadas: liquidação de fundos de quase 20 bilhões de dólares, executivos presos e proibição de negociações
O ministro das Finanças da Turquia afirmou que os riscos são "temporários e controláveis"; órgãos reguladores vão liquidar mais de cem fundos administrados por sete empresas de gestão de ativos, envolvendo mais de 350 mil investidores, apresentaram acusações criminais contra 38 pessoas e impuseram uma proibição de negociações de dois anos; vários executivos de instituições financeiras foram presos, detidos ou tiveram restrição de viagem; o banco central aumentou o volume de financiamento de recompra, flexibilizou requisitos de capital bancário e elevou o limite de empréstimos no mercado interbancário para dez vezes o anterior. O índice das ações bancárias da Turquia subiu mais de 9% na quinta-feira, enquanto muitas ações de pequenas e médias empresas continuam em queda.
Jensen Huang: As vendas de chips da Nvidia no próximo ano serão o dobro deste ano, não se pode regular a IA como se regula as mídias sociais
Jensen Huang se opõe a copiar a regulamentação das mídias sociais, pois as mídias sociais são um tipo de produto, enquanto AI é uma tecnologia de base que sustenta outros produtos e tecnologias. Ele afirma que a regulamentação deve incidir sobre os produtos, e não sobre a tecnologia em si. Huang enfatiza a necessidade de testes rigorosos, dizendo que, se um produto não for suficientemente seguro, seu lançamento deve ser adiado. "A segurança da AI é extremamente importante."
O que comprar após o aumento das taxas pelo Federal Reserve? Historicamente, ações de energia e tecnologia dos EUA se destacam, setor imobiliário fica para trás; Goldman Sachs: O que determina o mercado de ações dos EUA é a velocidade dos aumentos das taxas.
Desempenho das ações dos EUA nos 12 meses após o primeiro aumento de juros do Fed: Segundo Jefferies, o setor de energia lidera com um retorno médio de 22,4%, seguido pela tecnologia da informação com 15,4%. Segundo Charles Schwab, o setor imobiliário ficou 4,3% atrás do S&P 500, sendo o pior entre os 11 setores. O Goldman Sachs afirma que a velocidade dos aumentos de juros é a principal variável que impacta o mercado acionário americano; atualmente, se o rendimento dos títulos do Tesouro de 10 anos subir 50 pontos base em um mês, isso constituiria uma pressão de "aumento rápido" dos juros.
Preços de criptomoedas
Mais


