
Bitcoin e a liquidez global: afinal, está seguindo ou liderando?

O Bitcoin está em queda, possivelmente como uma "preparação antecipada" para o aperto de liquidez.
O Bitcoin está caindo, possivelmente devido a um “posicionamento antecipado” diante do aperto de liquidez.
Autor: Michael Nadeau
Tradução: Chopper, Foresight News
Existem muitas ferramentas e estruturas para entender a movimentação de preço do Bitcoin, como a Equação da Quantidade de Moeda (MV = PQ), o modelo Stock-to-Flow, a razão entre valor de rede e volume de transações, a razão entre valor de rede e a Lei de Metcalfe, a razão entre preço realizado e capitalização de mercado, custo de produção, entre outros.
Mas no mercado atual, tudo, no fim das contas, se resume às condições de liquidez.
Neste artigo, vamos explorar a relação entre o Bitcoin e a liquidez global: o Bitcoin realmente “fica para trás” em relação à liquidez global?
Bitcoin e liquidez global
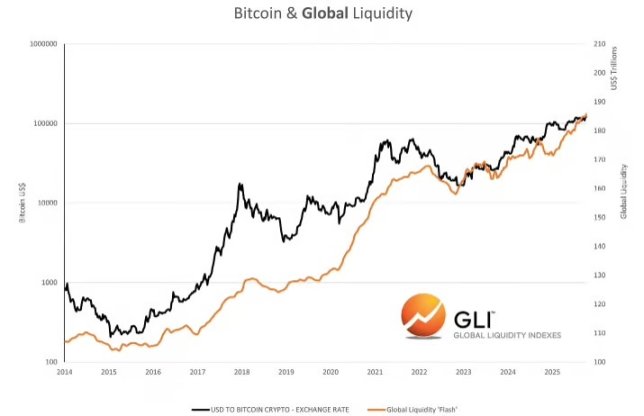
Fonte dos dados: Global Liquidity Indexes
De acordo com a pesquisa do Global Liquidity Indexes: “Os dados históricos mostram que mudanças na liquidez geralmente desencadeiam alterações nos preços dos ativos de risco, com um atraso de cerca de 3 meses. Especificamente, quando a liquidez global aumenta, os ativos de risco tendem a performar melhor; já a redução da liquidez geralmente indica uma fraqueza nos preços dos ativos.”
Além disso, Raoul Pal, da Global Macro Investor, afirma que a liquidez global explica 90% da volatilidade do preço do Bitcoin.
E os dados atuais?
- A taxa de crescimento anualizada da liquidez global em três meses é de 10,2%;
- A taxa de crescimento anual da liquidez global está atualmente em 6%.
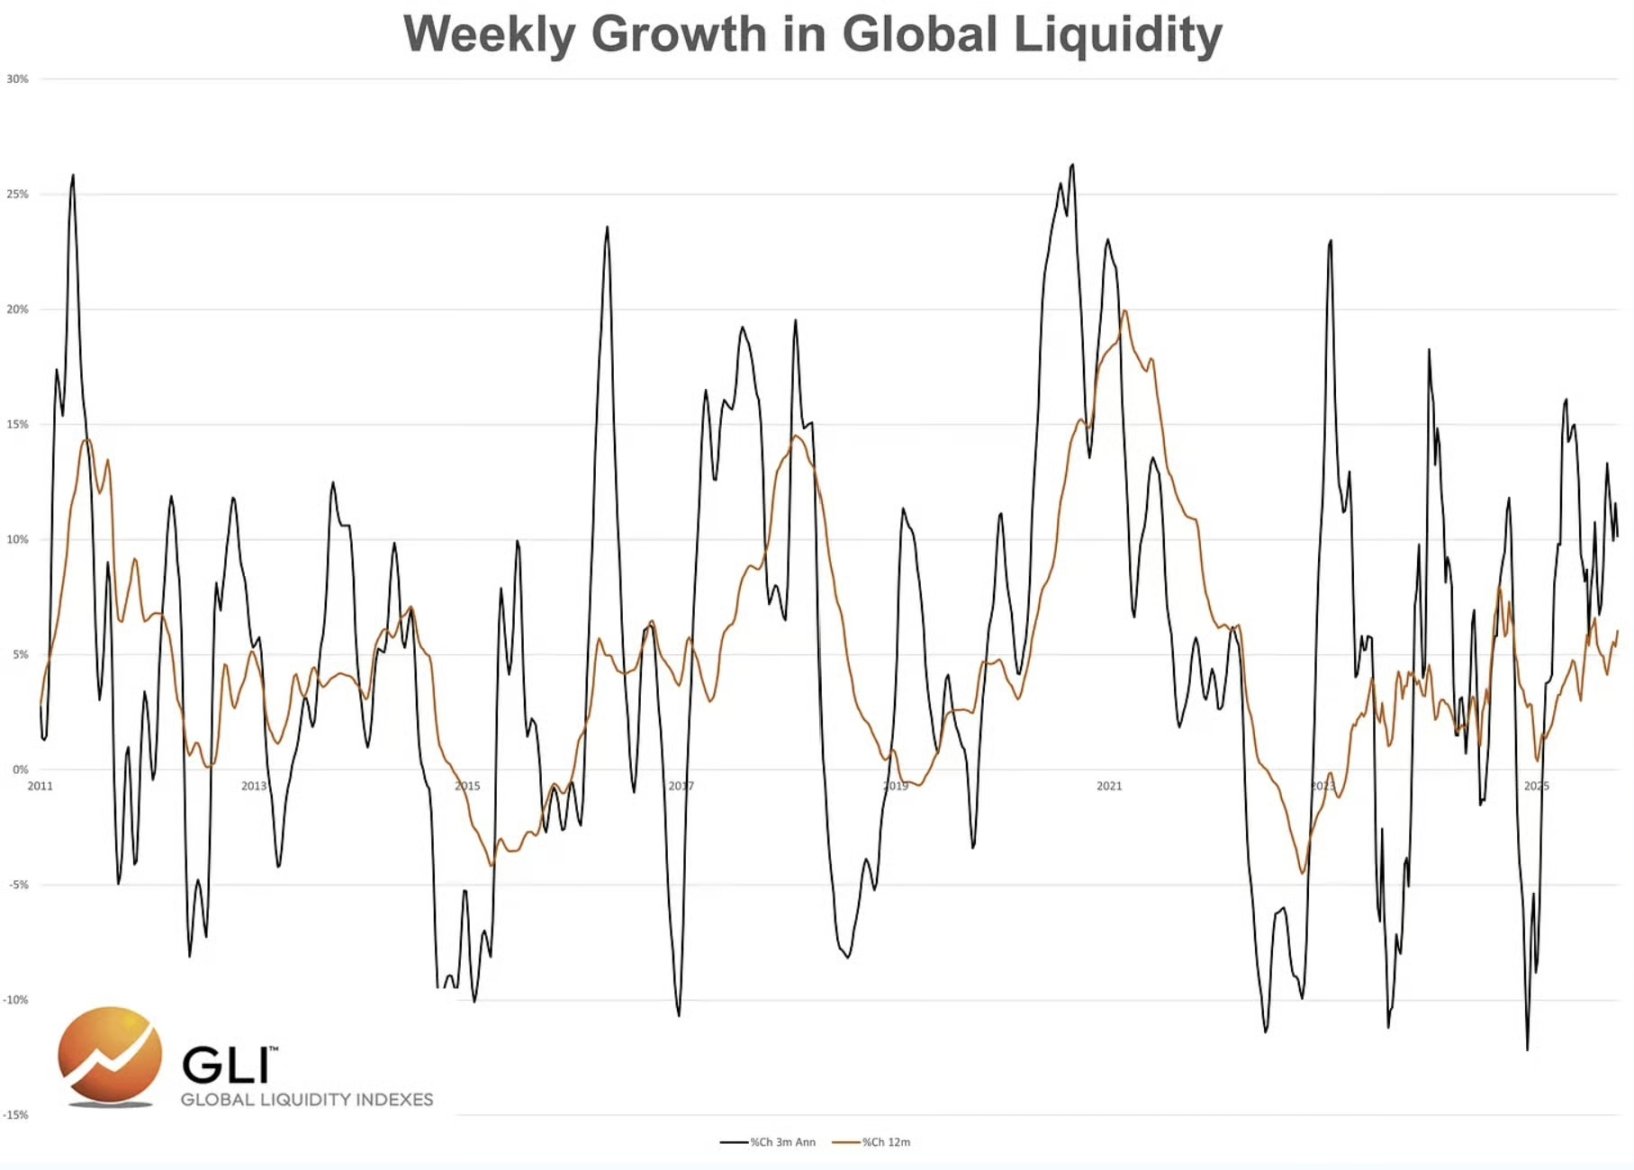
Fonte dos dados: Global Liquidity Indexes
Com base nesses dados e nessa lógica, o Bitcoin deveria continuar subindo, certo?
Pelos dados e pela narrativa convencional, a conclusão parece ser essa. Mas nos dois ciclos anteriores, a liquidez global continuou a se expandir por um período considerável mesmo após o Bitcoin atingir o topo.
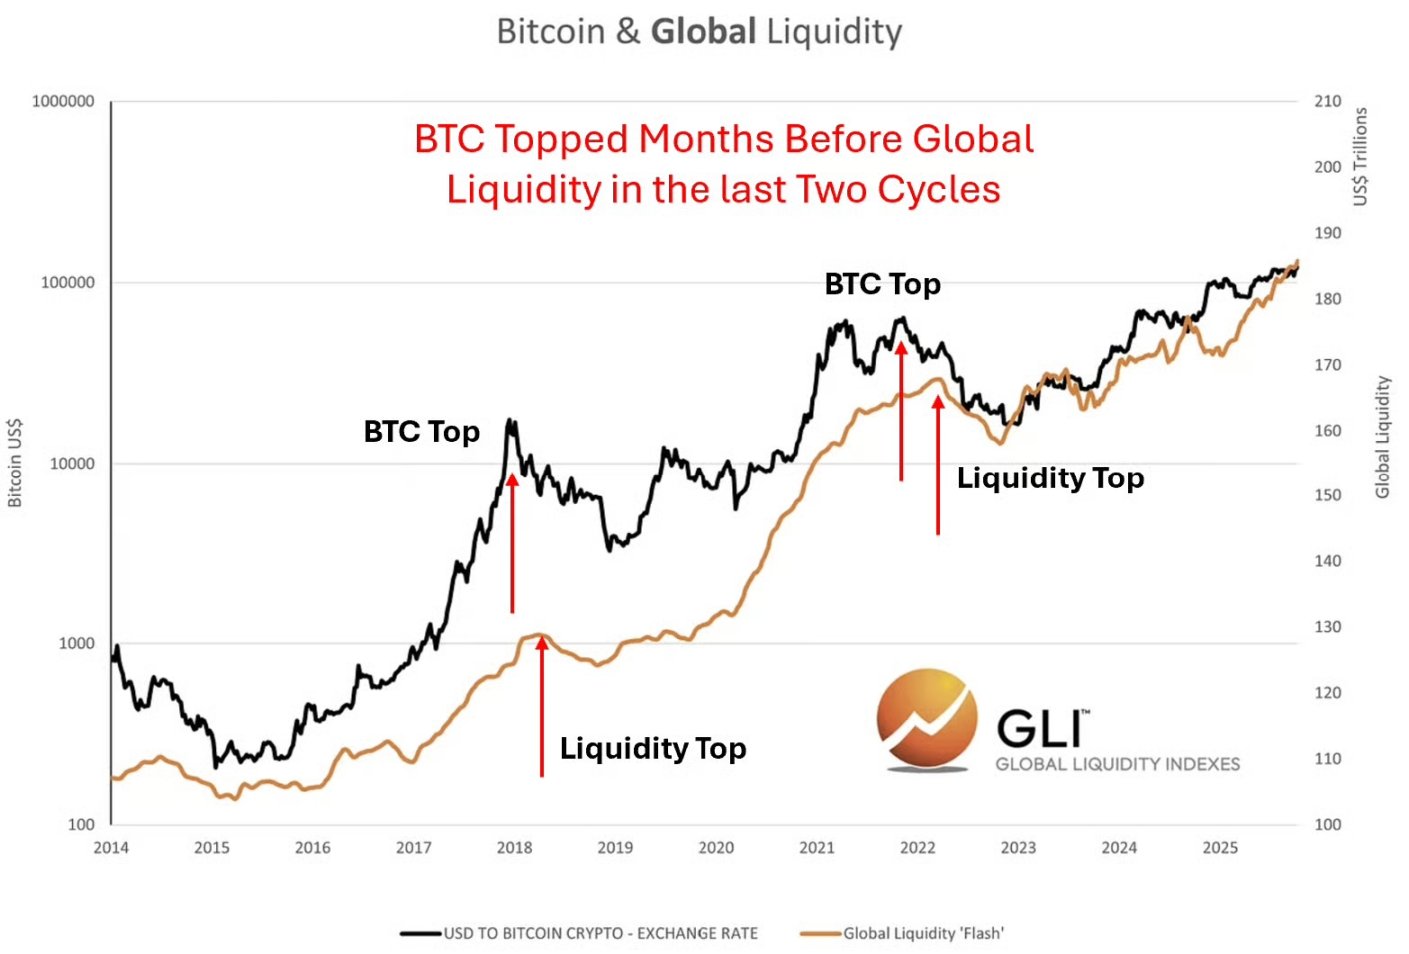
Fonte dos dados: Global Liquidity Indexes
Esse fenômeno contradiz a afirmação comum de que “o preço do Bitcoin fica para trás em relação à liquidez”.
Vamos fazer uma pausa e refletir: por que o Bitcoin ficaria para trás em relação às condições de liquidez?
Afinal, o mercado é prospectivo; além disso, o Bitcoin é negociado 24 horas por dia, 7 dias por semana, nos mercados globais. Diante da liquidez, uma variável-chave de preço reconhecida pelos participantes do mercado, por que ele ficaria para trás?
Na verdade, acreditamos que o Bitcoin está liderando a liquidez global, especialmente nos topos dos ciclos de mercado.
Por quê? Acreditamos que o mercado está antecipando a tendência de aperto de liquidez, conseguindo captar as mudanças que estão por vir.
Mas nos fundos de mercado (bear market), a situação é oposta: a liquidez global geralmente lidera o Bitcoin.
Por quê? Porque em bear markets, o mercado normalmente espera sinais claros das autoridades monetárias e fiscais antes de agir.
Vale ressaltar que ainda não comprovamos essa visão por meio de análise quantitativa, mas, ao analisar os gráficos, podemos sustentar esse julgamento.
Supondo que a liquidez global volte a se expandir após o Bitcoin atingir o topo, nossa principal tarefa é: identificar o catalisador que leva à queda da liquidez global.
No ciclo anterior, o catalisador foi a alta inflação e o Federal Reserve sendo forçado a aumentar rapidamente as taxas de juros. Isso explica o “posicionamento antecipado” do mercado em novembro de 2021, quando o aperto de liquidez foi impulsionado pela política monetária dos bancos centrais.
Qual pode ser o catalisador deste ciclo?
No ciclo atual, a pressão para o aperto de liquidez talvez não venha do Federal Reserve (o mercado espera cortes de juros em outubro e dezembro), mas sim da política fiscal.
Impacto fiscal esperado: aumento de tarifas e cortes nos gastos do BBB
Receita tarifária esperada: Supondo uma alíquota de tarifa de 13%, espera-se um aumento anual de US$ 380 bilhões em receita tarifária. O gráfico abaixo mostra o impacto das tarifas até o momento.
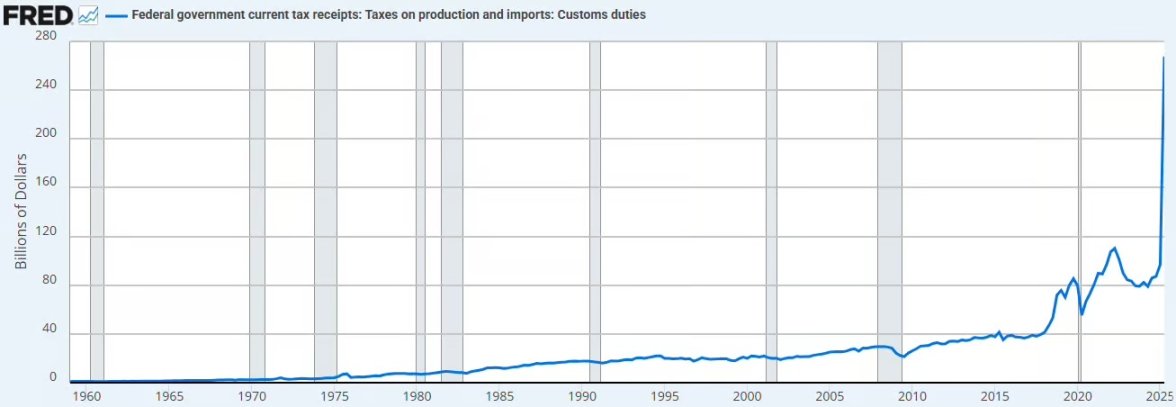
Fonte dos dados: Federal Reserve Economic Database
Isso fará com que a liquidez do setor privado seja drenada e retorne para as contas fiscais do setor público.
Acreditamos que, mesmo que essa medida não cause deflação, ela exercerá pressão deflacionária.
Cortes de gastos: O Escritório de Orçamento do Congresso dos EUA (CBO) estima que, nos próximos dez anos, haverá um corte de US$ 1,2 a 1,3 trilhão em gastos, incluindo reformas no Medicaid, cortes no orçamento do Programa de Assistência Nutricional Suplementar (SNAP), entre outros, o que equivale a cerca de US$ 125 bilhões em gastos cortados por ano.
Somando o aumento das tarifas e os cortes de gastos, haverá um aperto fiscal anual de US$ 505 bilhões, o que representa 1,7% do Produto Interno Bruto dos EUA.
No entanto, em 2026, os EUA implementarão políticas efetivas de redução de impostos para empresas, incluindo isenção de impostos sobre gorjetas, e adicionarão US$ 35 bilhões em gastos anuais para infraestrutura, defesa, hospitais rurais, NASA, entre outros setores.
Essas medidas podem compensar o aperto fiscal causado pelo aumento das tarifas e cortes de gastos, mas será que o efeito será suficiente?
Se o Bitcoin realmente liderar a liquidez no topo do ciclo, acreditamos que, no momento, ele está “se posicionando antecipadamente” para o impacto negativo do aperto fiscal sobre a liquidez.
Você pode ouvir frequentemente Besant mencionar em entrevistas: “Queremos estimular a economia por meio do setor privado.”
Concordamos com essa direção, mas o processo para atingir esse objetivo pode ser cheio de percalços. É por isso que o governo Trump insiste em cortes acentuados nas taxas de juros, com o objetivo de criar uma ponte para a transição para o novo modelo econômico.
Liquidez no setor bancário
Além das potenciais mudanças na política fiscal mencionadas acima, também observamos que a liquidez no setor bancário está se apertando.
O gráfico abaixo mostra que, durante o período de financiamento overnight, o desequilíbrio entre a liquidez entre os bancos dealers e os colaterais disponíveis está se agravando. Isso indica que o mercado monetário está enfrentando escassez de liquidez: os dealers estão com falta de caixa ou de colaterais.
Esse fenômeno está alinhado com os seguintes fatores:
- Aperto fiscal;
- Continuação do quantitative tightening pelo Federal Reserve;
- Reconstrução do saldo da conta geral do Tesouro.
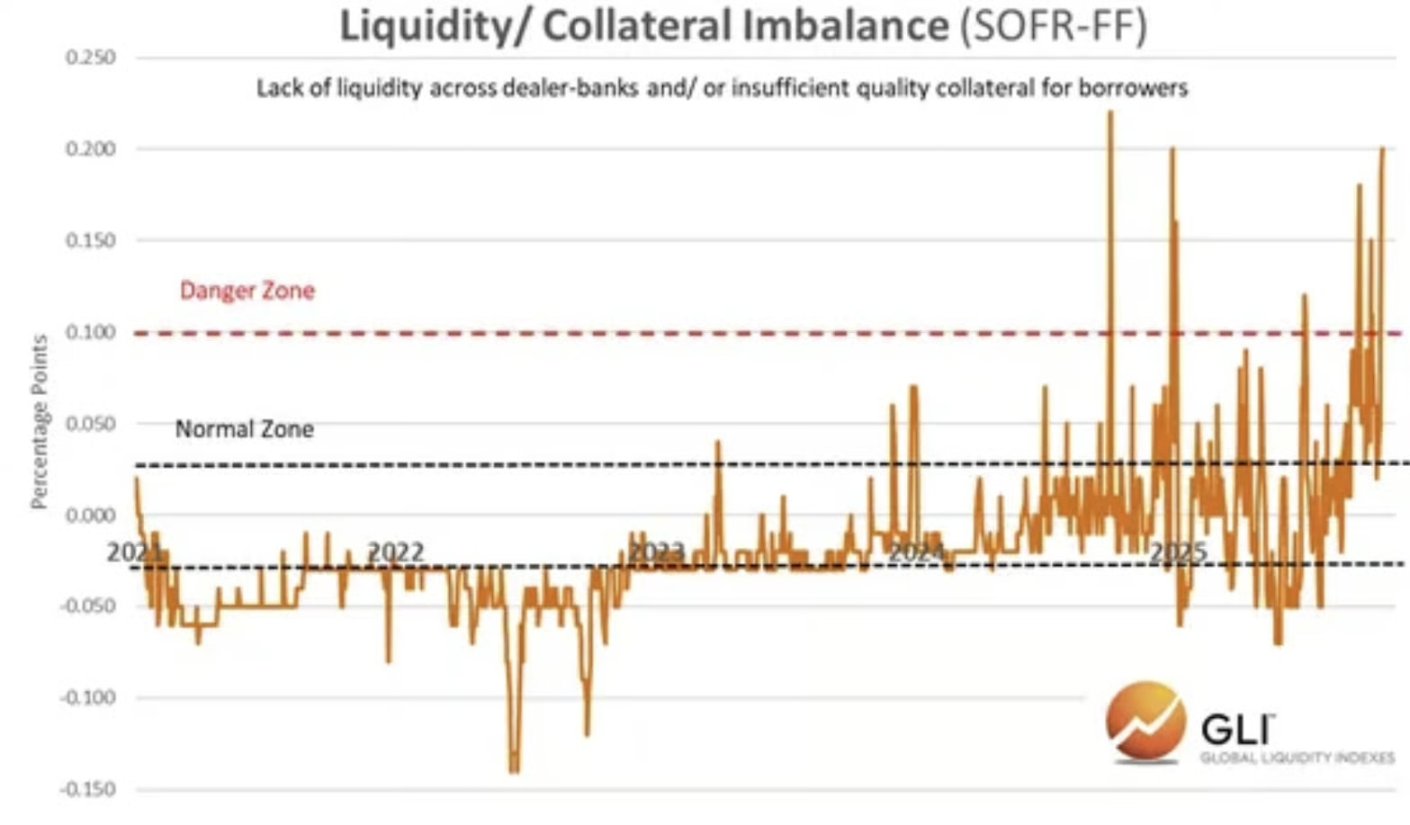
Fonte dos dados: Global Liquidity Indexes
Com esses fatores em jogo, as reservas bancárias estão se aproximando do nível de escassez definido pelo Federal Reserve.
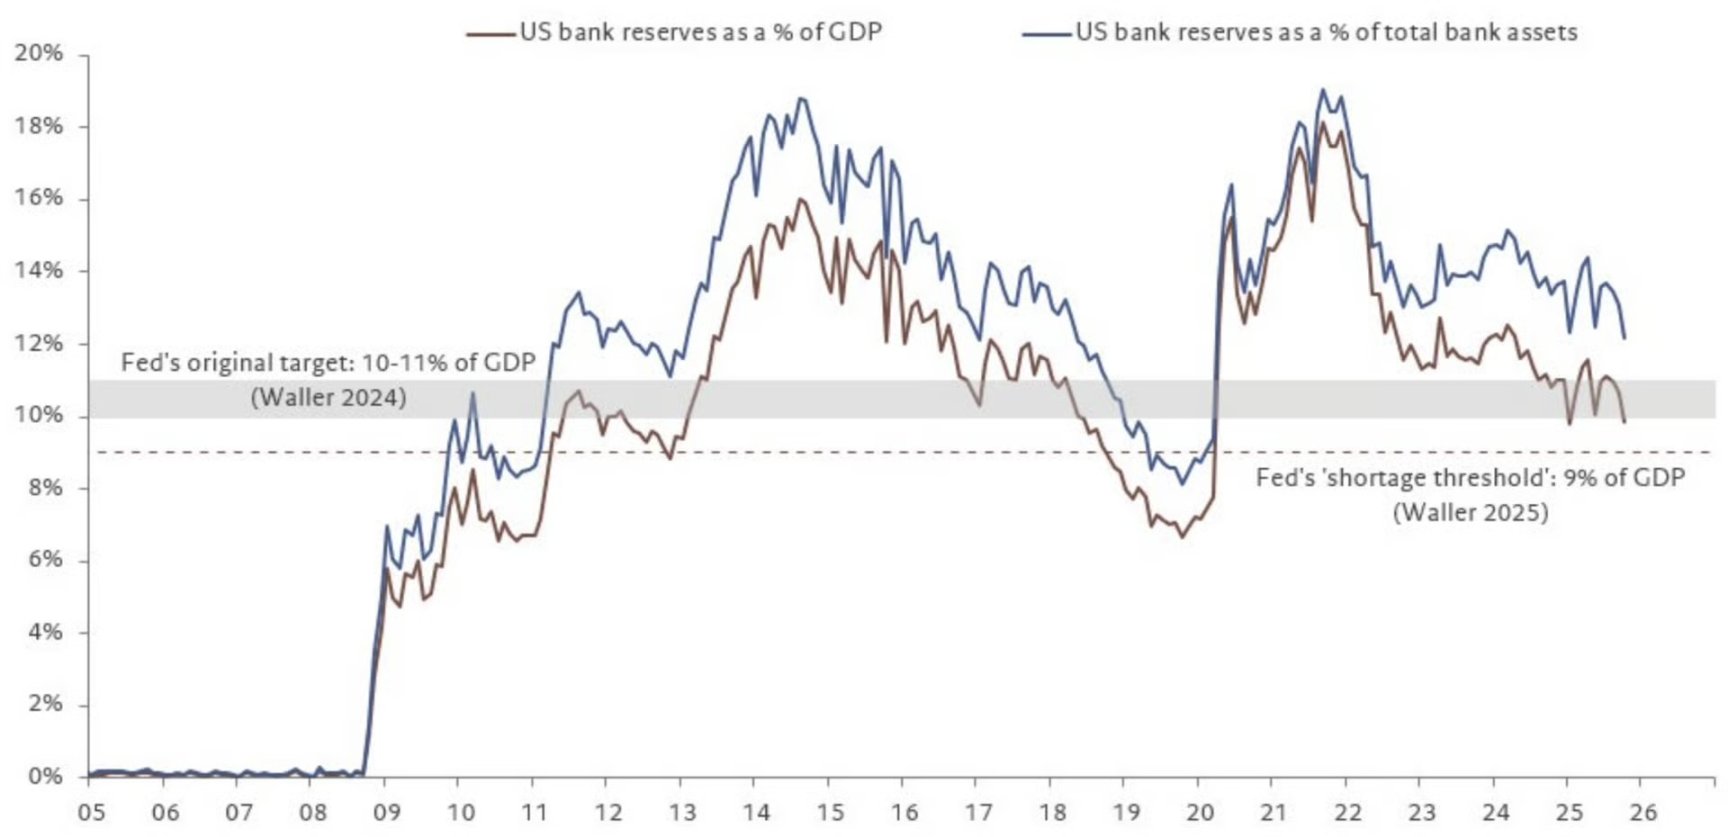
Fonte dos dados: @fwred
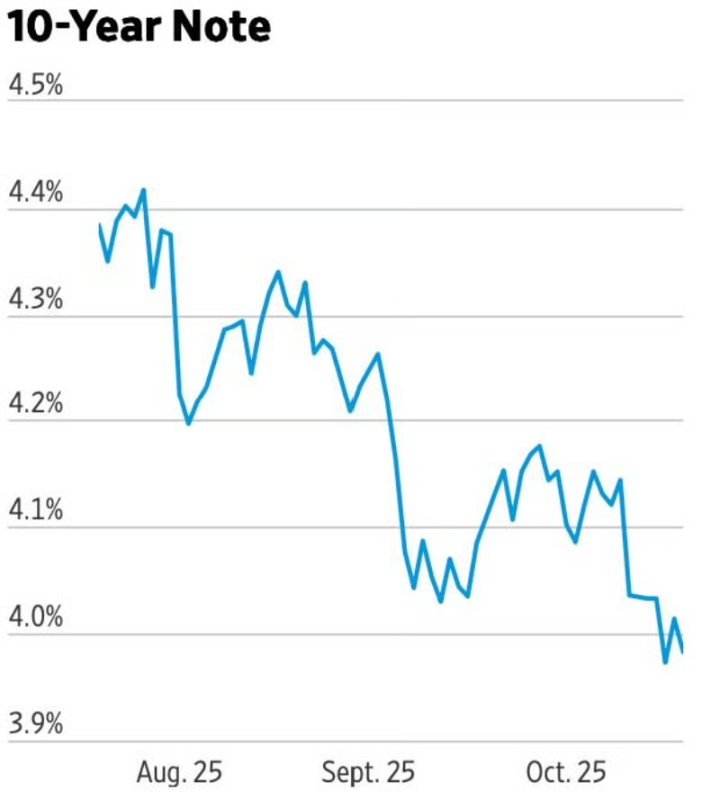
Em resumo, vários sinais indicam que problemas estão se formando, e o desempenho do mercado de títulos parece confirmar isso.
Resumo
Está claro que, nos topos dos dois ciclos anteriores, o Bitcoin liderou a liquidez global. No ciclo de 2021, o Bitcoin antecipou a tendência de alta inflação e aumento das taxas de juros; na época, o governo Biden estava promovendo a transição da economia para um modelo liderado pela política fiscal, que é justamente o principal fator que impulsiona a liquidez do Bitcoin neste ciclo.
E agora?
Estamos gradualmente saindo do modelo liderado pela política fiscal. Em nossa visão, durante esse processo de transição, os ativos de risco podem ser negativamente impactados.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
JPMorgan: A elevação das taxas de juros não é suficiente para encerrar a alta das ações americanas; taxas de longo prazo, questões fiscais e geopolíticas são os verdadeiros riscos.
O JPMorgan acredita que o aumento das taxas de juros não significa o fim da lógica de alta do mercado de ações dos EUA, pois os investimentos em capital em IA e os lucros das empresas ainda podem sustentar o mercado de ações. No entanto, o déficit fiscal, a oferta de títulos e os riscos geopolíticos continuarão a pressionar para cima as taxas de juros de longo prazo. O verdadeiro ponto de atenção é o rendimento dos títulos do Tesouro americano de 10 anos se aproximando rapidamente de 5,5% a 6%; nesse momento, as ações de crescimento com alta valorização poderão enfrentar uma pressão significativamente maior.
Solidigm, subsidiária da SK Hynix (SKHY.US), considera construir fábrica de NAND nos EUA, mas custos e resistência política persistem
Fontes revelaram que a Solidigm, subsidiária da SK hynix (SKHY.US), está considerando construir uma fábrica de chips de memória NAND nos Estados Unidos.
Banco Central do Japão aumenta juros, mas o iene inverte e cai! Comentários de Kazuo Ueda não são suficientemente agressivos; estrategistas alertam para possível continuidade da queda
Os estrategistas acreditam que as declarações do presidente do Banco Central do Japão, Kazuo Ueda, na coletiva de imprensa desapontaram os investidores que esperavam um discurso mais hawkish.
Goldman Sachs: O ritmo de alta do ouro foi desacelerado pelo Federal Reserve ao reduzir o aumento das taxas de juros, mas não altera a tendência de alta de longo prazo
O Goldman Sachs acredita que o aumento das taxas de juros apenas desacelera o ritmo de alta, mas não encerra o mercado altista. A previsão de valor justo do ouro para o final do ano é de US$ 4.650. O suporte mais importante vem da compra de ouro pelos bancos centrais — atualmente, a 91 toneladas por mês, mais de cinco vezes a média histórica, um movimento estrutural difícil de reverter. Além disso, a posição comprada em opções de alta está três vezes acima da média; o efeito de hedge das market makers pode amplificar mecanicamente a alta, fazendo com que o aumento real supere em muito a previsão base.
Preços de criptomoedas
Mais


