
Perspetiva dos resultados financeiros do terceiro trimestre da SK Hynix: Será que o aumento da produção de HBM4 e a alta nos preços do DRAM podem reverter a tendência de queda das ações?
 2026/10/26 05:29
🔥 Radar de Ações dos EUA já disponível! 3 principais temas do mercado de ações dos EUA + 6 ações selecionadas + 7 principais eventos no calendário, onde estão as oportunidades no mercado americano nesta semana? Clique no link para conferir os 22 direcionamentos de negociação em um gráfico→
1. Resumo dos Pontos de Investimento
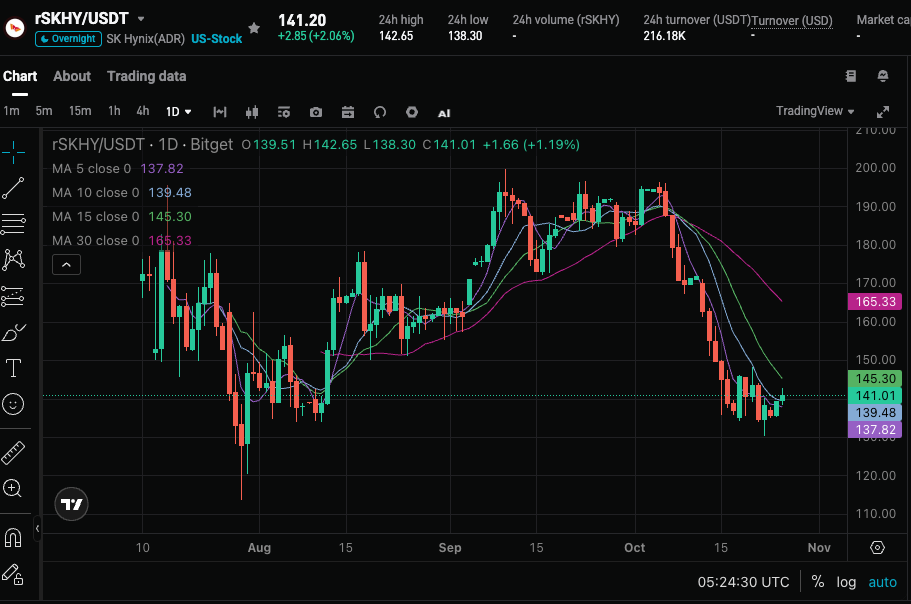
A SK Hynix (SKHY) divulgará os resultados do terceiro trimestre do ano fiscal de 2026 em 28 de outubro de 2026. O consenso do mercado estima uma receita de cerca de US$ 74,81 bilhões e um lucro por ação ajustado de US$ 6,25 (o lucro por ação GAAP é de US$ 6,12). O preço das ações recuou cerca de 28% desde a máxima histórica, e o mercado está muito atento ao ritmo de produção e volume de HBM4, ao aumento dos preços contratuais de DRAM e NAND, à capacidade de manutenção da alta margem operacional, e à orientação da administração para o quarto trimestre, além do potencial pagamento de dividendos especiais.
2. Quatro Principais Pontos de Atenção
Ponto 1: Progresso da Produção em Massa e Rendimento do HBM4
O HBM continua sendo o principal motor de crescimento. A empresa iniciou a produção em massa do HBM4 de 12 camadas no segundo trimestre e já está enviando para clientes estratégicos, com rendimento e qualidade próximos ao nível maduro do HBM3E, focando-se agora em aumentar a capacidade de forma constante. A administração já confirmou que o aumento das entregas de HBM4 no segundo semestre juntamente com o crescimento de envios de DRAM tradicional de 1c nanômetro irá impulsionar o crescimento em bits e melhorar o preço médio misto. O mercado observará o volume real de entregas e sua contribuição às margens; caso o aumento ocorra sem problemas, há potencial para uma revisão para cima dos lucros.
Ponto 2: Realização do Aumento dos Preços de DRAM e NAND
De acordo com dados da TrendForce, o preço contratual de DRAM para o terceiro trimestre de 2026 deve aumentar de 13% a 18% em relação ao trimestre anterior, enquanto o preço contratual do NAND Flash deve subir de 10% a 15%. Para o quarto trimestre, espera-se que o preço da DRAM avance cerca de 20% adicionalmente em relação ao trimestre anterior. No segundo trimestre, o preço médio misto da DRAM já subiu 30% em relação ao trimestre anterior, enquanto o preço médio do NAND saltou mais de 50%. A empresa prevê um crescimento de aproximadamente 10% nos envios de bits de DRAM no terceiro trimestre. Caso ocorra aumento tanto de preços quanto de volume, o desempenho de alta margem será fortalecido.
Ponto 3: Sustentabilidade da Alta Margem de Lucro e Impacto dos Acordos de Longo Prazo (LTA)
No segundo trimestre, a empresa registrou cerca de US$ 45,2 bilhões de lucro operacional sobre uma receita de aproximadamente US$ 54,55 bilhões, resultando em uma margem EBIT de 76,3% em moeda coreana, superando TSMC e Micron no mesmo período. A empresa mantém cerca de **50%** dos envios em acordos de longo prazo plurianuais, abrindo mão de parte da flexibilidade dos contratos à vista de curto prazo para garantir fluxo de caixa previsível, além de postergar parte das remessas de produtos de alto valor para o segundo semestre. O mercado observa se as margens altas serão mantidas com a ampliação do HBM4, bem como o impacto real dos LTAs na precificação.
Ponto 4: Orientação para o Quarto Trimestre, Dividendos Especiais e Potencial de Recuperação de Valuation
O mercado espera que a empresa possa trazer uma orientação forte para o quarto trimestre e discute a possibilidade de dividendos em dinheiro especiais (já houve discussões sobre retorno aos acionistas provenientes da venda de participação na Kioxia). Baseado no EPS previsto para o ano fiscal de 2027, o P/L avançado está ao redor de 4,37x, e alguns analistas consideram que o ciclo ainda não atingiu o topo, implicando que a avaliação está baixa. Se a orientação for otimista e houver retorno de capital, pode ser o ponto de inflexão para o sentimento do mercado.
3. Riscos e Oportunidades
Catalisadores de Alta:
- Volume de HBM4 e aumento de bits de DRAM acima do esperado, junto com realização no aumento do preço contratual, levando receita e lucro além do consenso.
- Administração eleva a previsão para o quarto trimestre ou anuncia dividendos especiais, confirmando a sustentabilidade da alta margem e disposição em retornar valor ao acionista.
- A demanda por armazenamento relacionado à inferência de IA (janela de contexto e cache KV) continua em expansão, mitigando preocupações sobre otimização de algoritmos.
Riscos de Baixa:
- Os resultados ficam apenas em linha ou ligeiramente abaixo das expectativas, ou aumentos de preço abaixo do previsto pela TrendForce, levando a preocupações sobre o pico do ciclo.
- Avanço técnico inesperado de concorrentes chineses (como Changxin Memory Technologies), ou fatores macroeconômicos que desaceleram os investimentos em IA, pressionando as avaliações.
- Mesmo resultados muito acima do esperado, a alta transparência nos preços pode limitar a reação das ações, levando até ao fenômeno “fato positivo já precificado”.
4. Recomendações de Estratégia de Negociação
Lógica de Compra: Se receitas e lucro superarem claramente o consenso, com validação do aumento de volume de HBM4 e dos preços, além da administração emitir orientações otimistas para o quarto trimestre e sinalizar retorno de capital, isso pode reforçar a confiança do mercado na liderança do setor de armazenamento em IA e impulsionar uma recuperação de valuation.
Riscos para Venda: Se dados centrais forem pouco expressivos, a transmissão de preços for mais fraca que o esperado ou a orientação for prudente, pode prolongar pressões de correção, principalmente devido ao caráter cíclico e alta volatilidade das ações de memória.
Dados-chave:
- Receita total e crescimento interanual/trimestral
- Volume de bits e variação de preço médio de DRAM/NAND
- Lucro operacional e margem EBIT
- Orientação para o quarto trimestre e visão do ano todo
- Observações relacionadas ao retorno de capital (dividendos especiais ou recompra)
Recomendação operacional: Caso os resultados superem as expectativas e as orientações sejam positivas, busque oportunidades de entrada após correções; se os dados forem neutros ou fracos, atente-se aos riscos de volatilidade de curto prazo e evite compras em níveis elevados. Ajuste posição e stop conforme seu nível de tolerância ao risco.
Aviso legal: O conteúdo acima é apenas para referência, não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Relatório: SK Hynix planeja oferecer retorno aos acionistas de 50 a 60 trilhões de won, atingindo recorde histórico
De acordo com o Seoul Economic Daily, a SK Hynix planeja anunciar, durante a divulgação dos resultados do terceiro trimestre em 28 de outubro, um plano adicional de retorno aos acionistas de 50 a 60 trilhões de won, principalmente na forma de dividendos especiais. Somando as recompras de ações já realizadas, o valor total de retorno aos acionistas neste ano chegará ao recorde de 90 a 100 trilhões de won.
O Reino Unido planeja emitir mais títulos de curto prazo na esperança de reduzir os rendimentos dos títulos britânicos; investidores também estão atentos ao orçamento de outono para ver se manterá a disciplina fiscal.
O Reino Unido está prestes a aumentar o uso de dívida de curto prazo. Essa mudança pode pressionar para baixo os rendimentos dos títulos do governo britânico e aliviar a situação fiscal pública cada vez mais pressionada do país. Ao mesmo tempo, ainda é preciso estar atento ao impacto potencial da reação do mercado ao orçamento de outono sobre o mercado de títulos britânicos.
Semana de balanços de tecnologia se aproxima, ações da SK Hynix sobem mais de 1% no pré-mercado dos EUA, Petrobras cai mais de 20%, preços do petróleo recuam, títulos do Tesouro dos EUA se fortalecem
Antes da abertura do mercado dos EUA, as ações da SK Hynix subiram mais de 1%. A empresa planeja distribuir um dividendo especial de 12,1 bilhões de dólares, utilizando os ganhos da venda de participação na Kioxia para recompensar os acionistas. As ações da Neocloud nos EUA recuaram antes da abertura do mercado, com a Nebius caindo 4,5%, CoreWeave caindo 4,4% e Iren caindo 4,1%. A Petrobras caiu mais de 20% no pré-mercado dos EUA, enquanto o Itaú Unibanco despencou mais de 27%. O petróleo Brent recuou de sua máxima de seis meses, com queda de 1,5%, sendo negociado a cerca de 114,95 dólares por barril.
Crypto prices
More


