
Najważniejsze punkty z raportu finansowego SK Hynix za III kwartał 2026: przychody po raz pierwszy przekroczyły 100 bilionów wonów, zysk operacyjny wzrósł rok do roku o 632%, ustanawiając rekord; ogłoszono epicką wypłatę dla akcjonariuszy w wysokości około 100 bilionów wonów.
 2026/10/28 06:19
🔥 Radar na gorące tematy akcji amerykańskich już dostępny! 3 główne trendy na rynku akcji USA + 6 wyselekcjonowanych spółek + 7 kluczowych wydarzeń w kalendarzu – gdzie leżą szanse na tym tygodniu? Kliknij link, aby zobaczyć wszystkie 22 kierunki inwestycyjne na jednej grafice→
Główne wnioski
SK hynix (SK hynix) zaprezentował rekordowe wyniki za trzeci kwartał 2026 roku (3Q26): przychody po raz pierwszy przekroczyły 100 bilionów KRW, zysk operacyjny wzrósł rok do roku około siedmiokrotnie osiągając historyczne maksimum, a marża operacyjna wyniosła bardzo wysokie 80%, głównie dzięki napędzanemu przez AI popytowi na HBM i serwerowe rozwiązania pamięciowe oraz wsparciu przez wzrost cen produktów. Jednak zysk netto był znacznie niższy od oczekiwań, głównie przez straty kursowe i inne czynniki pozabiznesowe. Firma w tym samym czasie ogłosiła duży program zwrotu dla akcjonariuszy o łącznej wartości około 100 bilionów KRW (ok. 75 mld USD) na rok fiskalny 2026. Rynek pozytywnie przyjął zarówno wyniki, jak i plany zwrotu kapitału, co przełożyło się na znaczący wzrost cen akcji. Spółka jest optymistycznie nastawiona do perspektyw długoterminowych dostaw i popytu, wskazując, że niedobory będą się utrzymywać aż do 2030 roku, a możliwości produkcji DRAM/HBM są zasadniczo wyprzedane do 2029 roku.
Szczegółowa analiza
1. Wyniki ogólne przychodów i zysków
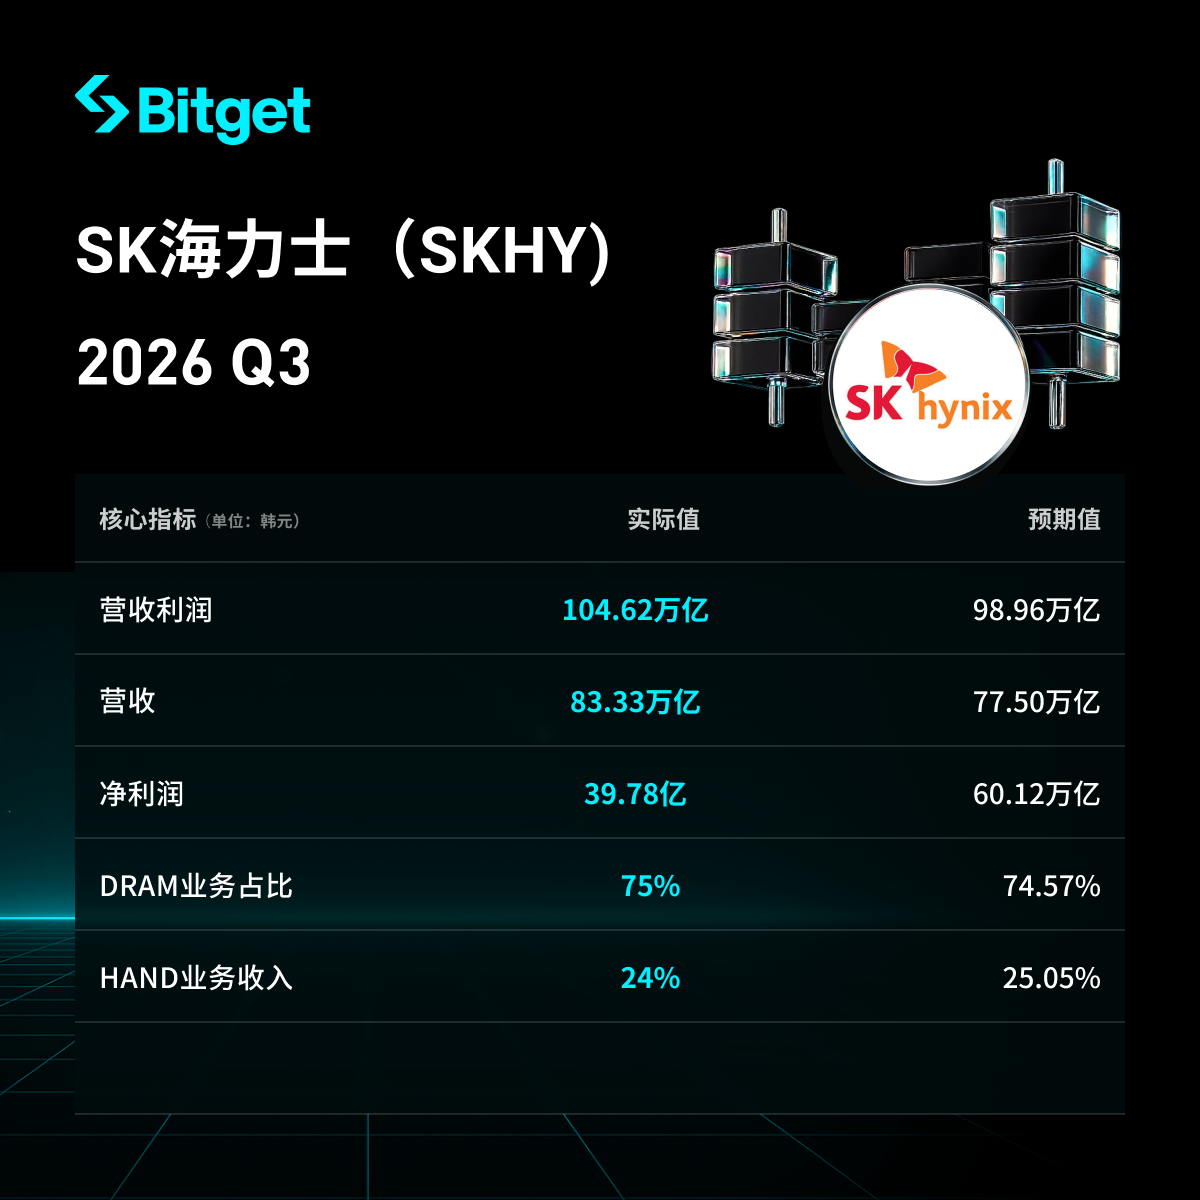
- Przychody: 104,6155 bilionów KRW, wzrost kw./kw. o 32% (Q2: 79,3187 bilionów KRW), wzrost r./r. o 328% (Q3 2025: 24,4489 bilionów KRW), po raz pierwszy w historii kwartalne przychody przekroczyły 100 bilionów KRW. Wynik wyższy od oczekiwań rynkowych (wg Futu ok. 97,34 bilionów KRW, przewyższenie ok. 7%; inne konsensusy jak FnGuide: ok. 98,23 bilionów KRW).
- Zysk operacyjny: 83,3338 bilionów KRW, wzrost kw./kw. o 38% (Q2: 60,5426 bilionów KRW), wzrost r./r. o 632% (Q3 2025: 11,3834 bilionów KRW), rekordowy wynik. Przewyższa oczekiwania rynkowe (Futu: ok. 76,27 bilionów KRW, przewyższenie ok. 9%; LSEG SmartEstimate: ok. 76,7 bilionów KRW). Marża operacyjna ok. 80% (wzrost kw./kw. o 3-4 pkt proc., wzrost z ok. 47% rok wcześniej).
- Zysk netto: 39,7756 bilionów KRW, wzrost r./r. o 216% (Q3 2025: 12,5975 bilionów KRW), spadek kw./kw. o 58% (Q2: 93,9226 bilionów KRW), marża netto 38%. Wyraźnie poniżej oczekiwań rynkowych (Futu: ok. 60,73 bilionów KRW, różnica ok. 35%).
- Pozostałe: środków pieniężnych i ich ekwiwalentów na koniec okresu 114,5 bilionów KRW (wzrost kw./kw. o 26,5 bilionów KRW), zobowiązania kredytowe 15,8 bilionów KRW (spadek kw./kw. o 2,8 bilionów KRW), netto środków pieniężnych 98,7 bilionów KRW. W trzecim kwartale odnotowano straty walutowe w wysokości ok. 11,6-11,63 bilionów KRW (spadek kursu USD/KRW o ok. 12%, aprecjacja KRW), a także spadek wartości inwestycji i innych pozycji pozabiznesowych (łączna strata pozabiznesowa ok. 32,6 bilionów KRW). Przez sześć kolejnych kwartałów spółka osiąga rekordowe przychody i zyski operacyjne.
2. Wyniki DRAM i HBM (kluczowy biznes AI storage)
- Wyniki DRAM napędzane znaczącym wzrostem sprzedaży serwerowego DDR5 oraz początkiem masowej dostawy HBM4.
- Dostawy HBM4 oficjalnie wystartowały – od Q4 spodziewana jest rola głównego produktu, którego wielkość dostaw i przychody przekroczą HBM3E. Firma planuje do końca roku zwiększyć produkcję HBM4 w fabryce M15X do maksimum.
- Średnia cena DRAM wzrosła kw./kw. o ok. 20%.
- Spółka deklaruje, że moce produkcyjne DRAM i HBM zostały wyprzedane zasadniczo do 2029 roku (na kolejne trzy lata). Popyt na HBM dwukrotnie przewyższa możliwości dostaw. Długoterminowe umowy (LTA) podpisane z 14 głównymi klientami (w tym globalnymi dostawcami chmury), obejmują ponad 50% zaplanowanych zdolności na lata 2027-2028; standardowa długość umowy to 5 lat z mechanizmem korekty cen do warunków rynkowych.
3. Pozostałe segmenty biznesowe (NAND)
- W segmencie NAND zwiększyła się sprzedaż 321-warstwowych dysków eSSD do zastosowań korporacyjnych, a produkty o wysokiej wartości dodanej dla data center odnotowały całościowy wzrost.
- Średnia cena NAND wzrosła kw./kw. o ok. 20% (środek zakresu).
- W Q4 udział procesu 321-warstwowego ma przekroczyć połowę krajowych mocy produkcyjnych, by zwiększyć podaż wysokowydajnych, dużych eSSD. W średnim i długim terminie NAND zostanie rozwinięty jako kluczowe rozwiązanie AI oparte na HBF i optymalizacji systemowej.
4. Program zwrotu dla akcjonariuszy i plany nakładów inwestycyjnych
- Program zwrotu kapitału na 2026 rok sięgnie ok. 100 bilionów KRW: co najmniej 30 bilionów KRW w dywidendzie gotówkowej + co najmniej 60 bilionów KRW w skupie i umorzeniu akcji (w tym 40 bilionów KRW już ogłoszonego w sierpniu – zakończonego w zeszłym tygodniu i przeznaczonego do umorzenia). Spółka zobowiązuje się oddać w formie zwrotu co najmniej 50% wolnych środków pieniężnych.
- W samym trzecim kwartale: 14 bilionów KRW w dywidendzie gotówkowej (20 000 KRW/akcję – połowa odzwierciedla poprawę wyników kwartalnych, połowa to specjalna dywidenda z zysku inwestycji w Kioxia); nowy skup akcji o wartości 20 bilionów KRW (z czego ok. 10 bilionów KRW zostanie umorzonych jako zwrot akcjonariuszom, a ok. 10 bilionów KRW przeznaczono na wynagrodzenia dla pracowników – nie wliczane do całkowitego zwrotu kapitału). Większość zysku z inwestycji w Kioxia zostanie zwrócona akcjonariuszom w formie specjalnych dywidend.
- Wydatki kapitałowe: w przyszłym roku inwestycje wzrosną znacząco (pełnoskalowa eksploatacja obiektu w Yongin i infrastruktur krajowej/zagranicznej), jednak ich skala i termin będą elastycznie dostosowywane do popytu klientów, konkurencyjności produktów, rentowności i efektywności inwestycji. Spółka podkreśla konieczność przyspieszenia rozbudowy, by utrzymać dynamikę wzrostu. Uprzednio z powodu sprzeciwu akcjonariuszy i kontroli regulatorów wstrzymano plany wprowadzenia Solidigm na giełdę w USA.
5. Perspektywy na przyszłość i prognozy popytu
- Niedobory chipów pamięci potrwają do 2030 roku (ze względu na złożoność zaawansowanych procesów technologicznych oraz długie cykle budowy nowych mocy produkcyjnych), a struktura niedopasowania podaży do popytu pozostanie. Zysk kwartalny jeszcze nie osiągnął szczytu, a trend wzrostowy co najmniej do 2027 roku się nie odwróci.
- Szacuje się, że popyt na rynku DRAM w 2027 roku wzrośnie o ok. 20% (środek zakresu), natomiast wzrost zapotrzebowania na NAND będzie wynosił kilkadziesiąt procent rocznie. Rynek infrastruktury data center dla AI stabilnie rośnie, w krótkiej perspektywie napędzany przez AI dla firm i użytkowników indywidualnych, w dłuższej przez AI fizyczną (autonomiczne pojazdy, roboty itd.).
- HBM4 stanie się produktem głównym w Q4. Wraz ze wzrostem cen pamięci i pogłębianiem niedoborów przewiduje się spadki dostaw PC i smartfonów. Spółka jest pewna swojej długoterminowej rentowności i będzie nadal przyspieszać ekspansję produkcji i wzmacnianie konkurencyjności oferty produktowej.
6. Tło rynkowe i obawy inwestorów
- Kluczowa sprzeczność: supercykl AI napędza silny popyt i ceny na HBM oraz pamięci wysokiej wartości dodanej, ale różnica między zyskiem operacyjnym a netto jest ogromna, głównie przez straty kursowe, rozliczenia podatkowe/inwestycyjne związane z Kioxia, jednorazowe zdarzenia pozabiznesowe i wpływ księgowy dużych programów zwrotu kapitału. Inwestorzy powinni rozróżniać jakość operacyjną od wyników netto.
- Reakcja rynku: wyższe od oczekiwań wyniki i epicki zwrot spowodowały, że cena akcji wzrosła w szczytowym momencie o ok. 9,4% (lub ponad 8%), bijąc indeks KOSPI (wzrost danego dnia o ok. 6%). Po Q2 kurs był pod presją, ale tym razem uspokojono część obaw o szczyt cyklu koniunkturalnego.
- Obawy inwestorów: trwałość niedoborów, konkurencja w segmencie HBM (Samsung itd.), trwałość zwrotów kapitałowych, wpływ wahań kursowych na jakość zysków oraz możliwe spadki popytu na tradycyjne urządzenia (PC/smartfony) przez wzrost cen. Analitycy uważają, że ostatnie świetne wyniki spółek z łańcucha AI nie zawsze wywołują euforię z poprzednich okresów, jednak długoterminowe umowy z klientami i wyprzedane moce produkcyjne dają dużą przewidywalność.
Zastrzeżenie: Treść tego artykułu służy wyłącznie celom informacyjnym i nie stanowi porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Nawet sojusznicy już nie kupują! Kraje proamerykańskie zmniejszyły zakupy amerykańskich obligacji o 60% w ciągu pierwszych ośmiu miesięcy; Japonia odnotowała spadek o 99%, a Korea Południowa rekordową sprzedaż netto.
Obecnie nawet najbliżsi partnerzy Waszyngtonu nie kupują już amerykańskiego deficytu w sposób stabilny.
Ceny krypto
Więcej


