
Najważniejsze punkty raportu finansowego SpaceX za III kwartał 2026 roku: przychody wzrosły rok do roku o 161% do 14,58 mld dolarów, przychody z segmentu superinteligencji (SI) wzrosły o 830% do 7,56 mld dolarów i po raz pierwszy przekroczyły Starlink, stając się największym źródłem dochodu, a zysk netto osiągnął 4,4 mld dolarów, przełamując stratę.
 2026/10/21 03:04
🔥 Radar najgorętszych akcji USA już dostępny! 3 główne trendy amerykańskich akcji + 6 wyselekcjonowanych spółek + 7 kluczowych wydarzeń w kalendarzu – gdzie szukać szans na amerykańskim rynku akcji w tym tygodniu? Kliknij tutaj i zobacz 22 potencjalne kierunki inwestycyjne na jednym obrazku→
Kluczowe wnioski
SpaceX (SPCX) opublikował 20 października 2026 r. wyniki za trzeci kwartał 2026 r. kończący się 30 września: przychody wyniosły 14,58 mld USD, co oznacza wzrost rok do roku o 161% i znaczne przekroczenie konsensusu rynkowego (ok. 12,7-12,9 mld USD); zysk netto wg GAAP 4,4 mld USD, co stanowi odwrócenie straty 1,1 mld USD za analogiczny okres w poprzednim roku; skorygowana EBITDA 8,8 mld USD (wzrost rok do roku o +306%). Działalność związana z Super Inteligencją (Super Intelligence, wcześniej AI) stała się największym atutem - przychody wzrosły o 830% do 7,56 mld USD, po raz pierwszy wyprzedzając segment Connectivity (Starlink) jako główne źródło przychodów firmy (ok. 52% udziału). Wyniki napędzane były głównie przez umowy najmu mocy obliczeniowej w chmurze, przejęcie Cursor oraz produkty z serii Grok, co doprowadziło do wzrostu kursu akcji po sesji.
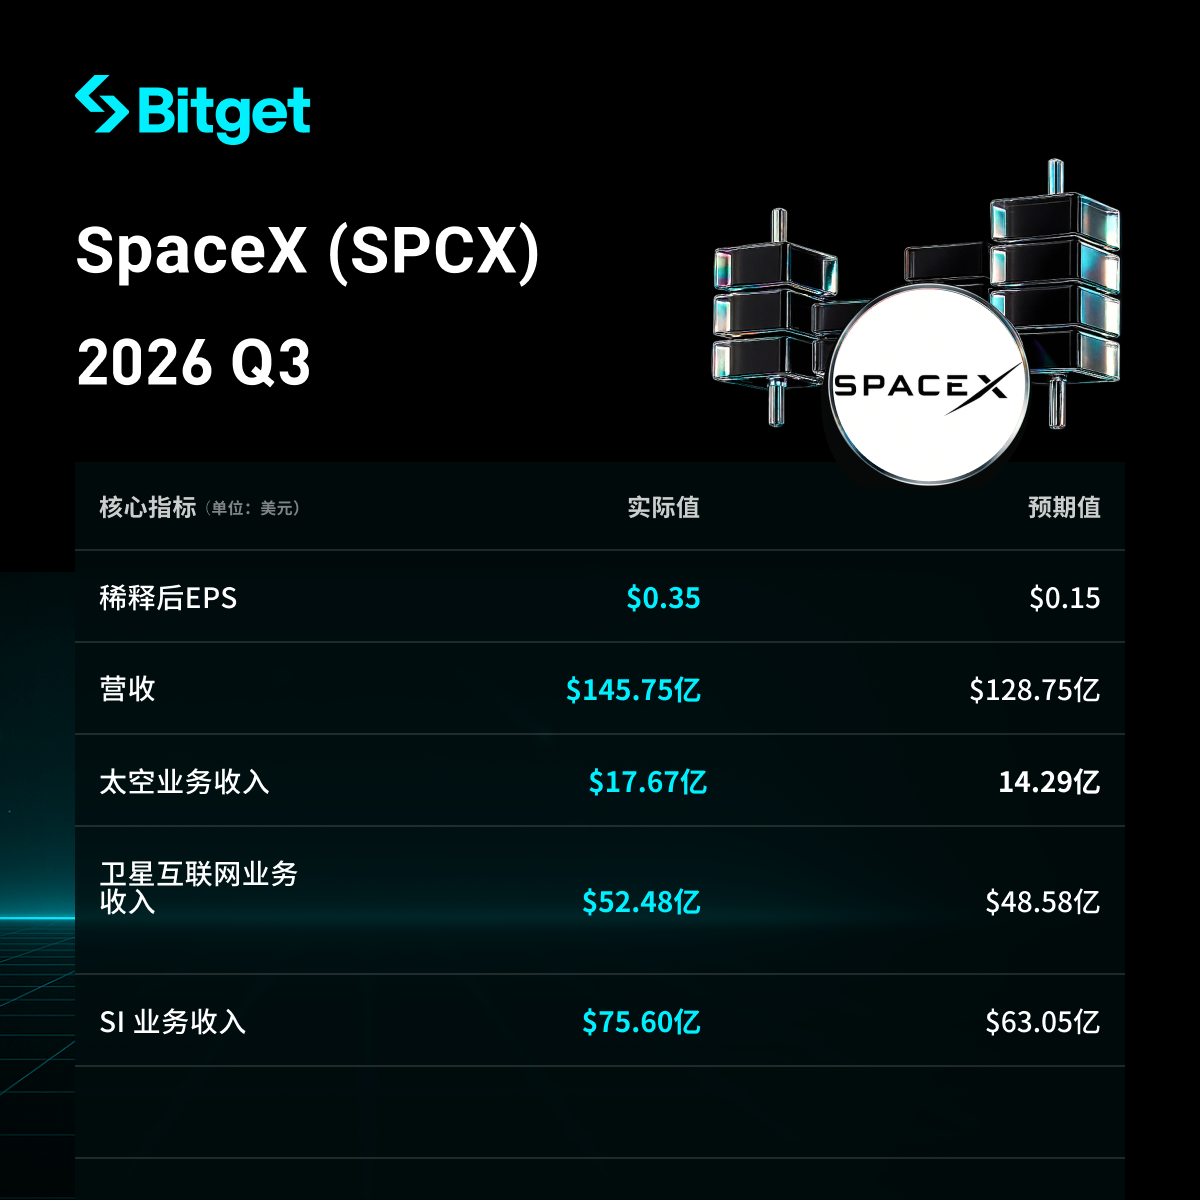
Szczegółowa analiza
- Ogólne wyniki przychodów i zysku
- Przychody za kwartał: 14,58 mld USD, wzrost o +161% rok do roku (rok wcześniej ok. 5,6 mld USD), znacząco powyżej prognoz analityków ok. 12,72-12,9 mld USD.
- Zysk netto wg GAAP: 4,4 mld USD (rok wcześniej strata netto 1,1 mld USD), poprawa o 5,5 mld USD.
- Dochód operacyjny: 2,8 mld USD.
- Skorygowana EBITDA: 8,8 mld USD, +306% rok do roku.
- Skorygowany EPS: ok. 0,35 USD (lub 45 centów), znacznie powyżej konsensusu rynkowego (ok. 0,13-0,16 USD).
- Za trzy pierwsze kwartały: skumulowana strata netto nadal ok. 413 mln USD, ale Q3 przyniósł istotną poprawę.
- Wyniki Super Intelligence (SI, dawniej AI)
- Przychody: 7,56 mld USD, rok do roku +830% (rok wcześniej 813 mln USD), przy silnym wzroście względem Q2 (2,561 mld USD), po raz pierwszy zostając największym segmentem biznesowym (ok. 51,9% przychodu ogółem).
- Dochód operacyjny: 431 mln USD (w tym ok. 1,2 mld USD kosztów wynagrodzeń w akcjach powiązanych z przejęciem Cursor; po wyłączeniu tego elementu, wynik wyższy).
- Skorygowana EBITDA: ok. 5 mld USD.
- Kluczowe czynniki wzrostu:
- Nowe umowy na usługi chmurowe aktywowane, wynajem mocy m.in. na rzecz Anthropic, Google, Reflection AI i innych klientów (główne źródło przychodów).
- 14 sierpnia zakończono przejęcie Cursor (platforma programowania AI), implikowana wycena kapitałowa ok. 60 mld USD, przychód w Q3: 608 mln USD.
- Rośnie wykorzystanie modelu Grok i osobistego agenta Grok Bot (gwałtowny przyrost płacących użytkowników Grok Bot).
- Skala mocy obliczeniowej: na koniec kwartału moc nominalna (nameplate compute) wyniosła 1,7 GW (rok temu 0,6 GW, na koniec Q2: 1,4 GW), głównie dzięki rozbudowie centrum danych Colossus II.
- Przychody z rozwiązań SI i infrastruktury ok. 7 mld USD, przychody z reklam ok. 538 mln USD.
- Wyniki innych segmentów działalności
-
Connectivity (Starlink): Przychody 5,25 mld USD, wzrost o +69% rok do roku; dochód operacyjny ok. 2,37-2,4 mld USD, +99% rok do roku.
- Liczba subskrybentów indywidualnych Starlink: 13,6 mln (wzrost kwartał do kwartału o 1,6 mln, rok do roku ok. +89%), ARPU konsumenckie ok. 69 USD.
- Silny wzrost biznesu korporacyjnego i dla rządów, ponad 3 800 samolotów zainstalowało Starlink.
-
Space (rakiety/starty): Przychody 1,77 mld USD, wzrost o +6% rok do roku; strata operacyjna 7 mln USD.
- Zrealizowano wiele startów, w tym pierwsza dochodowa misja Starship (wystrzelenie 26 satelitów Starlink V3 o pojemności downlink ok. 10 razy większej od Falcon 9).
-
Porównanie segmentów (przychody Q3 2026, jednostka: mln USD):
Segment biznesowy Przychody Q3 2026 Wzrost rok do roku UdziałSuper Intelligence (SI) 7 560 +830% ~52% Connectivity (Starlink) 5 248 +69% ~36% Space 1 767 +6% ~12% Razem 14 575 +161% 100%
-
- Plany wydatków inwestycyjnych
- Całkowite nakłady inwestycyjne w Q3: 19,6 mld USD, z czego SI ok. 16,4 mld USD (ok. 84%), głównie na rozbudowę infrastruktury AI (rozszerzenie obiektów Colossus).
- Skumulowane CapEx za trzy kwartały ok. 48,1 mld USD, z czego na AI ok. 40 mld USD.
- Perspektywa: wydatki inwestycyjne w Q4 prognozowane na poziomie 35-40 mld USD (dalsze przyspieszenie wdrożeń mocy obliczeniowej).
- Cel w zakresie mocy obliczeniowej: do końca roku osiągnąć 2,5-3 GW; w 2027 planowany wzrost o co najmniej 10 GW (docelowa skala ok. 13 GW lub więcej, możliwy poziom nawet 20 GW), a także plany na dodatkowe 20 GW infrastruktury energetycznej i chłodzenia.
- Kierownictwo podkreśla, że nowo uruchamiana moc obliczeniowa przy obecnych stawkach (nieco powyżej 30-50 USD/W) zwraca się w mniej niż rok, w niektórych przypadkach nawet w 6 miesięcy.
- W porównaniu z innymi głównymi graczami chmurowymi i computingiem: SpaceX szybko staje się kluczowym graczem „neocloud”, a przychody z wynajmu mocy rosną dynamicznie – główni klienci to m.in. Anthropic, Google.
- Wytyczne dotyczące przyszłych wyników
- Prognoza przychodów ogółem na Q1 2027: 33-37 mld USD (znacznie powyżej wcześniejszego konsensusu rynkowego ok. 22,2 mld USD).
- Cel na koniec 2026 r. dla ARR (roczna wartość powtarzalnego przychodu): 100 mld USD (firma utrzymuje poprzednią prognozę).
- Prezes Elon Musk prognozuje, że do końca 2027 r. roczny powtarzalny przychód (ARR) spółki może osiągnąć 500-1000 mld USD.
- Inne: backlog zamówień ok. 63 mld USD, z czego ok. 42 mld USD przewidziane jest do rozpoznania w przychodach w ciągu najbliższych 12 miesięcy.
- Tło rynkowe i obawy inwestorów
- Kluczowa kwestia: spółka błyskawicznie transformuje się z tradycyjnej firmy rakietowo-satelitarnej w lidera infrastruktury AI nastawionej na Super Intelligence i najem mocy obliczeniowej, co pozwoliło SI prześcignąć Starlink jako największe źródło przychodów. Jednak wysokie wydatki (w Q4 mogą się podwoić) stanowią wyzwanie dla przepływów gotówkowych i trwałości zysków.
- Wyzwania rynkowe: własne modele Grok muszą konkurować z OpenAI, Anthropic, Google; popyt na moc jest bardzo wysoki (management twierdzi, że hyperscalerzy „ciągle wynajmują”), ale efektywność wdrożeń na dużą skalę i czas zwrotu muszą zostać zweryfikowane.
- Reakcje inwestorów: wyniki znacznie powyżej oczekiwań, zwłaszcza przychody SI i prognozy na Q1 2027 są silne; po sesji akcje rosły (różne źródła: wzrost o 2%-7%+), rynek skupia się na tempie wdrożeń, wycenach oraz potencjalnej synergii/połączeniu z Teslą.
- Inne: finalizacja integracji Cursor; ciągła ekspansja Starlink; pierwsze dochodowe misje Starship.
Zastrzeżenie: Treść artykułu ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej. Wszystkie dane pochodzą z publicznych raportów i podsumowań spółki – ostateczne dane znajdują się w oficjalnych dokumentach.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Nie tylko plotki! SpaceX (SPCX.US) i Tesla (TSLA.US) rozpoczęły rozmowy o fuzji – Musk stawia na super synergię AI
Musk stwierdził, że SpaceX i Tesla utworzyły już specjalne komisje do omówienia kwestii fuzji. Jego odpowiedź na temat „fuzja to dobry pomysł” publicznie poparła ten koncept, który może doprowadzić do powstania jednego z najbardziej wartościowych przedsiębiorstw na świecie.

Ken Griffin szczegółowo wyjaśnia „spadek AI”: moc obliczeniowa podobna do lotnictwa, trzy główne pułapki – „marginalne wyceny”, „okres amortyzacji” i „budżet przedsiębiorstw”
Założyciel Citadel, Ken Griffin, uważa, że inwestycje w moc obliczeniową AI mają trzy potencjalne pułapki: GPU są podobne do linii lotniczych – jeśli podaż przewyższy popyt, cena marginalna gwałtownie spadnie; wysoka premia za wynajem starszych GPU może nie potrwać długo, a modele amortyzacji inwestorów na 7-9 lat będą musiały zostać przeszacowane; wydatki przedsiębiorstw na AI przeszły od fazy prób i błędów do precyzyjnego kalkulowania zwrotu z inwestycji i oszczędzania, co stoi w sprzeczności z ogromnymi inwestycjami kapitałowymi gigantów branżowych.

Ankieta Reuters: Bank Japonii prawdopodobnie podniesie stopy procentowe w grudniu do 1,50%, utrzymując kwartalny rytm podwyżek
Sondaż Reuters wykazał, że większość ekonomistów spodziewa się, iż Bank Japonii podniesie stopy procentowe w grudniu do poziomu 1,50%. Będzie to kontynuacja szybkiego kwartalnego tempa podwyżek w obecnym cyklu zacieśniania, po podwyżkach w czerwcu i wrześniu. Na początku tego cyklu Bank Japonii podnosił stopy tylko raz w roku.
Ceny krypto
Więcej


