
JPMorgan: Siedmiu gigantów technologicznych na rynku amerykańskim „zabija wyceny” – to już niemal koniec, lecz trudno będzie wrócić do „jedynie dominującej pozycji”

Po kilku miesiącach kompresji wycen w sektorze technologii na rynku amerykańskim, JPMorgan uważa, że najtrudniejszy etap może być już za nami, jednak era "dominacji technologii" nie powtórzy się.
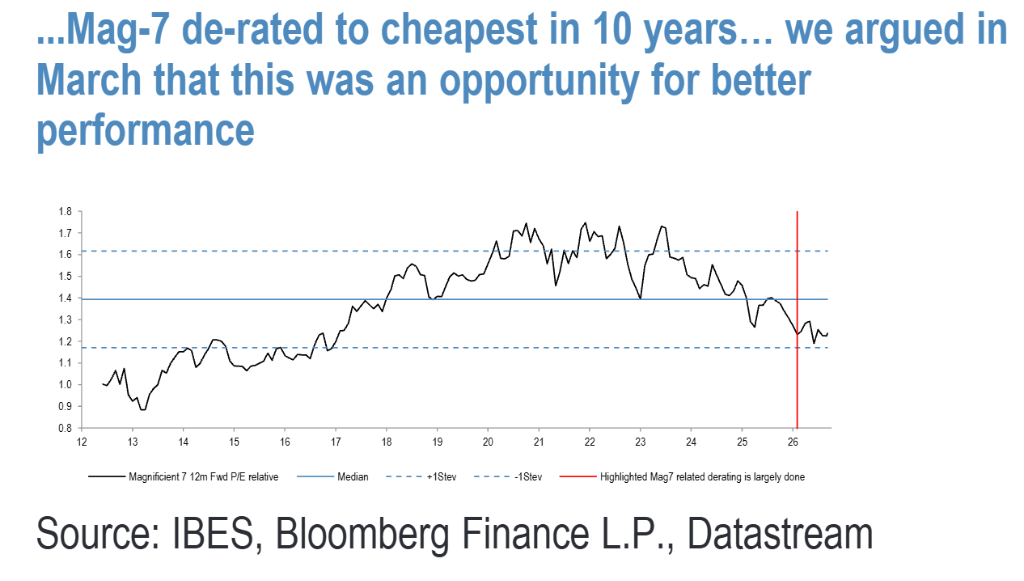
Według Chasing Wind Trading Desk, strateg JPMorgan Mislav Matejka wskazał w raporcie opublikowanym 28 września, że wyceny dużych spółek technologicznych reprezentowanych przez "Mag-7" są na najniższym poziomie od 10 lat, premia wskaźnika P/E dla Hyperscalers względem S&P 500 również została skompresowana do poziomu ponad jednego odchylenia standardowego, a proces obniżania wycen w dużej mierze zbliża się do końca. Raport utrzymuje jednocześnie nadwagę dla półprzewodników i zaleca ponowne ustawienie transakcji par: "kup półprzewodniki, sprzedaj oprogramowanie".
Jednak JPMorgan wyraźnie zaznacza, że sektor technologii raczej nie powróci do wcześniejszej, wyjątkowej dominacji. Według banku, cykl wydatków kapitałowych na AI będzie się utrzymywał, dynamika zysków pozostaje solidna, a ścieżka monetyzacji staje się coraz wyraźniejsza – te czynniki wspierają ponowne zainteresowanie rynkiem sektorem technologii, ale era, gdy akcje technologiczne dominowały w zwrotach rynkowych, już minęła.
Mag-7 i Hyperscalers: kompresja wycen zbliża się do końca
Od początku tego roku Mag-7 były słabsze niż rynek, a ich 12-miesięczny forwardowy wskaźnik P/E względem S&P 500 spadł do poziomu bliskiego jednemu odchyleniu standardowemu, najniższego od 10 lat. JPMorgan już w marcu tego roku wskazywał, że proces dekompresji wycen jest nadmierny.
Indeks Hyperscalers – obejmujący Amazon, Google, Microsoft, Meta oraz Oracle – od początku roku był słabszy od S&P 500 o 8%. Wraz z gwałtownym wzrostem wydatków kapitałowych na AI, wolne przepływy pieniężne tych firm stają się ujemne: według danych Bloomberg, łączny wolny przepływ pieniężny tych pięciu spółek ma spaść z około 233,4 mld USD w 2024 roku do ok. 10,6 mld USD w 2026 roku, a w 2027 przejść na wartości ujemne. Jednocześnie rosną zarówno zadłużenie, jak i emisje akcji.
JPMorgan uznaje, że zmiana modelu biznesowego z aktywów lekkich na ciężkie daje uzasadnienie dla kompresji wycen, jednak obecny forwardowy wskaźnik P/E względem rynku jest już poniżej jednego odchylenia standardowego, a kompresja mogła być przesadzona. Bank uważa, że wyniki Hyperscalers będą wspierane przez wzrost zysków – dalsza kompresja wycen może zredukować część zysków, ale nie wyeliminuje ich całkowicie.
Drugim często podnoszonym zagrożeniem jest zdolność do monetyzacji. Ceny LLM Token w ostatnich miesiącach spadły znacząco, jednak JPMorgan wskazuje, że eksplozja wolumenu konsumpcji zdołała zrekompensować ten spadek cen – całkowite wydatki w rzeczywistości rosną, a przypadki monetyzacji się kumulują.
Półprzewodniki: trwała rewizja zysków, powrót do transakcji par
JPMorgan utrzymuje nadwagę w sektorze półprzewodników i zaleca ponowne ustawienie transakcji par: "kup półprzewodniki, sprzedaj oprogramowanie".
Podczas ruchów spadkowych na zamknięciach pozycji momentum w czerwcu i lipcu tego roku, indeks Philadelphia Semiconductor Index (SOX) spadł maksymalnie o 28%, a Korea Composite Stock Price Index (KOSPI) spadł nawet o 39%, przy czym ten ostatni został szczególnie dotknięty obawami o obniżenie standardów HBM, wzrost efektywności algorytmów i zmniejszające się zapotrzebowanie na pamięć. Mimo to, JPMorgan już pod koniec lipca wzywał do powrotu do pozycji długiej na półprzewodnikach, uzasadniając to trwałym wzrostem zysków.
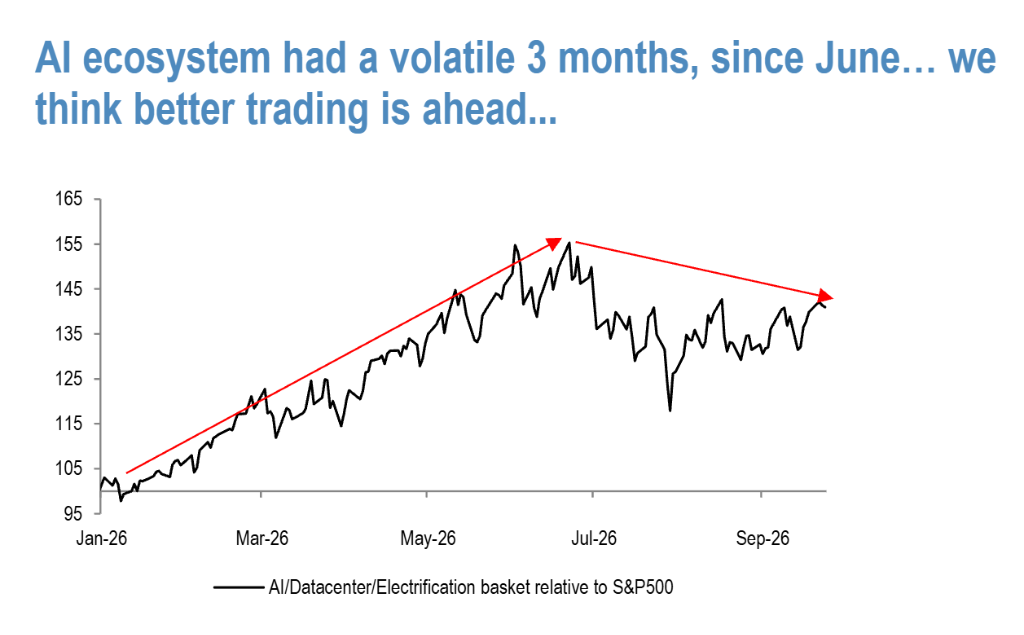
Dane potwierdzają tę opinię: od czerwca, gdy cena półprzewodników względem oprogramowania osiągnęła maksima, 12-miesięczne forwardowe zyski na akcję dla półprzewodników były regularnie podwyższane – wzrost wyniósł 30%. W sektorze oprogramowania prognozy zysków nie uległy praktycznie żadnej poprawie. JPMorgan uważa, że ta znacząca dywergencja między ceną a zyskami tworzy dobrą okazję zakupową.
Z perspektywy fundamentalnej, zespół badający półprzewodniki w JPMorgan podkreśla, że równowaga podaży i popytu raczej nie zostanie osiągnięta przed 2028 rokiem, a ceny mogą dalej rosnąć do 2027 roku. Wiele spółek podało w ostatnich kwartalnych komentarzach, że popyt wciąż rośnie: zarząd Broadcom stwierdził, że zapotrzebowanie na inferencję napędza szybkie przyjmowanie customowych XPU; Applied Materials podniosło prognozy znacząco powyżej oczekiwań i opisało nietypową widoczność zamówień u największego klienta na osiem kolejnych kwartałów; Arm Holdings wskazuje, że portfel licencji cloud/AI rośnie w tempie dwukrotnym rocznie.
Prognozy wydatków kapitałowych Hyperscalers również wspierają tę ocenę. JPMorgan przewiduje, że łączne wydatki kapitałowe Hyperscalers wzrosną z szacowanych 950 mld USD w 2026 roku do 1,4 bln USD w 2027 i osiągną 3 bln USD w 2030 roku, ze złożoną roczną stopą wzrostu 28% w latach 2027-2030.
W ramach łańcucha dostaw półprzewodników, JPMorgan szczególnie wyróżnia segment Semiconductor Production Equipment (SPE), wskazując ASML jako kluczowy europejski cel inwestycyjny. Mimo że rynek obstawia obniżkę zysków, a wskaźnik PEG dla ASML jest na niskim poziomie, JPMorgan uważa to za okazję zakupową i wskazuje, że fundamenty spółki ostatecznie okażą się solidne.
Oprogramowanie: wyceny na historycznie niskim poziomie, ale brak wsparcia fundamentalnego
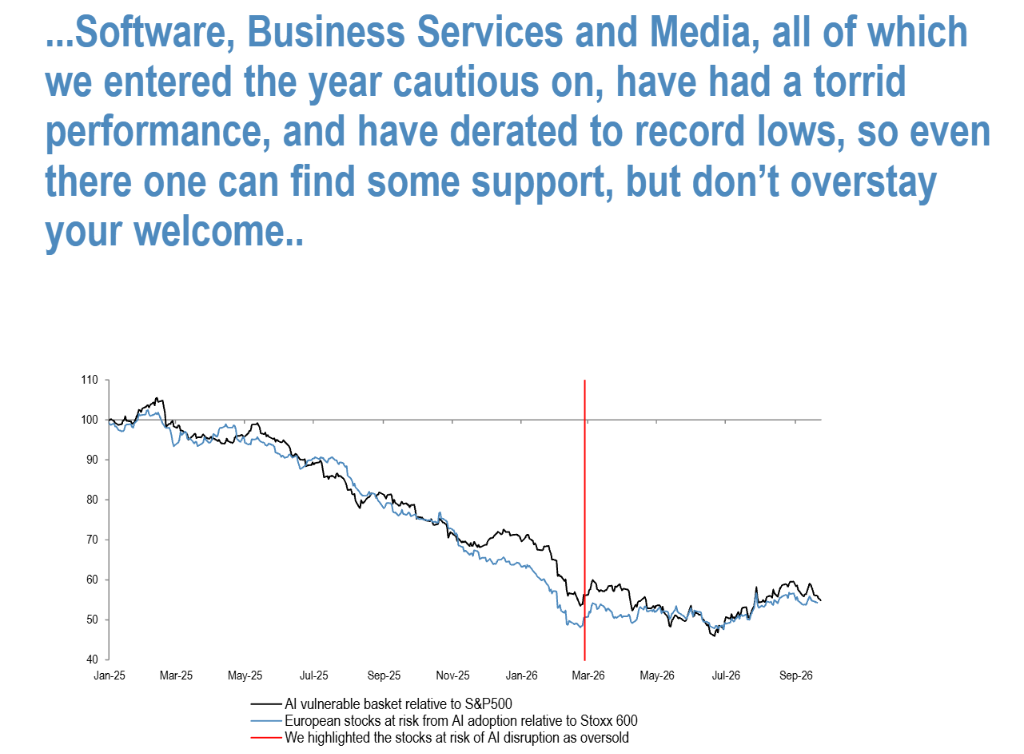
Sektor oprogramowania od połowy ubiegłego roku konsekwentnie wypada gorzej niż rynek – inwestorzy obawiają się, że rozwój AI uczyni modele biznesowe i źródła przychodów w tym segmencie nieistotnymi. Obecnie wyceny amerykańskiego koszyka AI Vulnerable oraz europejskich akcji zagrożonych AI spadły do poziomu bliskiego minimum historycznego.
Pod koniec czerwca tego roku, wypowiedzi CEO Anthropic, Dario Amodei, dotyczące konieczności "spowolnienia rozwoju AI na froncie" spowodowały wzrost wartości akcji oprogramowania względem półprzewodników w jeden dzień o 12,2%, co jest jednym z największych jednodniowych wzrostów w historii. JPMorgan podchodzi do tego sceptycznie, twierdząc, że wyścig AI to w istocie "walka na śmierć i życie, zwycięzca bierze wszystko", więc znaczące spowolnienie jest mało prawdopodobne.
JPMorgan w marcu tego roku wskazywał, że ze względu na nadmierny spadek sektora oprogramowania istnieje szansa na krótkoterminowe odbicie i zalecał unikanie nadmiernego krótkiego pozycjonowania. Bank podkreśla jednak, że rentowność sektora oprogramowania pozostaje pod znakiem zapytania, a segment ten może przez długi czas odstawać od pozostałych części ekosystemu AI.
Wyjątkiem w sektorze oprogramowania jest cyberbezpieczeństwo. JPMorgan podkreśla, że zagrożenia generowane przez modele AI stają się coraz poważniejsze, powodując znaczące odbicie cen akcji firm z segmentu cyberbezpieczeństwa w ostatnich miesiącach – temat bezpieczeństwa AI ma szansę na dalszy wzrost.
Rynek ogólny: możliwość odzyskania wzrostu po wyciszeniu zmienności cen ropy i stóp procentowych
JPMorgan uważa, że gdy ceny ropy i zmienność stóp procentowych się ustabilizują, wraz ze zniknięciem niekorzystnych czynników sezonowych z września, rynek akcji będzie miał szansę na ponowne wzrosty, a silne wyniki za III kwartał staną się istotnym katalizatorem.
Obecne główne zakłócenia rynkowe pochodzą z dwóch źródeł: po pierwsze, rentowność amerykańskich 10-letnich obligacji skarbowych przekroczyła w zeszłym tygodniu próg 5% po raz pierwszy od prawie 20 lat, napędzana wzrostem cen energii, silnymi wskaźnikami PMI, słabym popytem na aukcji obligacji 5-letnich oraz jastrzębimi wypowiedziami przedstawicieli Fed; po drugie, wzrost cen ropy w związku z pogłębiającym się napięciem na linii USA-Iran. Mimo to, S&P 500 i Europejski Stoxx 600 od szczytów spadły tylko o 1-3%, co pokazuje wysoką zdolność rynku do absorbowania zmienności.
JPMorgan wskazuje, że poprawa w sektorze technologii ma korzystny wpływ na rynek ogólny – udział technologii w indeksach USA i Emerging Markets wynosi odpowiednio 39% i 44% – jednak wyprzedzenie rynku przez technologie nie jest warunkiem wzrostu rynku. Podczas zamykania pozycji momentum w czerwcu-lipcu tego roku KOSPI i SOX notowały duże spadki, jednak rynek ogólny pozostał stabilny i w sierpniu osiągnął nowe szczyty, dopiero niedawno pod presją zmienności cen ropy i stóp procentowych.
Jeśli chodzi o alokację sektorową, JPMorgan utrzymuje nadwagę w półprzewodnikach, niedowagę w oprogramowaniu oraz mediach, i widzi perspektywę dla Korei oraz Emerging Markets na pośrednie korzyści dzięki poprawie w sektorze półprzewodników.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Ellison zwiększył zabezpieczenie pożyczki o 67 milionów akcji Oracle (ORCL.US), wspierając przejęcie Warner przez Paramount Sky Dance (PSKY.US) za sto miliardów dolarów.
Jako jedna z kluczowych osób napędzających transakcję przejęcia Warner Bros Discovery przez Paramount, Lawrence Ellison, przewodniczący i główny dyrektor techniczny Oracle, obecnie używa o 67 milionów więcej akcji Oracle jako zabezpieczenie osobistych pożyczek niż rok temu.
Jaki sygnał? Firma syna Trumpa zainwestowała 10 milionów dolarów w dostawcę usług dronowych Draganfly (DPRO.US)
Unusual Machines wspierane przez Donalda Trumpa Juniora oraz amerykańska firma zarządzająca aktywami zainwestowały 10 milionów dolarów w kanadyjską spółkę Draganfly.
W tym tygodniu zostaną ujawnione dane o zatrudnieniu poza rolnictwem i PCE, odporność gospodarki USA może ponownie wzmocnić oczekiwania podwyżek stóp procentowych.
Kluczowe dane z USA w tym tygodniu mogą dostarczyć dodatkowych argumentów za podwyżką stóp procentowych w październiku.
Ceny krypto
Więcej


