
Nowojorski Fed „Zrozumienie ram rynku repo amerykańskich obligacji skarbowych”

Wyjaśnienie: To jest artykuł opublikowany na oficjalnej stronie Nowojorskiego Banku Rezerwy Federalnej 1 września 2026 roku, zatytułowany „A Framework for Understanding the U.S. Treasury Repo Market”, autorstwa Rubi Renovato, kierowniczki grupy rynkowej Nowojorskiego Banku Rezerwy Federalnej, oraz Sophii Lansell, analityczki grupy rynkowej Nowojorskiego Banku Rezerwy Federalnej.
Rynek repo obligacji skarbowych USA na nocny okres doświadczył znaczącego wzrostu, a podstawowy wolumen transakcji Secured Overnight Financing Rate (SOFR) wzrósł z około 1 biliona dolarów na początku 2022 roku do obecnie 3 bilionów dolarów. Równocześnie kluczowe części tego systemu finansowego stają się coraz bardziej złożone, gdy uczestnicy rynku wdrażają centralne rozliczanie i pojawiają się nowe segmenty. W artykule omówiono uproszczoną ramę do zrozumienia skomplikowanych mechanizmów i przepływów finansowych ewoluującego rynku. Ta koncepcja jest znana jako Client Segments Framework, która pomaga Trading Desk Nowojorskiego Banku Rezerwy Federalnej (dalej „Trading Desk”) monitorować rynek repo – rynek mający kluczowe znaczenie dla transmisji polityki pieniężnej – oraz raportować stan rynku kluczowym interesariuszom.
Tło
Rynek repo wspomaga płynność i transformację terminów na rynkach finansowania w dolarach amerykańskich, jednocześnie będąc kluczowym kanałem realizacji polityki pieniężnej przez FED. Repo jest podobne do pożyczki zabezpieczonej: jedna strona sprzedaje papiery wartościowe drugiej stronie, przy czym zobowiązuje się je odkupić w określonym późniejszym terminie. Choć ta podstawowa koncepcja wydaje się prosta, rzeczywisty mechanizm działania rynku obejmuje różnorodne mechanizmy rozliczeniowe oraz różne typy uczestników, co może maskować podstawowe dynamiki.
Client Segments Framework używa kierunku przepływu gotówki do wyjaśnienia roli, jaką odgrywają uczestnicy rynku, podkreślając jednocześnie centralną pozycję dealerów jako kluczowych pośredników rynku. Termin „klient” jest stosowany z perspektywy dealera, który napotyka kontrahentów niezdolnych do bezpośredniego handlu między sobą, takich jak fundusze rynku pieniężnego oraz fundusze hedgingowe. Relacje te można łatwo przedstawić za pomocą analizy sieciowej, jak pokazano na Rysunku 1. Wykres przedstawia strukturę rynku repo jako sieć typu hub-and-spoke, z dealerem w centrum, podkreślając wysoką zależność rynku od dealerów jako pośredników. Dzięki tej strukturze rynek repo można podzielić na trzy różne segmenty: klient-do-dealera (C2D), między dealerami oraz dealer-do-klienta (D2C).
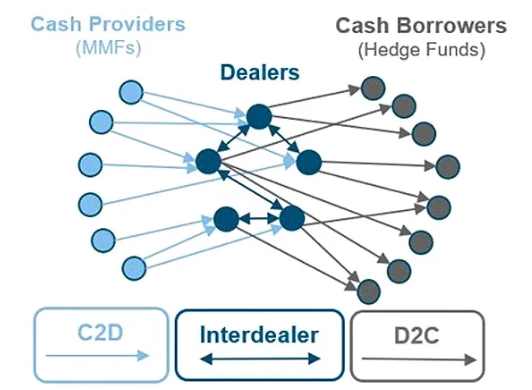
Rysunek 1: Schemat sieci rynku repo obligacji skarbowych USA
Adnotacja: Strzałki wskazują kierunek przepływu gotówki podczas rozliczenia, odwrotnie podczas zapadalności.
Źródło: Nowojorski Bank Rezerwy Federalnej
Ta rama
Segment klient-do-dealera (C2D) odzwierciedla pożyczanie przez dealerów gotówki od klientów (większość stanowią fundusze rynku pieniężnego, MMF) i stanowi kluczowe źródło podaży gotówki na rynku. Ponieważ pożyczkodawcy ci priorytetowo traktują bezpieczeństwo i płynność, dealerzy o wysokiej ocenie kredytowej dominują po stronie pożyczkobiorców. Stąd stopy procentowe w tym segmencie są zazwyczaj relatywnie niskie i zbliżają się do Tri-Party General Collateral Rate (TGCR). Aktywność tego segmentu zazwyczaj odbywa się na platformach trójstronnych oraz w usługach rozliczeń klienta Fixed Income Clearing Corporation (FICC).
Segment między dealerami (Interdealer segment) odzwierciedla redystrybucję płynności w ramach grupy dealerów i jest głównym źródłem finansowania dla dealerów z niższą oceną, którzy nie mogą handlować z funduszami rynku pieniężnego. Dealerzy o wyższych ratingach, tacy jak primary dealers, korzystają z tego segmentu, aby zaspokoić nieprzewidziane potrzeby finansowe. Z tych powodów stopy procentowe tego segmentu mogą doświadczać większych wahań intraday i są zazwyczaj wyższe niż C2D. Jest to najmniejszy z trzech segmentów i jest całkowicie rozliczany przez FICC.
Segment dealer-do-klienta (D2C) przedstawia pożyczanie przez dealerów na rzecz kont lewarowanych, z czego większość to fundusze hedgingowe realizujące strategie względnej wartości obligacji skarbowych. Ze względu na wyższe ryzyko funduszy hedgingowych, koszt finansowania w tym segmencie jest najwyższy z trzech segmentów, a uczestnicy rynku często cytują 75 percentyl SOFR jako miernik stóp procentowych D2C. Aby sfinansować takie pożyczki, dealerzy pożyczają w pozostałych dwóch segmentach, zarabiając na marży pośrednictwa. Ten segment obejmuje aktywność repo na rynku dwustronnym nirozliczanym centralnie1 oraz aktywność repo w usługach rozliczeń klienta FICC.2
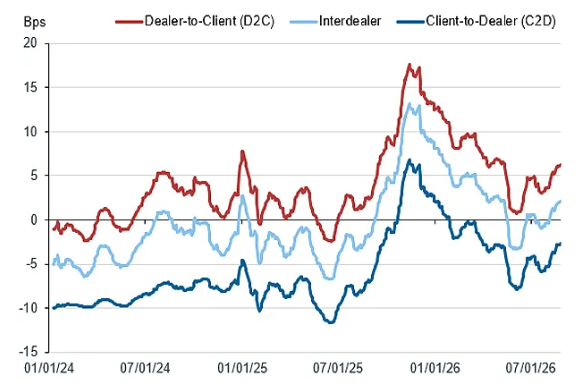
Rysunek 2: Średnie ważone wolumenem stopy procentowe transakcji segmentów klientów
Obliczane względem 20-dniowej średniej ruchomej spreadu do IORB
Źródło: Biuro Badań Finansowych Departamentu Skarbu USA (OFR), Bank Nowojorski (BNY), obliczenia Trading Desk
Zastosowanie
Dzięki Client Segments Framework, Trading Desk może skuteczniej komunikować rozwój rynku kluczowym interesariuszom oraz monitorować transmisję polityki monetarnej. Segmenty pozwalają Trading Desk zrozumieć przedział cen repo, z którymi mają do czynienia różni uczestnicy rynku.
Jednym z kluczowych zastosowań tej rozszerzonej perspektywy jest ocena skuteczności narzędzi Trading Desk do realizacji polityki monetarnej. Przykładowo, gdy dynamika rynku repo powoduje wzrost TGCR ponad docelowy przedział stóp funduszy federalnych3, rama pozwala Trading Desk zidentyfikować, którzy uczestnicy rynku handlują w górnym przedziale rozkładu stóp procentowych.
Client Segments Framework wzmacnia również monitoring rynku przez Trading Desk, zwłaszcza podczas większych wahań cen repo. Na przykład w dniu raportowania4, kiedy dealerzy ograniczają działalność pośredniczącą ze względu na zarządzanie bilansami, stopy procentowe we wszystkich segmentach rosną, ale w różnym stopniu, jak pokazano na Rysunku 3. Zgodnie z innymi wskaźnikami rynkowymi, rama pokazuje, że spread między segmentami, reprezentujący marżę pośrednictwa, rozszerza się w tych dniach z powodu wzrostu kosztów kapitału. Pomaga to zrozumieć, skąd pochodzi presja na stopy procentowe i jak rozprzestrzenia się na rynku. Chociaż uczestnicy rynku zazwyczaj mierzą ten spread jako różnicę między 75 a 25 percentylem SOFR, spread D2C-C2D daje bardziej wiarygodną perspektywę, ponieważ pożyczki można odróżnić wyraźniej.
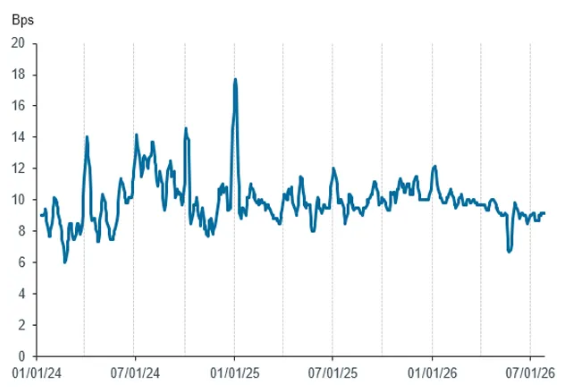
Rysunek 3: Marża pośrednictwa repo (D2C-C2D), obliczana jako 5-dniowa średnia ruchoma
Adnotacja: Linie oznaczają daty końca kwartału.
Źródło: Biuro Badań Finansowych Departamentu Skarbu USA (OFR), Bank Nowojorski (BNY), obliczenia Trading Desk
Odporność na przyszły rozwój
Podstawową wartością Client Segments Framework jest ujmowanie rynku repo w jego rzeczywistej postaci – jako zestawu segmentów z udziałem różnych uczestników rynku – zamiast obserwowania ogólnej miary jakim jest SOFR, który służy jako szeroki wskaźnik. Ta bardziej szczegółowa perspektywa pozwala Trading Desk dokładniej zrozumieć i wyjaśnić dynamikę rynku repo, wspierając lepszą dyskusję na temat kontroli stóp i skuteczności transmisji polityki monetarnej. Rama pomaga Trading Desk określić skuteczność obecnych narzędzi realizacji polityki monetarnej, sugerować zmiany tych narzędzi w razie potrzeby, a także ułatwia szeroką komunikację Trading Desk na temat dynamicznie zmieniającej się struktury rynku. Patrząc w przyszłość, Client Segments Framework będzie w stanie dostosować się do istotnych zmian struktury rynku wynikających z obowiązkowej centralnej rozliczalności repo obligacji skarbowych USA. Wraz z wejściem na rynek nowych produktów i centralnych kontrahentów rozliczeniowych, ta rama będzie miała zwiększoną wartość do monitorowania rynku w dynamicznym środowisku.
Adnotacje:
1. Chociaż zdecydowana większość dwustronnych transakcji repo nirozliczanych centralnie (NCCBR) trafia do segmentu D2C, inne segmenty również zawierają niewielkie ilości tych transakcji.
2. Rysunki 2 i 3 pokazują aktywność repo na overnight, z rozliczeniem tego samego dnia, w trójstronnych transakcjach nirozliczanych centralnie oraz w segmentach z centralnym rozliczaniem. Nie obejmują segmentu dwustronnych repo nirozliczanych centralnie, do którego nie posiadamy danych, zaś znaczna część aktywności segmentu dealer-do-klienta może należeć do tego segmentu.
3. Stopa polityki FED to efektywna stopa funduszy federalnych (EFFR), jednak Trading Desk monitoruje także szersze stopy repo, ponieważ wpływają one na rynek funduszy federalnych, a kluczowi pożyczkodawcy tego rynku – Federalne Banki Pożyczek Mieszkaniowych (FHLBs) – są obecni na obu rynkach.
4. Dzień raportowania przypada na koniec miesiąca podatkowego lub kwartału, kiedy banki raportują kluczowe wskaźniki finansowe i regulacyjne, przez co aktywnie zarządzają pozycjami bilansowymi.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Koniec AI to energia elektryczna, a za energią elektryczną stoi miedź! "Wielki Niedźwiedź" stawia na niedobór zasobów w tle szaleństwa mocy obliczeniowej AI
Burry osobno ocenia wartość inwestycyjną wiodących firm związanych z infrastrukturą AI oraz zapotrzebowanie na zasoby wynikające z rozwoju AI — z jednej strony stanowczo kwestionuje zwrot z inwestycji w niektóre akcje AI, a z drugiej strony pozytywnie ocenia długoterminowe zapotrzebowanie na miedź niezbędną do rozbudowy centrów danych, sieci energetycznych i systemów dystrybucji energii.
Najważniejsza zmiana w komunikacji optycznej nadchodzi!
Goldman Sachs po raz pierwszy przyznał Tempus AI (TEM.US) ocenę "neutralną": działalność diagnostyczna uzyskuje dywidendy z refundacji, ale kontrakty na dane wchodzą w "okres weryfikacji"
Goldman Sachs przyznał Tempus AI ocenę „neutralną” i cenę docelową 75 USD; xT i xF mają szansę na korzyści ze zwrotu, ale trwałość umów z dużymi firmami farmaceutycznymi oraz przewagi konkurencyjnej wymaga jeszcze potwierdzenia.
Ceny krypto
Więcej


