
Jen ponownie spada poniżej 160! Były wiceprezes rządu Bezent zabiera głos: Jen „jest już pod kontrolą”, Bank Japonii „zrobi to, co należy”, „Abenomika” dobiegła końca

Umocnienie dolara znów zepchnęło jena poniżej poziomu 160, a w związku ze wzrostem oczekiwań interwencyjnych na rynku, amerykańska sekretarz skarbu, Bessant, zajęła stanowisko.
Jen w poniedziałek spadł do poziomu 160,11, co wywołało szeroko zakrojone spekulacje na temat ponownej wspólnej interwencji Japonii i USA. Bessant w niedzielnym wywiadzie dla Reutersa stwierdziła, że ostatnie ruchy jena "w dużej mierze zostały opanowane", nie przypominają wcześniejszego "nieuporządkowanego" zachowania, które wywołało interwencję. Jednocześnie dodała, że spodziewa się, iż prezes Banku Japonii, Kazuo Ueda, podejmie „właściwe decyzje” dotyczące polityki pieniężnej, oraz zapowiedziała spotkanie z nim podczas nadchodzącego szczytu G20 ministrów finansów.
Stanowisko Bessant w pewnym stopniu złagodziło oczekiwania rynku dotyczące natychmiastowej interwencji, lecz jednocześnie wysłało głębszy sygnał polityczny — jasno wskazała, że era "Abenomiki" dobiegła końca, a japońska gospodarka wchodzi w nową, bardziej rynkową fazę.
Jen znów poniżej 160, Bessant: „Ruchy jena zostały opanowane”
Jen ponownie spadł poniżej psychologicznej bariery 160, powszechnie uznawanej na rynku za próg interwencji. Bezpośrednią przyczyną tej deprecjacji była jastrzębia wypowiedź przewodniczącego Fed, Walscha, który zadeklarował zdecydowane dążenie do celu inflacyjnego, wzmacniając tym dodar.
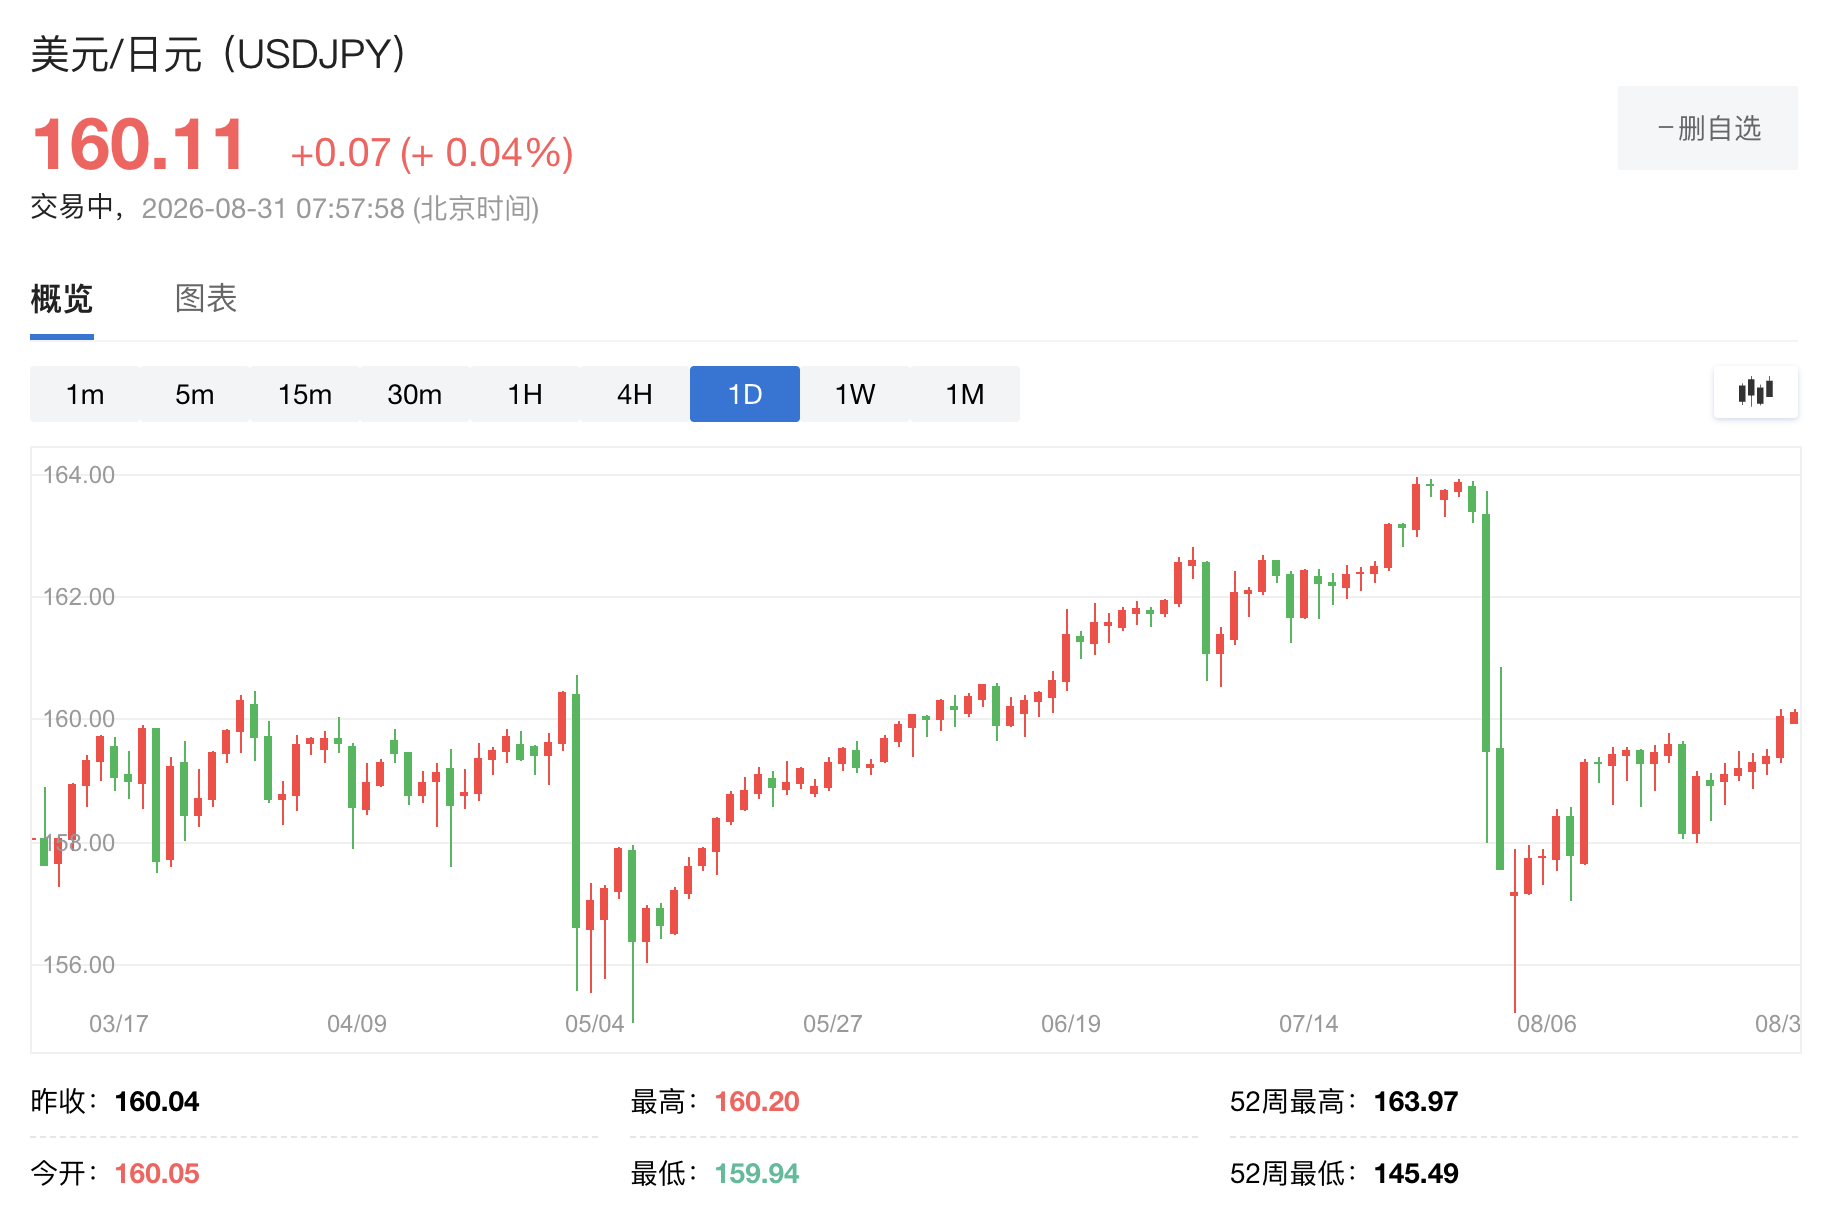
Poziom 160 ma ogromne znaczenie psychologiczne dla rynku. W zeszłym miesiącu Japonia i USA przeprowadziły rzadko spotykaną wspólną interwencję, kupując jena, by powstrzymać wyprzedaż jena i japońskich obligacji przed rozlaniem się na globalne rynki. Obecne zbliżenie się do tego poziomu i jego przekroczenie ponownie wywołuje duże zainteresowanie tym, czy władze zdecydują się na kolejny ruch.
Analitycy podkreślają jednak, że źródło obecnej słabości jena to silny dolar oraz oczekiwania podwyżek stóp w USA, a nie czynniki japońskie, co może sprawić, że władze będą bardziej ostrożne w decyzji o interwencji.
W odpowiedzi na spekulacje rynkowe, Bessant w wywiadzie dla Reutersa jasno zadeklarowała, że bieżące ruchy jena "w dużej mierze zostały opanowane", i różnią się od "nieuporządkowanej" sytuacji sprzed miesiąca, która wywołała wspólną interwencję. Jej wypowiedź ma być sygnałem dla rynku, że USA i Japonia obecnie nie uważają, by deprecjacja jena wymagała natychmiastowych działań.
Bessant: Bank Japonii „podejmie właściwe decyzje”
Bessant ujawniła jednocześnie, że planuje spotkanie dwustronne z Uedą podczas dwudniowego szczytu G20 ministrów finansów i prezesów banków centralnych, który odbędzie się w poniedziałek w Asheville w Karolinie Północnej.
Bessant wysoko oceniła Uedę, mówiąc: „Znam go od 15 lat, jest wybitnym ekonomistą, a rynek nie docenia jego przenikliwości”.
Warto zaznaczyć, że Bessant wielokrotnie publicznie wzywała Bank Japonii do podwyżki stóp, aby przeciwdziałać inflacji i deprecjacji jena, co spowodowało, że rynek niemal w pełni wycenił możliwość podwyżki na wrześniowym posiedzeniu.
Przed szczytem G20 Bessant publicznie broniła zeszłomiesięcznej wspólnej interwencji. Według informacji, odpowiedziała senatorce Demokratów, Elizabeth Warren, wyjaśniając powody udziału USA w interwencji.
Bessant wskazała w liście, że w przypadku nieuporządkowanej deprecjacji jena Japonia była by zmuszona do sprzedaży amerykańskich obligacji, co ostatecznie podniosłoby koszty kredytowania dla amerykańskich gospodarstw domowych i przedsiębiorstw. To jasno wskazuje, że udział USA w interwencji miał chronić stabilność na rynku jena, a w istocie stabilność amerykańskiego rynku obligacji.
Koniec „Abenomiki”, początek „Takaichi-nomics”
Bessant w wywiadzie wysłała także ważny sygnał dotyczący ram polityki gospodarczej Japonii. Stwierdziła, że Japonia "pokonała" deflację, a „Abenomika”, której rdzeniem były szeroko zakrojone bodźce monetarne, ekspansja fiskalna i reformy wzrostu, dobiegła końca.
„Uważam, że docieramy do końca Abenomiki, była to polityka zaprojektowana na rzecz ponownej inflacji” - stwierdziła Bessant.
Podkreśliła, że pod przewodnictwem premierki Sanae Takaichi Japonia wkracza w ery „Takaichi-nomics” — nowy ram polityki, bardziej przyjazny dla akcjonariuszy, ze szczególnym uwolnieniem regulacji w sektorze pracy oraz mniejszą ingerencją rządu.
Bessant krótko podsumowała swoje rekomendacje dotyczące polityki fiskalnej Japonii: „Uważam, że powinni usiąść i cieszyć się efektami Abenomiki, pozwolić jej działać naturalnie”.
W kwestii polityki monetarnej Bessant nie wskazała wprost Bankowi Japonii agresywnej podwyżki, ale jej słowa świadczą o zaufaniu i oczekiwaniu wobec Uedy: „Nie będę im mówić, co mają zrobić, ale jestem przekonana, że prezes Ueda, z poparciem premierki Sanae Takaichi, podejmie właściwe decyzje”.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Globalny rynek obligacji dotknięty "idealną burzą"! Rentowność 10-letnich obligacji USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku, giełdy japońskie i koreańskie notują spadki, a cena ropy Brent wzrosła o kolejne prawie 2%.
Za wzrostem rentowności amerykańskich obligacji powyżej 5% stoi nałożenie się trzech czynników: gwałtownie rosnących cen ropy, ekspansji zadłużenia rządowego oraz boomu finansowania sztucznej inteligencji. JPMorgan ostrzega, że jeśli rentowność wzrośnie do 5,25%, rynek akcji doświadczy „wyraźnej niestrawności”. Uwaga rynku skupia się na środowej decyzji Fed, gdzie prawdopodobieństwo podwyżki stóp przekroczyło już 90%. Analitycy przewidują, że rentowność 10-letnich obligacji może dalej zmierzać w kierunku 5,5%.
Dyrektor funduszy hedgingowych w Goldman Sachs: „Zero-Day Options” tłumią zmienność amerykańskich akcji, technologia i energia pozostają najlepszym wyborem
S&P 500 odnotował już przez 27 kolejnych sesji dzienną zmienność poniżej 1%, ustanawiając najdłuższy rekord niskiej zmienności od czasu pandemii. Goldman Sachs ostrzega, że za tą „ciszą” stoi strategia opcji zerowego terminu, która sztucznie blokuje rynek – gdy pojawi się katalizator, skumulowana energia zmienności zostanie gwałtownie uwolniona. Tymczasem rosną oczekiwania dotyczące podwyżki stóp procentowych we wrześniu, nastroje spadły do najniższego poziomu w tym roku, a ryzyko fiskalnej trwałości pozostaje wysokie – jak długo ta gotująca się woda pozostanie przed wrzeniem?
Nowa fala wyprzedaży nadchodzi? Silny rywal hossy AI wreszcie się pojawia — "globalna kotwica wyceny aktywów" przekracza super próg 5%
Po ponownym przekroczeniu przez rentowność 10-letnich obligacji skarbowych USA poziomu 5%, istnieje większe prawdopodobieństwo rozpoczęcia okresu wysokiego poziomu zmienności oraz przyspieszonej dywersyfikacji wyników aktywów. Szczególnie zanim złagodzą się skutki szoku energetycznego oraz znaczne rozszerzenie deficytu budżetowego w USA, warunki do szybkiego powielenia gwałtownego spadku rentowności z końca 2023 roku nadal nie są wystarczające.

Anthropic ponownie opublikował artykuł: Jak będzie wyglądała gospodarka w erze AI?
Zespół ekonomiczny Anthropic opublikował model scenariuszy ekonomicznych związanych z AI, skupiając się na trzech wariantach: łagodny, stopniowy wzrost; znacząca zmiana prowadząca do podwojenia PKB; oraz ekstremalny scenariusz z rocznym wzrostem 15%, lecz masowymi zwolnieniami wśród pracowników wiedzy. Model traktuje pracę jako „pakiet zadań” i analizuje efekty wzmacniające oraz zastępcze AI w różnych typach zadań. Anthropic podkreśla, że obraz gospodarki w 2030 roku nie jest przesądzony; kluczowe będzie zapewnienie szerokiego podziału korzyści z AI.
Ceny krypto
Więcej


