
Jednym obrazem: Przegląd „punktów zwrotnych i sygnałów pozycji long/short dla złota, ropy naftowej, forexu i indeksów giełdowych” na dzień 28 sierpnia 2026 r.

Waluty.net 28 sierpnia —— Oto najnowszy przegląd serii „punktów pivot + sygnały długich i krótkich pozycji” dla złota, ropy naftowej, forex i indeksów giełdowych, zawierający interpretacje graficzne i tekstowe. Porównując najnowszy procent pozycji netto długich z wczorajszym (procent pozycji netto długich z poprzedniej sesji), analizowane są różne sygnały pozycjonowania, obejmujące: wzrost netto długich, zmniejszenie netto długich, brak zmiany netto krótkich, przejście netto krótkich w równowagę long-short i łącznie 13 rodzajów sygnałów, z których prezentowanych jest kilka wybranych, zgodnie z wynikami porównania danych.
Jedna grafika: przegląd „punktów pivot + sygnałów długich/krótkich pozycji” dla złota, ropy, forex i indeksów giełdowych na dzień 28 sierpnia 2026. Dzisiejsze (piątek, 28 sierpnia 2026) najnowsze dane pokazują, że obecnie „przekupione” (długie pozycje przekraczają 80%) są: 6 instrumentów, natomiast „przeksprzedane” (długie pozycje poniżej 20%) są: 3 instrumenty. Wśród nich, udział długich pozycji w złocie spot XAU/USD wynosi 88%, amerykańskiej ropie WTI OIL: 58%, euro do dolara EUR/USD: 37%. Szczegółową listę tych instrumentów oraz ich sygnały zmian względem wczoraj znajdziesz na specjalnie przygotowanej tabeli Waluty.net.
Spośród sygnałów zmian pozycji: wzrost netto długich dotyczy 8 instrumentów, spadek netto długich dotyczy 5, wzrost netto krótkich dotyczy 8, spadek netto krótkich dotyczy 4. Instrumenty, w których pozycje długie przekraczają 80%: złoto spot XAU/USD – udział długich pozycji 88%. Indeks S&P 500 – udział długich pozycji 81%. Indeks Nasdaq 100 – udział długich pozycji 80%. Euro do jena EUR/JPY – udział krótkich pozycji 87%. Euro do dolara australijskiego EUR/AUD – udział długich pozycji 89%. Funt do dolara GBP/USD – udział krótkich pozycji 87%. Dolar do jena USD/JPY – udział krótkich pozycji 82%. Dolar do franka USD/CHF – udział długich pozycji 85%.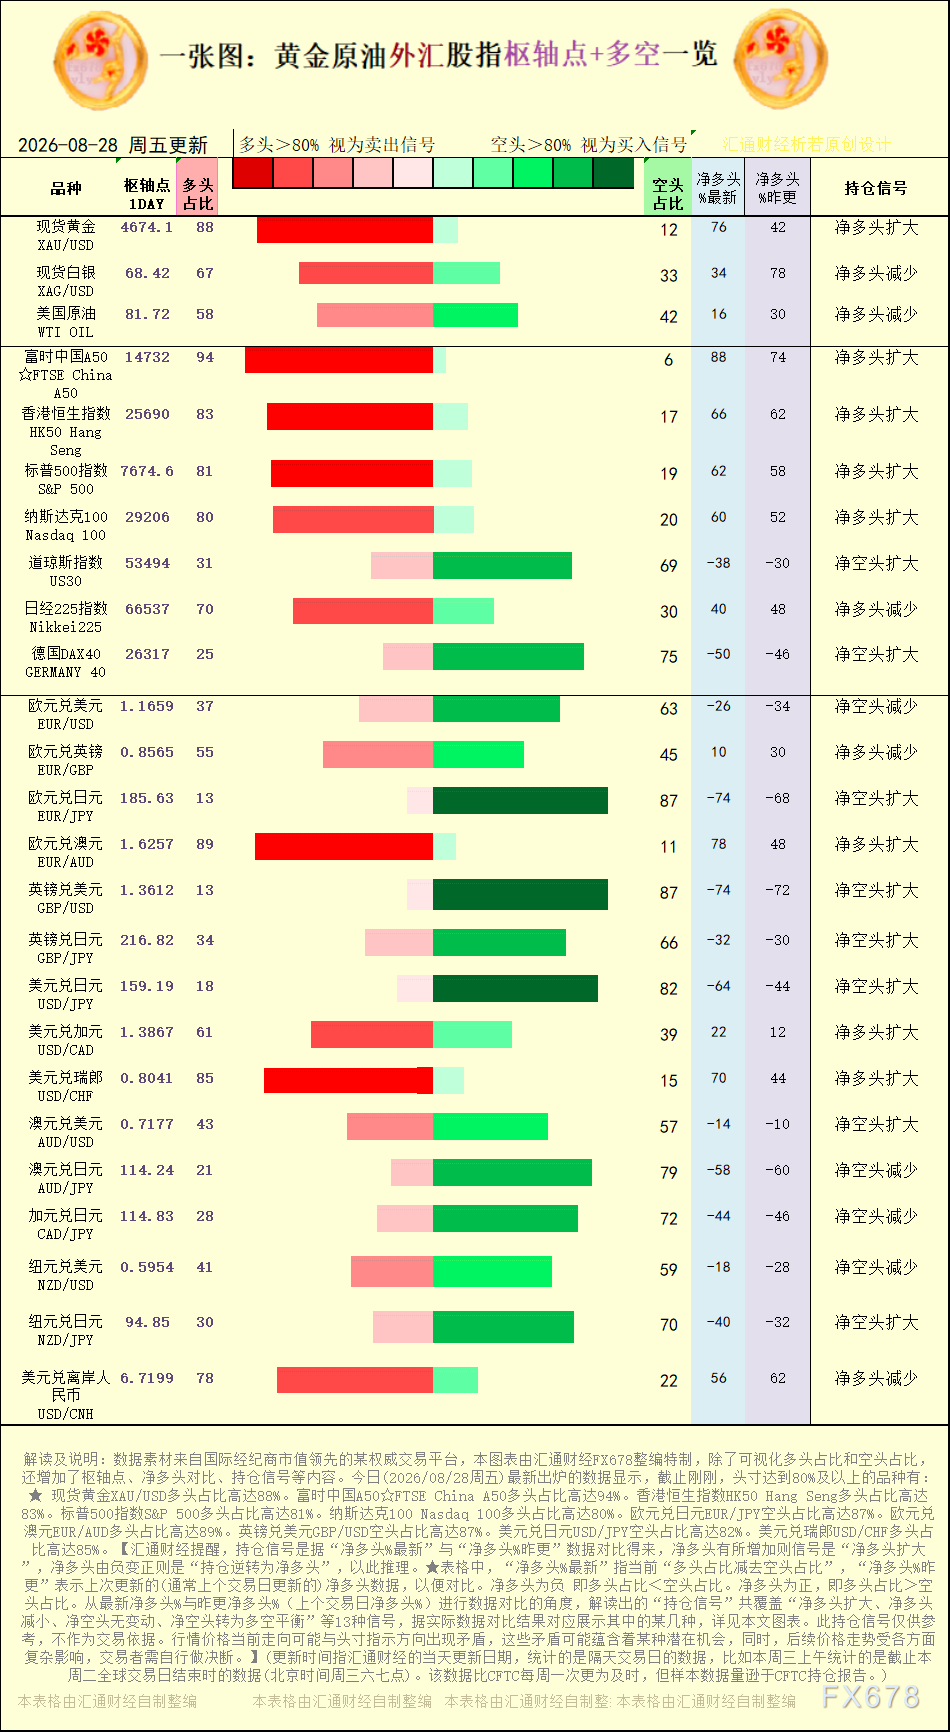
[Grafika: Interpretacja punktów pivot oraz sygnałów długich/krótkich pozycji dla złota, ropy, forex i indeksów giełdowych, źródło: specjalna tabela Waluty.net. (Kliknij obrazek, aby powiększyć)]
Spadek netto krótkich dotyczy: euro do dolara EUR/USD, dolara australijskiego do jena AUD/JPY, dolara kanadyjskiego do jena CAD/JPY oraz dolara nowozelandzkiego do dolara NZD/USD.
Wzrost netto długich dotyczy: złota spot XAU/USD, indeksu S&P 500, indeksu Nasdaq 100, euro do dolara australijskiego EUR/AUD, dolara do dolara kanadyjskiego USD/CAD, dolara do franka USD/CHF. Spadek netto długich dotyczy: srebra spot XAG/USD, amerykańskiej ropy WTI OIL, indeksu Nikkei225, euro do funta EUR/GBP oraz dolara do juana offshore USD/CNH.
Waluty.net przypomina, że sygnały pozycjonowania są wyciągane poprzez porównanie „procentu netto długich pozycji najnowszego” z „procentem netto długich pozycji wczorajszym”. Wzrost netto długich oznacza „rozszerzenie pozycji długich”, przejście od wartości ujemnych do dodatnich oznacza „odwrócenie do netto długich” – według tego schematu. W tabeli „procent netto długich najnowszy” oznacza obecnie: udział długich minus udział krótkich, „procent netto długich wczorajszy” oznacza ostatnią aktualizację (zwykle z ostatniej sesji), dla porównania. Jeśli netto długich jest ujemny, długie krótkie. Analizując najnowszy i wczorajszy procent netto długich pozycji, uzyskujemy 13 rodzajów sygnałów: rozszerzenie netto długich, zmniejszenie netto długich, brak zmiany netto krótkich, przejście netto krótkich w równowagę long-short itd., z których prezentowane są wybrane, zgodnie z rzeczywistą analizą danych – szczegóły na grafice w artykule.
[Omawiane instrumenty obejmują: złoto spot, srebro spot, amerykańską ropę, indeks S&P 500, Nasdaq 100, Dow Jones, niemiecki DAX40, euro do dolara, euro do funta, euro do jena, euro do dolara australijskiego, funt do dolara, funt do jena, dolar do jena, dolar do dolara kanadyjskiego, dolar do franka, dolar australijski do dolara, dolar australijski do jena, dolar kanadyjski do jena, dolar nowozelandzki do dolara.]
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Globalny rynek obligacji dotknięty "idealną burzą"! Rentowność 10-letnich obligacji USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku, giełdy japońskie i koreańskie notują spadki, a cena ropy Brent wzrosła o kolejne prawie 2%.
Za wzrostem rentowności amerykańskich obligacji powyżej 5% stoi nałożenie się trzech czynników: gwałtownie rosnących cen ropy, ekspansji zadłużenia rządowego oraz boomu finansowania sztucznej inteligencji. JPMorgan ostrzega, że jeśli rentowność wzrośnie do 5,25%, rynek akcji doświadczy „wyraźnej niestrawności”. Uwaga rynku skupia się na środowej decyzji Fed, gdzie prawdopodobieństwo podwyżki stóp przekroczyło już 90%. Analitycy przewidują, że rentowność 10-letnich obligacji może dalej zmierzać w kierunku 5,5%.
Dyrektor funduszy hedgingowych w Goldman Sachs: „Zero-Day Options” tłumią zmienność amerykańskich akcji, technologia i energia pozostają najlepszym wyborem
S&P 500 odnotował już przez 27 kolejnych sesji dzienną zmienność poniżej 1%, ustanawiając najdłuższy rekord niskiej zmienności od czasu pandemii. Goldman Sachs ostrzega, że za tą „ciszą” stoi strategia opcji zerowego terminu, która sztucznie blokuje rynek – gdy pojawi się katalizator, skumulowana energia zmienności zostanie gwałtownie uwolniona. Tymczasem rosną oczekiwania dotyczące podwyżki stóp procentowych we wrześniu, nastroje spadły do najniższego poziomu w tym roku, a ryzyko fiskalnej trwałości pozostaje wysokie – jak długo ta gotująca się woda pozostanie przed wrzeniem?
Nowa fala wyprzedaży nadchodzi? Silny rywal hossy AI wreszcie się pojawia — "globalna kotwica wyceny aktywów" przekracza super próg 5%
Po ponownym przekroczeniu przez rentowność 10-letnich obligacji skarbowych USA poziomu 5%, istnieje większe prawdopodobieństwo rozpoczęcia okresu wysokiego poziomu zmienności oraz przyspieszonej dywersyfikacji wyników aktywów. Szczególnie zanim złagodzą się skutki szoku energetycznego oraz znaczne rozszerzenie deficytu budżetowego w USA, warunki do szybkiego powielenia gwałtownego spadku rentowności z końca 2023 roku nadal nie są wystarczające.

Anthropic ponownie opublikował artykuł: Jak będzie wyglądała gospodarka w erze AI?
Zespół ekonomiczny Anthropic opublikował model scenariuszy ekonomicznych związanych z AI, skupiając się na trzech wariantach: łagodny, stopniowy wzrost; znacząca zmiana prowadząca do podwojenia PKB; oraz ekstremalny scenariusz z rocznym wzrostem 15%, lecz masowymi zwolnieniami wśród pracowników wiedzy. Model traktuje pracę jako „pakiet zadań” i analizuje efekty wzmacniające oraz zastępcze AI w różnych typach zadań. Anthropic podkreśla, że obraz gospodarki w 2030 roku nie jest przesądzony; kluczowe będzie zapewnienie szerokiego podziału korzyści z AI.
Ceny krypto
Więcej


