
Gorący temat weekendu: „puste storage, dużo światła”?

Twarda AI
Autor | Kozmon
Edycja | Twarda AI
W piątek amerykańskie giełdowe sektory pamięci i telekomunikacji optycznej wykazały znaczącą dywergencję.
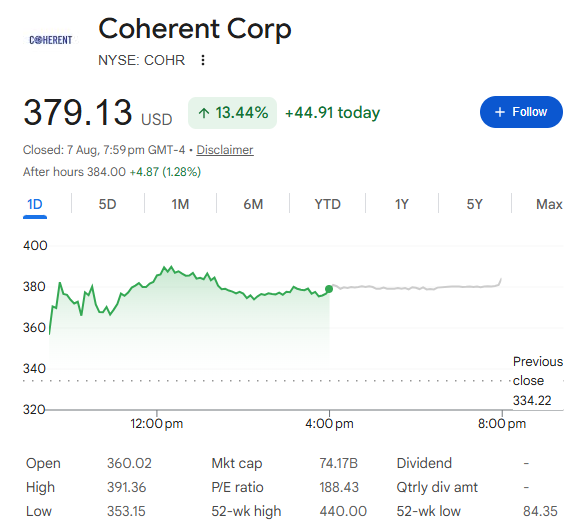
Citi znacznie obniżył cenę docelową dla Micron, akcje firm pamięciowych znalazły się pod presją; natomiastraport finansowy AAOI przewyższył oczekiwania i rozpalił sektor telekomunikacji optycznej, Coherent wzrósł w ciągu dnia o 13%.
W obliczu dwóch zbiegających się wątków,strategia handlowa "short memory, long optical" wywołała zacięte dyskusje w weekend.
Pierwszy, który przedstawił tę koncepcję, był uznany przez rynek zwolennik rynku pamięci — analityk Citrini, Jukan. Na platformie X napisał, żeniektóre fundusze hedgingowe już zaczęły budować pozycje według tej strategii.
Szybko do dyskusji dołączył znany inwestor "Biały Włosy Warren" Serenity, uważając, że fundamenty sektora pamięci się nie zmieniły, rynek jedynie rotuje "między jednym a drugim wąskim gardłem".
01
Citi obniża cenę docelową dla Micron, rosną oczekiwania na szczyt cen pamięci
W piątek Micron (MU) spadł o około 1%, SanDisk (SNDK) o ponad 2%, a spadki przeniosły się również do Azji — SK Hynix spadł o ponad 4%, Samsung i Kioxia również notowały spadki.
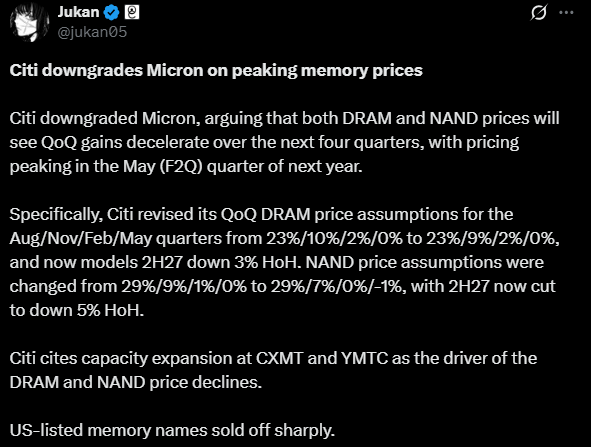
Presja pochodzi od Citi. Analityk Atif Malik utrzymał rekomendację "kupuj" dla Micron, aleznacząco obniżył cenę docelową z 1400 dolarów na 1150 dolarów. Citi po rozmowach z dostawcami pamięci i podmiotami branżowymi wskazało, żew ciągu najbliższych czterech kwartałów tempo wzrostu cen DRAM i NAND będzie stopniowo wyhamowywać, a szczyt cen spodziewany jest na maj przyszłego roku.
Konkretnie, Citi zakłada, że w ciągu kolejnych czterech kwartałówtempo wzrostu cen DRAM r/r wyniesie odpowiednio 23%/9%/2%/0%, w drugiej połowie 2027 r. przewiduje się spadek o 3% r/r;prognoza dla cen NAND to odpowiednio 29%/7%/0%/-1%, a w drugiej połowie roku spodziewany jest większy spadek o 5% r/r.
Citi przypisuje spowolnienie wzrostu cenekspansji zdolności produkcyjnych chińskich producentów pamięci, CXMT i YMTC.
02
AAOI zaskakuje wynikami, ożywia sektor telekomunikacji optycznej
W kontraście do sektora pamięci, sektor telekomunikacji optycznej wykazał zbiorową siłę.
Amerykański producent modułów optycznych AAOI (Applied Optoelectronics)zwiększył przychody w drugim kwartale o 86% r/r, do 191.9 mln USD, po raz pierwszy przekraczając 100 mln USD w segmencie centrów danych, zysk na akcję (non-GAAP) wyniósł 0.06 USD, przekraczając górny zakres prognozy. Firma prognozuje przychody za trzeci kwartał w przedziale 255–290 mln USD i utrzymuje roczny cel na poziomie ok. 1,1 mld USD. W tym dniuCoherent wzrósł o 13%, Lumentum o 6%, Corning o 5%, AAOI zyskało 9%.
Struktura produktów: wpływy z 400G wyniosły 48,4 mln USD, wzrost ponad czterokrotny r/r; jeszcze bardziej znaczące jest800G — przychód za drugi kwartał to 12,8 mln USD, wzrost ponad dziesięciokrotny r/r i podwojenie q/q, kierownictwo przewiduje, że w trzecim kwartale wzrost q/q może wynieść prawie pięciokrotnie. Oś wzrostu przesuwa się z 100G, 400G w stronę większych szybkości.
Sygnały z kapacitacji są równie wyraźne. Kierownictwo zdradza, żeaktualne zapotrzebowanie klientów przekracza możliwości dostaw o 20–40%, wzrost ogranicza nie popyt, lecz podaż. Obecna miesięczna kapacitacja 800G i 1.6T wynosi ok. 200 tys. sztuk, plany na koniec 2026 przekroczenie 650 tys. sztuk, koniec 2027 ponad 930 tys. sztuk. CEO Lin Zongnan prognozuje, żew IV kwartale wpływy z 1.6T mogą przekroczyć 70 mln USD, "w I kwartale przyszłego roku podwojenie wyniku nie będzie zaskoczeniem". Przyznaje jednak, że kluczowe komponenty 1.6T — DSP, TIA — nadal są ograniczone, a w IV kwartale głównym ograniczeniem są materiały, nie sama kapacitacja.
Analitycy oceniają, że wyśrubowane wyniki AAOI są pozytywną zapowiedzią dla Lumentum i Coherent przed publikacją ich raportów — obie firmy mają poparcie kapitałowe Nvidii i są przez rynek postrzegane jako "kilof i łopata" przy budowie mocy obliczeniowej AI.
03
Zwolennik zmienia stronę? "Short memory, long optical" wywołuje weekendową dyskusję
Iskrą weekendowej debaty był wpis znanego zwolennika rynku pamięci Jukan na platformie społecznościowej — na X napisał, że w krótkim terminie rynek być może będzie musiał przyjąć strategię "short memory, long optical", podając trzy powody:
Po pierwsze, po upadku funkcjonalnym rynku ETF z dźwignią w Korei inwestorzy staną przed presją umorzeń, co może wywierać dodatkową presję sprzedażową na akcje firm pamięciowych; po drugie,Nvidia dostosowuje architekturę swojego kolejnego systemu AI, Rubin Ultra może zmniejszyć konfigurację HBM na szafę, przechodząc na połączenia optyczne między szafami; po trzecie, oczekiwania rynku co do szczytu cen pamięci w najbliższych dwóch kwartałach się intensyfikują.
Jukan podkreślił, że w długim terminie pozostaje pozytywnie nastawiony do rynku pamięci, ale krótkoterminowo zachowuje ostrożność. Zwraca uwagę, żecentrum inwestycji w infrastrukturę AI przesuwa się z pojemności HBM na wydajność całej architektury centrów danych, z czego szybkie połączenia optyczne stają się kluczowym kierunkiem.
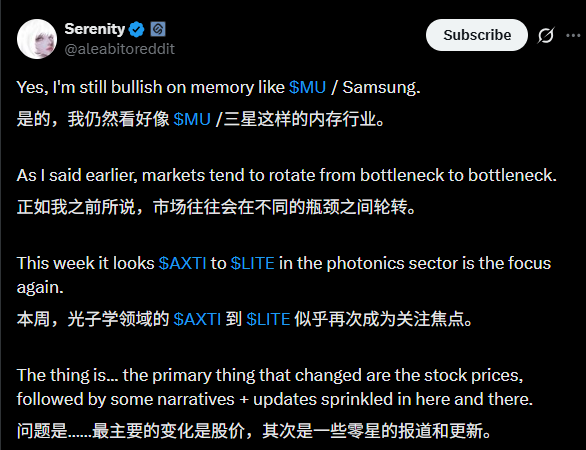
"Biały Włosy Warren" Serenity natychmiast włączył się do dyskusji, prezentując jednoznaczną postawę:wciąż jest pozytywnie nastawiony do rynku pamięci.
Serenity opiera swój argument na —zmieniają się głównie ceny akcji, nie fundamenty. Zwraca uwagę, że lasery Coherent i Lumentum były wyprzedane na dwa lata produkcji już po lipcowych spadkach, nierównowaga popytu na AAOI została jasno przedstawiona podczas ostatniej telekonferencji, a podczas lipcowej paniki podstawy tych firm nie uległy żadnemu pogorszeniu — "zmieniły się tylko ceny po wyczyszczeniu pozycji". Jednak wtedy wielu inwestorów określało AAOI spadające do 75 USD jako "oszustwo", a teraz przy wzroście do 140 USD znów są pozytywnie nastawieni — "ale wąskie gardła dla transceiverów optycznych i podłoży fosforanu indu nie zmieniły się, a nawet mogły się pogłębić".
Jeśli chodzi o rynek pamięci, Serenity widzi masową panikę wśród indywidualnych inwestorów — "ci sami ludzie miesiąc temu cieszyli się, że Micron podpisał 16 umów dostaw i Samsung osiągnął rekordowy zysk operacyjny". Serenity sądzi, że optymalizacja pamięci Rubin Ultra jest rutyną każdej generacji Nvidii,poziom zysków operacyjnych wygenerowanych przez bieżącą kapitalizację rynku pamięci jest "absurdalny", zwłaszcza gdy pamięć staje się potrzebą strukturalną, nierównowaga podaży i popytu tylko się nasili w przyszłym roku.
"AAOI przy 140 USD i 75 USD to ta sama firma. Samsung przy wartości rynkowej 1,5 bln USD i 980 mld USD to także ta sama firma.Zmieniła się wycenia i narracja — zwykle to tylko hałas — a rynek rotuje między sektorami." — pisze Serenity.
Twarda AI
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Szaleństwo AI opiera się „5% rentowności amerykańskich obligacji”! Nasdaq osiąga nowe rekordy, wzmacniając układ „80/20”, Wall Street dokonuje ponownej oceny proporcji akcji i obligacji
Rentowność 30-letnich amerykańskich obligacji skarbowych osiągnęła chwilowo około 5,53%, co jest najwyższym poziomem od 2004 roku, a Brent nadal utrzymuje się powyżej 100 dolarów za baryłkę. Aktywa wysokiego ryzyka ponownie wytrzymały presję, co odzwierciedla przekonanie inwestorów, że komercjalizacja zastosowań AI oraz wzrost zysków przedsiębiorstw mogą w pewnym stopniu zrównoważyć wzrost kosztów finansowania i stopy dyskontowe.
Infrastruktura AI napotkała na "ścianę"! Marvell: Połączenia miedziane i ograniczenia pamięci staną się kluczowe dla kolejnego etapu ekspansji mocy obliczeniowej
Wyścig o moc obliczeniową AI ewoluuje w systemową grę obejmującą łączność i pamięć. Według przedstawicieli Marvell, model inferencyjny napędzał około dziesięciokrotny wzrost pamięci podręcznej KV w ciągu dziewięciu miesięcy, a pamięć w jednym racku nie jest już wystarczająca. Połączenia miedziane zbliżają się do swoich granic, a optyczne łącza i rozszerzanie pamięci stają się kluczowymi elementami ekspansji mocy obliczeniowej. Personalizacja stała się trendem w branży, a Marvell, dzięki analogowemu SerDes, pamięciom z tkanin fotonowych i pełnej personalizacji łańcucha dostaw, osiąga korzyści.
Ceny krypto
Więcej


