
Prognoza wyników finansowych ASML za II kwartał 2026: Przyspieszający popyt na EUV/High-NA, wzrosty przekraczające oczekiwania w zasięgu ręki
 2026/07/14 03:33
1. Podsumowanie kluczowych punktów inwestycyjnych
ASML Holdings (ASML.US) planuje opublikować raport finansowy za II kwartał 2026 15 lipca 2026 przed otwarciem rynku. Konsensus rynkowy przewiduje przychody ze sprzedaży w wysokości 8,95 mld USD (+17,29% r/r), EBIT 3,12 mld USD (+28,55% r/r), EPS 6,95 (+31,23% r/r).
Jako lider w produkcji sprzętu półprzewodnikowego, przy stabilnym popycie na zaawansowaną litografię (zwłaszcza EUV oraz High-NA EUV), inwestorzy zwracają największą uwagę na trwałość wzrostu sprzedaży systemowej oraz stabilność marży brutto. Wraz z przechodzeniem klientów logicznych i pamięciowych na nowe procesy technologiczne, wyniki ASML mają znaczący wpływ na sentyment inwestycyjny w całym sektorze półprzewodników.
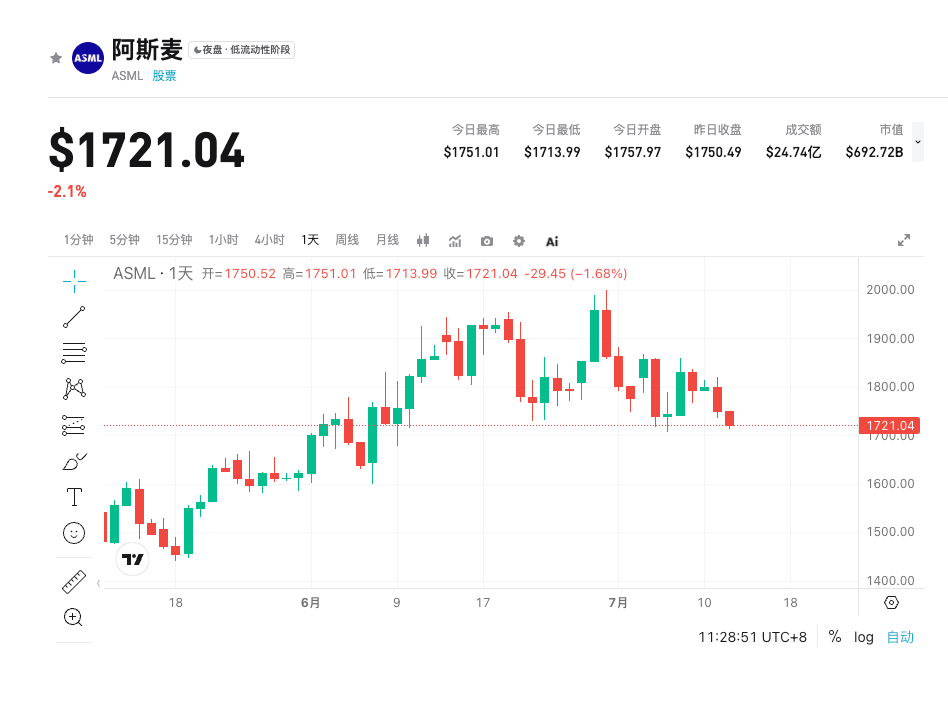
2. Cztery kluczowe obszary uwagi
Punkt 1: Trwałość wzrostu sprzedaży systemowej
Sprzedaż systemów jest główną siłą napędową wzrostu ASML. W poprzednim kwartale osiągnęła 6,28 mld USD i zanotowała dwucyfrowy wzrost; rynek oczekuje, że dostawy zaawansowanych EUV oraz High-NA EUV pozostaną silne. Stabilne wydatki kapitałowe klientów logicznych będą napędzać wzrost średniej ceny sprzedaży (ASP) oraz dodatków usługowych, co dodatkowo zwiększy przychody.
Punkt 2: Stabilność marży brutto i netto
Przy marży brutto za ostatni kwartał wynoszącej 52,98% i marży netto 31,44%, inwestorzy skupiają się na tym, czy w II kwartale uda się utrzymać marżę brutto na poziomie ponad 50% oraz marżę netto na poziomie ponad 30%. Wprowadzenie High-NA EUV wiąże się ze wzrostem kosztów, lecz optymalizacja struktury produktów o wysokiej wartości dodanej i dźwignia operacyjna mogą je zrównoważyć, stanowiąc kluczowe wsparcie dla wzrostu EPS.
Punkt 3: Stabilny wkład z usług dla zainstalowanej bazy
Przychody z usług i opcji onsite (w ostatnim kwartale 2,49 mld USD) skutecznie amortyzują wahania dostaw systemów, zwiększając przewidywalność przychodów. Stały wzrost zainstalowanej bazy generuje wieloletnie, powtarzalne przychody, pomagając utrzymać stabilność zysków całkowitych. Wzrost adopcji opcji programowych również stanowi wyróżniający element.
Punkt 4: Struktura zamówień i perspektywy na drugą połowę roku
Rynek koncentruje się na jakości zamówień EUV/High-NA EUV i udziale zamówień na dojrzałe procesy, co zdecyduje o trajektorii przychodów w drugiej połowie 2026 roku. Komentarze zarządu odnośnie terminów dostaw będą miały bezpośredni wpływ na oczekiwania wobec tempa wyników w drugiej połowie roku.
3. Ryzyka i okazje
Potencjalne czynniki wzrostu:
- Szybsza adopcja High-NA EUV, dostawy przewyższające oczekiwania — wzrost przychodów i EPS powyżej konsensusu
- Niespodziewane odbicie popytu ze strony klientów logicznych i pamięciowych
- Poprawa marży brutto oraz optymistyczne prognozy na drugą połowę roku zwiększają zaufanie rynku
Potencjalne zagrożenia:
- Koszty wdrożenia High-NA wyższe od oczekiwań lub opóźnienia w łańcuchu dostaw
- Ostrożniejsza polityka wydatków kapitałowych klientów powoduje spowolnienie zamówień
- Przesunięcia w harmonogramach dostaw wpływają na uznanie przychodów w pojedynczych kwartałach
4. Rekomendacje dotyczące strategii handlowej
Argumenty za pozycją długą: Jeśli dostawy EUV/High-NA będą silne, marża brutto spełni lub przewyższy oczekiwania, a prognozy na drugą połowę roku będą pozytywne, potencjał wzrostu cen akcji jest znaczący, szczególnie przy ogólnie pozytywnych nastrojach w sektorze półprzewodników.
Ryzyka krótkiej pozycji: Obniżenie jakości zamówień, presja na marże lub ostrożne prognozy mogą wywołać krótkoterminową presję sprzedażową.
Kluczowe dane:
- Przychody ze sprzedaży (8,95 mld USD)
- Marża brutto (utrzymanie ponad 50%)
- EPS (6,95)
- Wartość sprzedaży systemowej oraz komentarze dotyczące EUV/High-NA
Zalecenia dotyczące działań: Zmienność wokół publikacji raportu finansowego jest zwykle wysoka, dlatego zaleca się wcześniejszą kontrolę pozycji. W przypadku pozytywnego, ponadprzeciętnego wyniku można rozważyć zwiększenie pozycji przy korektach cenowych, w razie negatywnej niespodzianki – zachowanie ostrożności. Długoterminowi inwestorzy mogą koncentrować się na przewadze strukturalnej ASML dzięki zaawansowanej technologii litografii.
Klausula zrzeczenia się odpowiedzialności: Powyższe treści służą wyłącznie celom informacyjnym i nie stanowią rekomendacji inwestycyjnych ani zachęty do kupna lub sprzedaży. Inwestowanie wiąże się z ryzykiem i wymaga rozwagi. Decyzje należy podejmować na podstawie własnych analiz i indywidualnej tolerancji ryzyka. Rzeczywiste wyniki mogą różnić się od prognoz.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Anthropic ponownie opublikował artykuł: Jak będzie wyglądała gospodarka w erze AI?
Zespół ekonomiczny Anthropic opublikował model scenariuszy ekonomicznych związanych z AI, skupiając się na trzech wariantach: łagodny, stopniowy wzrost; znacząca zmiana prowadząca do podwojenia PKB; oraz ekstremalny scenariusz z rocznym wzrostem 15%, lecz masowymi zwolnieniami wśród pracowników wiedzy. Model traktuje pracę jako „pakiet zadań” i analizuje efekty wzmacniające oraz zastępcze AI w różnych typach zadań. Anthropic podkreśla, że obraz gospodarki w 2030 roku nie jest przesądzony; kluczowe będzie zapewnienie szerokiego podziału korzyści z AI.
"Nowa agencja prasowa Rezerwy Federalnej": podwyżka stóp przez Wosha „nie ma odwrotu”, Trump „zaufanie” poddane próbie
Nick Timiraos uważa, że po przekroczeniu oczekiwań przez sierpniowy CPI prawdopodobieństwo podwyżki stóp procentowych przez Fed w tym tygodniu gwałtownie wzrosło, a twarde stanowisko Walscha wobec inflacji sprawiło, że praktycznie "nie ma odwrotu". Podwyżka stóp procentowych przez Walscha na siedem tygodni przed wyborami bezpośrednio zweryfikuje, jak długo Trump będzie utrzymywał do niego "zaufanie". Wcześniej Walsch utrzymywał równowagę między Białym Domem a Fed, stosując taktykę "mniej mówić, unikać prowokacji", jednak po tym posiedzeniu milczenie nie będzie już tarczą.
Trump sprzeciwia się „barierom ochronnym” dla AI: Kongres dąży do ustawowych ograniczeń, pogłębiając partyjne podziały
Prezydent Stanów Zjednoczonych Trump sprzeciwia się ustanawianiu zabezpieczeń dla sztucznej inteligencji (AI), co powoduje rosnące różnice zdań między nim a coraz większą liczbą parlamentarzystów obu partii. Wraz ze zbliżającymi się wyborami uzupełniającymi rośnie niepokój wyborców dotyczący bezpieczeństwa AI, co wzmacnia ich obawy wobec tej technologii.

Czy serwery AI to uczta czy bańka wyceny? Evercore ISI obniża ocenę dla Hewlett Packard Enterprise (HPE.US) do "zgodnie z rynkiem", akcje spadają ponad 10%
Evercore ISI obniżyło ocenę HPE (Hewlett Packard Enterprise) z „przewyższającej rynek” do „zgodnej z rynkiem”, argumentując, że po dużym wzroście ceny akcji stosunek ryzyka do potencjalnych zysków stał się bardziej zrównoważony.

Ceny krypto
Więcej


