
Konsensus znacznie opóźniony wobec rzeczywistości! Morgan Stanley: dwaj duzi gracze na rynku dysków twardych są niedoszacowani, luka w podaży może potrwać do 2029 roku, a marża brutto ma szansę wejść w średniowysoki przedział 50%.

Konsensus Wall Street po raz kolejny poważnie odstaje od rzeczywistości.
Według ChaseWind Trading Desk, najnowsze badania kanałowe Morgan Stanley pokazują, że popyt i ceny na rynku dysków twardych (HDD) przeżywają bezprecedensowe wzmocnienie, a niedobory podaży mają potrwać aż do kalendarzowego roku 2028 (CY28).
Na tej podstawie Morgan Stanley ponownie potwierdził rekomendację zwiększenia udziałów w Seagate (STX) oraz Western Digital (WDC), a Seagate awansował na „Top Pick”, zastępując Western Digital. Morgan Stanley znacznie podniósł cenę docelową dla Seagate ze 468 USD do 582 USD (w scenariuszu byka nawet do 796 USD), a dla Western Digital z 369 USD do 380 USD (w scenariuszu byka do 519 USD).
Obecnie rynek poważnie nie docenia efektu dźwigni, jaka mają dwaj giganci HDD w wydatkach na AI i centra danych w chmurze. Morgan Stanley wskazuje, że obecny kurs obu akcji odpowiada zaledwie 13-14-krotności przewidywanego EPS w kalendarzowym roku 2027 (CY27), podczas gdy prognozy EPS CY27/28 Morgan Stanley są wyższe od konsensusu Wall Street o 25%-50%, a marża brutto przewyższa konsensus o 400-500 punktów bazowych (maksymalnie nawet do 700 punktów). Dzięki przyspieszeniu obniżki kosztów technologii dużej pojemności jak HAMR oraz znacznie większej od spodziewanej sile cenowej, Seagate i Western Digital otwierają złotą okienko na wejście z marżami brutto w przedział średnio-wysoki 50%. Taktycznie, ponieważ Seagate obecnie jest wyceniany z dyskontem i szybciej powiększa marżę, Morgan Stanley rekomenduje zmianę „Top Pick” na Seagate.
„Silniejszy, dłuższy” cykl HDD: nierównowaga podaży i popytu może potrwać do 2029 roku
Logika „Stronger for Longer” Morgan Stanley nie tylko nie zmieniła się, ale wręcz wzmacnia. Badania pokazują, że mimo iż wolumen jednostkowy HDD będzie rósł w tempie niskim do średniego jednocyfrowym (LSD-MSD%) szybciej niż zakładano, niedobór branżowych exabajtów (EB) w CY26 osiągnie 200EB (czyli 10% rynku), a w CY27 zbliży się do 250EB.
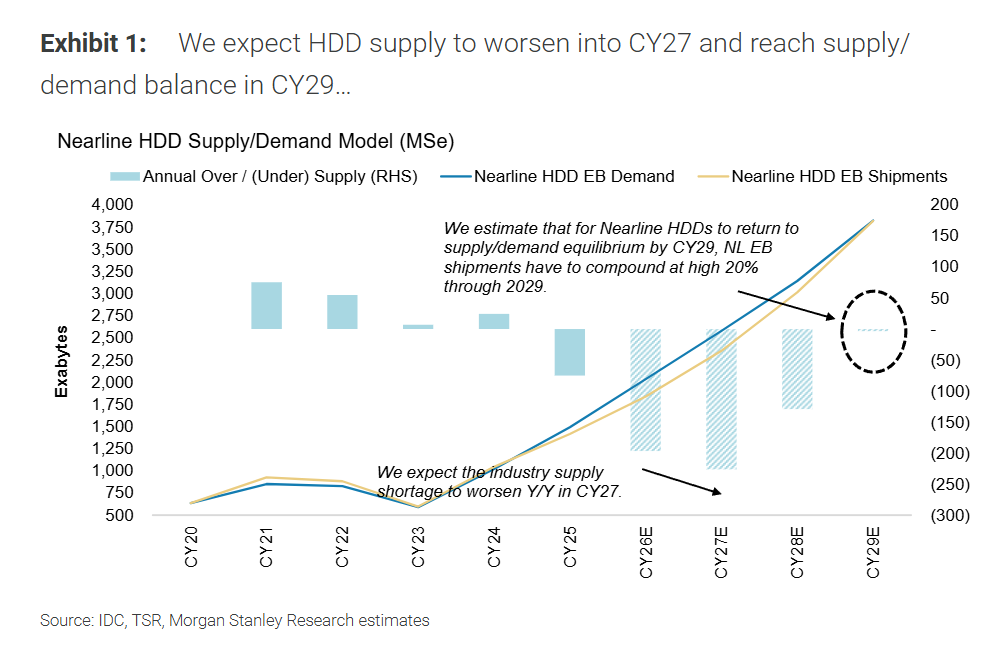
Tak silny popyt wynika z trwałego przesunięcia obciążeń roboczych do chmury oraz szerokiej adopcji AI (przyspieszającej generację danych).
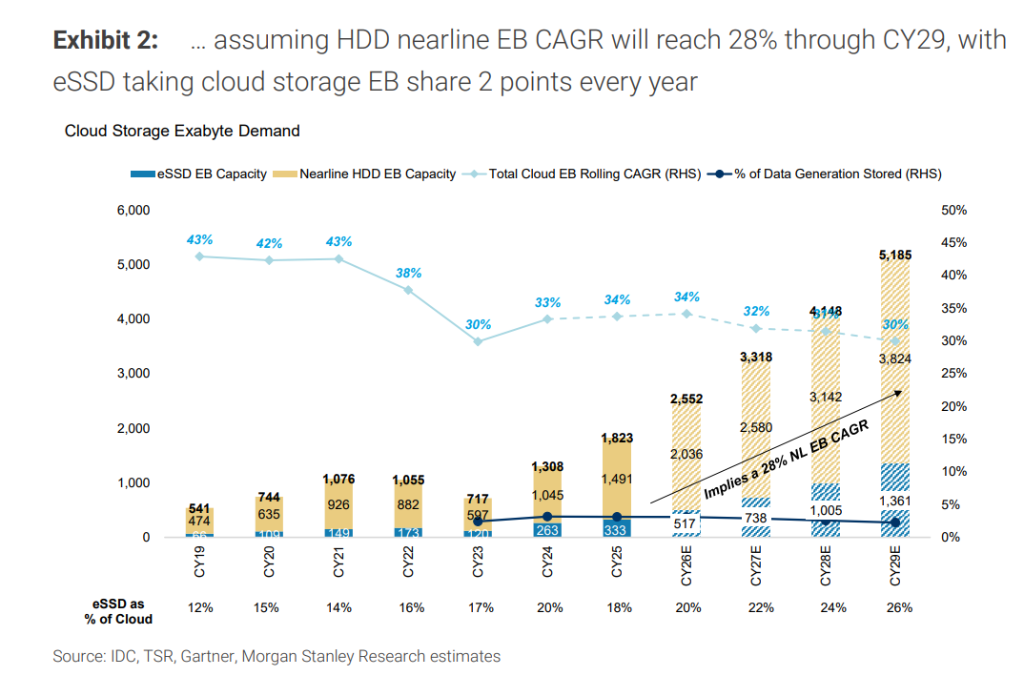
Obecnie HDD przechowują ok. 80% światowych danych w chmurze. Przy założeniu ostrożnym (roczny wzrost zapotrzebowania w chmurze EB na poziomie 30%, eSSD odbiera 2 pkt proc udziału rocznie, a producenci HDD nie uruchamiają żadnych nowych „zielonych” mocy produkcyjnych), Morgan Stanley przewiduje, że równowaga popytu i podaży na rynku HDD nastąpi dopiero w kalendarzowym roku 2029 (CY29), o 12 miesięcy później niż się spodziewano.
Podwójny efekt siły cenowej i spadku kosztów: marże brutto znacznie przewyższą oczekiwania Wall Street
To najbardziej rewolucyjne odkrycie w modelu Morgan Stanley: Dostawcy HDD negocjują już z największymi klientami chmurowymi zamówienia na 2027/2028 rok, z ceną na poziomie niemal 20 USD/1TB (lub 0,02 USD/1GB). Jest to ponad 30% wyżej od obecnych założeń bazowych Morgan Stanley (13-15 USD/1TB), a nawet o prawie 20% powyżej ich scenariusza byka.
Od strony kosztowej, gdy dwie firmy zaczną w C2H26 przechodzić na dyski o pojemności 40TB+, koszt na EB będzie gwałtownie spadać przez ok. 6 kolejnych kwartałów. To „rosnąca przepaść między ceną za GB a kosztem” pchnie marże brutto Seagate i Western Digital w CY27 do przedziału średnio-wysokiego 50%. Najnowsze prognozy marży brutto Morgan Stanley są przed CY27 wyższe od konsensusu Wall Street o 400-500 punktów bazowych.
Taktyczna zmiana portfela: dlaczego „Top Pick” z Western Digital przeniesiono na Seagate?
Choć Morgan Stanley wciąż jest bardzo pozytywnie nastawiony do Western Digital, z czterech kluczowych powodów przenosi ostatnio relatywną preferencję i status „Top Pick” na Seagate:
-
Realizacja katalizatora: Kluczowy katalizator brany pod uwagę dla Western Digital (zmniejszenie dyskonta względem Seagate, wykorzystanie udziałów SNDK do delewarowania) został zrealizowany w poprzednim kwartale.
-
Dyskonto wyceny: Wskaźnik P/E Seagate jest obecnie o ponad 1 punkt niższy niż Western Digital, podczas gdy Morgan Stanley uważa, że obie firmy powinny być wyceniane podobnie.
-
Szybsza ekspansja marży brutto: Analiza kosztów za TB wykazuje, że dzięki silnej konwersji portfolio HAMR, Seagate przez następnych 12 miesięcy powinien szybciej zwiększać marżę brutto niż Western Digital (ok. 50 punktów bazowych szybciej).
-
Większy potencjał wzrostu EPS i ceny docelowej: Morgan Stanley widzi większą relatywną przestrzeń do wzrostu EPS i ceny dla Seagate w kolejnych 12 miesiącach. Dodatkowo Seagate oczekuje wcześniejszej spłaty obligacji zamiennych, co ograniczy rozmycie kapitału.
Poważnie niedoceniane kluczowe aktywa centrów danych AI
Morgan Stanley uważa, że to wydłużony cykl (czyli 2027 nie jest szczytem), dlatego utrzymuje bazowy wskaźnik P/E 18 dla Seagate i Western Digital.
Wśród firm w indeksie Russell 3000 (kapitalizacja >50 mld USD), jedynie ok. 20 spółek jest przewidywanych na wzrost EPS >40% rocznie i marżę brutto >45% do 2028, a Seagate i Western Digital należą do tej grupy. Przy dalszej selekcji według marży cash flow FCF >30% i zwracających ponad 75% FCF akcjonariuszom, pozostają tylko Seagate i Western Digital.
W porównaniu z rynkiem pamięci, rynek HDD ma lepszą strukturę: tylko 3 firmy (dwie kontrolują 90% rynku), brak konkurencji z Chin, ponad 80% przychodów z centrów danych, brak nowych „zielonych” mocy produkcyjnych. Całkowite wydatki inwestycyjne Seagate i Western Digital w 2026 będą bliskie 1 mld USD, podczas gdy czołowa piątka globalnych graczy na rynku pamięci wydaje ponad 90 mld USD.
~~~~~~~~~~~~~~~~~~~~~~~~
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs: Nie czekaj na wybory pośrednie, "Goldilocks" może wcześniej rozpalić końcową hossę na amerykańskiej giełdzie
Goldman Sachs uważa, że rynek nadmiernie wycenił ryzyko stagflacji i wysokich rentowności, podczas gdy efekt ceł słabnie, energetyka może sprzyjać deflacji, a konsumpcjonizacja AI obniży koszty i przyczyni się do spadku inflacji; choć wzrost gospodarczy spowalnia, podstawowe zyski nadal są silne, a przestrzeń dla jastrzębiej polityki banku centralnego jest ograniczona. W scenariuszu "Złotowłosej", FOMO wokół AI odradza się, nie trzeba czekać na wybory śródokresowe, a "Złotowłosa hossa" może wcześniej rozpalić wzrosty na amerykańskiej giełdzie pod koniec roku.
Przed raportem za trzeci kwartał, Samsung Electronics i SK Hynix stoją w obliczu „bardzo wysokich oczekiwań”, sprawdzając „globalny handel AI”.
Fala AI napędza globalny "supercykl" półprzewodników, a łączny zysk operacyjny Samsunga i SK Hynix w trzecim kwartale może zbliżyć się do historycznego rekordu 190 bilionów wonów południowokoreańskich. Walka o HBM4 staje się coraz bardziej zacięta, inteligentne AI podnosi zapotrzebowanie na przepustowość pamięci dziesięciokrotnie, a pamięć staje się prawdziwą "krwią" centrów danych AI. Dwa nadchodzące sprawozdania finansowe zadecydują, czy ten boom jest tylko chwilowym zjawiskiem, czy też przyniesie strukturalną transformację w infrastrukturze technologicznej.

Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Ceny krypto
Więcej


