
Seagate Technology (STX) FY2027 Q1 Inaasahang Financial Report: Kahit Magtagumpay, Mahirap Talunin ang Pag-aalalang Dulot ng AI Trading?
 2026/10/26 11:07
🔥 Naka-online na ang Hotspot Radar ng US Stocks! 3 pangunahing linya ng US stocks + 6 piniling indibidwal na stocks + 7 malalaking kaganapan sa kalendaryo, nasaan ang oportunidad sa US stocks ngayong linggo? I-click ang link para makita sa isang larawan 22 direksyon ng trading→
1. Mabilisang Pagsusuri ng Investment Highlights
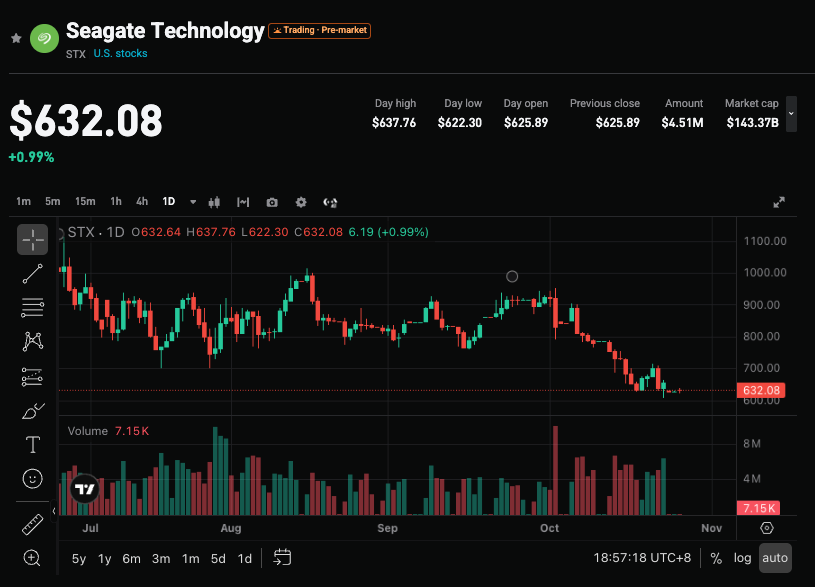
Seagate Technology (STX.US) ay mag-aanunsyo ng FY2027 unang quarter earnings sa Oktubre 27, 2026, pagkatapos ng American market close. Tinarget ng kompanya ang revenue na 4.0~4.2 bilyong USD, at non-GAAP EPS 7.10~7.50 USD; Konsensus mula Wall Street ay repo 4.14 bilyong USD (+57.5% YoY), at non-GAAP EPS na 7.40 USD. Sa nakalipas na 90 araw, ang EPS consensus ay tumaas mula 5.88 USD patungong 7.40 USD. Mataas ang tutok ng merkado sa katiyakan ng naka-lock na nearline storage capacity hanggang 2028, kung muling mahihigitan ang inaasahan at matataas pa ang guidance sa kabila ng tumitinding pag-aalala sa AI capital spending, pati na rin kung maipagpapatuloy ang expansion ng gross margin.
2. Apat na Pangunahing Pokus
Pokús 1: Nearline capacity locked hanggang 2028, data center ang humigit-kumulang 90% ng bahagi
Tinukoy ng pamunuan na ang EB-level na nearline storage capacity ay halos naka-lock na hanggang buong taong 2028 sa pamamagitan ng long-term contracts, at about 90% ng EB-level shipment ay napupunta sa data centers. Sunod-sunod ang tatlong taon ng quarter-on-quarter na pagtaas ng EB-level shipment sa cloud business, at walang nakikitang pagbagal. Sa nakaraang 1-2 buwan, bumilis ang HDD demand, at may mga bagong customer kabilang ang mga bagong cloud vendors at "pisikal na AI" companies. Ang data retention demand ng proxy-type AI ay mas mataas kaysa tradisyunal na chatbot, kaya nagdudulot ito ng rigid na storage expenditure. Dahil dito, mas lumalapit ang kita ni Seagate sa “kontraktwal na AI computing monetization," sa halip na tradisyunal na cyclical goods.
Pokús 2: Gross margin expansion at patunay ng pricing power
Noong nakaraang quarter (FY26 Q4) revenue ay 3.629 bilyong USD (+48.5% YoY), non-GAAP gross margin 52.7%, non-GAAP EPS 5.71 USD (nahigitan ang inaasahan). Inaasahan ng merkado na tataas pa ang gross margin ngayong quarter, at nasa 58% pataas ang tantsa ng ahensiyang gaya ng Wedbush. Ang kakumpitensyang Western Digital FY27 Q1 non-GAAP gross margin umabot na ng 58.1% (+1420 bps YoY), operating profit margin 49.1%. Kung patutunayan ni Seagate na kayang sabayan ang paglaki ng volume at presyo at makamit ang mataas na profit margin, lalo siyang lalakas bilang price maker sa AI storage.
Pokús 3: Epektibidad ng “Beat All” sa gitna ng AI spending fears
Kamakailan, tinaasan ng Meta ang lower bound ng capital spending para sa 2026 at nagdagdag nang malaki sa contracts and leases, lumawak ang CDS spread; lumagpas ng 15% ang CoreWeave bond yield, at mahigit 50% ang binagsak mula sa peak ng stock price. Noong Oktubre 22, ang Nasdaq ay bumagsak ng 2.60%, semiconductor index bumaba ng 6.7%. Mas iniisip na ngayon ng merkado kung magpapatuloy ang customer contracts pagkatapos ng 2028, hindi lang ngayong quarter. Kailangang patunayan ni Seagate na mahaba pa ang visibility ng contracts at hindi matitigilan ng kahinaan sa financing chain.
Pokús 4: HAMR technology ramp-up at constrains sa supply
Nasa una at pangalawang pinakamalaking cloud vendors ang Seagate 44TB Mozaic 4 HAMR platform para sa ramp-up, target na umabot sa 50% ng HAMR shipments sa end ng kalendaryong 2026. Walang high-capacity nearline production at HAMR technology si Toshiba, kaya naging technical barrier ito. Ngunit pwedeng maapektuhan ng yield risk ang target na halos 50% operating profit margin. Kung magpapatuloy ang constrains sa supply, susuportahan nito ang volume at price growth at gross margin expansion; kung hindi kasing-bilis ang ramp-up, posibleng malimitahan ang growth slope sa huling bahagi ng taon.
3. May Risks at Opportunities
Mga Catalyst para sa Pagtaas:
- Kapag lumampas nang malaki ang revenue at EPS sa consensus at tinaasan ang guidance, napapatunayan ang conversion efficiency ng order visibility sa income.
- Kapag non-GAAP gross margin ay malaki ang lampas sa 52.7%, malapit o lampas sa 58%, nagpapakita ng pricing power at magandang product mix.
- Kapag klaro ang pahayag ng management na extended pa ang contract visibility lampas ng 2028, o mas mataas kaysa inaasahan ang kontribusyon ng bagong cloud at physical AI customers.
Mga Risks para sa Pagbaba:
- Kapag tumugma lang sa gitna ng guidance, walang pagtaas ng outlook, tapos lumalakas pa ang takot sa AI spending, maaaring mag-lead sa valuation compression.
- Kapag lumalala ang customer financing environment na nagdudulot ng mabagal na contract signing, o hindi ma-extend ang visibility lampas ng 2028.
- Kapag mabagal ang HAMR yield improvement, malilimitahan ang rapid increase ng high-capacity products at achievement ng profit margin target.
4. Rekomendasyon sa Trading Strategy
Bullish Logic: Kapag malaki ang lampas ng resulta sa inaasahan at tinaasan pa ang guidance at in-emphasize ang contract extension lampas 2028, posibleng lalong mapalakas ang kumpiyansa ng market kay Seagate bilang AI storage na mahalaga at rare, sumusuporta sa valuation recovery. Malaki na ang bumaba ng presyo mula sa peak, trailing P/E nasa 45x, kaya may safety cushion pa.
Bearish Risk: Kapag tumugma lang ang data sa inaasahan, conservative ang guidance o mahina ang customer spending signals, pwedeng magpatuloy ang recent concerns sa AI trading sa tech stocks at magdulot ng dagdag na profit-taking. Ang options market put/call ratio ay nasa around 1.06, nagpapakita ng cautious sentiment.
Key Data:
- Revenue at y-o-y growth rate (consensus +57.5% YoY)
- Non-GAAP EPS at gross margin
- Data center/nearline shipments proportion at progress ng contract locking
- Kung tinaasan ang guidance para sa next quarter at buong taon
Rekomendasyon sa Operation: Kapag lumampas ang resulta sa expectation at positive ang guidance, pwedeng tingnan ang opportunity na mag-layout matapos ang pullback; kung tumugma lang sa expectation o mahina ang signals mula sa customer side, maging maingat sa short-term fluctuation risk at iwasang maghabol ng presyo. Gamitin ang flexible position at stop loss base sa sariling risk tolerance.
Disclaimer: Ang nilalaman sa itaas ay para lamang sa reference, hindi ito investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mga presyo ng crypto
Higit pa


