
Uminit na naman ang CPI! Lumalakas ang paghihigpit ng Federal Reserve, tumataas ang dolyar, bumabagsak ang ginto

Pamilihang Pananalapi News Oktubre 14—— Miyerkules (Oktubre 14) 20:30 (GMT+8), inilathala ng Kagawaran ng Paggawa ng Amerika ang Consumer Price Index (CPI) para sa Setyembre. Ipinakita ng datos na tumaas ito ng 3.7% mula noong nakaraang taon, mas mataas kumpara sa 3.4% noong Agosto, at bahagyang lumampas sa inaasahang 3.6% ng merkado. Ang resulta ay agad na nakaapekto sa pandaigdigang sistema ng presyohan ng mga asset.
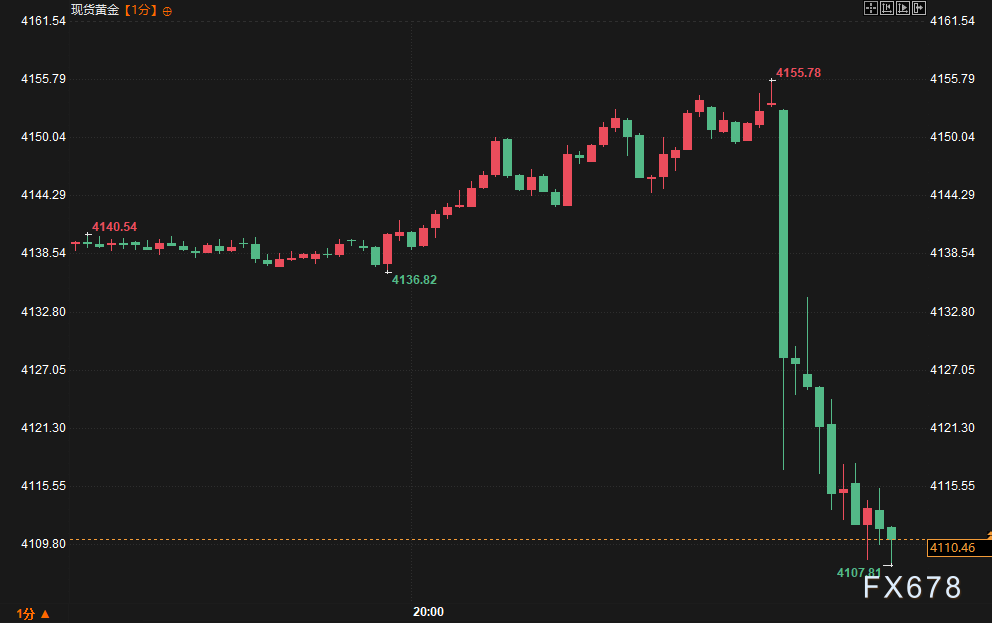
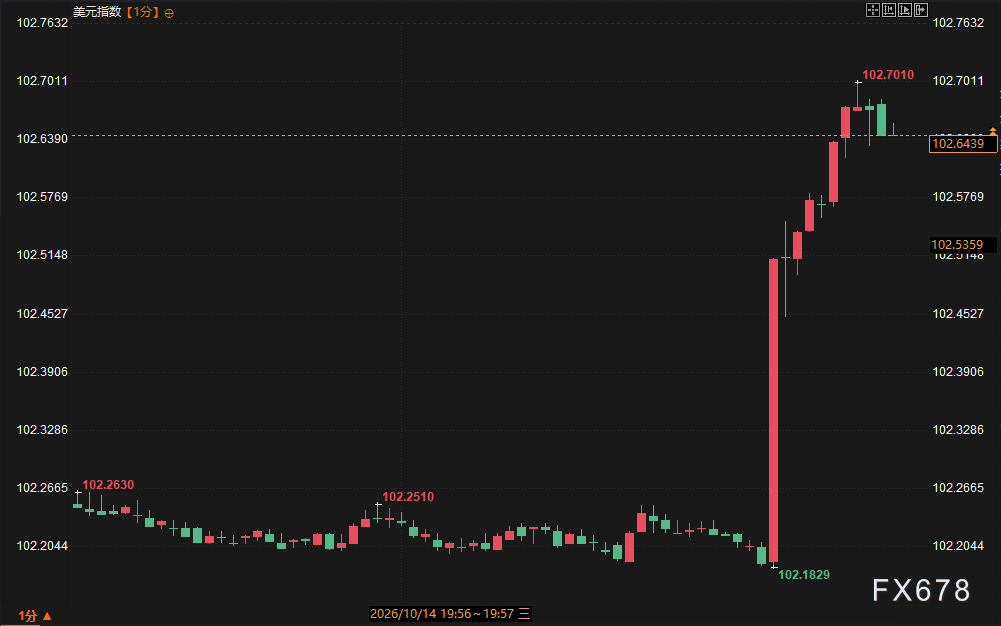
Noong Miyerkules (Oktubre 14) 20:30 (GMT+8), inilabas ng Kagawaran ng Paggawa ng Amerika ang datos ng CPI para sa Setyembre. Ipinakita ng datos na ang year-on-year na pagtaas ay 3.7%, mas mataas sa 3.4% ng Agosto, at higit pa sa karaniwang inaasahan ng merkado na 3.6%. Mabilis na naipasa ang resulta sa pandaigdigang presyuhan ng mga asset. Bago lumabas ang datos, tumaas muna ang spot gold ng humigit-kumulang $15, na nagpapakita ng optimismo ng ilan ukol sa paglamig ng inflation; pagkaraan ng anunsyo, nagkaroon ng reverse adjustment. Ang Dollar Index ay agad na tumaas ng halos 35 puntos, na umabot sa pinakamataas na 102.54. Ang mga yield ng US Treasury ay tumaas sa lahat ng tenors, kung saan ang dalawang taon na bono ang may pinakamalaking pagtaas na 3.83 basis points sa 4.831%, 10-year yield tumaas ng 1.47 basis points sa 5.238%, at 30-year yield tumaas ng 0.87 basis points sa 5.572%. Kasabay nitong bumaba ang short-term rate futures, na nagpapakita ng pagtaas ng pagtaya ng mga trader sa karagdagang paghigpit ng patakaran ng Federal Reserve. Ang pag-akyat ng short-term yields ay mas higit kaysa long-term, nagpakita ng senyales ng repricing sa yield curve.
Malalimang Pagsusuri
Ang pangunahing epekto ng datos na ito ay ang kumpirmasyon na nananatiling matigás ang inflation. Ang year-on-year na pagbabasa mula sa 3.4% ay umangat sa 3.7%, hindi lang lumampas sa dating halaga kundi pati sa sentro ng inaasahan ng mga ekonomista ayon sa Wall Street Journal. Agad na nagpakita ang merkado ng tipikal na “repricing” na reaksyon: mas lumakas ang dolyar, tumaas ang yield ng US Treasury, at bumagsak ang gold mula $4151 patungong $4117, may kabuuang pagbaba na $34 o mga 1%. Ang pag-angat ng presyo ng gold bago ang datos at ang mabilis na pagbaba nito pagkatapos ay malinaw na nagpapakita kung paanong ang pagkaiba ng expectation at aktwal na resulta ay agad na nasagap ng merkado.
Batay sa yield curve, nanatiling positibo ang spread ng 2-year at 10-year na bonds sa paligid ng 39.7 basis points, ngunit mas malaki ang pag-akyat ng short end, na nagpapahiwatig na mas sensitibo ang merkado sa malapitang policy path kaysa sa pangmatagalang growth prospects. Pinatotohanan ng pagbaba ng short-term rate futures na itinaas ng mga trader ang kanilang expectations sa probability ng rate hike. Malinaw ang pagkakaiba ng pananaw ng mga kilalang institusyon bago at pagkatapos ng datos. Bago ang anunsyo, nanatili ang tono ng ilang malalaking investment bank at macro research teams na “moderadong pagbaba ng inflation, isang posibleng rate hike pa ngayong taon pero manageable ang pace”; pagkatapos ilabas ang datos, mabilis nilang iniba ang tono sa “ang isang buwan na lampas sa inaasahan ay nagpapalakas ng necessity ng restrictive policy stance,” at binigyang-diin ang pressure mula sa input prices gaya ng semiconductors na dulot ng data center buildout, na maaari umanong magpahina ng transmission efficiency ng rate tools sa ibang inflation sources. Sa retail side ay mas padalos-dalos ang emotional swings. Bago lumabas ang datos, maraming diskusyon ang nakatuon sa technical rebound ng gold at retracement space ng dolyar; matapos ilathala ang resulta, agad na umikot ang usapan sa “matibay na inflation exceeding expectations, pagpapahirap sa risk assets,” at dumami ang panawagan ng mabilisang sell stop sa gold bulls at buying momentum sa dollar bulls. Tumutok ang mga institusyon sa reassessment ng policy path at mga structural factors, samantalang ang retail ay sa mabilisang price swings at position shifts—ang pagkakaibang ito ng expectations ang bumuo ng mahalagang micro-foundation ng arawang price volatility.
Sa historical comparison, kadalasan ay sinasabayan ng ganitong klaseng mas mataas sa inaasahang inflation readings ang sabay na pag-angat ng dollar at mga yields, at pansamantalang pressure sa gold. Sa pinakabagong presyo, mula sa taas bago ang datos ay bumaba ang gold sa $4117, at nanatili sa taas ng 102.50 ang dollar index, isang malinaw na kaibahan kung ikukumpara sa presyo noong mas moderate ang inaasahan. Parehong nagpapakita ang short- at medium-term na mga lohika: mabilis sumunod sa policy repricing ang short term, at kakailanganin pa ring obserbahan ang susunod na inflation at employment data para makita kung pansamantala lang ang pagtaas na ito.
Pananaw sa Trend
Ipinakikita ng galaw ng merkado na naisama na sa presyo ang surprise factor ng September CPI. Ang performance ng dollar index sa taas ng 102.50, ang relatibong lakas ng short end ng US Treasury, at ang pagbagsak ng gold mula $4151 patungong $4117, ay sama-samang bumubuo sa kasalukuyang framework ng mabilisang market response. Kapag nakumpirma pang lalo ang sticky inflation, posibleng magpatuloy ang pressure sa short end ng yields, at mananatiling kabaligtaran ang galaw ng dollar at gold sa short term. Kung sakali namang makitang bumababa ang inflation sa mga susunod na datos, maaaring maibalik ang dating pricing adjustments. Sa malawak na pagtingin, lumipat na ang pamilihan mula sa “expectation ng pagbaba” patungo sa “kumpirmasyon ng matibay na inflation,” at ang relatibong lakas ng bawat asset ay iikot pa rin sa pagbabagong ito.
Karagdagang Pagbasa
Tanong: Ano ang pangunahing kahulugan sa merkado ng pag-akyat ng September CPI year-on-year sa 3.7%?
Sagot: Ang pagbabasa ay higit sa dating halaga at inaasahan, nagpapatibay sa pananaw na nananatiling matigas ang inflation. Dahil dito, tinaasan ng merkado ang probability na manatiling restrictive ang Federal Reserve policy, na direktang makikita sa pagtaas ng dolyar, pag-akyat ng short-term US Treasury yields, at pagbaba ng gold.
Tanong: Bakit mas malaki ang pagtaas ng short-term US Treasury yields kaysa long-term?
Sagot: Ang short-term ay mas sensitibo sa inaasahang kalakaran ng patakaran sa near term. Dahil sa lampas-inaasahang datos, dumami ang taya nang dagdagan pa ang rate hikes, bumaba ang short-term rate futures, kaya’t mas malaki ang inakyat ng 2-year yield. Samantala, ang long-term ay mas sumasalamin sa growth at long-term inflation expectations, kaya mas banayad ang galaw.
Tanong: Bakit may malinaw na reversal sa galaw ng gold bago at pagkatapos ng datos?
Sagot: Bago ang datos, tumaas ang presyo ng gold ng mga $15, nagpapakita ng pagtaya ng ilang kapital sa pagbaba ng inflation; ngunit dahil lampas-inaasahan ang resulta, nagkaroon ng mabilisang repricing at bumagsak ang gold ng $34, na nagpapakita ng instant digestion ng expectation mismatch.
Tanong: Saan karaniwang nakikita ang pagkakaiba ng pananaw ng mga kilalang institusyon at retail traders?
Sagot: Mas nakapokus ang mga institusyon sa reassessment ng patakaran at structural price pressure, samantalang ang mga retail ay nakatutok sa instant price swings at position adjustment. Bago ang datos, may tiyak na consensus tungkol sa moderate na pagbaba; pagkatapos, inangat ng institusyon ang emphasis sa requirement ng restrictive stance at ang retail ay tutok sa position adjustment.
Tanong: Ano ang sinasabi ng ugnayan ng datos na ito sa dollar index at US Treasury na yields?
Sagot: Ang pag-akyat ng dollar index ng halos 35 puntos kasabay ng pagtaas ng US Treasury yields ay nagpapakita na iisa ang direksyon ng market sa risk appetite at policy pricing, at ang pagtaas ng short-term rates ay dagdag na sumusuporta sa short-term performance ng dolyar.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Inantala ng Blackstone AirTrunk ang $1.5 bilyong REIT IPO: Kahit ibinaba na ang kita sa 6% wala pa ring tumanggap, ang AI infrastructure financing ay naharap sa 5.2% na U.S. Treasury yield
Napagpasyahan ng AirTrunk, isang data center operator na pag-aari ng Blackstone, na ipagpaliban ang kanilang plano na ilista ang $1.5 bilyong Singapore Real Estate Investment Trust (REIT) hanggang sa unang o ikalawang quarter ng 2027. Dahil sa pagtaas ng yield ng US Treasury at paglala ng volatility sa merkado, naging mas maingat ang mga mamumuhunan. Kahit tinaas ang yield mula 5.5% hanggang mga 6%, hindi pa rin tumaas ang demand. Ang mataas na halaga ng kapital ay nagiging mahalagang hadlang sa pagpapalawak ng AI infrastructure.
Pinsala sa parehong stock at bonds ng CoreWeave! Bumagsak ang presyo ng stock ng 15% at napasok sa krisis ang bonds, nagulat si Musk: “Nakakatakot”
Itinuro ng mga analyst na ang kumpanya ay nangutang na may tinatayang 9% na interes ngunit ang return on investment ay mas mababa sa 5%. Ang kabuuang utang at lease obligations ay umabot sa $52 bilyon, kaya’t may panganib na mag-zero ang halaga ng equity nito. Dahil sa tumataas na inflation, tumaas din ang yield ng long-term US Treasury bonds, na nagdulot ng sistemikong pagdududa sa financing logic ng mga kapital-intensibong AI na kumpanya. Ayon sa prediction platform, umabot na sa 17% ang posibilidad ng pagkalugi ng kumpanya bago ang 2027.

Nagbabala ang Beige Book ng Federal Reserve tungkol sa "matinding" pagtaas ng presyo ng langis: Sa kalahati ng mga rehiyon ay malakas o tumitindi ang pressure sa presyo, nahaharap ang mga negosyo sa pagtaas ng presyo at napipisng tubo.
Ipinakita ng Beige Book na binanggit ng lahat ng 12 Federal Reserve districts ang epekto ng pagtaas ng presyo ng langis; karaniwang iniulat ng mga negosyo ang mataas na presyo ng diesel, at ang fuel surcharge ay nagpapasa ng dagdag na gastos sa buong supply chain. Mula noong nakaraang Beige Book report, bahagyang lumago ang ekonomiya ng Estados Unidos, kung saan ang industriya ng paggawa ang pangunahing suporta. Patuloy ang mababang antas ng pagkuha at pagtanggal ng empleyado sa job market, at halos kalahati ng mga negosyo sa mga district ay nagsabing ang investment sa AI ay may epekto sa trabaho.
Mga presyo ng crypto
Higit pa


