
Nagbabala ang mga institusyon sa Wall Street: Nagkasala ng "orihinal na kasalanan" ang Federal Reserve, maaaring umabot sa 8% ang yield ng sampung-taong US Treasury Bonds

Sa gitna ng patuloy na paglala ng pandaigdigang krisis sa merkado ng utang, nagbabala si Steven Blitz, punong Amerikanong ekonomista ng TS Lombard, na muling inuulit ng Federal Reserve ang kasaysayan—sa pamamagitan ng pagluwag ng patakaran sa pananalapi bago pa tuluyang mapabagsak ang implasyon, at ang "unang kasalanan" na ito ang magtutulak sa yield ng 10-taong US Treasury bond na sa mga susunod na taon ay posibleng maabot ang 8%.
Umakyat na noong Miyerkules sa 5.30% ang yield ng 10-taong US Treasury bond, pinakamataas simula pa noong 2002, at pinag-uusapan na ng karamihan sa Wall Street kung ang 6% ang susunod na sagka. Ngunit ayon kay Blitz sa kanyang pinakabagong ulat na “The Original Sin Repeat,” masyadong maliit ang pananaw na ito—ang 5.75% ay isa lamang pansamantalang antas, at ang 8% ang tunay na pangmatagalang target, kung kailan magdudulot ito ng seryosong pressure sa stock market at tuluyang wawakasan ang “buy the dip” mentality na hinubog ng mga mamumuhunan sa nakalipas na mga dekada.
Ang pinakaubod ng pananaw na ito ay: ang kombinasyon ng maluwag na patakaran sa pananalapi at pampublikong pondo ay magtutulak ng mas mataas na gitna ng implasyon at yield sa bawat siklo ng ekonomiya, at ang political ecosystem ng US ang magpapahirap maibalik normal ang kalakaran. Malinaw na sinabi ni Blitz na posibleng sa pinakamadali ay sa 2029 pa magkakaroon ng tunay na political will sa US na pigilan ang implasyon, “ngunit hindi ko iho-hostage ang aking mga taya dito.”
“Orihinal na kasalanan”: Maagang pagluwag, inuulit ang kasaysayan
Inilarawan ni Blitz ang “orihinal na kasalanan” ng patakaran sa pananalapi bilang: agad na pagluwag bago pa ganap na mawala ang implasyon habang paibabâ ang ekonomiya—parang muli na naman kinagat ang kaparehong mansanas.
Para sa kanya, ang “salaring” ito sa pagkakataong ito ay ang dating Federal Reserve Chair na si Powell. Noong pagtatapos ng nakaraang taon, sa harap ng humihinang labor market ngunit bumabalik na corporate profit, pinili ni Powell na magbaba ng rate—na ayon kay Blitz ay naganap eksakto dalawang buwan bago ang 2024 presidential election, at hindi inaasahang naging regalong pampolitika sa administrasyon ni Biden noon. Inamin ni Blitz na si Powell ay dumanas ng “matinding pressure” mula sa gobyerno at sa ibang mga nagnais sa kanyang posisyon, kabilang ang ilang miyembro ng Federal Open Market Committee (FOMC), na gustong “pumikit, at magluwag pa lalo” si Powell.
Ngayon, sina Trump, Treasury Secretary Bessent, at economic adviser Bessent, ay gustong ang bagong Federal Reserve Chair na si Walsh ay “dumilat-mumisipat” at magpatuloy sa maluwag na polisiya sa bagong cycle ng pag-angat ng ekonomiya. Sa pagpupulong ng rate noong Setyembre, nagtaas si Walsh ng 25 basis points bilang bahagyang pagpigil, itinaas ang federal funds rate sa 3.75%-4.00%, na inaprubahan ng lahat ng bumoto. Ang reaksyon dito ni Blitz: “Bakit hindi gawing 50 basis points?”
“Hindi naganap na pag-urong”: Hinadlangan ng pampublikong paggasta ang pag-adjust
Tinukoy ni Blitz ang 2025 bilang “hindi naganap na pag-urong”. Matapos ang inverted yield curve ng halos 22 buwan, nasa pagbaba na dapat ang pribadong employment (maliban ang sektor medikal), at ang totoong paglago ng ekonomiya ay dapat sana lumiit, ngunit hindi ito natuloy.
Dahil ito sa dalawang bagay: Una, sobra-sobra ang lawak ng pampublikong paggasta; Pangalawa, nagbaba agad ng rate ang Federal Reserve kahit pa lang bumabalik ang corporate profits. Tumulong din ang patakarang tariffo dito.
Sinipi ni Blitz ang dalawang klasikong batas ng Wall Street: Una, nauuna ang corporate profits bago employment, at nauuna ang employment bago ang implasyon; Pangalawa, ang pinaka-banayad na taon ng implasyon ay karaniwang unang taon ng recovery. Nangangahulugan ito na ang 2026 ay “magandang taon”, at sa ilalim ng pressure ng tariff at presyo ng langis, medyo bumaba ang base inflation. Ngunit mula ngayon, kung makikiayon ang stock market, ang mataas na corporate profits ay magreresulta ng mas mabilis na hiring at sa 2027 ay magpapataas pa ng base inflation.
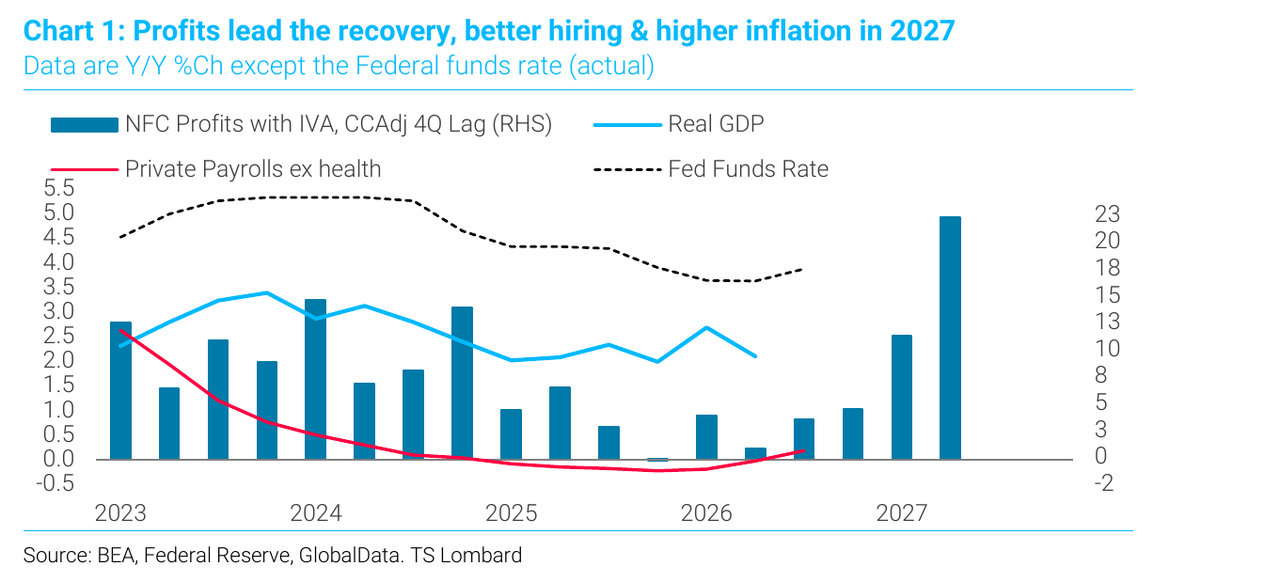
Kasabay nito, binigyang-diin ni Blitz na ang datos ng August core PCE na inilabas ngayong linggo ay “mas mababa sa inaasahan” sa ibabaw lamang, dahil lang ang totoong bilang na 0.247% ay iniround-off sa 0.2%, at ang benchmark revision ay artipisyal na pinaikli ang buong serye. Samantala, ang super core inflation ay tumaas ng 0.4% month-on-month, at ang “ibang serbisyo” ay may pinakamalaking pagtaas sa kasaysayan—ang gastos sa edukasyon ay umakyat din ng rekord. Kaagad nabura ng yield ng 10-taong US Treasury ang lahat ng pagtaas makalipas ang paglalabas ng PCE data.
Interes sa swap spread: Presyo ng merkado para sa fiscal risk
Ang pinaka-kakaibang bahagi ng analisis ni Blitz ay ang interpretasyon niya sa swap spreads. Sa tingin niya, ang pinakamalalim na nagtutulak sa mga yield ay ang “sobra-sobrang suplay ng sovereign debt”—ang mga gobyerno ng mga developed market ay kinakailangang patuloy na magpalit ng utang, at ang laki ng fiscal deficit ay mas mabilis kaysa paglago ng pagkakakitaan, samantalang hindi na ang central banks ang marginal buyers.
Ang pinakadirektang senyales ay mula sa swap spreads: mas pinipili ng mga investors na tumanggap ng floating overnight secured interest rate sa loob ng 10 taon kaysa humawak ng fixed coupon sovereign bonds. Nagsimula ang trend na ito sa US noong 2012 pa, ngunit mula ng sumiklab ang pandemya ay nailipat na rin sa buong mundo—sa UK at France ay lumiit nang husto ang swap spreads, at sa Germany ay nagging balanse.
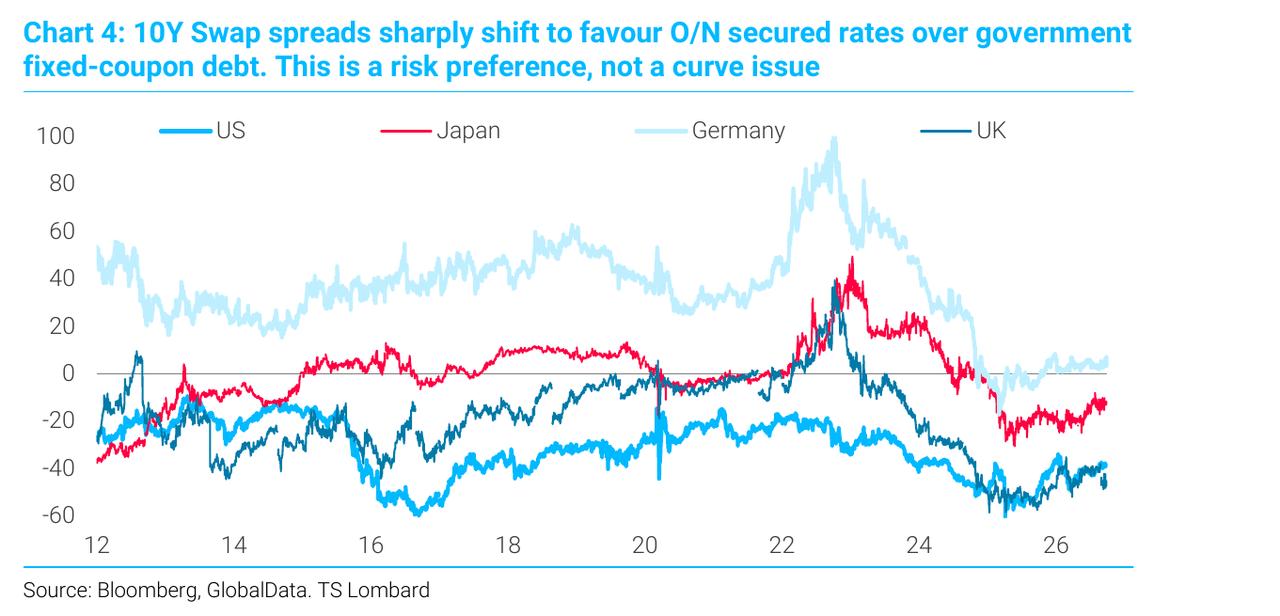
Binigyang-diin ni Blitz na ito ay “usapin ng risk appetite, hindi ng yield curve.” Iisa ang central bank ng France at Germany, at kadalasan sumusunod ang Bank of England sa European Central Bank, ngunit nagkaibang direksyon ang swap spreads ng France at UK. Ang presyo ng merkado ay nagsasaalang-alang ng fiscal risk, hindi ng policy rate o inflation path.
Gumawa siya ng modelo para sa US 10-year swap spread, at lumabas kahit tanggalin ang hugis ng yield curve at mga regulasyon sa bank balance sheet, pababa pa rin ang pagnanasa ng merkado para sa US Treasury taon-taon.
Bakit 8%: Policy mix at political logic
Ang pinakapusod na konklusyon ni Blitz: Ang kombinasyon ng maluwag na pananalapi at lumalawak na fiscal policy ay magtataas ng baseline inflation at yield kada cycle, hangga't walang tunay na political will na handang isakripisyo ang short-term growth para sugpuin ang inflation.
Tinatawag niyang “Hamilton vs Jackson” ang pagkakabahaging ito—na si Hamilton ang kumakatawan sa economic management sa pamamagitan ng central bank, at si Jackson naman ay sa pamamagitan ng gobyerno. At “ang populismo na pipili ng susunod na pangulo ay kalikasan ni Jackson.” Inilarawan niya ang nakalipas na dekada ng politika ng Amerika sa isang linya: “Nakonserbatibo ang mga tao sa usaping panlipunan, pero liberal sa usaping piskal.”
Mahalaga rin ang kalidad ng pagtaas ng yield. Binanggit ni Blitz, hanggang ngayon, ang pagtaas ay pangunahing hinihimok ng tunay na interest rates, na nagpapababa sa stock market nang hindi binabagsak ang US dollar. Ngunit kung ang driver ay maging inflation expectation premium, “maaaring maganda ang takbo ng stock market, at maghahari ang US dollar bears,” at dito “mag-uumpisa ang matagal nang inaasahan na dollar bear market.”
Ang mapagpasyang variable ay ang netong savings rate ng US na bumaba na sa zero, at “walang nakikitang senyales ng pagbuti.” Sa kontekstong ito, sinabi ni Blitz ang kanyang konklusyon: “Sa huli, makikita natin ang 10-year Treasury yield na umabot ng 8%.”
Ano ang unang ‘babasag’
Hindi hinulaan ni Blitz ang crash ng anumang partikular na asset. Ang tingin niyang “babagsak” ay isang mindset—ang matibay na paniniwala ng merkado na babalik sa 2% ang inflation, at ang awtomatikong ideya na “laging may kita sa paglong at pagbili ng stocks at bonds.” Para sa henerasyon ng investors na nasanay sa 40 taon na pababang interest rate at buy the dip, malaki itong pagbabago sa pananaw.
Dapat ding pansinin na hindi nag-iisa si Blitz. Ayon sa ulat, sinabi rin ni Rich Privorostsky, namamahala ng delta hedging business sa Goldman Sachs, ngayong linggo na “sobrang bigat na ng takbo ng interest rates para balewalain, kahit na ‘kamangha-mangha ang resilience ng stock market.’”
Dagdag pa rito, hindi rin walang epekto ang US Treasury sa galaw ng yield. Tinukoy ng Rabobank na ang pinalawak na Treasury buyback program noong August ay isang “banayad na bersyon ng yield curve control,” at nagbabala na “ang mas mataas na yield ay nagpapalubha sa fiscal outlook, na nagtutulak ng mas mataas na term premium, na muling nagtutulak ng yield,” at ang buyback operation ay “nakakaputol sa cycle na ito, pero hindi ibig sabihin ay natigil na ito.”
Ang tansya ni Blitz: Isang gobyerno na tumatangging tanggapin ang recession ay hindi maaaring pumili ng upper limit para sa yield.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sa isang quarter, nadagdagan ng $1 trilyong halaga ng merkado: Bakit muling kinagiliwan ng merkado ang kuwento ng AI ng Microsoft (MSFT.US)?
Kasabay ng pagtatapos ng ikatlong quarter, naitala ng Microsoft ang pinakamahusay na quarterly stock performance mula noong 1998. Mula Hulyo hanggang Setyembre, tumaas ang presyo ng stock ng Microsoft ng 37.5%, at nadagdagan ang market value ng $1 trilyon. Sa kabila ng Nasdaq 100 index na halos tumaas lamang ng 0.4% sa parehong panahon, naging ikalimang pinakamagandang performer ang Microsoft sa nasabing index.
Sa harap ng implasyon, kung sino ang unang magplano ay siyang makikinabang! Ang mga global bond fund ay nagmamadaling bumili ng Australian at German government bonds, habang ang Federal Reserve at Bank of England ay naitala bilang "latecomers".
Ang mga pandaigdigang pondo ng bono ay ginagantimpalaan ang mga nag-aksyon nang maaga ukol sa inflation.
Ang ulat sa kita ng Micron (MU.US) ay "sumabog" ngunit ang presyo ng stock ay pabagu-bago: Malayo pa ang dulo ng super cycle ng imbakan, bakit hindi na sabik ang merkado?
Ang kasalukuyang humigit-kumulang 7 beses na forward price-to-earnings ratio ng Micron ay nagpapakita hindi lamang ng pag-aalala ng merkado sa bumabagal na paglago, kundi maaari ding naglalaman ng hindi napapansin na pangmatagalang halaga.
Mga presyo ng crypto
Higit pa


