
Pagsusuri sa Nike Q1 Financial Report: Pinakamababang Antas sa Loob ng 12 Taon, Nakasalalay sa China Region at Gross Margin!
 2026/09/30 03:16
🔥 Naka-launch na ang Hot US Stock Radar! 3 pangunahing linya ng US stock + 6 piniling indibidwal na stock + 7 malaking kaganapan sa kalendaryo, nasaan ang oportunidad sa US stocks ngayong linggo? I-click ang link para makita ang 22 direksyon ng trading sa isang larawan →
- Mabilisang Puntos ng Pamumuhunan
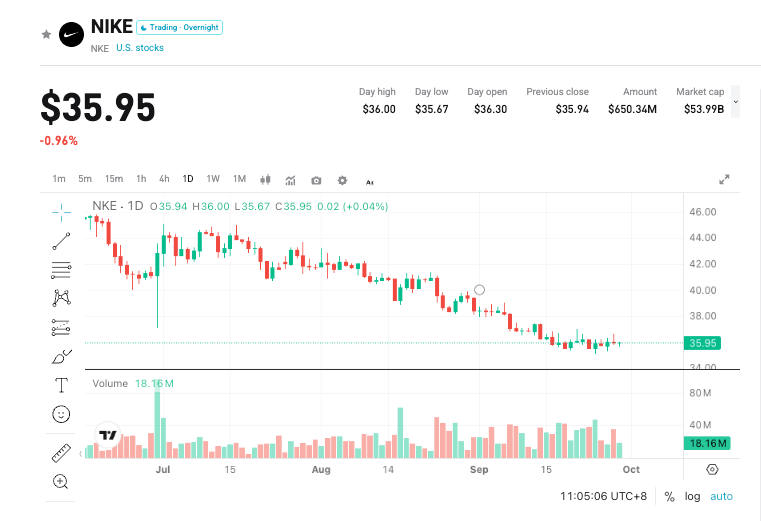
Ang Nike (NKE.US) ay magpapahayag ng 2027Q1 financial report para sa US stock market pagkatapos ng bell sa Oktubre 1, 2026 (saklaw hanggang Agosto 31), at magkakaroon ng earnings call mga 17:00 Eastern Time ng US. Inaasahang bababa ang revenue ngayong quarter ng mababang mid-single digit year-on-year, walang tulong galing sa foreign exchange, at bahagyang magiging positibo ang gross margin year-on-year. Consensus sa Wall Street para sa revenue ay nasa $11.32–$11.35 bilyon (mga -3.2% hanggang -3.4% YoY, kumpara sa $11.72 bilyon noong nakaraang taon), at earnings per share (EPS) ay nasa $0.44 (mga -10.2% YoY, $0.49 noong nakaraang taon). Ang presyo ng stock ay nasa paligid ng $36 kamakailan, bumaba ng halos 40% ngayong taon, at tinanggal na mula sa S&P 100 noong Setyembre 21 (nananatili pa rin sa S&P 500). Ang mahalagang rebisahin ng merkado ay kung ang gross margin at ang China region ay maaaring maging stable matapos alisin ang non-recurring items, hindi ang pagbabalik ng high growth.
- Apat na Pangunahing Puntos ng Pagmamasid
Punto 1: Babalikwas ba ang Pagbaba sa China Region
Greater China FY26 revenue ay $5.847 bilyon (reported -11% YoY, neutral sa exchange rate -13% YoY). Q4 ay nasa $1.29 bilyon (reported about -12% YoY, exchange rate neutral about -17% YoY). Konsensus ng mga analysts para ngayong quarter ay nasa $1.3 bilyon (about -12.6% YoY), na ito ay forecast ng merkado, hindi pahayag mula sa kompanya. Dapat ding pagmasdan hindi lamang ang pagbaba ng kita, kundi pati ang inventory, diskwento, at buong presyong benta. Inihayag ng management sa earnings call na bumaba ng double digit ang inventory sa China, may improvement sa algunos na tindahan at running products, ngunit binanggit din na ang kasalukuyang trend ay kapareho pa rin ng kamakailang performance. Kung makikitang bumagal ang pagbaba ngayong quarter, maaaring gumaan ang sentiment; kung mananatiling malapit sa Q4 na exchange rate neutral na -17%, matutulak na naman paatras ang turning point story.
Punto 2: Totoo bang Positibo na ang Operational Gross Margin
Noong nakaraang quarter, ang reported gross margin ay 49.2% (+890bps YoY), ngunit humigit-kumulang 900bps ay galing sa $986 milyon na tax rebate; kapag inalis ito, ang tunay na gross margin ay 40.2% (-10bps YoY), at adjusted EPS ay $0.20 (reported EPS $0.72). Inaasahan ng kompanya na magiging positibo ang gross margin year-on-year simula Q1, ibig sabihin ay operational gross margin, kaya hindi dapat isangguni ang 49.2%. Pangunahing titingnan ngayon quarter ay quality metrics ng whole-price sales, discount rate, at product mix. Ito ang pinakaposibleng magbigay direksiyon sa presyo ng stock.
Punto 3: Kakayanin ba ng North America ang Ibang Rehiyon
Q4 North America revenue ay humigit-kumulang $4.83 bilyon (+3% YoY), mas malakas ang wholesale, at mahina pa rin ang direktang benta. Konsensus ng analysts ngayong quarter: North America about $5.1 bilyon (+2% YoY), EMEA about $3.2 bilyon (-4% YoY), APAC & Latin America about $1.4 bilyon (-3% YoY); footwear about $7.2 bilyon (-3% YoY). Ang aktuwal na kita ng Converse noong nakaraang quarter ay mga $244 milyon (-32% YoY), at ngayong quarter ay consensus na $296 milyon (-19% YoY). Kung mas mabilis ang pagpapadala ng wholesale kaysa sa consumption sa dulo, may pressure pa rin sa inventory sa susunod na quarters.
Punto 4: Q2 Slowdown at Full-Year Expectation Gap
Sinabi ng kompanya na lalong hihina ang Q2 kumpara sa Q1, pangunahing dahil sa mataas na base ng EMEA digital promotion at schedule ng North America wholesale. FY26 kabuuang revenue ay $46.4 bilyon (reported unchanged, exchange rate neutral about -2% YoY), reported EPS $2.10, about $1.58 kung aalisin ang tax rebate. For FY27, consensus revenue ay $45.3–$45.7 bilyon (about -2% YoY), EPS mga $1.65–$1.66; mas mababa pa ang estimate ng iba, na maaaring umabot pa sa fiscal year 2028 ang turning point ng sales. Ang Investor Day sa Nobyembre 16–17 ang magiging mid-term strategy checkpoint.
- May Sabay na Panganib at Oportunidad
Mga Positibong Catalysts:
- Mas maganda ang decline ng kabuuan ng grupo kaysa sa "mid-single digit", at mas mababa ang neutral-exchange decline sa China region kumpara sa Q4.
- Operational gross margin ay maging tunay na positibo matapos tanggalin ang tariff rebate, at gumanda ang discount at structure ng inventory.
- Mag-match ang North America wholesale at end sales, at hindi na ibaba ng management ang forecast para sa H1.
Mga Negatibong Panganib:
- Magpatuloy ang paghina sa China region o sa Converse, na magpapalala sa kabuuang pagbaba.
- Hindi maging positibo ang gross margin, o umasa pa rin sa promo para bumenta.
- Kumpirmahin na mas mahina ang Q2, lalong malayo ang pagbangon ng buong taon, at maaari pang magpatuloy ang pagbaba ng expectations kahit mababa na.
- Mga Rekomendasyon sa Trading Strategy
Bullish na lohika: Kontrolado ang pagbaba ng kita, operational gross margin ay tunay na positibo, at may indikasyon na "nalagpasan na ang pinakamasamang quarter" sa China, maaaring pumasok ang pondo para pumasok sa ikalawang yugto ng transition ng stock sa mababang presyo.
Bearish na panganib: Tugma ang numero sa forecast pero mababa ang kalidad (mataas ang discount, mahina pa rin ang direktang benta, unhealthy inventory), o malinaw na ipinagpaliban pa ng management ang turning point.
Pangunahing Datos:
- Kabuuang revenue at YoY (reported / exchange rate neutral)
- Kita, inventory at discount ng Greater China
- Gross margin (kailangang tingnan ang level kapag tinanggal ang one-off items)
- North America wholesale vs direktang benta at terminal consumption
- Pahayag para sa Q2 at buong taon, pati investor day ngayong Nobyembre
Tactical Notes (hanggang close ng Setyembre 29, $35.84):
- Bago ang earnings report: $35.22–$37.04 consolidation, 52-week low na $35.22 noong Setyembre 25, close na $35.84 noong Setyembre 29. 20-day moving average $36.78, 50-day MA $39.38, 200-day MA $49.21. Resistance: $36.67 / $36.78 / $37.04 / $39.38. Support: $35.67 / $35.22 / $35.00 / $34.20. Implied volatility ng options ay about ±8.7%-9.0% (about $32.6-$39.1). Dapat magaan lang ang posisyon, iwasang mag-leverage long positions sa baba ng $35.22.
- Bullish structure: Close above $36.78–$37.04, hold above $35.22 on pullback. Target pataas $39.38. Cut loss $35.00.
- Bearish structure: Bumagsak sa $35.22, o hindi umabot sa $36.78 sa rebound. Target pababa $35.00 / $34.20 / $32.60.
Payo sa operasyon: Tingnan ang gross margin at kalidad ng China region, at hindi kung positive ang revenue YoY. Kung lampas sa expectation, hintayin munang bumalik sa $35.22–$36.78 bago pumasok; kung flat o mahina ang guidance, huwag mag-bottom fishing. Bantayan ang pagbagsak ng implied volatility. Ang laki ng posisyon ay dapat akma sa sariling risk tolerance.
Disclaimer: Ang lahat ng nilalaman sa itaas ay para sa reference lamang at hindi investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pag-export ng krudong langis mula sa Gitnang Silangan ay muling bumalik sa 98% ng antas bago ang digmaan! Ipinakita ng ulat ng pananaliksik ng JPMorgan na humuhupa na ang "oil shortage trading", ngunit mahirap pa ring maiwasan ang inflation sa enerhiya.
Ang koponan ng mga analyst ng Morgan Stanley, kabilang si Natasha Kaneva, ay nagsabi sa isang ulat noong Setyembre 29: "Muling bumubukas ang mahalagang daluyan ng pag-export ng langis sa Gitnang Silangan." Ayon sa kanila, para sa isang rehiyong kasalukuyan pang nasa digmaan, ito ay "isang kapansin-pansing pagbangon," kahit na hindi ito mukhang pantay-pantay ang pagbangon.
Ang IPO ng Anthropic na nagkakahalaga ng 2 trilyong dolyar ay ibinunyag ang kahinaan: 47% ng kita ay umaasa sa Amazon at Google, bawat $1 na kita ay nababawasan ng 16 sentimo.
Ipinapakita ng prospectus ng Anthropic na sa 2025, 47% ng kanilang kita ay dadaloy sa pamamagitan ng mga cloud platform ng Amazon at Google, na malaki ang itinaas kumpara sa 11% noong 2023; sa bawat $1 na kita mula sa cloud platform, kailangang magbayad ng humigit-kumulang $0.16 na distribution fee sa mga platform, na ang kabuuan ay umabot ng tinatayang $351 milyon sa buong taon. Bukod dito, ang dalawang higanteng ito ay nagsisilbing mamumuhunan, tagapagdulot ng computing power, distributor, at direktang kakompetisyon ng Anthropic.
Tumitindi ang labanan para sa AI computing power! Inihayag ng Anthropic ang $84.5 bilyong kasunduan na mas mataas kaysa sa tantiya noong Mayo, muling bumilis ang AI growth engine ng SpaceX (SPCX.US)
Ayon sa ulat, sumang-ayon ang Anthropic na magbayad ng halos doble sa naunang tantiya para sa gastos ng computing power sa SpaceX.
Mga presyo ng crypto
Higit pa


