
Patuloy na tumataas ang kita ng U.S. Treasury bonds at patuloy na lumalala ang kalagayan ng U.S. stocks, ngunit nananatiling matatag ang mga indeks ng U.S. stocks. Saan tutungo ang susunod na hakbang?

Ang merkado ng US stocks ay kasalukuyang nasa gitna ng isang bihirang panloob na hidwaan. Tumataas nang matindi ang mga yield, patuloy na lumalala ang market breadth, lumalawak ang credit spreads, ngunit nananatiling matatag ang S&P 500 index, kaya't naghaharap ang bulls at bears nang hindi gumagalaw, habang dumarami ang tensyon sa damdamin ng merkado.
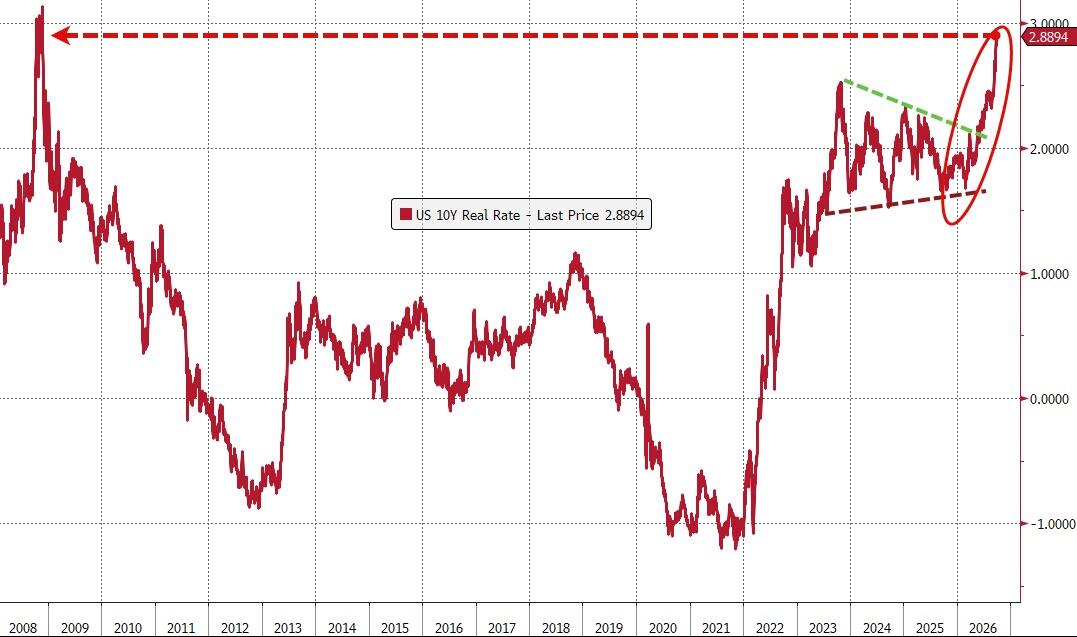
Noong Miyerkules, diretsahang sinabi ni Rich Privorotsky, pinuno ng single delta trading desk ng Goldman Sachs, na ang bilis ng pagtaas ng US Treasury yields ay “sobrang tindi na para balewalain,” at ang monthly gain ng real interest rates ay isa sa pinakamalala mula 2013. Binalaan niya na, ang biglaang pagsipa ng volatility sa interest rates ay nagpapaliit sa kakayahan ng Wall Street na mamagitan sa panganib, at ang hirap na dinaranas ng stock market ay higit pa sa ipinapakita ng mga index.
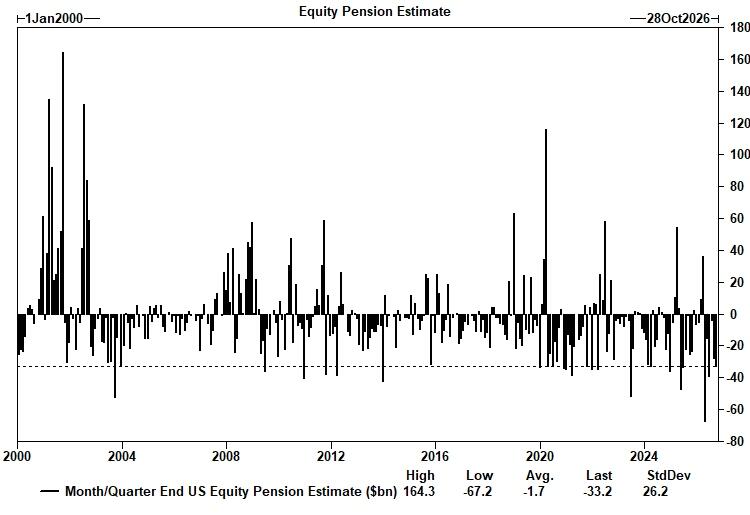
Kasabay nito, papalapit na rin ang quarter-end rebalancing pressure—tantiya ng Goldman Sachs ay malapit nang magbenta ng halos record-high $33 bilyon ng stocks ang mga pension funds sa pagtatapos ng buwan, habang higit $5.3 bilyon ng Russell 2000 futures ang malilikwid ng CTA systematic strategies sa susunod na linggo. Ang pinagsamang pressure na ito ay lalong nagpapaligaw sa direksyon ng merkado.
Ayon kay BTIG strategist Jonathan Krinsky, “Magkakatulad ang usapan namin ng mga kliyente nitong huling linggo, ngunit araw-araw tumataas ang dalas at antas ng pagkabahala.” Isa lang ang pangunahing tanong: Ang divergence ng market breadth, galaw ng interest rate at ng S&P 500 ay hindi na kayang ituloy, ngunit walang makakakatiyak kung paano ito magtatagpo.
Sa likod ng matatag na index, wasak na ang loob
Halos hindi gumalaw ang S&P 500 index sa nakaraang buwan, ngunit sa ilalim ng mapayapang façade na ito, mabilis na lumalala ang structural damage.
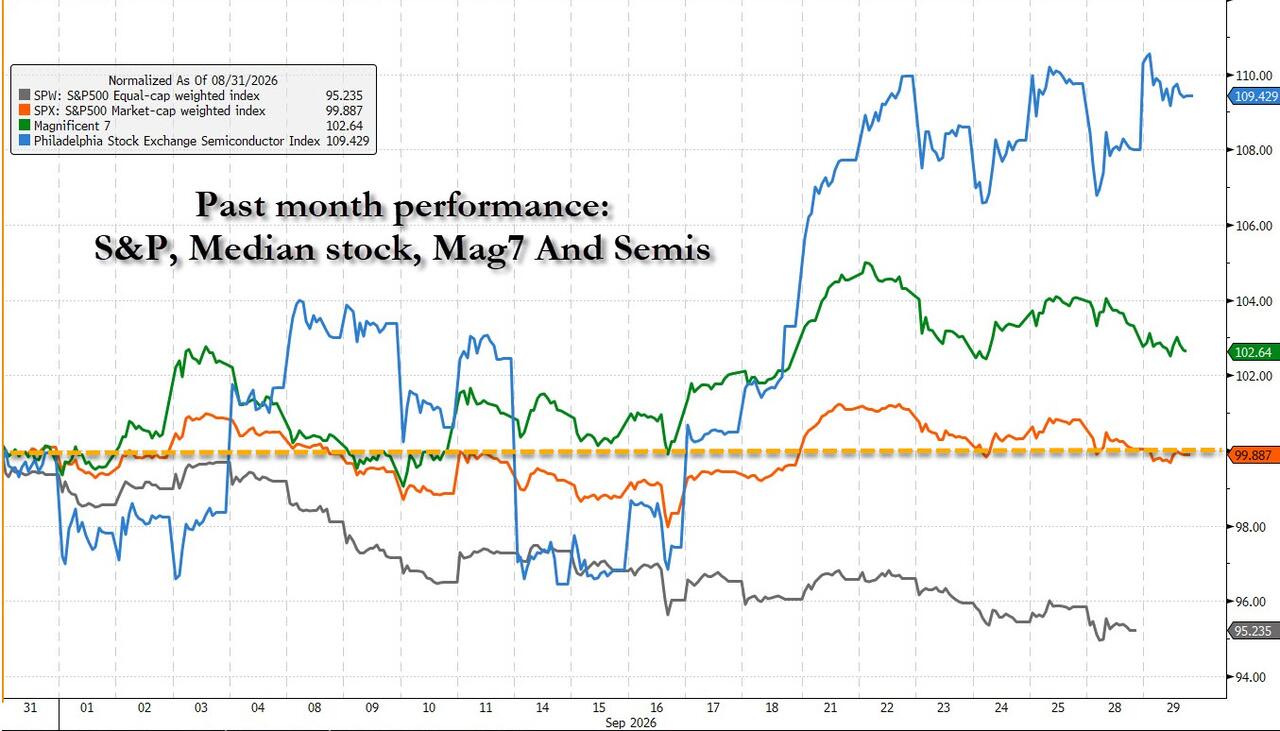
Tinutukoy ni Krinsky na,sa nakaraang buwan, nanatiling steady ang S&P 500 overall, ngunit bumagsak ng 4.5% ang median stock, at lubos na umasa ang stability ng index sa halos 10% na pag-akyat ng semiconductor sector. Sa Nasdaq 100, mula mid-August, halos zero din ang gain; 10 lang na stocks ang umabot ng higit 10% gain, habang 23 stocks ang bagsak nang higit 10%. Nawawala ang bisa ng “breakout buy at momentum chasing” na estratehiya, mas maraming stocks ang lumulubog ng mas malalim at mas matagal.
Ang galaw ng mid-cap stocks ay partikular na nakababahala. Palihim nang bumulusok ang mid-caps sa ilalim ng 200-day moving average, mas mababa ng higit 8% mula sa kamakailang high. Kasabay nito, sa New York Stock Exchange, sampung sunod na trading days nang mas marami ang bagong lows kaysa bago highs—isang senyales na sa kasaysayan ay madalas na nauuna sa mas malawakang pressure sa market.
Pinagtibay din ni Privorotsky ng Goldman Sachs ang obserbasyong ito: “Malinaw na ramdam ang sakit sa ilalim ng index—mas ramdam ang presyur sa small caps, financials, at iba pang sectors na sensitibo sa interest rate, kumpara sa panlabas na katahimikan ng tech giants.”
Goldman Sachs: Tumawid na sa kritikal na antas ang bilis ng pag-akyat ng interest rates
Sa kasalukuyang debate sa merkado, partikular na mahalaga ang pananaw ng Goldman Sachs. Malinaw ang sabi ni Privorotsky, “Impresibong nanatili ang resiliency ng stocks,” ngunit umabot na sa level ng alarma ang bilis ng real interest rate increases.
Ipinapakita sa analysis framework ng Goldman Sachs, kapag pumalo ng lagpas dalawang standard deviations ang pag-akyat ng rates, karaniwan ay may reaksyon ang equities—hindi ang lebel, kundi ang bilis ng pagtaas ang mahalaga. Sa ngayon, lampas na ang threshold na ‘yan. Naabot na ng real interest rates ang isa sa pinakamalalaking monthly gains mula 2013.
Napansin din ni Privorotsky ang "kakaibang asymmetric price behavior": kapag sabay na umaayos ang oil prices at rates, halos walang effect ang risk ng rates; pero pag tumaas ang oil, biglang napre-pressure ang rates. Para sa kanya, sumusunod pa rin ang 5-year at 10-year inflation expectations sa enerhiya, pero sa kasalukuyang rate shock, malaki ang bahagi ng pag-akyat ay dulot ng real rates, hindi ng inflation expectations.
Simple pero matindi ang kanyang konklusyon: "Pwede akong maging labis na optimistiko sa artificial intelligence at bilis ng development nito, pero sa ngayon, kung hindi mareresolba ang problema sa enerhiya at interest rates, wala halos silbi ang ganoong optimism." Malinaw ang lohika: Ang pagpigil sa pagtaas ng oil prices ay makakatulong magpababa ng rates, at kapag nag-stabilize ang rates, magbubukas ng mas malawak na oportunidad para sa market recovery.
Quarter-end rebalancing at CTA selling, doble ang bantang pagbebenta
Maliban sa fundamental pressure, kinokonsentra ng teknikal na pagbebenta ang lakas nito sa pagtatapos ng quarter.
Ayon sa tantya ng Goldman Sachs, kailangan talagang magbenta ng halos $33 bilyon na stocks ang pension funds sa pagtatapos ng buwan at quarter ($11 bilyon sa end-Month at $22 bilyon sa end-Quarter), at bibili ng halos kaparehong halaga ng bonds. Ang laki ng figure na ito ay nasa ika-97 percentile ng estimates sa nakaraang tatlong taon, at kung babalikan pa hanggang Enero 2000, nasa ika-98 percentile, halos lampas na sa kasaysayan.
Kasabay nito, ipinapakita ng Goldman Sachs CTA model na kung mananatiling flat ang presyo, magbebenta ng netong $5.3 bilyon na Russell 2000 futures contracts ang systematic strategy managers sa susunod na linggo—isa sa pinakamalaking estimate ng pagbebenta sa nakaraang anim na taon.
Ayon kay Privorotsky, “tactically exciting” ito, at dapat magbigay ng suporta sa duration assets ang quarter-end at month-end factors, ngunit aminado rin siya na ang core ng kasalukuyang sitwasyon ay: sa gitna ng bond buying ng pension rebalancing at index sells ng CTA, sino ang unang ‘mapipilitang umatras’ bago matapos ang quarter?
Stalemate ng bulls at bears: Sino ang unang bibigay?
Para kay Krinsky, ang tunay na mukha ng market ngayon ay isang tapatan ng bulls at bears, at wala pang napatunayang tama ang sinuman.
Ang lohika ng bulls: Luma-lalim na ang paghinog ng market breadth, at anumang oras maaaring magkaroon ng malakas na upward reversal; babagsak rin bigla ang rates sa ilang punto. Ang sabi ng bears: Patuloy na lumalala ang breadth, tumataas ang yields, lumalawak ang credit spreads—hindi pwedeng manatiling matatag nang matagal ang S&P 500.
Mas kinikilingan ni Krinsky ang side ng bears, ngunit may binanggit siyang tactical exception—ang utilities sector (XLU). Aniya, kapag mas mababa sa 35 ang RSI, may 100% probability ang XLU na tumaas sa susunod na limang trading days, at karaniwang nagtataas ng 2.7%—kaakit-akit ang risk-reward sa kasalukuyan.
Ang huling hatol niya: Hindi magtatapos ang divergence na ito sa inaasahang malumanay na pagtagpo ng bulls—“Naniniwala kami, hindi ito matatapos hangga't ang mga huling lumalaban ay tuluyang bumigay at bumagsak nang mas malalim.”
May mga bitak nang nagbubukas sa credit market na ayaw pang presyuhan ng stock volatility—ang high yield credit default swaps (HY CDX) ay nasa pinakamataas mula Abril, habang noong panahong iyon ang VIX ay 19.23, malayo sa kasalukuyang 16.35. Ang divergence na ito ang maaaring maging pinakamalinaw na babala ng susunod na galaw.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sa kabila ng pagbaba ng presyo ng langis at kabila ng "dovish" na pahayag ng mga opisyal ng Federal Reserve, patuloy pa ring tumataas ang kita ng U.S. Treasury bonds
Ang patuloy na pagbebenta ng US Treasury ay nagpapalawak, ang 30-taong yield ay umabot sa pinakamataas sa loob ng 24 na taon na 5.621%, at ang 10-taong yield ay tumaas sa pinakamataas mula 2002—bumagsak na ang presyo ng langis at hindi na gumagana ang mga dovish na signal, patuloy na matatag ang long-end rates. Ang mataas na yield ay muling binubuo ang estruktura ng US stock market, at habang ang AI narrative ang natitirang pundasyon ng merkado, anumang bitak ay maaaring magdulot ng sunod-sunod na pagyanig.
“Pinakatumpak sa nakaraang dalawang taon” trading desk ng JPMorgan “naging bullish”
Ang mga lohika na sumusuporta ay sumasaklaw sa limang pangunahing pundasyon: mas mahusay kaysa inaasahang kalagayan sa macro, katatagan ng mga mamimili, mababang inaasahan sa kita, pag-stabilize ng yield, at pagbuti ng teknikal na aspeto. Noong huli nang magbago ng posisyon noong Agosto 31, tumaas ng higit sa 8% ang kabuuang kita mula sa Nasdaq 100 long at Russell 2000 short pair trade. Sa pagkakataong ito, mas malakas ang dahilan para maging bullish. Sa estratehiya, nananatili pa ring core long ang teknolohiya, ngunit ang hedging tool ay lumipat mula sa pagshort ng RTY tungo sa paggamit ng mga derivatives, habang binibigyang-diin na nananatili ang pangmatagalang risk ng pagtaas ng interest rate.

Apat na positibong balita, bumagsak ang pandaigdigang presyo ng langis
Sa panahon ng pag-usbong ng karanasan ng FSD at pagmamadaling mass production ng Optimus, $30 bilyong standby credit ang sumusuporta! Bilis na ipinatutupad ng Tesla (TSLA.US) ang “super grand master plan ng physical AI” ni Musk
Nakakuha na ang Tesla ng bagong loan at credit limit na nagkakahalaga ng $30 bilyon; ang kumpanyang gumagawa ng electric car ay nagdadagdag ng pamumuhunan sa artificial intelligence at robotics technology.
Mga presyo ng crypto
Higit pa


