
Ano nga ba ang hinaharap ng mga Bitcoin treasury companies?

Kung sino ang unang makakagawa ng BTC holdings bilang isang asset na kumikita ng kita, siya lang ang muling makakakuha ng sustainable na premium.
Kung sino ang unang makakagawa ng BTC holdings bilang isang asset na may kita, siya lamang ang muling makakakuha ng napapanatiling premium.
May-akda: Yue Xiaoyu
Kamakailan, ang MicroStrategy, isang Bitcoin treasury company, ay malapit nang matanggal sa global index funds. Nangangahulugan ito na maaaring magkaroon ng paglabas ng $8.8 billions, na magiging isang malaking dagok sa presyo ng Bitcoin. Kaya, saan nga ba patutungo ang kinabukasan ng mga Bitcoin treasury companies? Ano ang kinabukasan ng DAT model?
Ang DAT model ay hindi lang basta tradisyunal na kumpanya na nangungutang para bumili ng token, mas mahalaga, ang interes ng mga tradisyunal na kumpanya ay nakatali na sa ekosistema ng token na ito.
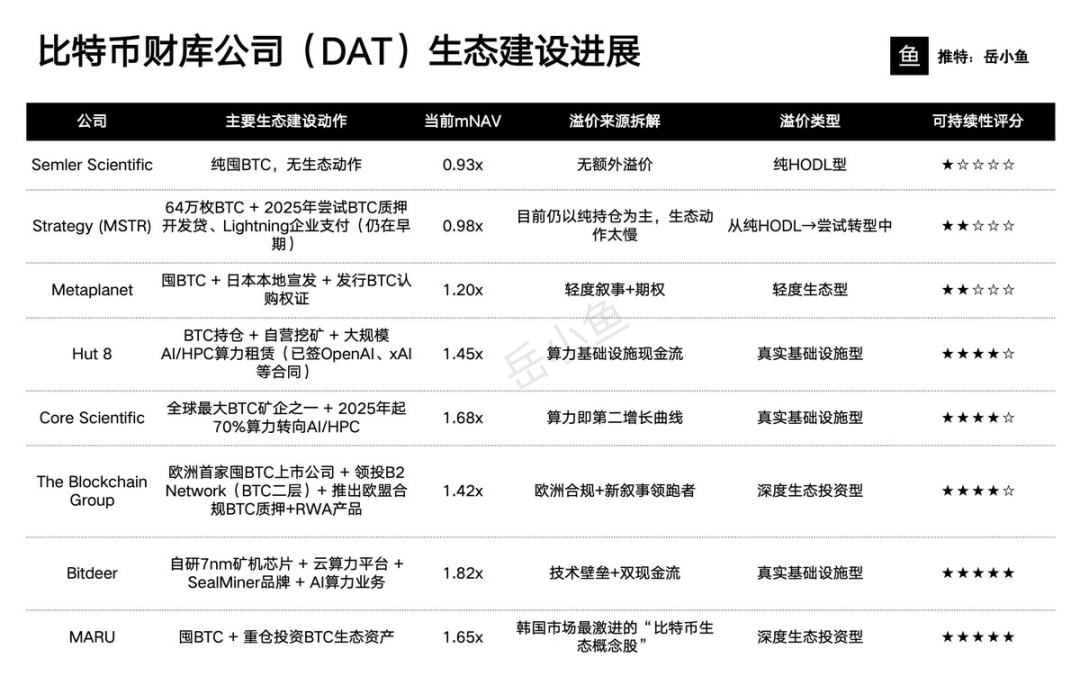
Higit pa sa inaakala ng marami, maraming Bitcoin treasury companies na ang aktibong nagtutulak ng Bitcoin ecosystem development. Ang aktibong pagbuo ng Bitcoin ecosystem ay isa sa iilang maaasahang paraan upang muling mapalakas ang premium ng DAT companies. Sa mga panahong mahina ang merkado, ang ganitong paraan ay mas nakalilikha ng napapanatiling premium kaysa sa walang saysay na pag-iipon ng mas maraming BTC. Pinatunayan na ito ng merkado gamit ang totoong pondo. Narito ang isang talahanayan na nagpapakita ng progreso ng ilang pangunahing Bitcoin treasury companies sa ecosystem development.
Pagbasag sa Deadlock ng Pure Holdings
Para sa mga kumpanyang nag-iipon lang ng token, hangga't hindi tumataas ang BTC, o kung naputol ang access sa financing, ang CPS (pagdagdag ng Bitcoin) ay hindi na muling makakabawi ng premium, at tiyak na babagsak ang presyo. Ang pagbuo ng ecosystem ay parang paglalagay ng pangalawa o pangatlong makina, na nagbibigay ng karagdagang suporta, teknolohikal na hadlang, at bagong kwento ng paglago.
Paggawa ng Patay na Asset bilang Buhay na Kita
Halimbawa, ang Hut 8, Core Scientific, at Bitdeer ay ginagawang rental HPC resources para sa mga kumpanya ng malalaking modelo tulad ng OpenAI at xAI ang kanilang BTC holdings at computing power, na may annualized return na 8-15%, na direktang lumilikha ng kita sa USD. Ang valuation logic ng merkado ay nagiging: BTC holdings (1.0x) + value-added income (karagdagang 0.5-1.0x premium).
Paghuli sa Bagong Cycle ng Narrative
Sa katunayan, patuloy pa ring sumusuporta ang Bitcoin ecosystem sa mga bagong narrative, mula sa ordinal protocol hanggang sa Bitcoin Layer2, BTCFi, at iba pa. Hangga't handang mag-invest ang kumpanya ng pera, team, at brand upang maging nangungunang public company sa bagong cycle na ito, handang magbigay ang mga retail at institusyon ng 2-3x na premium, tulad ng ginawa ng MARU at Blockchain Group.
Mula sa Laro ng Kapital tungo sa Bukas na Plataporma
Dating lohika: premium → additional issuance → bili ng BTC → pataasin ang stock price (sarado, reflexive, at napakabulnerable) Ngayon: BTC holdings + ecosystem project portfolio + external developers / capital inflow → platform value → sustainable premium
Buod
Ngayon, lalong hindi na naniniwala ang merkado na ang simpleng pag-iipon ng token ay makakapanatili ng premium.
Ang tunay na makakapagpasiklab muli ng mNAV ay ang mga kumpanyang kayang gawing buhay na ecosystem mula sa patay na ginto ang Bitcoin. Kung sino ang unang makakagawa ng BTC holdings bilang asset na may kita, siya lamang ang muling makakakuha ng napapanatiling premium.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kita ng hedge fund ngayong taon ay “nabawasan ng kalahati,” at ang mga pagkalugi nitong mga nakaraang linggo ay “lalo pang matindi,” sabi ng partner ng Goldman Sachs: Kailangan hintayin na huminto sa pagbagsak ang mga “junk grade” na asset
Ang mga basura-rated na asset sa ilalim ng estruktura ng kapital ng AI ay nananatiling nasa ilalim ng presyon. Hangga’t hindi pa natatapos ang pagbaba ng basura-rated na AI assets tulad ng CoreWeave, anumang pag-akyat ng AI stocks ay isa lamang pagwawasto sa posisyon at hindi muling pagtatakda ng presyo batay sa mga fundamental.


Ang CoreWeave ng "double whammy sa stocks at bonds"—ang "eye of the storm" sa kasalukuyang AI crash
Ang presyo ng CoreWeave ay bumagsak ng 25% sa loob ng isang linggo, habang ang kita ng junk bonds nito ay tumaas hanggang 15%, at ang posibilidad ng default ay higit sa 60%, na nagdulot ng krisis sa pagpopondo ng AI infrastructure. Ang "double kill" ng stocks at bonds ay nakaapekto sa Philadelphia Semiconductor Index na bumagsak ng 11%, at ang Nasdaq 100 ay nagtala ng pinakamalalang lingguhang performance ngayong taon. Nagbabala ang mga eksperto sa merkado na ito ang turning point sa credit pricing sa AI boom—ang expansion mode na may mataas na leverage at malaking utang ay sumasailalim sa mahigpit na pagsubok sa ilalim ng kapaligiran ng mataas na interest rates.

Mga presyo ng crypto
Higit pa


