
金は古いルールを忘れていない:異常な急落の背後にあるのは、市場の取引方法の変化

ここ数週間の金のパフォーマンスはマクロトレーダーを困惑させている。通常、金価格を支えるいくつかの要因が概ね有利な方向に動いているにもかかわらず、金は下落を続けている。
10月22日にはこの乖離が特に顕著になった。ナスダック指数は2.9%下落し、ドル安が進み、米10年債の名目利回りは約17ベーシスポイント低下、実質利回りも約14ベーシスポイント下落した。しかし、金は予想されたリスク回避の買いを得られず、逆に2.8%下落した。
これは不可解な動きであるだけでなく、歴史的にも非常にまれな現象だ。比較できるような状況が直近で見られたのは、2008年前後のデレバレッジ期までさかのぼる。
国際金融界で著名なマクロマーケットストラテジスト、FX・コモディティの専門家であるStephen Innesは執筆で、これは現在の市場が金融危機を再演しているということではなく、投資家に対して市場の関心がマクロのファンダメンタルからバランスシートやレバレッジ、キャッシュ需要へと移るとき、従来の資産価格決定の関係が一時的に機能しなくなる可能性があることを警告していると述べている。
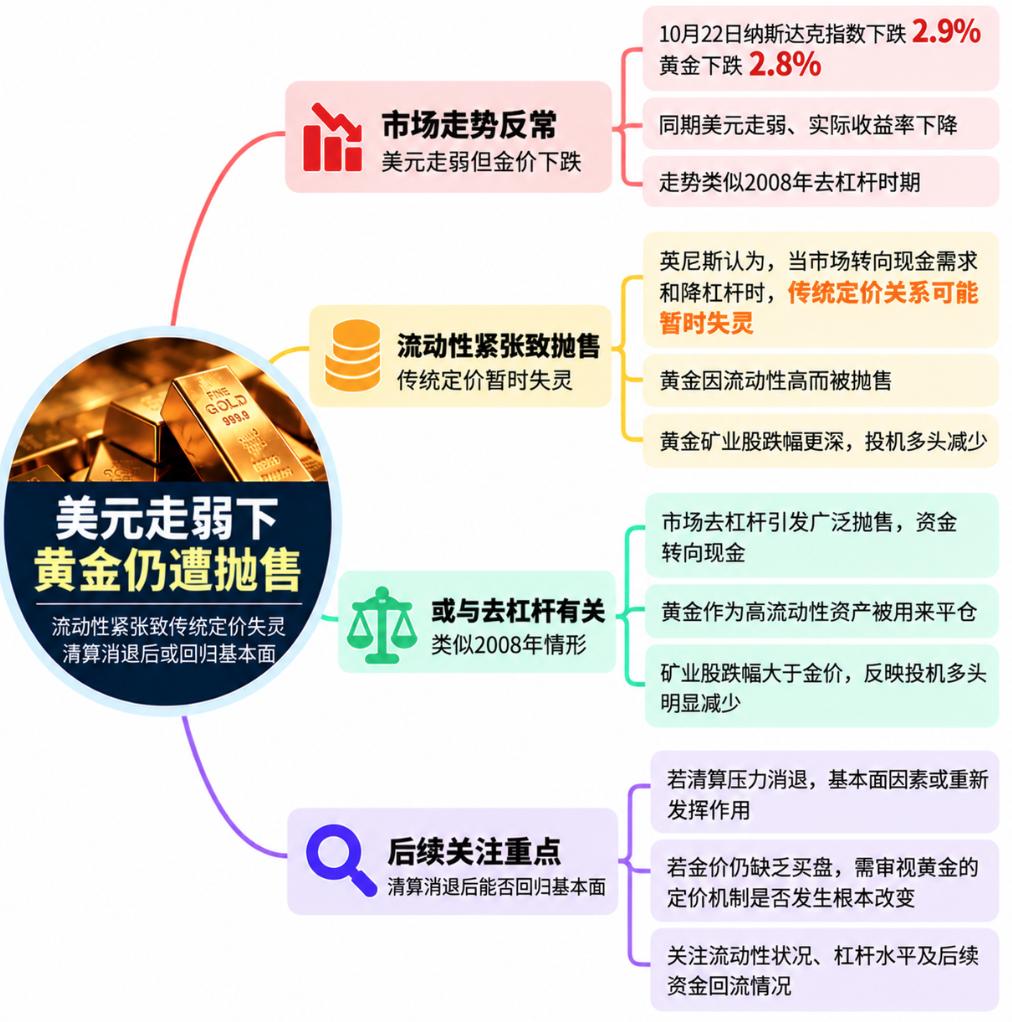
デレバレッジが流動性に打撃、金も売却対象に
通常のリスク回避局面では、実質利回りの低下、ドル安、株式市場の圧力が金に有利に働く。しかし、市場がデレバレッジの集中期に入ると、投資家の最優先事項は最適なリスク回避資産を探すことではなく、現金を確保し、全体のエクスポージャーを下げ、証拠金要件を満たすことになる。
このような環境下では、ファンダメンタルよりも流動性の方が重要になることが多い。
金市場の流動性は比較的高く、これは通常、投資家に選ばれる理由の一つだ。しかし、投資家が現金を急いで調達する必要がある場合、この流動性の高さこそが、金を現金化しやすい資産として売却される理由にもなる可能性がある。
したがって、金と株式が同時に下落したとしても、それだけでリスク回避資産としての機能が失われたとは限らない。インフレ懸念や実質利回りの低下、地政学的リスクが金を支える要因となりうる。一方、主な市場圧力が強制的なデレバレッジから生じている場合、投資家は本来期待していた資産さえもまとめて売却することがある。
過去20年で、金と米国債の利回りの関係ははっきりと変化してきた。資産間の相関性は常に一定ではなく、流動性やポジション調整圧力が主導する時、市場参加者が以前頼りにしていたルールが一時的に機能しなくなることがある。
金鉱株はさらに深く下落、短期マネーは撤退中
金鉱株の動向は、現状の衝撃が金価格の動きだけが原因ではないことをさらに示している。
過去1ヶ月で、金鉱株は約16.5%下落し、ナスダック100指数ETF(QQQ)は同期間で約5.75%下がった。ただし、過去3ヶ月で金鉱株のパフォーマンスはナスダック指数を約6%上回っている。
鉱山株は金価格だけでなく、株式相場のリスクや労務費、エネルギー費、資金調達、プロジェクト遂行コストなどの圧力も受けている。金価格の下落と同時に投資家の株式エクスポージャー削減が起きれば、鉱山株には二重の衝撃が加わる。
現物金と比べて、鉱山株はより投資家がポジション調整の対象としやすい可能性もある。市場参加者の最優先目標がレバレッジ縮小や証拠金対応であれば、投資家は長期投資ロジックだけで何を売却するか判断するとは限らない。
したがって、鉱山株が20%や30%下落しても、必ずしも金の長期的な強気ロジックと矛盾しない。むしろ、デレバレッジ期に金強気の意見を反映する手段としての株式資産が、本物の金よりも大きな打撃を受けやすいことを示唆する。
ポジションデータも他の手掛かりを示している。金価格の下落とともに投機的なロングポジションは減少し、それまで蓄積された一部の短期マネーが撤退していることを示している。これに比べ、より広範な長期需要は同様に消失していない。
ただし、これは市場が底を打ったことを示すものではない。Innesは、清算を伴う売りが長期間続く可能性があり、下落幅もバリュエーションモデルやマクロ的な関係が示唆する合理的な範囲を超える可能性がある。長期的なロジックが有効であっても、勇み足で底値買いを行うことは、短期的には高い代償を払うことになる。
2008年の教訓:ファンダメンタルロジックが一時的にキャッシュ需要に取って代わる可能性
2008年金融危機の初期段階でも、金はやはり売られた。当時、投資家は現金を必要とし、流動性の高い金が資金調達手段の一つにされた。その後の金融政策の変化、そして金がそれに一層反応したのは、この経緯の後であった。
この歴史的経験は、2026年の市場が同じ経路を辿ることを意味しない。本当に注目すべきは、市場に圧力が生じた後に伝統的なリスク回避資産が再び機能するまでに、不安を伴うタイムラグが存在する可能性があるという点だ。
現在、金の動きは注目すべきシグナルを発している。名目利回りと実質利回りが低下し、ドルも弱含み、株式市場も下落しているにもかかわらず、金が上昇しない。鉱山株はさらに激しく売り込まれ、投機的ポジションも減少している。
しかし、これらの現象が金のファンダメンタルが根本的に変化したことを意味するのか、あるいは短期的な流動性ショックが正常な価格決定ロジックを圧倒しただけなのかは、今のところ判断できない。
もし、投資家が金の長期価値のロジックが無効になったと考えて撤退したのであれば、この弱い動きは全体的な需要体系により広範に現れるはずだ。Innesによれば、現状はむしろレバレッジ資金や投機的ポジションが急激に調整されており、鉱山株が金価格および株式市場の両方のリスクにさらされているため、より大きな打撃を受けているように見える。
これは金の投資ロジック自体が完全に否定された状況とは、全く異なるものである。
強制売却が収束した後、金は伝統的な価格決定ロジックに戻るのか?
Innesは、市場は最終的に徐々に正常な価格付け秩序を回復する可能性が高いとみている。
レバレッジが解消され、証拠金圧力が緩和し、強制的な売却が沈静化すれば、ファンダメンタル要因が再び作用を強めることが普通だ。実質利回りの低下、ドル安、そしてマクロおよび地政学的不確実性の増加が、金を再び支える要因となりうる。
もっとも、この見方も引き続き市場の検証を受ける必要がある。
ポジション調整がほぼ終わった後も、実質利回りが下がり、ドルが弱含みであるにもかかわらず、金が買いを集められないようであれば、より根本的な要素が金の価格決定メカニズムを変えつつある可能性を投資家は真剣に考えるべきである。
逆に、強制的な清算圧力が解消した後に、金価格が再び実質金利やドル、リスク回避需要に反応し始めれば、直近の暴落はファンダメンタルではなく、一時的な流動性要因によるものだったと考えるべきだ。Innesは次のように述べている:
「短期的には、マクロ環境が金に有利に見えるからといって、清算的な売りの反対側に安易に回るつもりはありません。同様に、数週間で市場関係が機能しなかったからといって、規則性が永久に変わったとも考えません。」
金は、旧来のルールを忘れたわけではなく、変わったのは今の市場での優先事項だ。すなわち、投資家は一時的にリスク回避資産よりも現金を必要としているのである。証拠金圧力や集中清算が徐々に解消され、金が再び従来のマクロ論理で値付けされるかどうかが、長期投資ロジックの有効性を判断するカギとなる。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
国際金は4000の水準で繰り返し攻防が続いており、機関は上昇トレンドの持続はまだ期待できないと指摘

マイクロソフト 第3四半期決算プレビュー:Azureの生産能力解放とAIマネタイズの検証
Google 第3四半期決算予測:クラウド事業の高成長と資本支出の亀裂
AI資本支出が韓国経済の命運を左右、中央銀行が輸出減少が1000億ドル規模になる可能性を警告!ゴールドマン・サックスが韓国株とメモリーメーカー2社を依然強気で見る理由は?
韓国中央銀行は、人工知能への支出が減速した場合、同国の半導体輸出額が最大で1000億ドル減少する可能性があると警告しました。

暗号資産価格
もっと見る


