
マイクロソフト 第3四半期決算プレビュー:Azureの生産能力解放とAIマネタイズの検証
 2026/10/27 04:47
🔥 米国株ホットスポットレーダーがリリース! 3 大米国株メイントレンド + 6 厳選個別株 + 7 主要イベントカレンダー、今週の米国株投資チャンスはどこに? リンクをクリックして22 個の取引方向を一目でチェック→
1. 投資ポイント概要
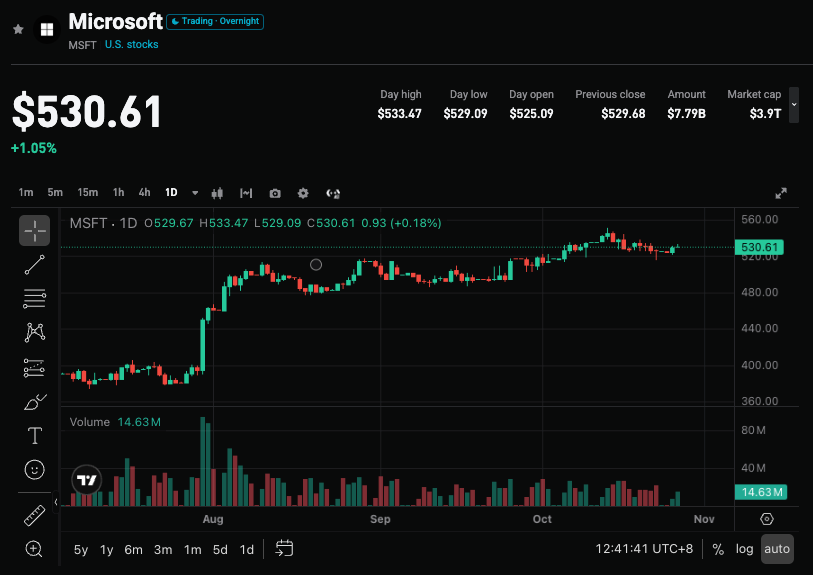
Microsoft(MSFT.US)は2026年10月28日に米国市場終了後、2026会計年度第3四半期(FY2027 Q1)業績を発表予定です。ウォール街のコンセンサス予想は、売上高が899億~912億ドル(前年比+16%~+17%)、純利益352億~358億ドル(前年比+27.5%)、Azure成長率45%~46%、資本支出500億~515億ドルとなっています。直近株価は過去最高を記録し、ガイダンス改善と資金流入の恩恵を受けています。市場は生産能力解放後、Azureが加速するか、AI収益化の進捗、高額な支出環境下でのフリーキャッシュフローおよび次四半期ガイダンスの強靭性に高い関心を寄せています。
2. 四大注目ポイント
注目点1:Azureクラウド成長率は生産能力の解放で反発できるか
Azureは依然としてインテリジェントクラウドの中核成長エンジンです。以前の成長率は長期間38%~40%の範囲にとどまっていましたが、これは一部の新規納入GPUが主にCopilotや社内開発向けに優先配分されたためです。今四半期は供給サイドが明確に緩和され、単四半期で約31カ所のデータセンターを新設、通年で約88カ所、追加容量は約1GW、主要エリアのGPU導入期間もほぼ50%短縮し、稼働率向上による即時収益化が進みます。ウォール街は47%や50%近い加速を期待していますが、筆者予想は46%~47%程度。実現すれば需要の強さと供給ボトルネックの緩和が示されますが、45%以下の場合は成長鈍化の懸念が強まります。
注目点2:AI収益化の進展と生産性事業への貢献
生産性ツールは依然として収益および利益の主軸で、営業利益率は約60%です。M365 Copilot有料ユーザー数は3,000万を突破(前四半期は約2,000万、四半期純増はほぼ倍増)、大口顧客数も前年比7倍以上増加しています。GitHub全体ユーザーは5,000万、サブスクリプションは470万超(前年比+75%)、全面的な従量課金制移行後、Copilot収益は四半期比60%以上急増し、ARRは10億ドルを突破しています。収益化の進展が予想以上であれば、Azure依存の懸念緩和に寄与しますが、今後も高品質な収益・利益へ転換できるかが要注目です。
注目点3:資本支出、フリーキャッシュフローと減価償却の圧力
ウォール街の今四半期資本支出予想は500億~515億ドル、27会計年度通年では2,400億ドル程度。先日、同社は支出予想をわずかに下方修正しFCFをプラスとすることを約束しましたが、高水準の支出に減価償却期間の延長(データセンター建物は15年から25年へ)が重なり、当期報告書が“美化”される可能性も。同時に減損やオフバランスリースリスク(未開始リース契約は3,291億ドル超)も内在しています。FCFは100億ドル未満またはそれ以下に低下する可能性も。「強気な拡大」から「精密な投資」へと移行するのが方向性ですが、リターンサイクルとキャッシュフロー健全性が検証の重要ポイントです。
注目点4:次四半期ガイダンスおよび通期見通し
市場予想では次四半期(26Q4/27FYQ2)の売上高は955億~960億ドル、Azure成長率ガイダンスは44%~47%となっています。筆者予想も売上高レンジは近いですが、Azureはやや保守的かもしれません。受注残高はコンセンサスで7,200億ドルですが、更なる増加なら先行きの明確度が高まります。通期支出やAzureガイダンスが期待(特に成長率50%近くを望む市場)から外れる場合、センチメントやバリュエーション回復のペースに直接影響します。
3. リスクとチャンスの共存
上昇要因:
- Azure成長率が47%以上に到達または超えることで、生産能力解放後の加速効果を証明。
- 売上・純利益がコンセンサスを上回り、Copilot/GitHubの収益化指標が堅調、さらに次四半期または通期ガイダンスを上方修正。
- 受注残高が顕著に増加し、資本支出が最適化かつFCFが悲観的予想より良好。
下落リスク:
- Azure成長率が45%にとどまるかそれ以下、もしくは次四半期ガイダンスが保守的で供給/需要懸念が強化。
- 資本支出が予想を上回り、FCFが大きく圧迫されゼロに近づくことでリターンサイクルへの疑念が生じる。
- AI収益化進捗が鈍化、もしくは減価償却/リース関連リスクが強調され、バリュエーションに圧力がかかる。
4. トレード戦略アドバイス
ロング論理: Azureが明確に加速しトータル業績が予想を上回り、経営陣が生産能力の収益化やAI収益化への積極姿勢を示せば、株価は強気を維持し、AIクラウドおよび生産性リーダーとしての地位が強化される可能性が高いです。
ショートリスク: 主要指標が予想通りまたはAzureガイダンスが市場の高い期待を下回る場合、あるいはFCF/支出面で懸念が出る場合は、高バリュエーション下で利食い売りが発生する可能性があります。
重要データ:
- 総売上高・純利益および前年比成長率
- Azure成長率と次四半期ガイダンス
- 資本支出レベルおよびフリーキャッシュフロー
- Copilotユーザー数/ARRの進展と受注残高
運用アドバイス: 業績・ガイダンス双方が予想を超えた場合は、調整後の押し目買いチャンスに注目。一方、数値が平凡もしくはガイダンスが弱めの場合は、短期的なボラティリティリスクに注意し、高値追いは避けましょう。ポジションと損切りはご自身のリスク許容度に合わせて柔軟に調整してください。
免責事項: 本コンテンツは参考のみであり、投資助言を目的としたものではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
国際金は4000の水準で繰り返し攻防が続いており、機関は上昇トレンドの持続はまだ期待できないと指摘

Google 第3四半期決算予測:クラウド事業の高成長と資本支出の亀裂
AI資本支出が韓国経済の命運を左右、中央銀行が輸出減少が1000億ドル規模になる可能性を警告!ゴールドマン・サックスが韓国株とメモリーメーカー2社を依然強気で見る理由は?
韓国中央銀行は、人工知能への支出が減速した場合、同国の半導体輸出額が最大で1000億ドル減少する可能性があると警告しました。

ヒューマノイドロボットのストレージ需要が5年で20倍に?イーロン・マスク:「馬鹿げている。ロボットのストレージ需要は“すべてを凌駕する”し、スーパーインテリジェンスではさらに遥かに超える。」
イーロン・マスクはスーパーインテリジェンスを単独のカテゴリーとして区別し、その計算能力の需要はロボットをはるかに上回り、ほぼ100%がディープスペースコンピューティングに配備されると述べました。一方、ストレージの大手Micronはヒューマノイドロボットと自動運転を「フィジカルAI」の主要な成長市場として位置づけ、これらの需要を自社の高帯域幅・大容量ストレージ製品群に直接結びつけています。

暗号資産価格
もっと見る


