
最も安定しているマクドナルドが30%下落?一生に一度の買いチャンス?このポイントが理解できていないなら、慌てて買いに走らないで!

👆青い文字をクリックして、私たちをフォローしてください
ここ数週間、一時帰国しており、動画撮影ができませんでしたので、AI音声を使用しています。ご理解いただけると幸いです。しかし、当チャンネルの更新は止まらず、今回の動画は最近「美投Pro」で更新したMcDonald'sの株式リサーチです。非常に反響が良かったので、皆さまにもシェアします。
McDonald'sの株と言えば、真っ先に思い浮かぶのは、この株が非常に安定していて安全、ディフェンシブ銘柄の中でも最適な選択肢であるということではないでしょうか。それは間違っていません――半年前までは。なんとここ半年間でMcDonald'sの株価は約30%も下落し、2月末の高値335ドル前後から今や235ドルしかなく、毎日のように52週の最安値を更新しています。
世界最大のファストフードチェーンとして、最もディフェンシブな株の一つだと思われていましたが、ここまで下落するとは一体何があったのでしょうか?より重要なのは、美投Proで「McDonald'sのような株がこれだけ安い価格になった今、一生に一度の買い場ではないでしょうか?」という質問が多く寄せられていることです。このテーマが非常に注目されているため、本日は動画一本を使って、今のMcDonald'sが本当に一生に一度の買い場かどうかを詳しくお話しします。
徐々に悪化するファンダメンタルズ
始める前に一つ簡単に説明します。以下の分析は主に米国のMcDonald'sに焦点を当てます。なぜでしょう?国際事業は重要ではないのでしょうか?
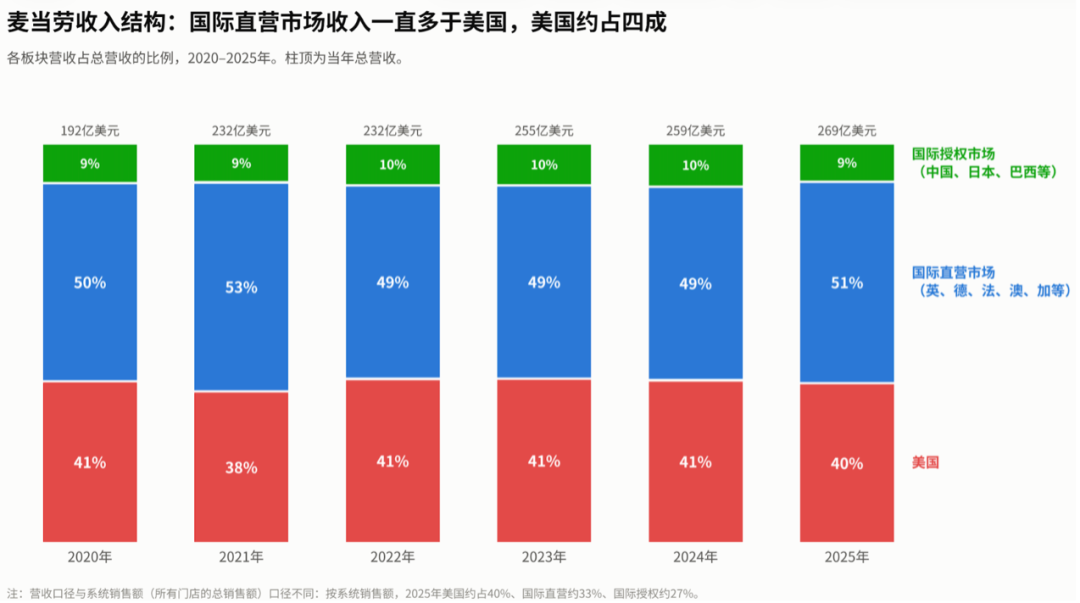
そういうわけではありません。過去数年間で、McDonald'sの国際事業収入比率は常に約6割で安定しており、米国は4割程度です。国際事業の比率の方が大きいのです。ただ、過去2年で国際事業は比較的安定しており、米国事業に問題が発生しています。
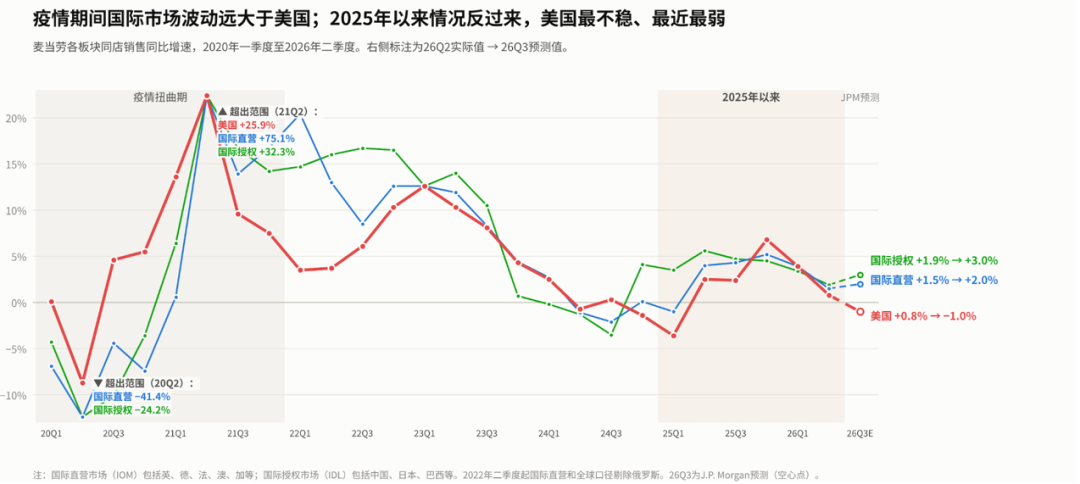
どんな問題でしょうか?「同一店舗売上高成長率」の指標で見てみましょう。これは開店から13か月以上経った店舗のみを対象に、新規店舗の効果を除外しており、既存店舗のビジネスが良くなっているか悪くなっているかを最も反映します。アメリカと国際の両事業の同店成長率を比較してみましょう。
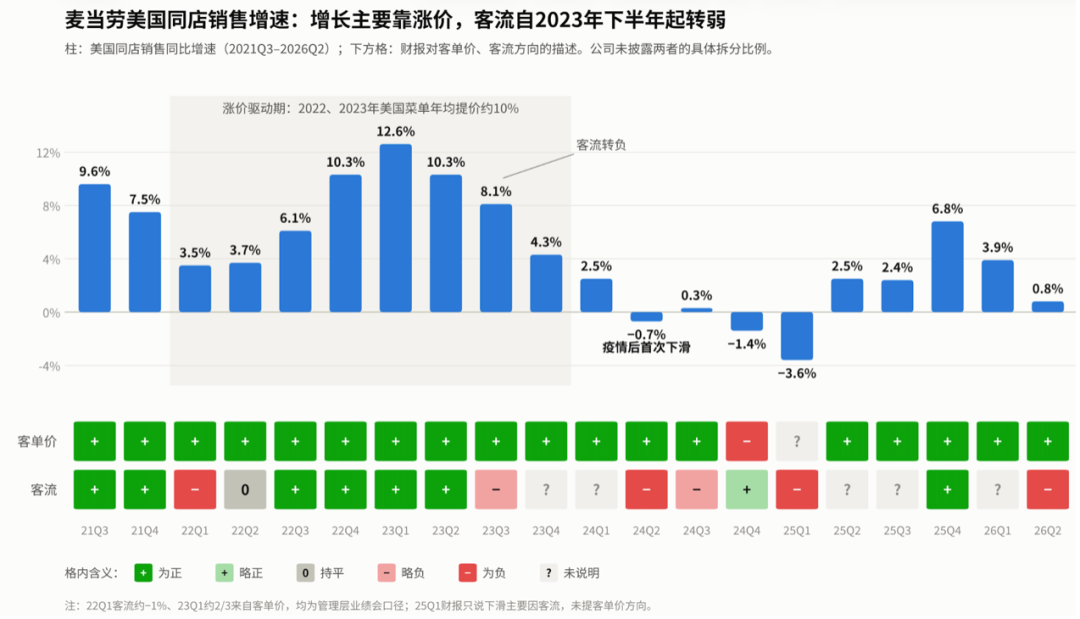
下のグラフが示す通り、過去数年、国際とアメリカの同店成長率の傾向はほぼ同じでした。しかし2025年以降、米国の同店成長率は-3.6%から+6.8%の間で大きく変動し、今年第2四半期は+0.8%しかありません。国際市場はより安定していて、同期の国際直営市場は+1.5%、国際フランチャイズ市場は+1.9%であり、この1年半は毎四半期プラス成長です。JP Morganは今年第3四半期のアメリカ同店成長率は約1%下落し、国際部門は2~3%の成長を維持すると予測しています。
したがって、国際事業は重要ですが、現在は安定しています。以後はMcDonald'sで問題が起きている米国事業に注目します。
以前Starbucksを分析した際に触れましたが、ブランドは大衆消費財の多くにとって参入障壁となり、そのブランド力は「数量」と「価格」という二つの指標に表れます。大部分の消費財では数量の方が価格よりも重要です。第一に、価格は企業が決められますが、数量は市場が決めるものだからです。第二に、数量の成長は長期的な複利効果を生みますが、値上げは一時的な効果しかありません。
過去数年のMcDonald's米国事業の同店売上成長率を振り返ると、閉店成長は主に値上げによるもので、客数増加の寄与は値上げよりもはるかに小さいことが分かります。
2022年と2023年、McDonald'sアメリカは毎年約10%値上げし、客数はわずかにプラスで、2022年第1四半期はマイナスでした。2024年までには、McDonald'sのメニューの平均価格は2019年比で約40%高くなっています。
2023年第3四半期が分岐点でした。その四半期から客数がマイナスとなり、以後同店成長は鈍化。2024年第2四半期、米国同店はパンデミック以来初の下落となり、2025年第1四半期はマイナス3.6%まで落ち込みました。2度とも客数減が要因です。
ここ10四半期のうち、客数が確実にプラスだったのは2四半期だけです。2024年第4四半期は客数微増ですが客単価は減少し、5ドルセットなどのバリューセットで実現しました。2025年第4四半期は客数、客単価ともにプラスで、大型プロモーションが寄与しました。つまり、客数増加はほとんどが値引きやプロモーションに頼っており、商品自体の自然回復は現れていません。
とはいえ、客数減少・同店成長が客単価頼みなのは、McDonald's特有の問題ではなく、米国ファストフード業界全体に共通しています。
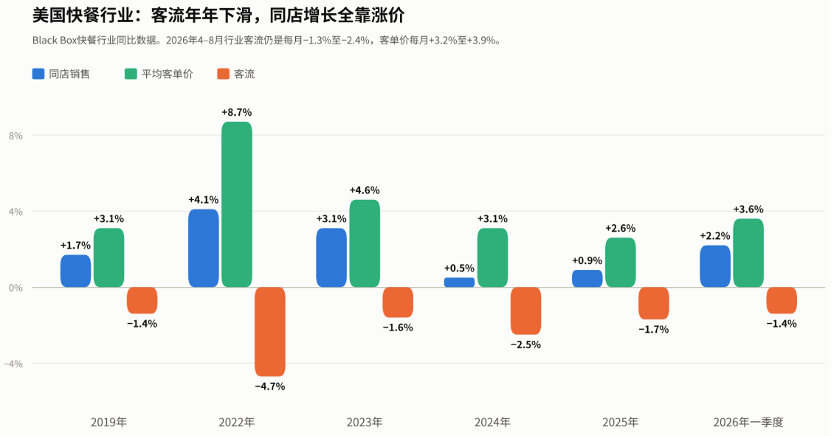
Black Boxが統計した米国ファストフード業界のデータによると、2019年から2025年まで毎年客数はマイナスでした。2022年は業界客単価が8.7%上昇し、その後値上げ幅が徐々に縮小、同店成長も鈍化。2026年に入っても状況は改善せず、第1四半期の業界客数は-1.4%、4~8月は毎月-1.3%~-2.4%でした。
要するに、米国のファストフード業界の同店成長はここ数年ほぼ値上げで維持され、実際の来店客は減少し続けています。値上げは見かけ上の売上を良く見せますが、価格に敏感な顧客、とくに低所得層をさらに遠ざけます。McDonald's経営陣自身も「インフレが高止まりしている限り、業界の客数成長は難しい」と認めています。
ただし、業界全体が悪いからといって、すべての企業が悪いわけではありません。
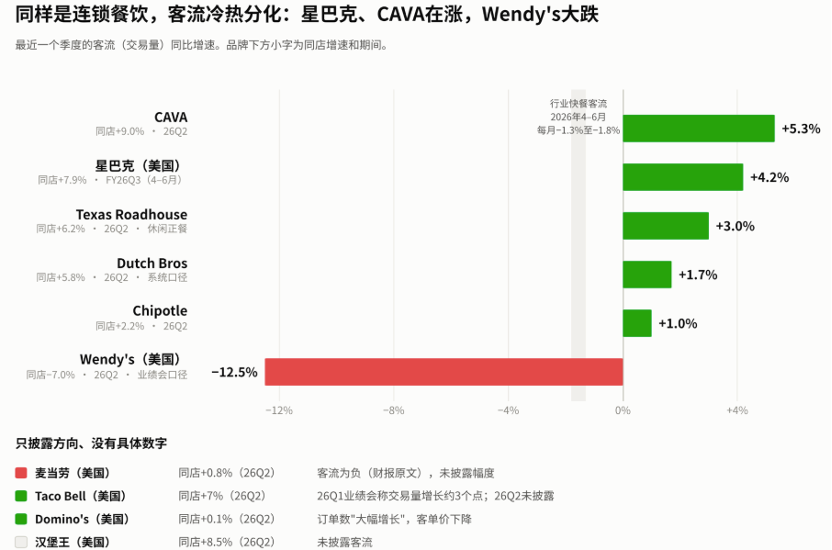
主な外食チェーンの最新四半期の客数を比較してみましょう。地中海風ファストフードCAVAは5.3%増、Starbucks米国は4.2%増、ステーキチェーンTexas Roadhouseは3.0%増、コーヒーチェーンDutch Brosは1.7%増、Chipotleも1.0%とプラスに転じました。同時期、業界全体の客数は毎月-1.3%から-1.8%の間で下落。つまりこれらの企業は業界全体で客数が減る中、他社から客を奪っているのです。逆にWendy’sは客単価+5.6%ですが客数は-12.5%、同店は7%下落、値上げだけではカバーしきれなくなっています。
以前研究したStarbucksは非常に参考になります。1年ほど前まで、Starbucks米国の取引量は-4%で、現状のMcDonald'sと似ていました。彼らが打ち出した「Back to Starbucks」計画は、サービスと店舗体験の改善で、値下げは行いませんでした。その結果、取引量は2025年末からプラスに転じ、直近2四半期は4%以上でした。株価も2025年10月の約79ドルから今年8月には約106ドルまで反発しました。
一方McDonald'sですが、第2四半期の米国同店は0.8%しか増えておらず、客数はマイナスです。つまり、McDonald'sが直面しているのは、業界環境が悪いだけでなく、自社も業界をアウトパフォームできずシェアを奪えていないという点です。これこそ市場が不満を感じているポイントです。これまでMcDonald'sに高いバリュエーションが付いていたのは、どんな環境でも競合より優れていると信じられていたからですが、今その前提が疑問視されています。
ファンダメンタルズの悪化に加え、マクロ環境もMcDonald'sのバリュエーションを圧迫しています。米10年債利回りは9月末で約5.2%、10月8日には一時5.35%となり、数年来の高水準ですし、Fedも引き締めサイクルの最中です。McDonald'sは長く債券的なディフェンシブ株とされてきましたが、約3.3%の配当利回りは既にリスクフリー利率を下回っているため、バリュエーションが縮小しました。
つまり、今回のMcDonald'sの下落は、ファンダメンタルズの成長性が見えなくなったことと、マクロでバリュエーションが圧迫されたことによるものです。この2点が今年の大きな下落要因となりました。マクロの話はここでは省略し、以降は主にファンダメンタルズの話に集中します。
2年前のStarbucksは困難に直面したとき、様々な手法で取引量をプラス成長に戻しました。では、McDonald'sもStarbucksのようにV字回復できるのでしょうか?現在の状況に対してMcDonald'sが何をしているかを見ていきます。
McDonald'sの大きな動き
では、McDonald'sはどんなことをしたのでしょうか。
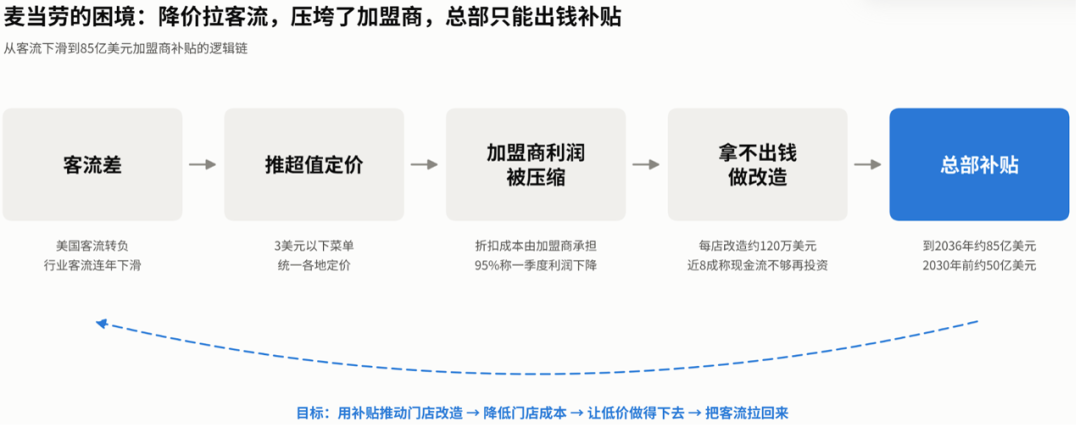
客数を戻すため、今回McDonald'sはより安価なバリューメニューを打ち出しました。3ドル以下の製品も含む安価な商品です。しかし、こうした低価格商品を長期的に展開するには、店舗のコストダウンが必要です。そのため、McDonald'sは新たな店舗改装計画も同時に発表し、新しいキッチン設計やドライブスルー、AI運営システムの導入で人件費削減と効率向上を目指しています。
ですが、ここに問題があります。バリューメニューと店舗改装は、ある程度で相反します。McDonald'sの95%の店舗はフランチャイズであり、値下げによるコスト増はフランチャイジーが負担する形です。今年1月から新しいフランチャイズ基準が導入され、各地のバリュー価格を統一する方針となりました。フランチャイジーによると、価格決定権が大幅に制限され、3ドル以下のメニューのディスカウントに加え、食材コストも上がっています。フランチャイジー組織NOAの調査では、95%のフランチャイジーが第1四半期の店舗利益減と答え、約8割がキャッシュフローが改装投資に足りないと回答しています。
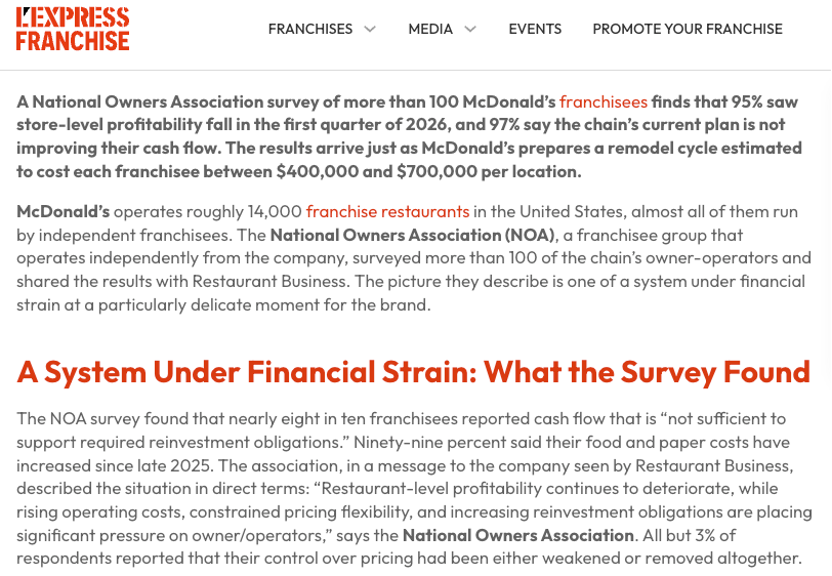
つまり、今フランチャイジーは資金難で、それはMcDonald'sの経営戦略による部分もありますが、店舗改装の負担もフランチャイジーです。アメリカの伝統的なドライブスルー店舗の場合、新たなアップグレードだけで約100万ドルの投資が必要です。フランチャイジーとしてはMcDonald'sの改装計画を進めたくありません。
この問題に対し、McDonald'sは9月23日の投資家向け説明会で、2036年までに約85億ドルをフランチャイジー支援に投下、うち2030年までに約50億ドルを投入すると発表しました。この50億ドルの内訳は、15~20億ドルがフランチャイジーへの直接補助、残り30~35億ドルは賃料減額と改装補助です。McDonald'sの試算では、これら補助込みで改装投資の回収期間は約4年。その後は米国各店舗で年10万ドル程度のキャッシュフロー増が見込めます。
McDonald'sが抱える問題と解決策を整理します。マクロ的には、米国の外食価格が上昇し、今年は原油価格も上がり、低所得者層の負担が増加、McDonald's自身も2019~2024年でメニュー平均価格が約4割上昇したため、客数は業界平均以下。客数減を受けてバリューメニューで客を呼び戻すものの、そのコストは主にフランチャイジー負担。加えて食材コストも上昇し、フランチャイジーの利益は圧迫。利益が薄いと各店100万ドル単位の改装投資ができません。しかし、店舗改装はコスト削減・低価格持続の鍵です。計画推進のためには本部自ら85億ドル補助でフランチャイジーを支援するしかないのです。
つまり、McDonald'sはこの投資で循環を作ろうとしています。補助金で店舗改装を進め、改装でコストを下げ、コストダウンで低価格を維持し、低価格で客数を回復。
しかし、市場は納得せず、投資家説明会当日は株価が5%下落しました。主な理由は2つです。
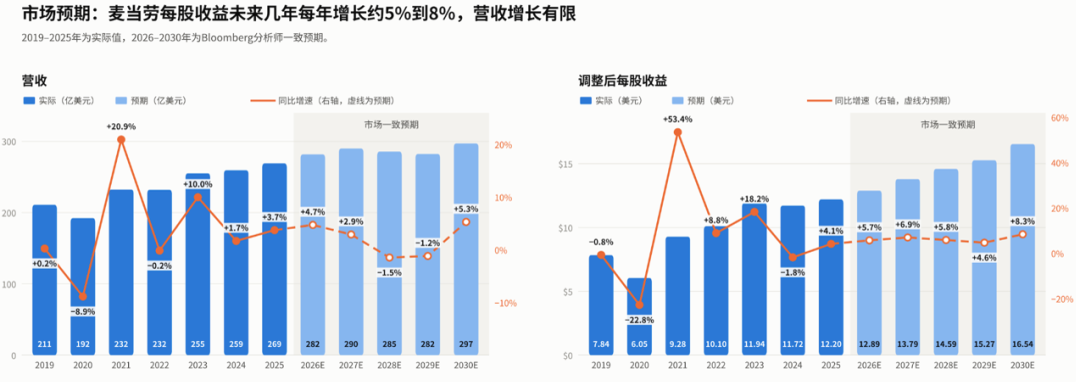
第一に、短期的な利益成長が鈍化すること。McDonald'sの利益の大半はフランチャイジーからの賃料収入で、これは最も利益率が高い収入源ですが、賃料減額はそのまま利益減になります。これら補助は2027年から段階的に反映され、当年の利益は影響を受けます。JP Morganは投資家説明会後、2027年のMcDonald's一株利益見通しを約9%引き下げ、2027年の一株利益成長率は1.8%になると予想しています。
第二に、回収期間が長いこと。フランチャイジーは補助込みで4年で回収できますが、McDonald's本社のCFOによれば回収期間は5~6年と、フランチャイジーより長いのです。つまり現時点の投資が回収できるのは2030年前後になるということです。市場コンセンサスでは今後5年のMcDonald's一株利益成長率は年5~8%程度しか見込まれていません。
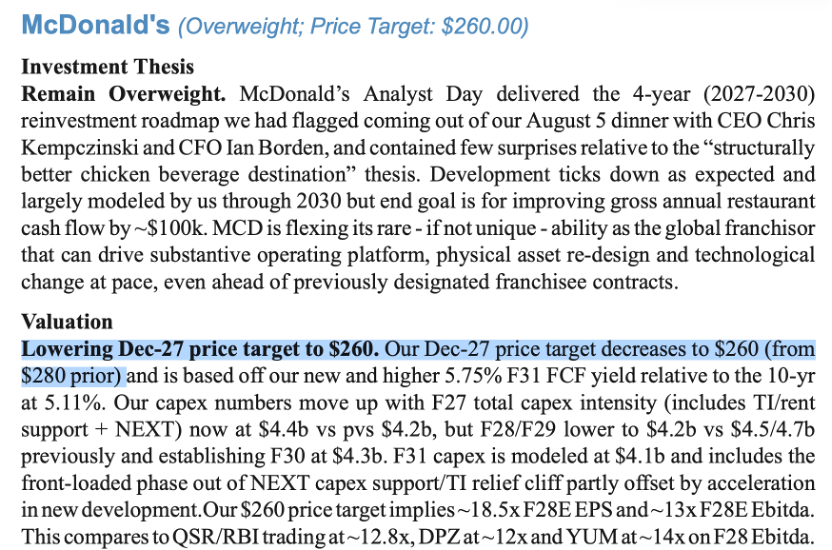
これらの悪影響から複数の投資銀行が目標株価を引き下げ、JP Morganは目標を280ドルから260ドルに下げました。
ですが、私はこの資金投入は必要だと考えます。McDonald'sはフランチャイジーを支援し、現状の危機を共に乗り越える必要があります。
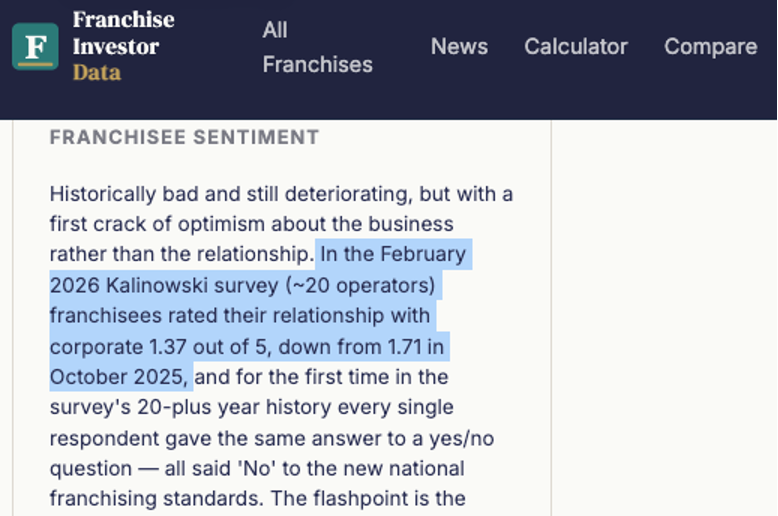
ウォール街の調査機関Kalinowskiが今年1月に20のMcDonald'sフランチャイジーを調査したところ、本部との関係スコアは5点満点で1.37点しかなく、昨年10月の1.71点より低下しました。95%がフランチャイズ店舗であり、最初にフランチャイジーの危機を解決しなければ新バリューメニューや店舗改装の推進は困難です。逆に改装が進めば、本社計算で各米国店舗で年10万ドルのキャッシュフロー増が見込めます。フランチャイジーが資金を手にすれば長期的な低価格に耐えられ、客数や同店売上も回復のチャンスが生まれます。しかも同店成長こそが、McDonald'sが2030年までに営業利益率を50%台前半から50%半ばに引き上げる最大の鍵です。したがって、この85億ドルの支援は意味があるのです。
投資見解
ただし、この85億ドルはフランチャイジーの改装資金を解決するものであり、2030年前までに約50億ドルが投じられ中長期的な話です。しかし、目下の投資家にとって現実的な2つの問題は、客数が戻るか、支出が業績をさらに圧迫するかです。
この2つの短期問題への懸念のため、McDonald'sの株価は急落し、バリュエーションも過去5年で最低レベルとなり、2027年のPERはわずか17倍です。しかし、株価が下落し割安に見えても今すぐ大きく買うべきではありません。なぜなら現行のバリュエーションにはまだ「余剰」がある可能性もあり、客数がなかなか回復しなければ業績予想はさらに下方修正され、割安が見かけ倒しとなるかもしれないからです。次期決算で業績予想がまた下がれば、割安感は薄れるかもしれません。したがって、今はまだ大きく買い増すタイミングではなく、慎重な観察が必要です。
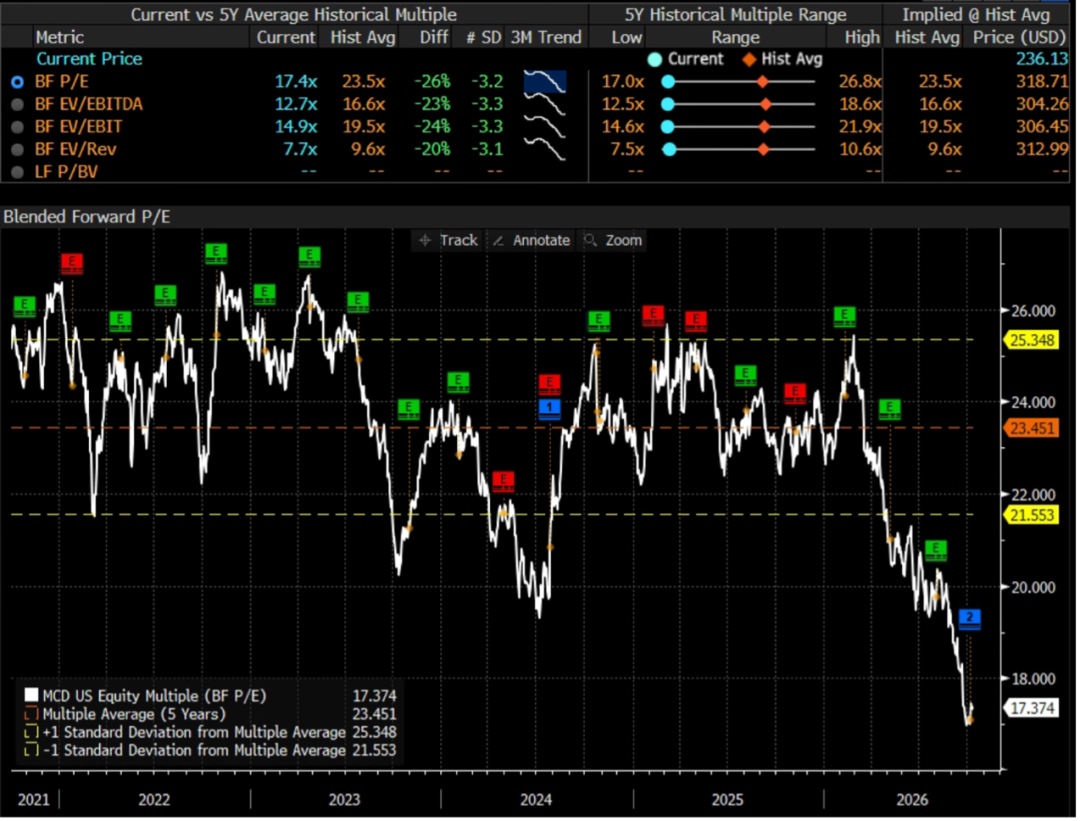
ただし、McDonald'sについて過度に悲観的になる必要もありません。歴史を振り返るとMcDonald'sは何度か危機に直面しています。
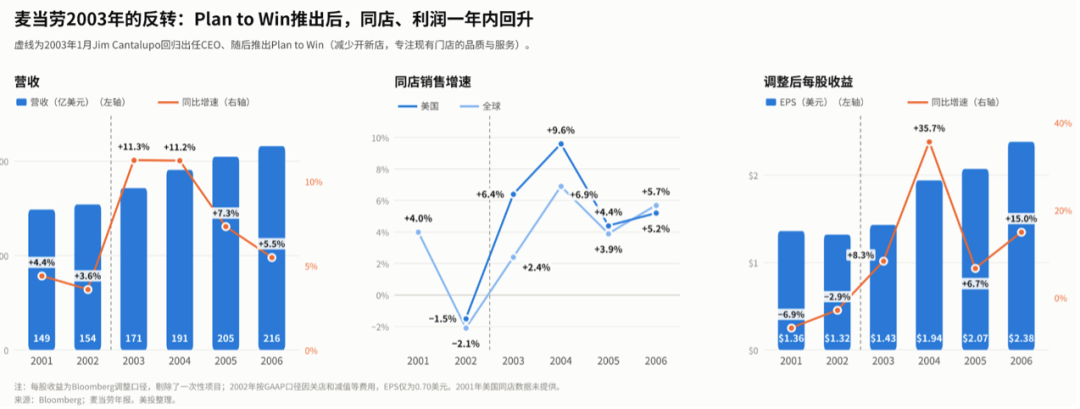
2002年は同社史上最大の危機でした。その年S&P500は23%下落、McDonald's株はほぼ40%下落しました。主因は同店売上減少、利益低下でした。第4四半期には大量閉店・資産減損もあり、史上初の四半期赤字となりました。
その後McDonald'sは大幅な出店縮小を実施、新規開店店舗数は1247店から513店に減り、既存店に注力、新店が既存店の売上を食い合わないようにしました。同時に「Plan to Win」戦略を打ち出し、「人材・商品・店舗・価格・プロモーション」の5分野で品質・サービス・清潔さを改善しました。商品面では高級サラダや当時始まった1ドルメニューを推進、2003年9月には「i’m lovin’ it」広告を世界で展開。その結果、アメリカ同店は2003年に6.4%、2004年に9.6%成長。2003年にはEPSが再び成長、2004年は35.7%の高成長でした。
2014年にも危機が起こりました。その年McDonald's米国同店は-2.1%、客数は-4.1%、調整後EPSは13.2%減。原因は2つあり、1つはメニューの複雑化による提供遅延、もう1つは中国供給業者「福喜」の食品安全事件です。2014年S&P500が11%上がる中、McDonald's株は3%下落しました。
2015年3月にはCEO交代による第2の変革が始まります。まず直営店4000店をフランチャイジーに売却し、フランチャイズ比率を81%から93%超えへ引き上げ、管理コストを5億ドル削減。同年10月には待望の「オールデイブレックファースト」を開始します。
効果はすぐに表れ、2015年第3四半期の米国同店は2年ぶりに成長を回復。第4四半期は5.7%成長し、2016~2018年の調整後EPSはそれぞれ14.6%、16.9%、18.6%成長。売上は逆に減少しましたが、これは売却で賃料と特許料中心の計上に報告基準が変わったため、利益率は逆に向上しました。
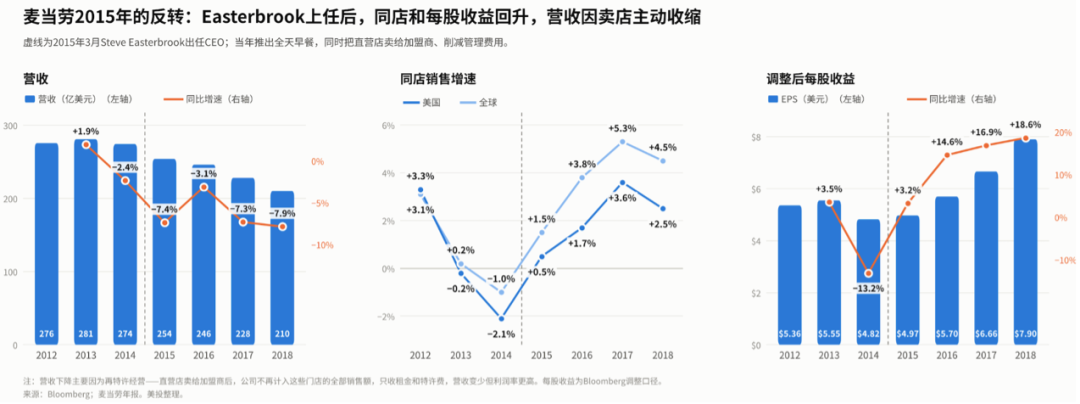
つまり、両危機でV字回復できた要因は2つ。1つは店舗縮小による構造の軽量化、もう1つはヒット商品(爆売れ)で客数を回復させたことです。2003年は出店を削減し既存店品質強化・新広告を実施、2015年はフランチャイズ比率を上げオールデイブレックファーストを導入しました。
そして今年9月の投資家説明会で発表されたNext計画も同様のアプローチです。Make It Goldenは2003年の品質・サービス路線、フランチャイズ率98%と管理費圧縮は2015年の再現。しかし今は客を呼び戻せるヒット商品が不足しています。チキンやドリンク商品がその候補ですが、手捏ねチキンは試験段階で発売は未定です。
また、フランチャイジーの姿勢が変革の成否を左右します。2003年は新店舗開業を1247から513に減らし、900人の運営スタッフを現場に派遣して既存店サポート、本部とフランチャイジーの一体感が出ました。2015年はフランチャイジーからの評価が最低1.48点まで落ち、オールデイブレックファーストも忙し過ぎると不評でしたが、実際に客を呼び戻せると評価が好転しました。
今のMcDonald'sはまだ2点ともクリアしていません。1つ目の客増を牽引するヒット商品は未登場、2つ目のフランチャイジーの協力も完全には得られず、3ドル以下バリューセットは60~65%の店舗しか実施していません。よってV字回復を見届けるにはもうしばらく時間が必要です。
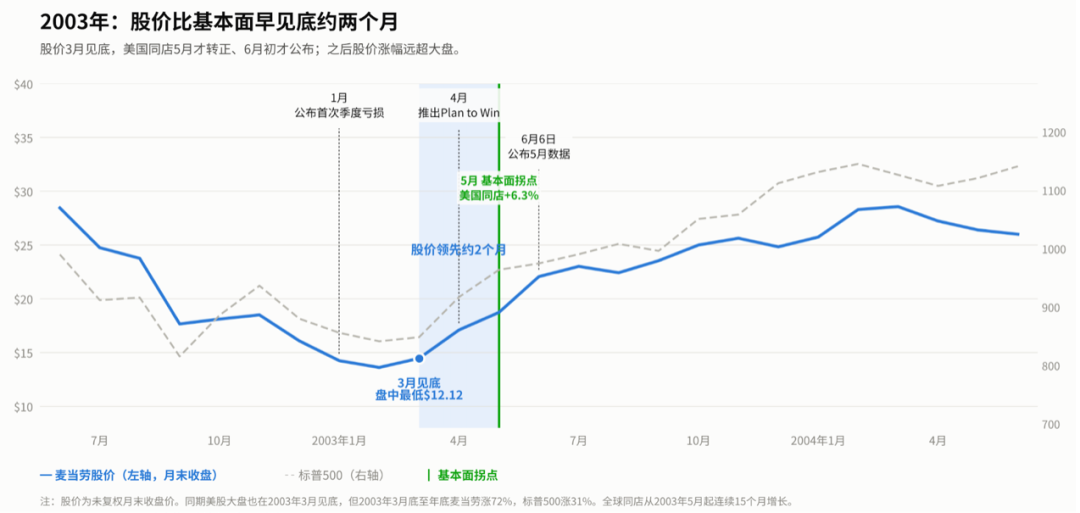
過去を見ると、株価の本格上昇はいつもファンダメンタルズの回復と同時です。
2003年では、3月の株価底打ちは米国同店プラス化より約2か月早かったですが、この時は米株全体も同じタイミングで底打ち。本格的な超過リターンは5月の同店プラス化後で、3月末から年末までMcDonald'sは72%上昇、S&P500は31%でした。
2015年はより顕著で、新CEO就任・転換計画発表では株価の反応は薄く、7か月横ばいでした。10月にオールデイブレックファースト上市、3Q決算で米国同店が2年ぶりにプラス化すると、1か月で株価は14%上昇、その後も上昇を続けています。
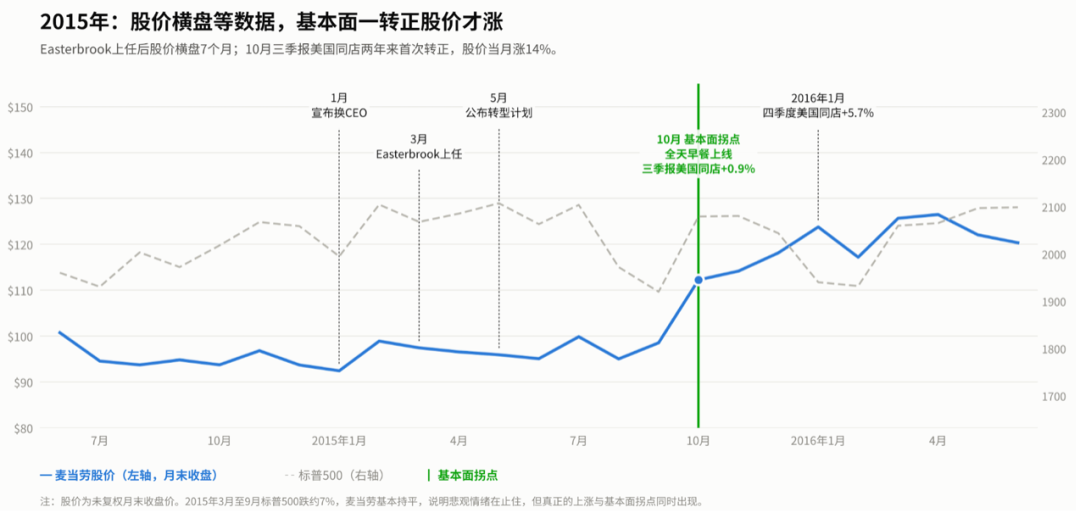
したがって今のMcDonald'sも、市場はまず客数がしっかりプラスに転じるのを見るまで本格反転とはいかないでしょう。
今後2つの観察タイミングがあります。1つは11月上旬の3Q決算で、同店成長が1%超下落するか否か(市場予想と比較)、もう1つは来年初の新バリューセットとチキン新製品の有無です。来年前半に客数がプラスに転じれば市場は改装投資の中長期回収を待つでしょう。客数がマイナスなら、補助金コストが2027年から損益計算書に現れ株価は更に圧迫される公算が高いです。上記の分析からも、これは可能性が高いと言えます。
よって、今の株価水準は大きく買い増す好機ではありません。今購入しても下振れ・上振れの可能性が同程度。株価本格上昇はファンダメンタルズの反転確認後なので、辛抱が必要で費用対効果は高くありません。より良い買いのタイミングは基本回復が確定したタイミングで、その時は既に株価が上がっていても確度が高いので楽に保有できます。
もちろん、McDonald'sの短期的な急回復に過度な楽観はしていませんが、長期的には大いに信頼しています。世界最大のファストフードチェーンとしてブランド力は申し分ありません。どんな企業も平坦な道のりで発展することはなく、McDonald'sも時代ごとに様々な課題を経験しています。90年代後半の拡大・新商品失敗は2003年に解決、2014年のメニュー肥大や食安事件は2015年に転換。しかし、毎回解決策を見つけて乗り越えています。なので今回の危機も、後から振り返れば歴史の通過点にすぎないでしょう。
今は大きく買い増すタイミングではありませんが、McDonald'sの長期価値に期待する方は小ぶりな「観察ポジション」を作る、あるいは現状の難局に少しずつ買い増すのも良いと考えます。正しい方針さえ掴めば、McDonald'sの転換はStarbucksより早いかもしれません。McDonald'sのファストフードはStarbucksのコーヒーより日常必需性が高く、価格・商品が合えば客はすぐ戻るからです。実際、2003年の復活策発表後4か月で米同店プラス化、2015年新CEO就任も約7か月後に同店がプラス化しました。対して、Starbucksは2024年9月にCEO交代から取引量プラス化まで1年以上かかっています。
もうひとつ良い点は、McDonald'sのビジネスはAIにほとんど影響されず、そのテーマとも無縁なことです。したがって分散投資を希望しAI関連株に偏りたくない場合、分散性・ディフェンシブ性の観点からもMcDonald'sは良い選択肢となります。
まとめ
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI取引はいつ下落を止める?市場はMetaの「巨額債券発行」の背後にある「囚人のジレンマ」に注目
バークレイズによれば、AI大手企業が先行して資金調達を競い合うことで「囚人のジレンマ」が生まれ、集団的な債券発行は資金調達コストを押し上げ、信用スプレッドの縮小を制限するとのことです。格付けの低い債券リスクの上昇や、AI発行者の信用格差の拡大に伴い、資金供給が市場によって消化されるかどうかが、AI取引の安定性を判断する重要な鍵となります。

ヘッジファンドが記録的な売却を行った後、ゴールドマン・サックスは「選択的」にAIに投資するよう提案したが、自信は十分ではない
ヘッジファンドは過去8営業日のうち7日でレバレッジを解除し、ネットレバレッジは1年ぶりの低水準となりました。ゴールドマン・サックスのストラテジストLouis Millerは、モメンタムのエクスポージャーが低下し、株価が大きく修正され、AIの主力銘柄の利益予想が安定していることで、一部資産に底値買いの機会が生まれていると指摘しています。しかし、Pasquarielloは市場の方向性について「確信が持てない」と率直に述べており、設備投資のリターンも依然として疑問が残るため、ゴールドマン・サックスはAI分野で選択的なポジショニングを提案しています。

ガーナ、大規模金鉱山の契約更新を再審査:Tarkwaは20年間の再開発を計画、53億ドルの資産価値が政策変更の影響を受ける可能性
テロ対策部隊が出動し、ルーヴル美術館が閉鎖!フランスで週末に新たな抗議の波が勃発し、混乱の炎はヨーロッパ全体へと広がる勢い
フランスは新たな暴力的抗議の嵐に見舞われ、7万人の治安部隊が緊急出動し、複数都市で夜間外出禁止令が発令され、マクロン大統領は対応の失敗を認めた。金融市場は既に警戒シグナルを発しており、フランスとドイツの国債利回り格差が欧州債務危機以降の最高値に急上昇、PMIは景況感分岐点を下回った。高級ブランド店舗は窓を封鎖し、ルーブル美術館も閉館、パリ市当局は数千万ユーロの損失を見込んでいる。この混乱の火種はヨーロッパ全体へと広がる様相を呈している。

暗号資産価格
もっと見る


