
Meta 2026年第3四半期決算:収益が予想を上回り、26%増の646億ドルに。Muse AIが1,000万ユーザー突破でAI成長の新たなストーリーを牽引!
 2026/10/22 04:58
🔥 米国株ホットスポットレーダーが公開されました! 3 つの主要米国株テーマ + 6 銘柄の厳選個別株 + 7 大イベントカレンダー、今週の米国株チャンスはどこ? リンクをクリックして全22 の投資方向を一目でチェック→
コア見解:
Metaの第3四半期売上高は646億ドルで、前年同期比26%増加、市場予想を上回りました。主に広告事業の力強い成長が牽引要因です。およそ99億ドルの法的訴訟費用とAIインフラストラクチャへの多額の投資が重なり、営業利益率は20%にまで低下し、フリーキャッシュフローはマイナスに転じました。新たにリリースされた個人AIエージェントMuseは米国とカナダで急速に1,000万人超のユーザーを獲得し、特にショッピング分野で優れた成果を上げています。経営陣は、これを長期的な高ARPU成長エンジンと位置付け、AI拡大を支援するための新しい無議決権株式の導入を発表しました。時間外取引では株価が約2-5%上昇、市場は短期的な利益圧力よりも売上ガイダンスやMuseのストーリーに注目しています。
詳細分析
1. 全体の売上と利益実績
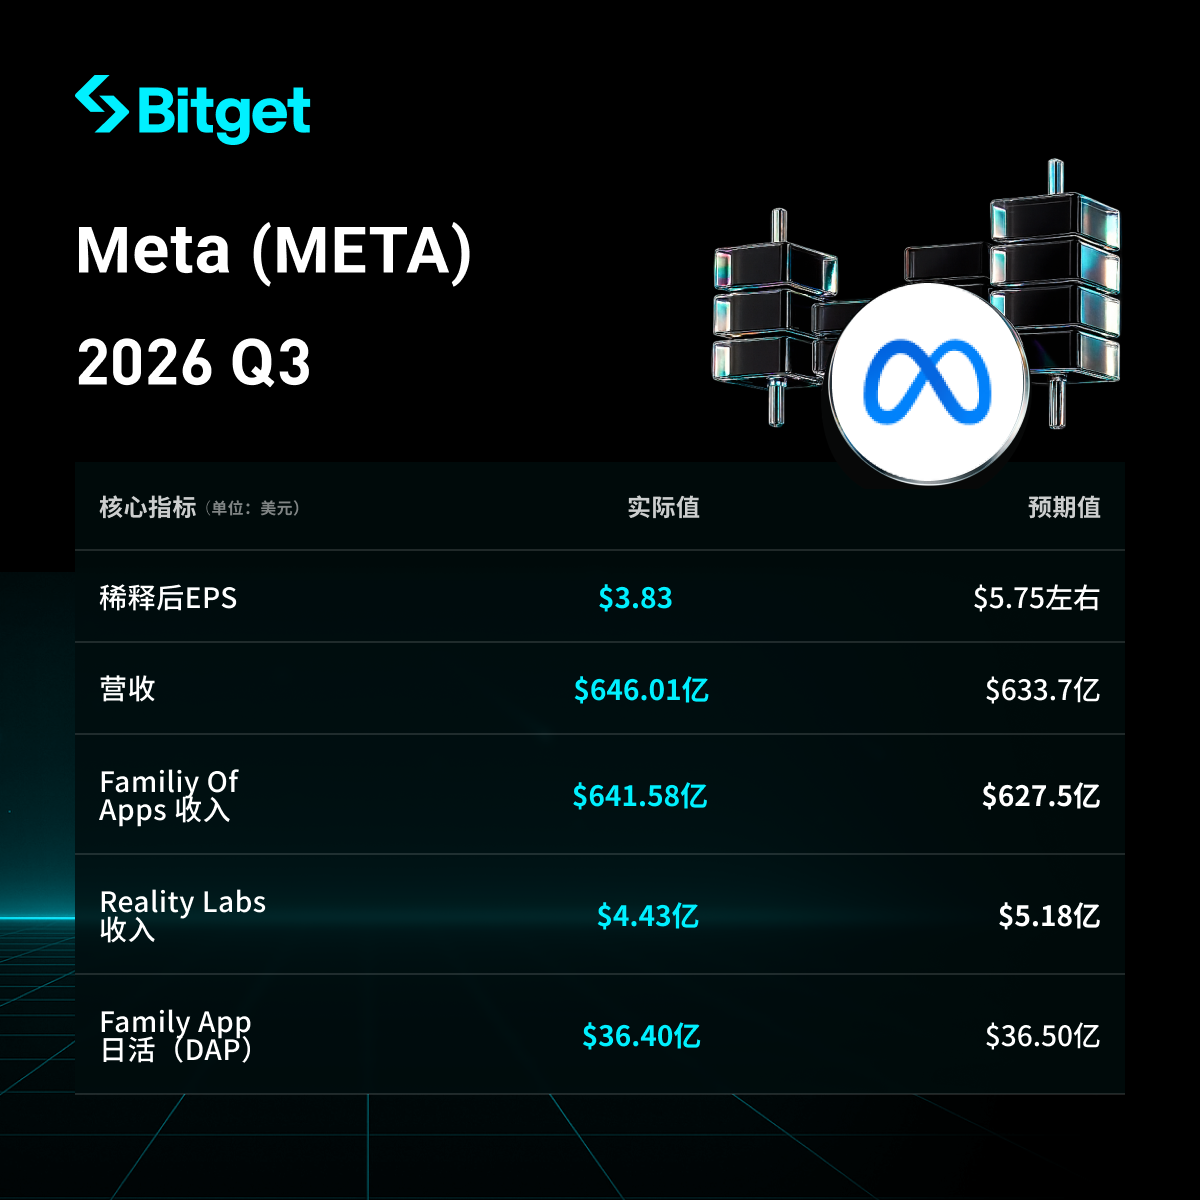
- 四半期売上高646.01億ドル、前年同期比26%増(報告及び恒常通貨ベースで同じ)、LSEG等市場予想の約633.7億ドルを上回る。
- GAAP希薄化後1株当たり利益3.83ドル(多州検事総長による訴訟関連費用98.9億ドルを含む);この費用及び関連税務影響を除くと、調整後希薄化EPSは7.40ドル。
- 営業利益129.88億ドル、前年同期比37%減;営業利益率20%(前年同期は40%)。法的費用を除いた場合、営業利益は約228.8億ドル、利益率は約35%。
- 純利益98.6億ドル、前年同期比264%増(前年同期は大規模な税務費用でベースが低かったため)。
- 営業キャッシュフロー327.86億ドル;フリーキャッシュフローはマイナス21.2億ドル(前年同期はプラス106.3億ドル)、主に資本支出の大幅増が要因。
- 広告表示回数は前年比10%増、広告あたり平均価格は前年比14%増、広告需要とAI推薦効率の向上が同時に寄与。
- 従業員総数66,775人、前年比15%減。
2. Muse AIエージェントの実績
- 9月初旬のリリース以降、米国とカナダで1,000万以上のユーザーがMuse個人エージェントを設定(約6週間以内)、約25%のユーザーが毎日利用し、定着率が向上。
- ショッピングが最も一般的な利用シーン:参加ユーザーの25%以上がAIエージェントを通じてショッピングを行い、平均購入金額は200ドル以上;Plaidコネクターのアクティビティは業界予想を上回る。
- 経営陣はMuseがプロダクトマーケットフィットを達成し、スケール運用段階に入ったと表明、今後数十億人のユーザーサービスを目指し、10億人を超えるユーザー対応の計算能力構築を計画。
- 現時点では「計算コストが非常に高いため」赤字だが、今後1年でコスト効率を10倍以上向上させ、スケール化後に黒字転換見込み。
- マネタイズ経路:大多数のユーザーは無料、取引手数料、高度なモデル/tokenサブスクリプション、企業向けサービス及びAPI課金;長期的にはユーザーあたり収入(ARPU)は現在の家庭向けアプリ(米国ユーザー年ARPU約数百ドル)を超える見込み。
- 同時にMuse Wonder(初の先端モデル)と小規模企業向けスキル拡張(Shopify、QuickBooks等と連携し広告最適化や運営支援)をリリース;Metaスマートグラスへの統合や秘密VM等のプライバシー機能も導入予定。
3. その他の事業部業績
- 家庭向けアプリ(Family of Apps):売上高は約642億ドル(広告収入約631億ドル、前年同期比26%増);日次アクティブユーザー(DAP)36.4億人、前年比3%増。AI推薦によるエンゲージメント向上(例:Reels視聴時間増加)、生成系AI広告ツールは1,000万近い広告主が利用。
- その他収入:約11億ドル、前年同期比59%増(WhatsApp有料メッセージやサブスクリプション等含む)。
- Reality Labs:売上高4.43億ドル、前年同期比6%減(Quest売上減少、一部AIスマートグラス増加が補填);今四半期営業損失は約41.3億ドル。年間見通しでは損失は180-190億ドル、2027年に約150億ドルまで縮小し、戦略の重点はAIとスマートグラスへ移行。
4. 資本支出およびAI投資計画
- 第3四半期の資本支出(リース元本含む)は349億ドル、主にサーバー、データセンターおよびネットワークインフラへの投資。
- 年間資本支出ガイダンスは1350-1450億ドルにレンジを絞る(以前の下限は1300億ドル)。
- 主な投資分野:AI計算能力(Museの拡大とコア事業の推薦を支える)、データセンター建設;新たな無議決権Cクラス株式設立を発表(2027年1月から有効、実質2:1株式分割に相当)、資金調達、従業員報酬、買収をサポートしつつZuckerbergの支配権は維持。
- 経営陣は、AI投資が2027年まで継続してコア事業の成長を牽引し、新たな収益機会を開拓できるとしています。
5. 次四半期ガイダンス(2026年第4四半期)
- 売上ガイダンスは730-760億ドル、中間値は約745億ドル、市場予想約737億ドルを上回る;為替の逆風約1%を想定。
- 年間費用ガイダンスは1750-1790億ドル(法務費用を含む);第3四半期法務費用を除くと、年間営業利益は2025年を上回る見込み。
- 第4四半期税率ガイダンスは15%-17%。
- Reality Labs年間損失ガイダンスは180-190億ドル、2027年は約150億ドル。
| 売上 | 646億ドル (+26%) | 730-760億ドル | - |
| CapEx | 349億ドル | - | 1350-1450億ドル |
| 費用 | 516億ドル | - | 1750-1790億ドル |
| Reality Labs損失 | 約41億ドル | - | 180-190億ドル(2027年約150億) |
6. 市場背景と投資家の懸念
- コアなジレンマ:広告事業とAI推薦は成長を継続しているが、AI計算能力への投資によりフリーキャッシュフローがマイナスとなり、利益率が圧迫;Muse初期ユーザーとショッピングデータは新たなストーリーを提供するが、計算コストは高く収益化はまだ早い。
- 市場の課題:法的費用が一時的に利益を圧迫;Museは米国・カナダ限定、スケール効率向上が必要;Reality Labsは損失縮小見込みも依然としてキャッシュ消費部門。投資家は、Museの長期ARPUが現行アプリを超えられるか、計算効率10倍改善が実現可能か、2027年以降の成長持続性を注視。
- 投資家の反応:売上予想超えと強力な第4四半期ガイダンス、さらにMuseの注目度の高さが相まって、時間外で株価は約2-5%上昇、市場は短期的なキャッシュフロー圧力より成長ポテンシャルを優先して評価。
免責事項:本稿内容はあくまで参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIインフラ熱が需要増を促進!ノキア(NOK.US)の第3四半期営業利益は予想を上回り、光ネットワーク事業の売上高は前年同期比18%増
AI(人工知能)基盤インフラへの投資ブームが市場のデータセンターネットワーク機器への需要を押し上げる中、Nokiaの第3四半期の利益は予想を上回りました。
世界の富豪が金をシンガポールに移しており、個人所有の金の量はこの10年間で約16倍に増加している
ゴールドマン・サックス、Lam Research Group (LRCX.US)の「買い」評価を維持:第3四半期の業績は予想通り、2027年のWFE見通しは2,000億ドル超
ゴールドマン・サックスはLam Research Groupの「買い」評価を維持し、目標価格を380ドルに設定しました。
暗号資産価格
もっと見る


