
金はなかなか突破できず、ゴールドマン・サックスが短期金利の圧力と長期的な備蓄需要の対立を明らかに

先週、金はマクロ環境がディフェンシブに転換したにもかかわらず上方向へのブレイクに失敗し、短期的な動向への注目が集まっています。AI融資リスクが信用市場に波及し始め、投資家は経済成長の見通しを再評価しています。大西洋を挟んだ両岸で財政・政治リスクも増大していますが、伝統的なリスク回避の観点では、これらの要素は本来金に有利なはずです。
しかし金価格はこれらの変化に十分に反応せず、投機資金が地政学、主権バランスシート、および準備資産の安全性を重視した投資論理を完全には受け入れていないことを示しています。ドル、実質金利、FRB政策予想、および金の無利子保有にかかる機会費用が、引き続き金価の多くの短期的変動を主導しています。
その一方で、別の力が金の需要構造そのものを変えつつあります。各国の中央銀行は公式準備の安全性と多様化をますます重要視し、もはや短期金利の変化だけで資産配置を決めていません。
Goldman Sachsのコモディティ調査員リナ・トーマス(Lina Thomas)氏とダーン・ストルイヴェン(Daan Struyven)氏は10月19日発表の「貴金属レビュー」で、8月時点で公的部門の金購入意欲が例外的に強力なままであると指摘しています。投機資金に信頼感が欠如し、金相場が重要なレジスタンスを突破しにくい状況でも、世界の中央銀行は市場にとって重要なサポートを継続しています。
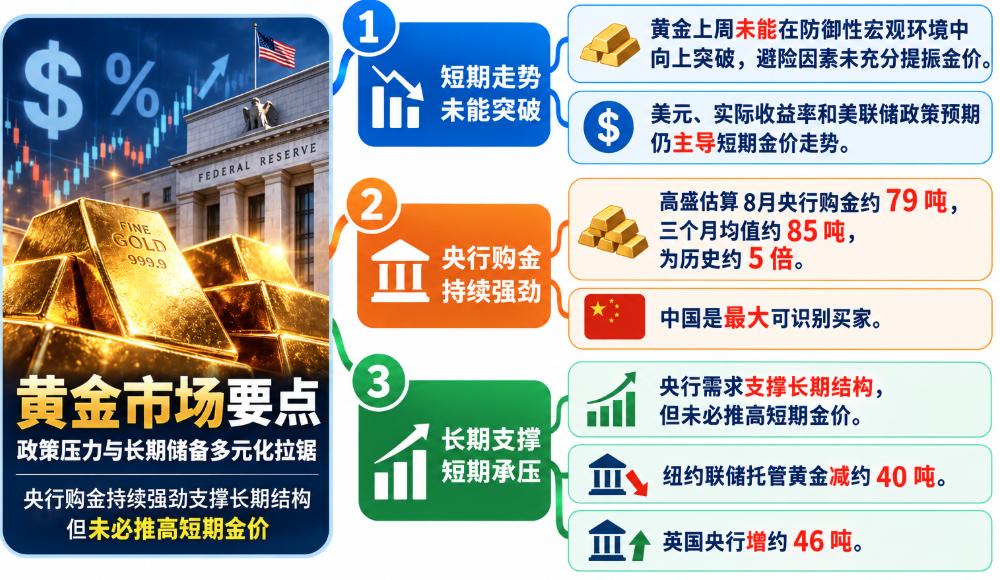
中央銀行の月平均金購入量は歴史的ベンチマークの約5倍
Goldman Sachsの最新推計によると、世界の中央銀行は8月に約79トンの金を購入し、2022年以前の歴史的月平均購入量はわずか17トンでした。
季節調整後の3か月移動平均で見ると、中央銀行の現在の月平均金購入量は約85トンと、歴史的ベンチマークのほぼ5倍に相当します。
月次データはどうしても変動が避けられず、Goldman Sachsの即時推計もすべての公式機関の取引活動を完全に反映しているわけではありません。単月の購入量の上下よりも、継続的な需要規模の方が市場変化をよりよく示しています。
2022年以前と比較して、世界中の中央銀行は明らかに高いペースで金を積み増しています。これは、公的準備の多様化を促す要因が各国の長期投資ポートフォリオ決定に徐々に組み込まれており、単にある時期の市場センチメントを反映しているだけではないことを示しています。
Goldman Sachsはこのような需要を金価格の重要な構造的サポートと見なしており、特に新興市場の中央銀行にとってその傾向は顕著です。これら中央銀行の金の保有比率は、合理的な長期投資ポートフォリオ目標と比較して、依然として低い水準です。
ただし、中央銀行の金購入が必ずしも金価格の即時上昇を意味するわけではありません。公的準備管理機関は通常、より長期の投資期間を持ち、決定は必ずしも次回のFRB利上げや米国債利回りの短期的変動に依存しません。
これにより、中央銀行の買いと民間投資家の行動には違いがあります。一部の民間投資家が金を売却したり、ドル高で買い増しを躊躇していても、公的機関は長期的な金購入計画を継続することがあります。
したがって、強い中央銀行需要は金市場の需要構造や下落時のパフォーマンスの変化にはなっても、短期的に必ず価格が上昇する保証にはなりません。
準備資産の安全性のさらなる重要性の高まり
中国は世界の外貨準備多様化プロセスの中で引き続き重要な役割を果たしています。Goldman Sachsの推計によれば、中国は8月最大規模の特定可能な公式金買い手であり、世界公的部門の金購入に重要な貢献をしました。
しかし、中央銀行の金買いを促している要因は中国だけに限りません。地政学的関係が一層複雑化する中、各国は金融制裁リスクや、準備資産がG7通貨に過度に集中することによる潜在リスクにますます注意しています。
しかし、金を増やすことが国際通貨体制の根本的崩壊につながるわけでもなく、ドルの支配的地位がすぐに失われることを意味するものでもありません。準備分散は通常緩やかなプロセスであり、金が世界のファイナンス、決済および担保市場におけるドルの地位に急速に取って代わることは困難です。
注目すべきは、金需要の構造が変わりつつあるということです。各国中央銀行は一方で金資産を増やし、他方で公式準備の保管場所や資産取得の利便性、そしてカストディアレンジが長期的な安全ニーズに応えられるかどうかを再評価しています。
Goldman Sachsの調査によると、8月には外国中央銀行がニューヨーク連邦準備銀行で保管している金準備が約40トン減少した一方、イングランド銀行で保管されている金が約46トン増加しました。
これらのデータが、同じ金が直接ニューヨークからロンドンに移動したこと、あるいは各中央銀行の具体的なカストディアレンジ変更動機を証明するものではありません。しかし、こうした変化は各国の準備資産の安全性への関心増加と一致しています。
公式金準備の保管場所の重要性は、中央銀行間の信頼、流動性需要、資産取得の便益、カストディ契約などに関わります。地政学的リスクや金融インフラが政策に影響される可能性が高くなると、それらの問題の重要性も高まっていきます。
したがって金の長期投資ロジックは、インフレ対策や金融緩和ヘッジだけにとどまらず、各国がどのように主権資産を管理し、特定の金融システムへの依存を低減し、準備資産が必要なときに利用できるよう保証するかという観点も含まれています。
短期金利圧力が続く中、中央銀行の買いが金価上昇を保証するわけではない
長期的な需要は依然として堅調ですが、先週の金価が上方向へのブレイクに失敗したのは注目すべき短期シグナルです。
市場のリスクセンチメントが悪化したタイミングで金が想定通りの上昇を示さなかったことは、トレーダーがドルや実質利回りを軸とした従来の価格設定フレームから明確に脱却していないことを示しています。地政学的不安定、財政の持続可能性、準備資産の安全性といった要因の重視は高まっていますが、依然として伝統的な金融政策要因が価格に与える影響は大きいままです。
インフレ期待の上昇、エネルギー価格の高止まり、金融政策引き締めのリスクなどは引き続き金に圧力を与える可能性があります。実質利回りが魅力的な水準で維持されれば、利子収入を生まない金保有には相応の機会コストを考えざるを得ません。
したがって、地政学リスクの高まりだけで即座に金価上昇とはならず、ドル、実質利回り、金価格の関係は市場取引の中で検証され続けます。
今後、金が説得力のある上昇を実現できるかどうかは、二つの力の変化を見極める重要な指標となります。金価が重要なレジスタンスを突破し、実質利回り環境もそれほど不利でなくなり、主要通貨に対するパフォーマンスも改善し、公式需要も安定していれば、長期的な構造需要が民間投資家をさらに呼び込む可能性があります。
逆に、ドル高が続き実質利回りが上昇する一方で金価が上昇せず、中央銀行の購入規模が歴史水準を上回っても、短期的な価格圧力が続く可能性があります。
現在の金価格の市場パフォーマンスを理解するには、伝統的な安全資産としての短期機能と、主権財政・準備資産の安全ヘッジとしての長期的役割とを区別する必要があります。
リスク選好が急変する局面では、金の短期的パフォーマンスは市場流動性や米国債利回りの動きに高度に敏感となります。一方、長期的な準備資産としての金の魅力は、各国中央銀行が公的準備の構成や資産の安全性、政府バランスシートの信頼性をどう評価するかによって左右されます。
Goldman Sachsの最新調査によると、金の長期需要基盤は依然として底堅く、世界の中央銀行による継続的大量買い、中国が重要な買い手であること、そして公式準備の保管場所や安全性もますます重視されています。
しかし、民間市場がこれら構造的要因をより重視するかどうかは、まだ見極めが必要です。先週の金価上昇失敗は、投資家に短期の動きが必ずしも長期のファンダメンタルズと一致しないことを示しつつ、中央銀行による高水準の需要継続は、短期的価格動向だけでは金の長期サポートが弱まっていると判断してはならないことを示しています。
現在、金市場は依然として短期的な金融政策圧力と長期的な準備資産多様化需要のせめぎ合いの中にあります。中央銀行の買いが市場に重要なサポートを与えていますが、金価がさらに上昇できるかは、民間投資家がいつ準備資産の安全性、地政学リスク、財政リスクをより重視した価格設定ロジックを採用するかにかかっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Alphabet(GOOGL.US)傘下のWaymoがヨーロッパ市場を拡大:スペイン市場に参入、来年サービス開始予定
アルファベット傘下のWaymoは、ヨーロッパ市場をさらに拡大し、2027年にマドリードでサービスを開始する予定です。

サムスンとSKハイニックス(SKHY.US)が中国工場のアップグレードを模索しているとの報道:AI受注を獲得し、長江存储によるシェア獲得も警戒
関係者4人によると、Samsung ElectronicsとSK Hynixは、中国の工場で生産ラインのアップグレードを進めている。

Meta第3四半期決算の展望:収益が予想を上回る可能性、2027年の支出が分岐点
市場は今四半期の収益に対して概ね楽観的な見方を示していますが、真の意見の相違は2027年の資本支出とAIのマネタイズの間でバランスが取れるかどうかにあります。支出の問題以外にも、アナリストは電話会議で以下の分野に注目が集まると予想しています:Museのユーザー採用率およびユーザー当たりのトークンコスト、エンタープライズ向けAIの機会、大規模言語モデルおよびインフラ戦略。バンク・オブ・アメリカは、経営陣が2027年の資本支出や運営費用がさらに増加する可能性を示唆したり、AIのマネタイズ進捗が予想より遅れることを示した場合、株価は避けられずにプレッシャーを受けるだろうと警告しています。
SpaceX(SPCX.US)売上高が倍増、Tesla(TSLA.US)との合併を検討、Super Micro Computer(SMCI.US)の業績が急増
SpaceXの第3四半期の収益は145.8億ドルで、イーロン・マスクはTeslaとの合併について協議していることを明らかにしました。Super Micro Computerの初期業績は予想を上回り、時間外取引で15.6%上昇しました。米国株市場ではダウ平均が500ポイント以上上昇し、Netflixは見通しの弱さから時間外取引で5%超下落しました。

暗号資産価格
もっと見る


