
モルガン・スタンレーのWilson:株式市場の調整は終わりに近づいている!新たな戦略の準備を!(深掘り解説)

Morgan Stanleyのチーフ株式ストラテジストであるMichael Wilsonは、数ヶ月続いた米国株式市場の内部調整が終局に近づいており、投資家はリスクエクスポージャーを増やす準備をすべきだと考えています。クオリティファクターが新高値を記録し、利益修正の分化が拡大し、さらにシクリカル株のバリュエーションが圧縮されていることで、中期的なローテーションのシグナルが発せられています。S&P500の収益見通しは依然として強固であり、Wilsonは高品質株への優先的ポジショニングと、収益改善・バリュエーションがより魅力的な資本財セクターへの注目を推奨しています。
Michael Wilsonの本レポートの核心的な価値は、「ブル(強気)」という方向性の結論そのものではなく、現状の米国株市場調整の性質に関する彼の見解にあります:これは新たな循環的ベアマーケットの幕開けではなく、インデックスが一見落ち着いている裏側で、アーリーサイクルからミッドサイクルへの"内部浄化"が進行しているということです。等ウエイトインデックスの下落、シクリカル株のバリュエーション圧縮、クオリティファクターの逆行高が共通して示しているのは、調整による"痛み"が低品質資産や金利感応資産に集中し、市場のプライシングが体系的に高品質資産へ移行しているという構造的事実です。この区分を理解することが、Wilsonの「事前にポジショニングを始める」提案を理解する前提条件となります。
1. インデックスに隠された分化:調整の実態
S&P500時価総額加重インデックスは史上最高値から約2%しか離れていませんが、等ウエイトバージョンは8月14日の高値から累計で約4%下落しており、金融、インダストリアル、ディスクリショナリーなどのシクリカルセクターはバリュエーション圧縮の主要なインパクトを受けています。インデックス全体の"平穏"と内部の広がりの"悪化"のギャップ自体が、調整が進行中である証拠です——ただしそれは全面的な下落という形ではなく、構造的再プライシングの形での進行です。
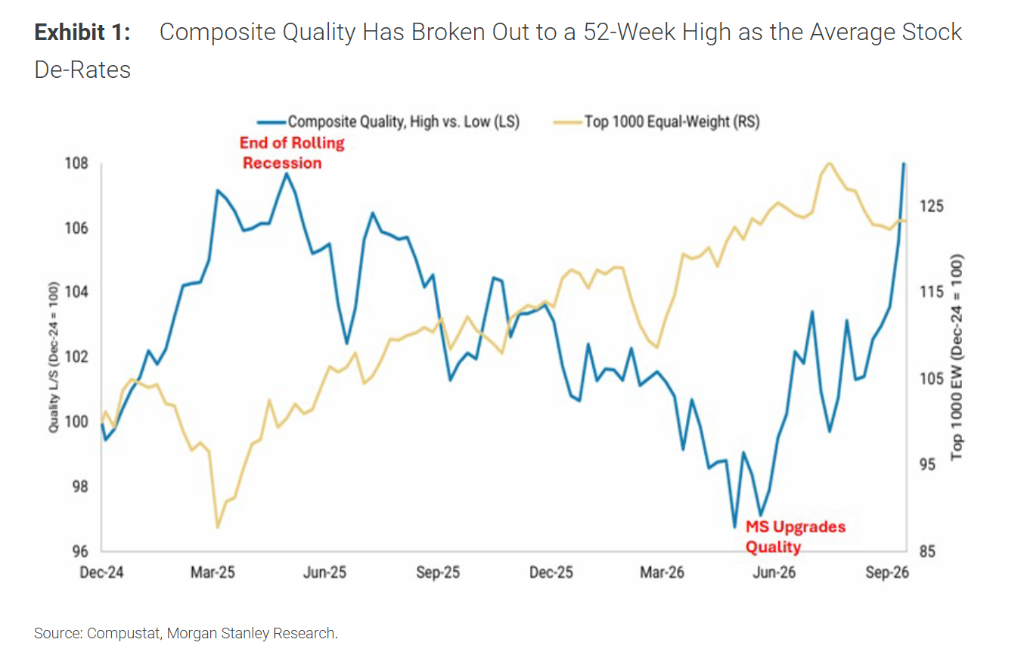
このような分化はファクターレベルではさらに極端です。Morgan Stanleyのクオリティファクター総合インデックスは52週の新高値を記録し、8月中旬以降で累計約6%上昇しており、等ウエイトS&P500との明確な乖離が生じています。Wilsonはこれを、市場がアーリーサイクルの低品質株主導からミッドサイクルの高品質株主導への明確なローテーションシグナルと解釈しています。すなわち、資金は米国株市場から逃げているのではなく、その内部で"サイクル弾力優先"から"収益クオリティ優先"への再配分を完了しているのです。
この見解の時間軸となるアンカーは2025年4月の「解放日」までさかのぼることができます。Wilsonは、当時の関税ショックが2022年から始まったロール型リセッションのボトムを示し、新しい経済サイクルがここから始まったと判断しています。そして2026年6月、低品質のアーリーサイクル主導株(半導体、ディスクリショナリー、金融)の収益修正の幅変化率がピークを付け、FRB新議長Warshによるよりタカ派な政策スタンスが加わることで、ミッドサイクルへのトランジションが確認できました。今まさに進行中なのは、この移行が価格面での最終消化段階にあることです。
2. 収益修正のギャップ:クオリティプレミアムの価格形成はまだ進行中
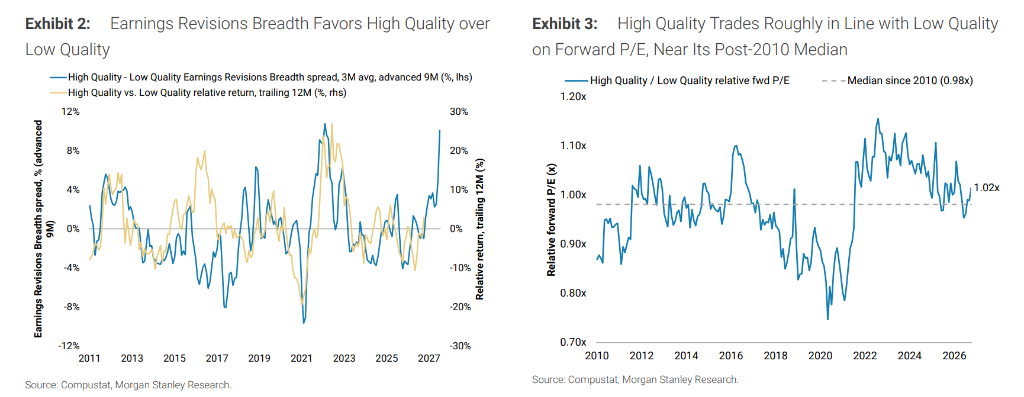
収益修正データは、「クオリティシフト」を価格動向以上に根本的に裏付ける指標です。高品質と低品質株の収益修正幅の差は既に約10%に広がり、2010年以来2番目に高いレベルです。ヒストリカルなリサーチによると、この差が過去5分位の最大水準にある場合、高品質株は今後12ヶ月で低品質株に対し平均約8%アウトパフォームし、全期間平均の超過収益は約1%となっています。
さらに注目すべきはバリュエーションの条件です。高品質株の相対的なフォワードPERは依然として歴史的な中央値に近く、この収益優位性に対して投資家はまだ追加のプレミアムを払っていないことを示します。Wilsonのフレームワークでは、これは非対称なチャンス構造です:収益修正の方向性は既にクオリティ株に明確に向いていますが、価格はこのトレンドを十分に織り込んでいません。調整が終局に近いとの判断は、本質的に"価格がファンダメンタルに遅れている"状態の認識であり、単純な市場センチメントの逆張りではありません。
3. 金融環境の「代理的引締め」:FRBがまだ正式に認めていない制約
今回の調整のもうひとつの主軸は、金融環境の引締めがシクリカル株に与える独立したショックです。Morgan Stanley総合金利・ドル・エネルギー価格を組み合わせた金融環境インデックスは約1.4標準偏差まで引締められ、2022年の急ピッチな利上げサイクル以来で最も厳しい状態です。10年米国債利回りは5.3%を突破し、ドルは今回のサイクルの最高値水準、原油価格も高止まりしています。等ウエイトで見ると、金融、素材、ディスクリショナリー、工業セクターは8月中旬以降に大きくアンダーパフォームしています。
Wilsonが提示する重要な洞察は:市場はかなりの程度でFRBに代わって引締めの役割を果たしているということです。長期金利の上昇、ドル高および原油高が構成する金融環境の引締めは、金利感応型資産に実質的な抑制効果をもたらしています。これにより、Warshによる金融環境引締めの定性が短期的なキープレーヤーとなります:もし彼が市場が部分的な引締め機能を果たしていると認めれば、金利感応型資産の圧力が和らぐ可能性があります。逆にインフレリスクに固執し、既に起きている引締めを無視すれば、長期金利とシクリカル株の圧力は続くでしょう。WarshはIMF会合で新方針を示さず、市場はこれを従来の価格付けとほぼ一致と解釈、大和(ダイワ)経済学者は10月は金利据え置きと予想しています。
この変数の意義は、FRBの次のアクションを予測することではなく、非対称なリスク構造を認識することにあります:金融環境の引締めは歴史的にも限られた期間しか比較対象がないレベルまで到達し、さらなる引締め余地は限られる一方、これまでの引締め現実を認めた場合、金利感応資産の圧力解放のきっかけとなり得ます。
4. 収益ファンダメンタルズの構造的レジリエンス:今回の調整が景気後退の前兆ではない理由
Wilsonが調整の終局を判断する根拠は、最終的にバリュエーションあるいはセンチメントではなく「収益」です。S&P500の第3四半期利益は前年同期比約24.6%~27%成長(データソースによって差異あり)、2026年と2027年のEPS成長率予想はそれぞれ33%と16%です。収益成長の構造的な源泉がより重要で、AI関連の資本支出が明確な乗数効果を持つ伝播チェーンを形成しつつあります。
Morgan Stanleyの試算によると、2027年の大規模クラウドプロバイダーおよび新興クラウド事業者によるAI関連資本支出総額は1.58兆米ドルとなり、その約65%がS&P500企業に流入、S&P500の売上高の約5%、売上成長の約25%を直接寄与すると見込まれます。AI関連企業の2027年の利益成長は25%と予想されており、非AI企業はわずか4%に留まります。この構造的ギャップは、収益成長の"重心"が幅広い景気回復からAIインフラとそれを採用するエコシステムへ移行しつつあることを意味します。現四半期の決算シーズン序盤では(既報企業の約10%にて決算翌日株価反応中央値-0.4%、41%のみがポジティブ反応)という状況で、業績に対する許容度が低下していますが、これは予想水準の上方シフト後の正規化であり、利益トレンドの反転ではありません。
5. ポートフォリオ構築フレームワーク:クオリティでベースを固め、資本財でサイクル弾力性を追加
Wilsonのポジショニング提案は単純な"守りから攻め"の切替ではなく、中期サイクルフレームにおける「クオリティ」概念の拡張です。
中核ポジションは引き続き高品質株に固定、選定基準は時価総額上位1000社、クオリティ総合スコア上位クォータイル、直近NTM EPSの上方修正+Morgan Stanleyの増持推奨対象。注目銘柄にはAlphabet、Apple、Broadcom、Micron、Visa、MasterCard、Costco、Trane Technologies、Vertiv等が挙がり、IT、決済、消費、工業にまたがります。この組み合わせの特徴は、収益修正は上向きだがバリュエーションはまだ歴史中央値を逸脱せず、クオリティプレミアムの「参入コスト」が依然としてコントロール可能な点です。
戦術的弾力性は資本財セクターで確保。Wilsonは10月初頭から既に、資本財セクターの利益修正輪郭が他業種中トップ水準、バリュエーション調整後に「重資産セクターがより魅力的になり始めた」と指摘しています。10月19日レポートではこの考察がさらに具体化、資本財利益修正幅の改善と製造業受注残増トレンドの一致が確認でき、クオリティ枠内で最もサイクル弾力性の高い分野になっています。資本財の意義は、「クオリティ」(利益修正上昇)と「サイクルエクスポージャー」(製造業活動感応)を同時に満たせる点にあり、2者間のトレードオフではありません。
Wilsonは調整の完全な終了を測る観測指標を3つに整理しています:金融セクターの相対パフォーマンスが決算期に安定できるか、債券ボラティリティが低下し続けるか、Warshが金融環境引締めについてどのように発言するか。この3つは同一の根本的課題——金融環境引締めの"自己実現"サイクルが極限に近づいているか否か——に帰着します。
6. 条件付きスタンスの必要性
このシナリオの成立は2つの条件に強く依存しており、無条件なブルシナリオではありません。
一点目は、金融環境が現水準からさらに体系的な引締めに動かないこと。 もし長期金利がWarshのタカ派発言でさらに上昇するなら、シクリカル株のバリュエーション圧縮は「終局に近い」どころか「再プライシング」に移行します。Wilsonのベース想定は長期金利の安定化と、収益が主たるリターンドライバーに戻ることですが、リスクシナリオではクオリティ株が相対防御に回るだけで、全面的なリスクエクスポージャー拡張には至りません。
二点目は、AI関連資本支出の伝播チェーンが断絶しないこと。 S&P500の収益成長は2027年予想でAI関連資本支出への依存が極度に高まっています。もし大規模クラウドプロバイダーの資本支出が予想外に大幅減速すれば、収益ファンダメンタルズの構造的支えが再評価を迫られ、"ミッドサイクルシフト"のシナリオ自体の再構築が必要となります。
Wilsonの本レポートは米国株内部の構造ローテーションに関する判断であり、グローバルリスクアセットの全面的な強気シグナルではありません。
Wilsonの結論は一言でまとめることができます:調整が終局に近いのは反落幅の大きさではなく、「正しい」下落が起きたから——すなわち、低品質および金利感応資産に的確に集中し、収益修正トレンド、クオリティファクターの価格挙動、金融環境のヒストリカルな極端水準が、狭まるエントリウィンドウを指しています。ただし、このウィンドウが要求するのは選択的なリスクテイクであって、無差別のサイクル追従ではありません。クオリティでベースを固め、資本財で弾力性を付与し、3つの観測指標でタイミング調整を図ることが、このフレームワークにおけるより規律あるアプローチです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
韓国株は歴史的な「安値」に落ちたが、買い手は現れず、JPモルガンが警告:レバレッジ資金の売りは今後も続く可能性
サムスンやSKハイニックスなどの大手企業の影響を除けば、KOSPI全体の予想PERはわずか8.4倍で取引されており、歴史的に11パーセンタイルの水準に位置しています。現在、サムスンとSKハイニックスによる自社株買いは相次いで終了し、海外投資家による純売り越しや国内機関の需要低下などにより、韓国株は最も支えを必要とする時期に買い手の供給源を失っています。JPモルガンによると、レバレッジETFの保有規模は大幅な売却にもかかわらず依然として高水準にあり、新たな売却ラウンドの可能性は否定できません。

CoreWeave債券の急落が警鐘を鳴らし、米連邦準備制度は利上げペースの再検討が必要か
CoreWeaveの債券利回りは一時15%まで急騰し、ジャンク級および投資適格級の利回りはそれぞれ2025年と2023年以来の最高値を記録しました。ブルームバーグのコラムによると、2028年のハイイールド債の満期ピークが迫る中、クレジットスプレッドが無秩序に拡大すれば、デフォルトの連鎖や失業率の上昇を引き起こす恐れがあるため、FRBは10月の会合で据え置きを選択し、金利を3.75%~4%の範囲で維持し、12月の判断を慎重に検討すべきだと指摘しています。

NVIDIAが数十億ドルを投資してドイツに進出、ジェンスン・ファン氏:「かつてのテクノロジー強国が遅れを取っていることが非常に痛ましい」
英伟达はベルリンで開催された「Invest in Germany」サミットでドイツ政府と協力意向を締結し、ロボット、医療、生成AI、衛星分野にわたるドイツのスタートアップ4社に投資しました。また、シーメンスと協力してAI工場ソリューションを開発し、コストを最大20%削減できるとしています。黄仁勋は、ドイツが技術競争で遅れていることについて残念だと述べ、「ヨーロッパ人は物事を進める際に、悩みすぎや考えすぎることが多い」と指摘しました。

米国株が天井に達した最も直接的なシグナル:韓国半導体の輸出?
現在の米株は非常に強い収益予想に支えられているが、韓国と台湾の半導体輸出が減少した場合、資本支出のピークを3~6か月前に警告する可能性がある。予想が反転した場合、高利回りが一瞬で株価評価を圧倒することになる。

暗号資産価格
もっと見る


