
銅価格の「暴走」?供給サイクルからの示唆

主要見解
銅価格の中心を決定する最大の要因は供給です。各供給サイクルの後半は、銅価格の中心が上昇するタイミングと一致します。供給サイクルこそが銅価格の本当のチャンスを内包しています。
歴史が教えてくれるように、銅価格の中心の転換点を捉えるには、供給以外にも3つの要素に注目する必要があります:①在庫と遊休生産能力のバッファー低下;②高価格に対して感度の低い新規需要の出現;③次の銅鉱開発により高い資本投資と奨励価格が必要となる。
これによって、今回の銅価格の強い動き(2021年から現在まで)を理解できます。まさに上記の条件を満たしており、銅価格はすでに中心を一段階上に移しました。
伝統的な需要の弱さは一時的に銅価格下落の潜在リスクと誤解されましたが、実際には伝統的な需要が弱含み、新たな需要もまだ十分に代替しきれておらず、新たな銅鉱供給を大規模に増やすことが困難なため、現状は低弾性の銅鉱供給段階にあり、これこそが今回の銅価格がファンダメンタルと乖離した根本原因です。
今後銅価格が変動する可能性はあるものの、新しい中心はすでに定まりました。
概要
伝統的な銅価格分析はよく、世界の製造業、不動産、または在庫サイクルから分析されます。この枠組みは3〜5年の短期サイクルの波動を説明できますが、より重要な問題、すなわち同じ需要の伸びでも、時期によって銅価格レベルが全く異なる理由を説明できません。
我々は、より長期の鉱山資本支出−生産能力サイクルから供給曲線の変化が銅価格の中心に与える影響を分析し、なぜ今回は伝統的需要サイクルを超えて非常に強い価格パフォーマンスを見せているのかを解説しようとしています。
1. 第二次世界大戦以降、銅鉱山は4回の供給サイクルを経ており、銅価格は移動する中心を軸に変動してきた
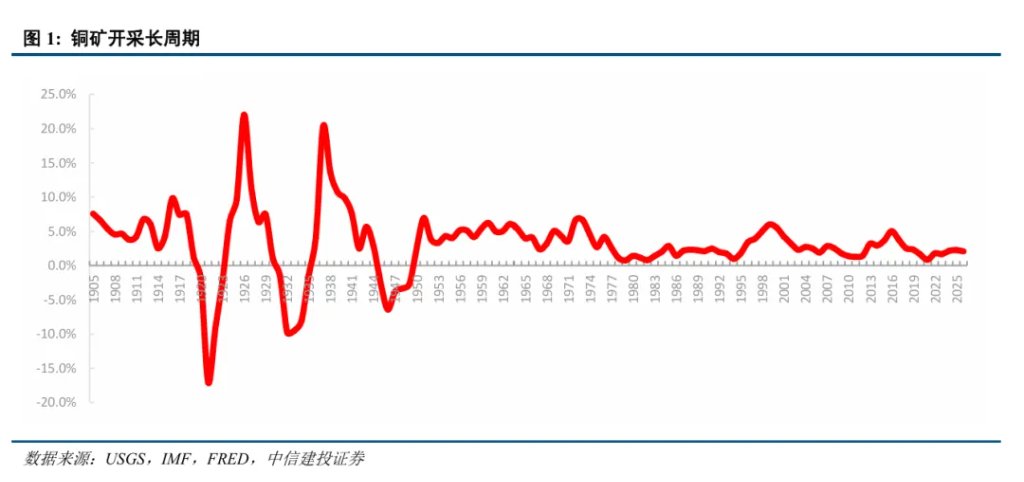
1900年以降の銅鉱山の成長率を見ると、1900〜1950年の世界銅鉱生産量の増加は1950年以降よりもはるかに大きいことが分かります。第二次世界大戦後、銅鉱開発は高品位鉱床から徐々に大型低品位斑岩銅鉱へと移行し、資本の深化により供給の反応メカニズムが変化しました。
それゆえ、我々は1950年を現代の銅鉱供給サイクル研究の起点としました。これは単純に激しい供給変動を避けるためだけでなく、1950年前後の銅鉱成長率は異なる経済的意味を持ちます。以前は戦争、恐慌、既存生産能力の稼働・停止が短期的な量的調整をもたらし、その後は大規模鉱山資本の深化とグローバルな資源センターの分散化により、鉱山銅増加率は前回の価格および資本投資決定の遅れた結果となりました。
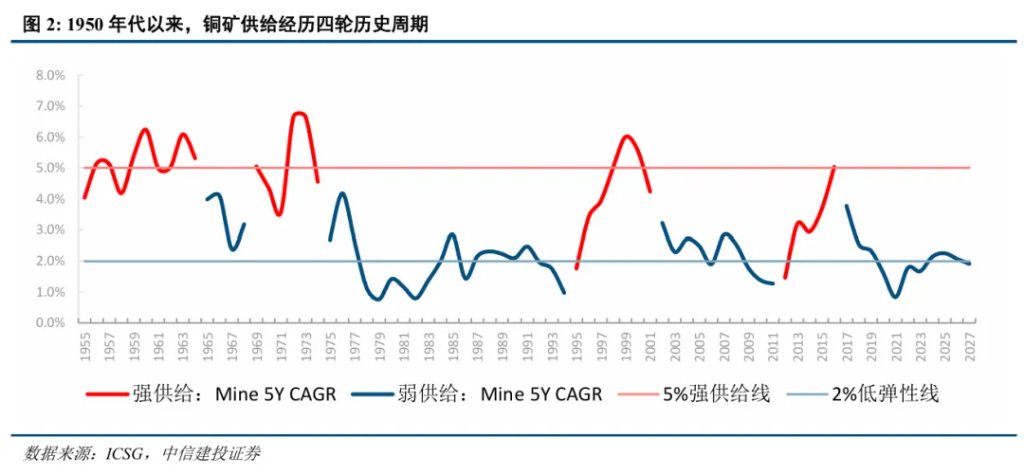
世界の鉱山銅生産量の複合成長率で供給の力強さを測ることで、1950年代から現在までに世界の銅鉱山には4回の供給サイクルがあったことが分かります。
歴史的に、5年CAGR(複合年間成長率)が4%〜5%以上に持続的に上昇し、期間中に何度も5%を超える場合、これは前回の資本支出による大型プロジェクトが集中して実現する時期であり、「強い供給放出段階」と定義できます。5年CAGRが高水準から継続的に低下し、2%程度になる場合、これは前のプロジェクトストックが徐々に消化され、供給が再び低弾性状態に入ることを意味します。
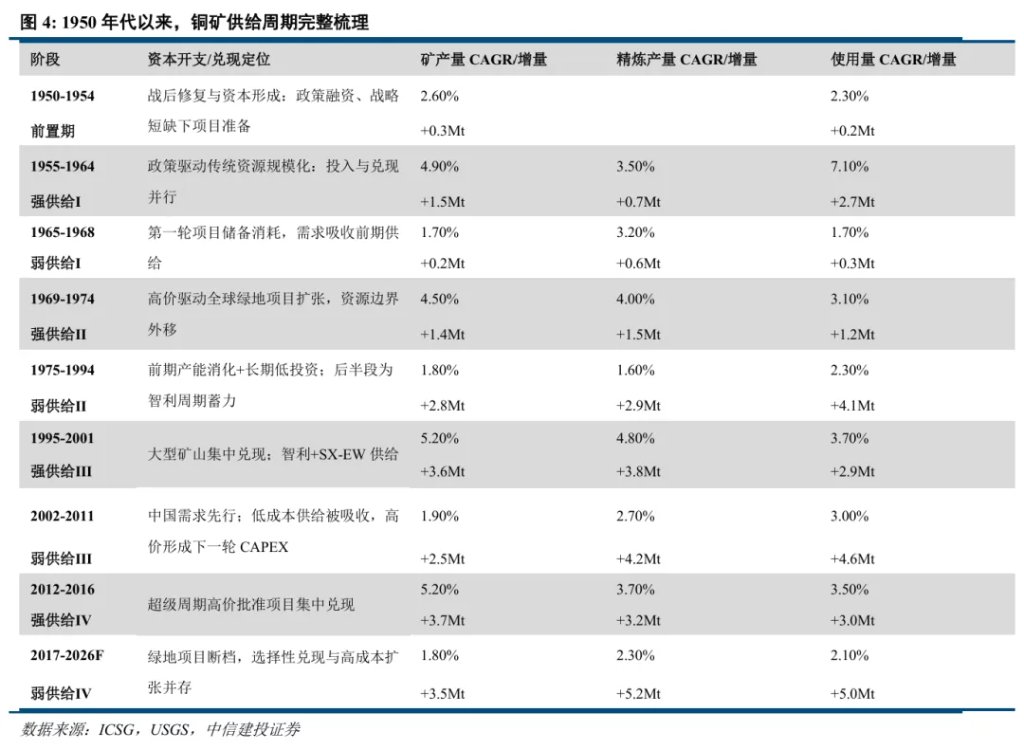
第一サイクルは1955〜1968年(14年)で、1955〜1964年(10年)が強い供給段階で鉱産量CAGRは4.9%;1965〜1968年(4年)は弱供給段階でCAGR1.7%となりました。
第二サイクルは1969〜1994年(25年)で、1969〜1974年(5年)が強供給段階CAGR4.5%;1975〜1994年(20年)は弱供給段階CAGR1.8%でした。
第三サイクルは1995〜2011年(17年)で、1995〜2001年(7年)は強供給段階でCAGR5.2%;2002〜2011年(10年)は弱供給CAGR1.9%となっています。
第四サイクルは2012年から現在(15年以上)、2012〜2016年(5年)は強供給CAGR5.2%;2017年〜2026年予測(9年)は弱供給CAGR1.8%です。
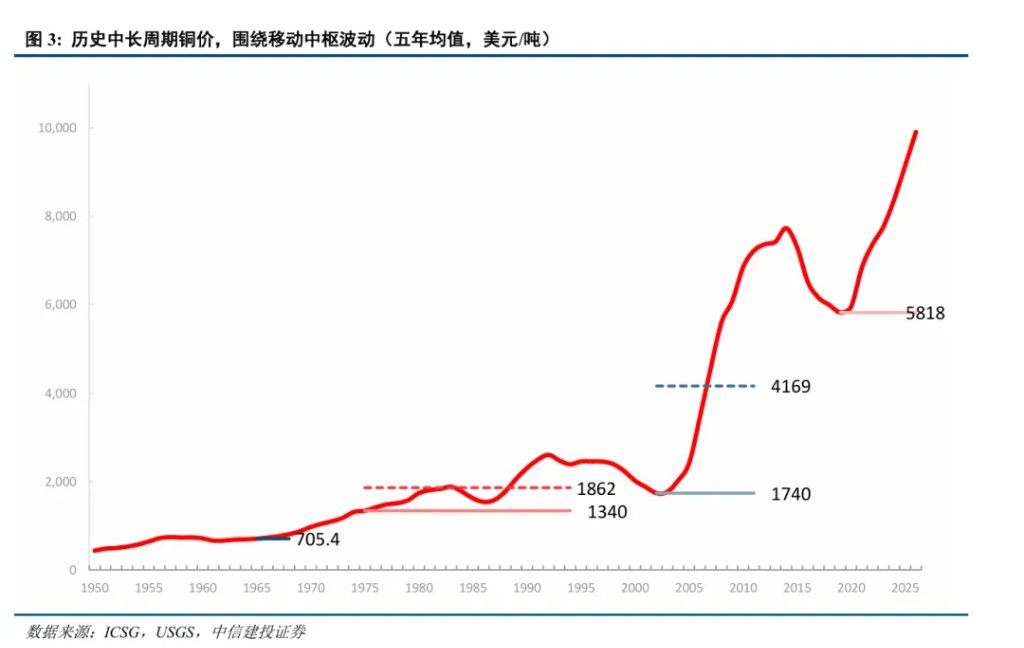
価格の動きに対応して、銅価格の長期パフォーマンスは特定の一定値を中心に反復して変動するのではなく、供給サイクルの切り替えに伴い古い水準から逸脱し、新たな価格帯を形成する特徴があります。
さらに詳細な振り返りによって、なぜ各強供給放出の終了後に銅価格が単純に元の平均値に戻るのではなく、一段高い水準に入るのかを分解します。
2. 第一次供給サイクル:政策主導の伝統的資源の大規模開発(1955-1964)
最初の強い供給放出は単に市場価格によって推進されたのではなく、米国政府が戦略備蓄、資金融資、購入保証などの方法で積極的に銅資源開発の投資・販売リスクを低減しました。
朝鮮戦争と冷戦初期の工業化動員はアメリカの戦略資源安全保障要求をさらに強化しました。1946年「戦略・重要材料備蓄法」で備蓄目標と政府購入フレームワークを設置、1950年「国防生産法」では政府融資、長期購入契約、税制優遇によって稼働中・停止中・周縁鉱山の能力拡大や維持を支援しました。こうした政策が国家安全保障需要を鉱山プロジェクトの投資条件へと転換しました。
1955〜1964年の新規供給による銅鉱開発は依然として伝統的鉱区の拡張、再稼働および既知鉱床開発が中心でした。地域的には南部アフリカ銅ベルト、北米鉱区、チリ・ペルーのアンデス銅鉱ベルトの3大増加センターが形成され、ソ連・東欧も期間中の重要な増加源となっています。
世界の銅鉱生産量は1955年の290万トンから1964年には444.3万トンに増加、累計増加量は約154万トンです。北米はアメリカの政策支援の最直接的な地域で、政策は国内周縁鉱山や低品位鉱床に作用しました。北米以外の増分は主に西欧鉱業資本によるザンビア・コンゴ銅ベルトとチリ・ペルーの大型プロジェクトの寄与です。ソ連・東欧も重要な増産拠点となり、1955〜1964年には約38.4万トンの寄与があり、社会主義工業化体制下での独立した増産です。
供給放出によりまず価格が下がり、1957〜1958年の価格下落は第一次供給放出と高く一致しました。供給メリットは需要に吸収され、銅価格の中心は新たな能力から徐々に周縁供給の変動に移り、価格中心が上昇しました。
1964年、戦後の工業化が進み、前期能力が徐々に消化されるにつれ銅価格は再び上昇条件を得てサイクルの転換点を迎えました。
世界の鉱山銅生産量は1964年の444.3万トンから1968年には501万トンに増加、CAGRは約3%、1955〜1964年の5.3%より減速しました。供給増加率低下と生産コスト上昇により価格の更なる下落は制限されました。供給サイクルが強・弱に転じた後、価格の決定要因は徐々に周縁供給の変動に移り、ストライキや輸送リスクが市場ギャップを広げ、また高銅価そのものが労使要求や資源国の分配主張を強化します。
1965〜1974年名目価格の中央値は約1,090ドル/トンで、1955〜1964年の683ドル/トンを大きく上回ります。
3. 第二次供給サイクル:高価格による世界資源拡張(1969-1974)
二度目の供給拡張は高価格と資源安全保障の共存が原動力:第一次で生じた遊休供給は工業化需要で吸収され、在庫バッファーが低下。市場は新規資源と供給途絶により高いプレミアムを支払うようになりました。
1960年代後半、電力網、自動車、建築、家電、工業設備の需要が継続し、前回の余剰は急速に縮小しました。米国の戦略的銅備蓄は1963年末の約103.6万トンから1967年には約25.0万トンに減少し、消費国が活用できる供給バッファーが大幅に減りました。
1971年の「ニクソン・ショック」後、ブレトン・ウッズ体制は事実上崩壊し、1973年には主要通貨が変動為替制へと正式に移行。これによりドル安、インフレ、実物資産の金融化プレミアムが資産価格決定の重要な背景となりました。
1969〜1974年の新規供給はさらに世界中のグリーンフィールド、低品位および大規模資源に向かいました。地域的には、資源の境界が従来の米国南西部鉱区からカナダ、アンデス、東南アジア、アフリカ、大洋州へと拡大し、鉱山、選鉱、製錬、エネルギー、輸送システムの一体的構築が必要となりました。
世界の鉱山銅生産量は1969年の568.2万トンから1974年には709.7万トンに増え、5年間で約141.5万トン増。カナダ西部と環太平洋新鉱区が市場経済体制の増加の中心でした。チリ(アンデス)とザイール(現コンゴ民主共和国)は従来産地での増産を担い、ソ連、ポーランド等非市場経済圏も大きく貢献。その2国で合計約31万トンの純増、ソ連で17.1万トン、ポーランドで13.9万トン増加しました。
1955〜1964年と比較し、1967〜1974年の銅鉱開発は従来の鉱区拡張・復旧・既知鉱床開発から、さらに世界のグリーンフィールド、低品位・大規模資源へとシフトし、供給サイクルは価格サイクルより遅れて終了しました。
インフレと通貨要因によって名目価格が押し上げられ、1969〜1974年は4度の強供給放出のうち銅価格が顕著に上昇した唯一の時期です。
1973〜1974年は銅単独の動きでなく、世界の商品価格が共に高騰:ブレトン・ウッズ体制崩壊後のドル安で実物資産のインフレヘッジ需要が増加。世界銀行の後年の分析でも、1974年初頭、供給増加にもかかわらず銅価格はさらに上昇しており、これは市場予想と投機の影響を反映しています。
2度の需要低迷(1975、1982)が在庫消化サイクルを延長し、価格中心の上昇が1987年以降まで遅延した。在庫、遊休能力、新規プロジェクトのバッファーが同時に減ったことで、価格の中心が本格的に上昇。
1974年供給成長鈍化後も銅価はすぐに持続上昇しませんでしたが、新たな名目価格の底値は確認されました。世界の鉱山銅生産量は1974年の709.7万トンから1986年831.9万トンにCAGR1.3%で増加。1969〜1974年の5.9%より大きな減速です。供給増加率の低下とコスト上昇で価格の更なる下落を抑えましたが、1975年と1982年の2度の需要後退により在庫削減が遅れ、長期間新低値付近で推移しました。
1986年末までに在庫は1983年の高値の半分以下となり、1987年には世界商業在庫が約89万トンから52万トンに減少、同時期消費は約1,044万トンで生産1,021万トンを上回り、市場は在庫余剰から実物不足へ転じました。
1987〜1990年の名目価格平均は2,474ドル/トンで、1982〜1986年の1,448ドル/トンに比べ約71%高く、1991〜1992年は2,450〜2,550ドル前後で安定しました。ここに新たな名目価格中心が確立されました。
4. 第三次供給サイクル:チリ主導とSX-EW手法
第三次サイクルはグローバル化、資源開放、技術拡散が共に強力な生産能力発揮を生んだ時期で、80年代末〜90年代中期に蓄積されたプロジェクト予備計画が1995〜2001年に集中して商業化・拡張・稼働しました。
1990年代、電子、電力、建築、製造業サプライチェーンが東アジアに移転し、アジアは世界の精錬銅消費の重要地域となっています。90年代末までにアジアは世界精錬銅消費の3分の1を占め、需要見通しに構造的変化が起きました。
チリの鉱業開放とグローバル資本の流入がこのサイクル拡大の制度的基盤となりました。
新たな供給はチリの大規模斑岩鉱が主導、さらにオーストラリア、インドネシア、アルゼンチン、ペルーの大型プロジェクトが補完。SX-EW(溶媒抽出電解)は、酸化鉱・低品位鉱・ズリ石を経済的に開発可能な資源セットに加えました。
世界の鉱山銅生産量は1995年の1,007万トンから2001年には1,363.6万トンへ、6年で356.6万トン増/CAGR約5.2%と、前2回を上回る大規模な開放でした。
アンデス南米が絶対的中心でチリ1国だけで世界純増の約6割を供給。プロジェクトレベルではSX-EWにより一部プロジェクトは伝統的製錬−精錬工程への依存が減り、酸化鉱やズリ石リーチ資源で直接カソード銅を生産、プロセスが一部短縮されています。ただし全てのプロジェクトで必ずしもコストが低いわけではありません。
2001年以降、供給プロジェクトの縮小と中国需要加速が2002〜2011年で重なり、銅市場は「生産能力過剰・価格抑制」から「供給低弾性・価格再評価」へ転換。
前回の大規模投産終了後も世界の銅鉱供給は即座には止まりませんが、成長率は顕著に鈍化しました。
1997〜2001年の低価格は探鉱予算やグリーンフィールド投資を縮小し、コストの高い一部プロジェクトは延期や中止となりました。大規模銅鉱山は探鉱から許可、融資、建設・稼働まで通常年数を要するため、低価格期のプロジェクト断絶が2003年前後から新規供給不足として現れ始めました。
世界の鉱山銅生産量は2002年の約1,360万トンから2011年には約1,610万トンに増加、CAGR約1.9%、1995〜2001年の5.2%より大幅に低下しています。
同時期に世界の精錬銅使用量は約1,530万トンから1,990万トンへと増加(CAGR約3.0%)、中国が需要増加の中心となっています。
WTO加盟後、輸出製造、家電、機械、電子などの産業が急成長。さらに都市化、住宅建設、送電網投資、交通インフラが経済成長当たりの銅消費強度を大幅に高めました。
2002〜2011年の銅価格中央値は約5,936ドル/トンで、1995〜2001年の約1,814ドル/トンより約227%上昇、前回の約3倍に相当します。
5. 第四次供給サイクル:スーパーサイクルCAPEX(2012-2016)
第四次の強い供給放出は2002〜2011年の銅価格の上昇と中国需要ショックによる歴史的な資本投資の爆発的増加によって2012〜2016年に集中して実現しました。
中国自体の銅鉱資源と鉱山生産は需要を賄うのに足りず、新規消費はますます海外鉱山、銅精鉱、精錬銅、廃銅の輸入に依存するようになりました。2011年前後には中国の銅消費量は世界の約40%を占め、精錬銅輸入量は世界精錬銅取引量の約40%に当たります。同時期に投資のGDP比は1980年の35%から2010年には49%へ、インフラと製造業は固定資産投資の約27%と31%を占め、住宅投資のGDP比も2004年の約5.5%から2011年には約9%に上昇しました。
このため、鉱業会社は中国の需要を単なる一時的な景気循環回復ではなく、長期需要見通しに組み込むようになり、プロジェクト寿命中の銅価格仮定・市場規模見込も引き上げました。需要予測・銅価格・資金調達環境のすべてがグローバルな銅鉱開発CAPEXを史上最高水準へと導きました。
このサイクルの世界供給は地域的にはより分散し、絶対増加量は4サイクル中で最多ですが、資源タイプは依然として大型硫化鉱・銅精鉱体系への依存が高く、資本・実行面ではより複雑となりました。
地域面ではペルーが最大規模プロジェクト増加センターとなり、モンゴルが新たな大型リソースサークルを形成、メキシコと米国はブラウンフィールド拡張で増加を提供、アフリカ銅ベルトが補完し、チリの新規プロジェクトは主に既存鉱山減衰への対応でした。
2017年以降、供給ピークの消化が進んだため、グリーンフィールドプロジェクトの途絶と構造的需要の切り替わりで価格の底値が再び上昇。
2017年以降、新規プロジェクトは完全に消えたわけではありませんが、少数プロジェクトの分散した稼働と長期的な増加が目立ち、2012〜2016年のような集中供給放出には至っていません。
ブラウンフィールド拡張がグリーンフィールド開発より優先され、鉱業企業は低価格期にバランスシートの改善や既存鉱山の維持を優先しました。同時に鉱石品位の低下、設備・エネルギーコスト上昇、許認可・環境・地域協議期間の長期化により高価格はすぐに新規供給へと転換しにくくなっています。
2017〜2020年の世界鉱山銅生産CAGRは約1.1%、2012〜2016年より約4.1ポイント低下です。
2017〜2020年の名目銅価格中心値は約6,221ドル/トン、価格は徐々に下値固めをしましたが、安値水準は2016年以前の最安値には戻りませんでした。
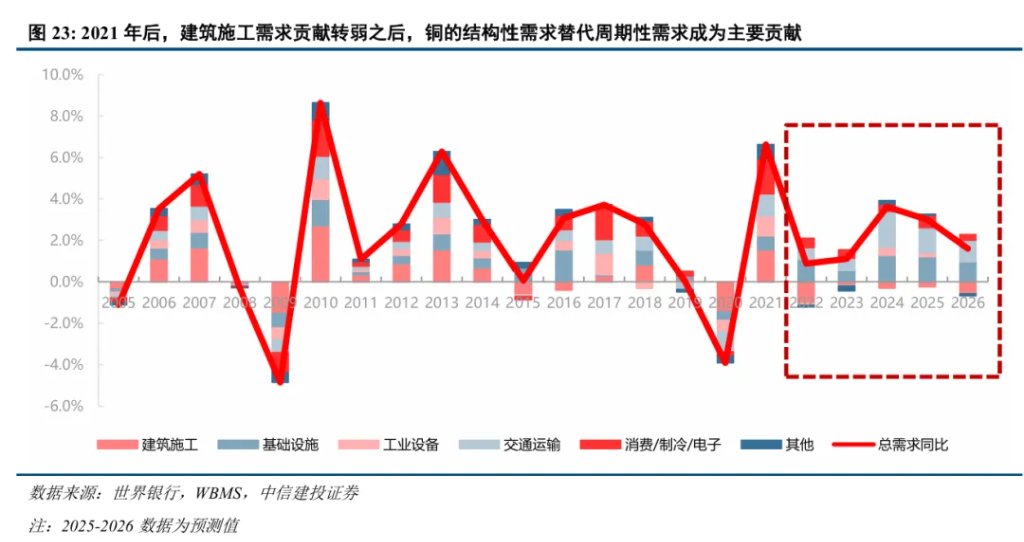
2020年以降、構造的な需要が主導し高コスト資源の動員が続きます。2021〜2025年は送電網投資、交通電化、再生エネルギー、デジタルインフラが新たな周縁需要源となりつつあります。不動産や一般製造業と比べ、これらの需要はより強い計画性と短期価格弾性の低さを持っています。
2021〜2025年の名目銅価格平均はさらに約9,145ドル/トンまで上昇、2017〜2020年より約47%、2012〜2016年より約33%高い値です。これは価格がすでに2017〜2020年のレンジを離れ、新高値レンジに入ったことを示します。
6. 今回の銅価格が中心水準を押し上げる条件を備えているかを評価
4回のサイクルで示されるように、前回の低コスト供給拡張が徐々に消費され、需要が絶えず新規資源を必要としている場合にのみ、銅価格は旧水準を脱することができます。
ゆえに供給成長鈍化は価格再評価の重要な兆候ですが、単独では価格中心の上昇の十分条件ではありません。この変化を判断するには、供給バッファー、需要持続性、周縁開発コストを同時に評価する必要があります。
条件1、前回供給拡張によるバッファーが徐々に消費され、高価格でも迅速に十分な新規生産量を生み出すのが難しく、有効供給の弾性が低下する。
大型プロジェクトの集中稼働後、鉱山銅増加率が鈍化するのは、前回プロジェクトストック放出の勢いが弱まったことを意味します。
この背景下、ストライキや輸送中断、資源政策の変化はより価格変動を増幅し、こうしたショックが投資遅延やより高いリターン要求をもたらす場合、その影響は短期的なリスクプレミアムから長期的な供給コストへと転化する可能性があります。
さらに強い供給放出は通常価格を抑制しますが、通貨とインフレ要因を考慮すべきで、名目銅価格が必ずしも下落するとは限りません。1969〜1974年の経験によれば、極端な場合は名目価格中心の変化にも通貨信用ショックが影響します。
条件2、需要が大きく鈍化すれば中心上昇速度を遅延させる可能性があり、持続的成長かつ価格弾性の低い周縁需要が必要である。
需要は供給を継続的に吸収できなければならず、単なる短期在庫補充だけでは不十分です。
1974年以降〜80年代半ばの経験によれば、供給鈍化が直ちに価格中心の上昇をもたらすとは限りません。景気後退や在庫消化は長期間ゆとりある市場を保つこともできます。
2002年以降の変化は、中国の工業化・都市化による持続的な新規需要が前回拡張された生産能力を徐々に吸収した点です。
条件3、新規需要を満たすための周縁資源は、より高い開発コストと資本収益を要求する。
技術進歩と新リソースセンターが持続的に十分な低コスト増加を生み出せてこそ、周縁供給価格も落ち着きます。
1990年代のチリ大型鉱山とSX-EWの拡張は確かに供給量を増やし一部資源の開発経済性を改善しましたが、それでもその後の銅価格中心の上昇を永久に防いだわけではありません。新規生産が吸収されると、市場は次なる一群の資源開発を迫られます。
2021年以降の核心的変化は、スーパーサイクルプロジェクトの集中消化後の供給減速が、電力システム・電化投資の需要増加と重なったことです。
供給側制約は主に資源を有効な生産量に転換する難易度の上昇に表れ、世界の鉱山供給は再び約5%の強供給サイクルを形成していません。
需要側では、不動産の低迷が必ずしも銅全体需要の同時縮小を意味せず、構造的需要がバトンタッチする実体投資基盤が存在します。送電網建設、交通電化、エネルギーシステム投資は、従来の不動産サイクルとは異なる需要源を提供します。
IEAは2025年のレポートで、中国の送電網投資拡大がこの2年間の世界銅需要成長の最大単一要因だと指摘しています。これは需要バトンがすでに実体投資基盤に切り替わったことを意味し、将来の物語への単なる依存ではありません。
2017年は銅価格中心の上昇の必要条件が形成され始めた時点であり、2021年以降は十分条件となる証拠が明確に強まった段階です。供給低下は価格が古い安値に戻りにくい理由を説明し、構造需要が価格が旧水準から逸脱できるかを左右し、より高い周縁収益コストが新価格レンジの高さと持続性を決定します。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
CPIが再び加熱!米連邦準備制度の引き締め予想が強まり、ドルが上昇し、金が急落
最新版 3―Morgan Stanleyは株式取引の好調な業績のおかげで、四半期利益が予想を上回る
実質金利の強さと外貨準備危機が重なり、金価格は短期的にさらに下落する可能性
最新バージョン 3 - BlackRockが2,050億ドルの顧客資金を誘致、四半期利益が予想を上回る
暗号資産価格
もっと見る


