
利上げが決定、テック株は下落せずさらに強く!より高い金利環境で米株をどう配置するか?恩恵を受ける銘柄一覧表で一目でわかる
 Bitget2026/09/17 07:03
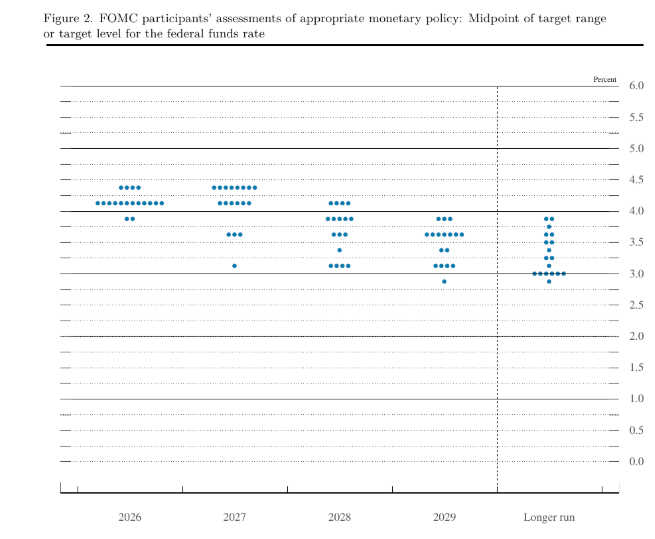
1. 昨夜の出来事:利上げ決定、テック株は相対的に底堅い
2. なぜテック株は下落せず反発したのか?
3. 取引の主軸:高金利に耐えうる企業を選別
-
計算力:NVIDIAが価格の基準、AMDはトレーニングと推論のシェアを拡大
-
プロセス: TSMC、ASMLの先端キャパシティボトルネック
-
製造回帰:Intelは米国生産能力ストーリー、弾力ポジションに適しています
-
光モジュール:Lumentum、Coherentが800G/1.6Tボリューム増恩恵
-
ストレージ: Micron、Seagateなどがデータセンター拡張で追随
4. 利上げ後のポジショニング:中核、基盤、サテライトポジションを分けて考える
-
3つ目は高バリュエーション・高レバレッジ・純テーマ株を厳しく制限し、オーダーと資本支出の可視性がある銘柄に弾丸を残すべきです。
-
次回CPIと原油価格がFRBにもう一度利上げの口実を与えるかどうか
-
第3四半期決算で、クラウドや半導体メーカーの資本支出ガイダンスが下方修正されるかどうか
-
10月のFOMCで利上げが見送られ、次回利上げを12月に持ち越すかどうか
| 階層 | 方向性 | 対象 | 投資ロジック |
| 中核ポジション | AI算力 | rNVDA、rAMD | トレーニング/推論需要継続、高金利下で価格主導権とシェア確定の大手を優先 |
| 中核ポジション | 先端プロセス | rTSM、rASML | 生産能力と設備が引き続きボトルネック、資本支出の透明性はテーマ株より高い |
| 中核ポジション | 光通信 | rLITE、rCOHR | 800G/1.6Tのボリューム拡大、データセンター増設の最も直接的なハード受益 |
| サテライト/弾力 | 製造回帰 | rINTC | 米国生産能力ストーリー+潜在協業期待、ボラ大きく弾力ポジション向き |
| サテライト/弾力 | ストレージ | rSTX | データセンター増設でHDD/近線ストレージ需要がけん引 |
| ベース | 質の成長 | rAAPL、rMETA | キャッシュリッチ、強い自社株買い、バリュエーション割引圧力をより消化可能 |
| サテライト | 官企業AI | rPLTR | 受注実現のロジックは利下げトレードから独立、比重は重くしないほうがよい |
| サテライト | 商業宇宙 | SpaceX | 試験飛行およびStarlink配備がカタリスト、テーマ弾力大・変動も大きい |
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
トランプ氏、イランとの交渉提案を拒否 世界の株式・債券が下落、原油価格は2%超上昇、金は4200ドルを下回る
トランプ氏はイランによるホルムズ海峡再開の最新提案を拒否し、中東の外交的な行き詰まりが先週金曜日の市場の楽観的な雰囲気を急速に反転させました。ブレント原油は2%超上昇、ゴールドは4200ドルを割り込み、シルバーは4%以上下落、アジア太平洋株式市場も軒並み下落し、韓国KOSPIは2%超下落しました。世界の債券市場は圧力を受け、米国2年国債利回りは4.90%に上昇しました。市場の注目は今週発表されるPCEインフレデータおよび雇用統計に移ります。
AI需要がTSMCの生産拡大を加速、2ナノの月間生産能力が年末までに12万枚に突入
報道によると、Apple、NVIDIA、AMDなどの大手企業が注文を10%~20%追加し、これがTSMCの2nm月間生産能力を年末までに12万枚まで押し上げた。これは当初の予測を20%以上上回る数値であり、2027年の目標も2年前倒しで達成される見込みである。5つの工場が同時に生産量を増加させるのは史上初となり、2026~2028年の生産能力の年間複合成長率は70%にも達するとされている。
長期国債の売りが続く!10年米国債利回りが再び5.2%を突破、「AIブームVS資金調達コスト上昇」の対立が激化
月曜日、アメリカ大統領のDonald Trumpがイランによるホルムズ海峡再開の最新提案を拒否したことでインフレへの懸念が強まり、原油価格が上昇し、米国債が再び売られる結果となった。
銀行は長年にわたり遊休資金で楽に稼いできたが、AIエージェントがこの全てを変えようとしている?
長年にわたり、銀行は顧客の遊休資金で利益を上げてきましたが、AIエージェントがこの状況を変える可能性があります。
暗号資産価格
もっと見る


