
Adobe 第3四半期決算展望:9,000万人の無料ユーザーは有料成長につながるか
 2026/09/09 07:59
1. 投資の要点まとめ
Adobe(ADBE.US)は2026年9月10日の米国市場終了後に2026年度第3四半期決算を発表します。ウォール街のコンセンサス予想は売上高が約66.9億ドル(前年比+11.7%)、非GAAP EPSが約6.08ドル(前年比+14.5%)です。会社ガイダンスは売上高66.7億~67.2億ドル、非GAAP EPS 6.05~6.10ドルとなっています。
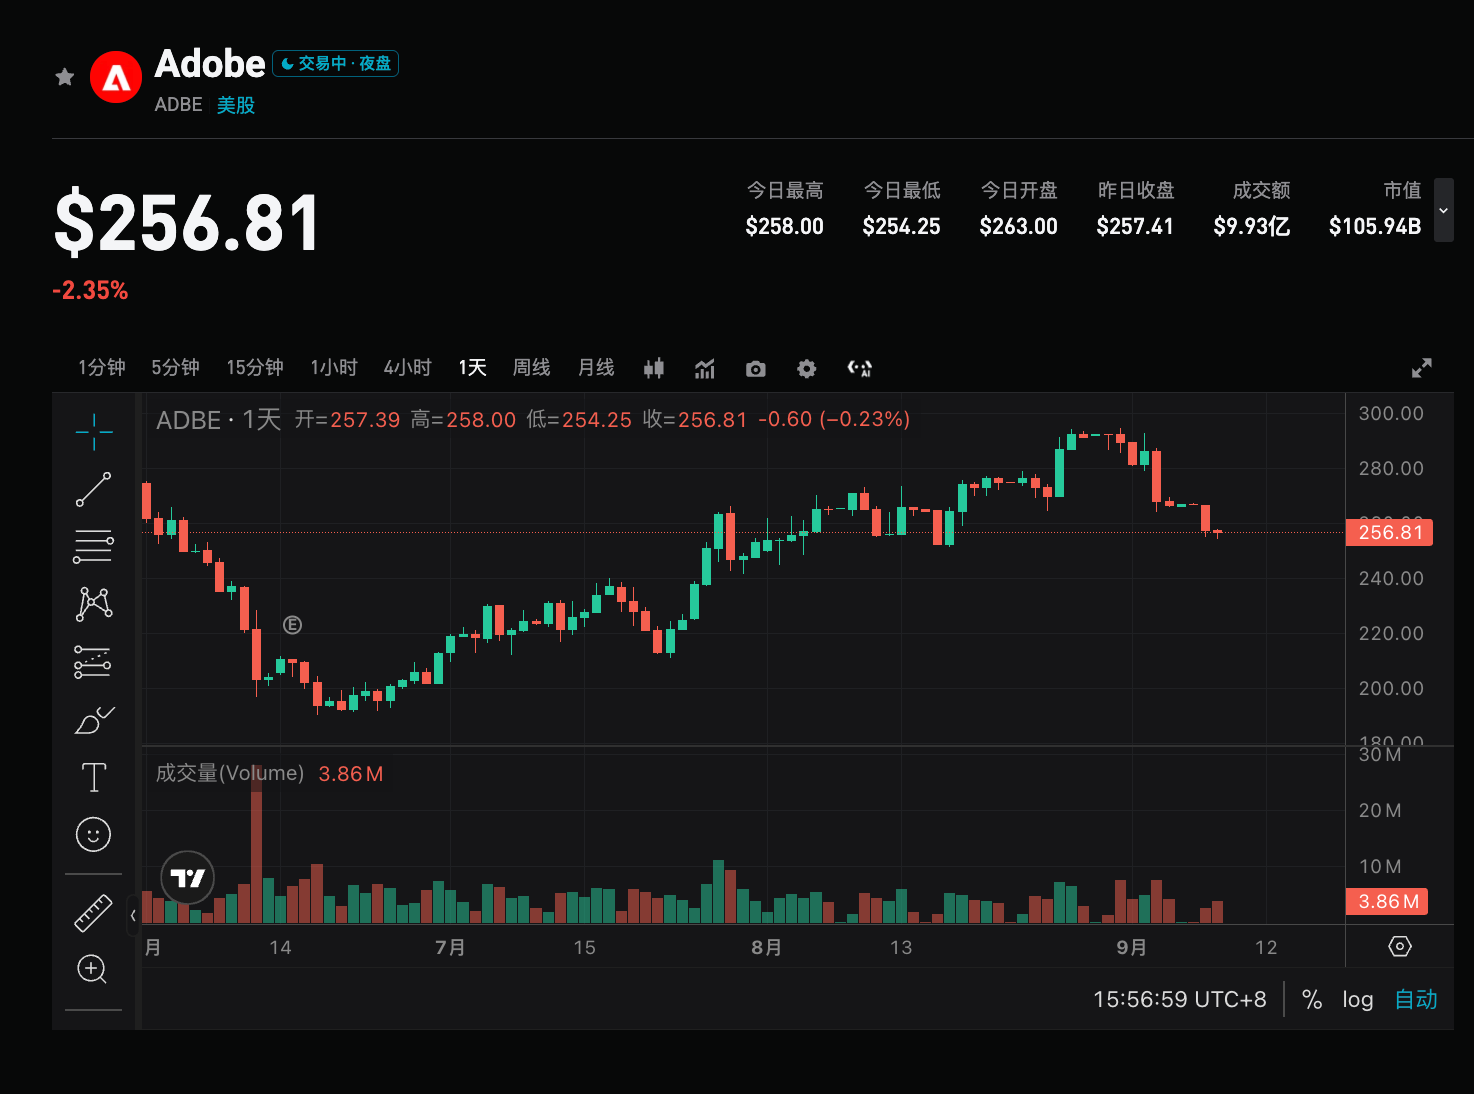
過去1年で株価は圧力を受け続け、年初来で約18%下落しています。市場のコアな対立は現行利益ではなく、無料ユーザーとAI機能が持続的なARRへ転換できるかにあります。今回の決算は、「先にユーザー数を拡大し、後から収益化できるか」を検証するものとなります。
2. 4つの主要注目点
焦点1:9,000万無料ユーザーは有料化できるか
Adobeは成長エンジンを「プロ用ツール課金」から「ユーザースケール+AI利用量」へとシフトしています。Q2のクリエイティブ無料MAUは5,000万超から9,000万超(前年比70%以上)となり、Adobe.com関連トラフィックも前年比50%超増加;Acrobat+ExpressのMAUは8.5億超(約20%増)です。
市場が注目するのはMAUのさらなる膨張ではなく、課金への転換と利用の強度です。もしクリエーションがChatGPT、Claudeなど外部プラットフォームに留まり、Adobeに戻ってきてプロ編集やブランドコントロールを行わない場合、従来の競争優位性が縮小します。
焦点2:AI収益は機能実装から定量的な収益化段階へ進めているか
Q2のAI-first ARRは5億ドルを突破(前年同期比3倍超)し、Firefly ARRは前四半期比+50%で、期末では3億ドル近くとなっています。AIをエンドユーザーに届けるフェーズはほぼ完了ですが、今後は利用量が追加収益を生み出すことを証明する必要があり、単に獲得コストを引き上げるだけで終わらないかが問われます。カンファレンスコールでのFirefly、Creative Agent、GenStudioについての説明がFY27の課金成長予想への評価に影響を与えます。
焦点3:ARR成長の質と通期10.2%目標
Q2の総ARRは271億ドル(前年比+12.5%)で、うち約4.8億ドルはSemrush連結効果です。通年ARR成長目標は10.2%維持です。市場はオーガニック成長が無料提供化や一部値上げの先送りで薄れないか懸念しています。
Q3で純増ARRが改善し、AI-firstやFireflyが拡大すれば収益の質は高まりますが、無料ユーザーが大きく増加しARRが比例しなければモデルの見直しが求められます。
焦点4:新CEO交代とプロダクトエコシステムの変遷
Anil Chakravarthyが12月1日に18年の在任を経てShantanu NarayenからCEOを引き継ぎます。社内でのバトンタッチとなるため戦略の継続性が高い見込みです。Creative AgentはすでにPhotoshopやPremiereなど主力製品に組み込まれ、Topaz Labsの買収で端末側の強化を図っています。またサウジアラビアとの協業で2,700万超ユーザー・総額40億ドル超をカバーしていますが、短期収益への影響は限定的で、注目点は企業予算、使用頻度、ARRの再加速ができるかです。
3. リスクとチャンスが共存
上方要因:
- 純増ARRが予想を上回り、通年10.2%目標が達成される。
- AI-first、Fireflyの高成長が続き、無料→有料転換が進展。
- 経営陣がFY27実現への道筋を明確化。
下振れリスク:
- ガイダンス中央値にとどまり、ARRの改善が見られない。
- 無料ユーザーが拡大し続け、課金転換が鈍化。
- AIによるプロフェッショナル需要の分散と、CEO交代による慎重なガイダンスが重なる。
4. トレーディング戦略提案
戦術メモ(ADBE、9月8日終値 $257.26):
- 決算前: 株価は294~295から下落し、20日線(約273)を割り200日線(約267.6)も下抜け、現在は50日線(約250)で反発中です。イベント前のリスクリワードは平均的で、インプライドボラティリティは約8%と高め。イベントポジションを抑え、軽めのポジションで対応。250ドル以下でのレバレッジロングは避けるのが無難。
- ロング構造: 終値が268~276を回復し、250~254をキープする場合は上値285~295、さらに306 / 330を想定。ストップロスは248、あるいはリスク許容度次第で240 / 220下に設定。
- ショート/ヘッジ構造: ギャップダウン後に250~254を奪回できない、または268~276トライで失敗した場合、下値は244 / 240 / 220、極端ケースで190(52週安値付近)を参照。
重要指標: 総売上高・非GAAP EPSがガイダンス超過か、総ARR/純増ARRと通期10.2%、AI-first ARR・Firefly ARRと有料転換状況。
データ・ガイダンスとも強ければ加熱感の反動局面の押し目を狙い、達成のみ/ARR質が弱い場合はアフターでのギャップやIV低下に注意。ポジション・ストップは自身のリスク許容度で調整し、高ボラティリティでの一方向追随は避ける。
もし株式 rtoken初心者で、現物株取引に入門したばかりなら、これらの教育動画で一気に理解できます!
「現物株 vs 株式先物 vs 伝統的な米国株:メリット・デメリット、所有権とレバレッジの徹底比較」
「UEXで優良な株式トークンやETFをどう選ぶ?2つの重要指標でリスク回避」
免責事項: 上記内容はあくまで参考情報であり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米連邦準備制度理事会が利上げを開始し、プライベートクレジットはさらに厳しい状況に
金利の上昇は「最後の一撃」となり、投資先企業の変動金利ローンコストが急増し、潜在的な買い手の資金調達コストも高騰して買収をためらわせています。3490億ドルの資金がゾンビファンドに取り残され、約5000億ドルのファンドが満期超過による退出リスクに直面しています。資金調達規模は2020年以来の最低水準に落ち込み、平均リターンは過去14年で最低となる7%にまで低下しました。ソフトウェア投資におけるデフォルトの波は2028年前に集中発生すると予想され、プライベートクレジットの評価額も大幅に減少しています。
テスラの無人車Cybercab実写:ハンドルもブレーキもない、この車は未来のもの
AI算力の大反攻の背後にある資金トレンド:JP Morganの資金フローが個人投資家の買い圧力の“縮小”を示し、NvidiaやSanDiskなど算力の中核へ資金が流入
明らかになったのは「個人投資家がAIから全面的に撤退した」ということではなく、マクロ経済の圧力の下で全体的な市場参入のペースが著しく鈍化し、個別銘柄の選択がより集中しているということです。米連邦準備制度理事会(FRB)が全会一致で0.25ポイントの利上げを決定し、政策金利を3.75%~4.00%に引き上げたことについて、JPMorganの見解は以下の通りです:「もし今回の利上げが昨年の“予防的利下げ”を撤回しただけの浅い利上げサイクルであり、企業利益が引き続き堅調で、中東情勢がこれ以上悪化しなければ、株式市場は依然として金利上昇を吸収できる能力がある。」
投票結果7-2!日本銀行が1990年以来で最も速いペースで利上げ、明確なタカ派シグナルは発せず
日本銀行は政策金利を1.25%に引き上げ、1995年以来の最高水準となりました。また、2024年3月にマイナス金利政策を終了して以来、これが6回目の利上げです。9人の委員のうち、Asada氏とSato氏の2名は現在の経済状況を理由に反対票を投じており、追加的な金融引き締め措置に対する内部での意見の相違が残っていることを反映しています。日本銀行は声明で、今後も利上げや金融緩和の度合いの調整を続ける方針を示しましたが、フォワードガイダンスの表現は7月の声明から大きな変化はなく、明確にタカ派的なシグナルは示されませんでした。
暗号資産価格
もっと見る


