
テスラの無人車Cybercab実写:ハンドルもブレーキもない、この車は未来のもの

ついに広州で実車のTesla Cybercabを見ることができました。
初めて見たとき、その印象はとても「テスラらしい」ですが、私たちの知っているテスラとも少し違います。フロントノーズはさらに低く、ルーフが最後まで流れるデザインで、ゴールドのポリウレタンボディも印象的です。
⬆️ クリックで動画を見る ⬆️
横から見ても、はっきりとした特徴があり、前後輪のサイズが異なります。フロントは18インチ、リアは21インチなので後輪がとても大きく見え、全体の重心も後ろ寄りに映ります。
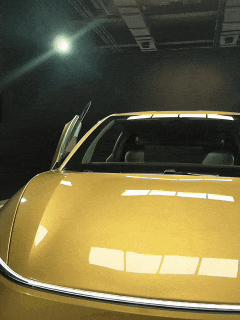
さらに、この車には外側のバックミラーがなく、車体の周囲には合計8つのカメラが設置されています。そう、Teslaはこの無人運転車にも依然としてカメラのみの方式を採用し、LiDARは搭載していません。
リアのデザインも非常にシンプルで、複雑なラインはほとんどありません。人が運転する必要がないため、リアウインドウも不要ですし、テールランプも最新のModel Y L に似ている貫通式のものが採用されています。
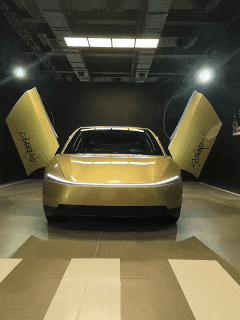
2年前にこの車のコンセプトモデルが発表された際、Elon Muskはワイヤレス充電のみ対応と述べていました。しかし、現在の量産バージョンではこの位置に小さな充電ポートが追加されています。
外観については以上です。次に内部を見てみましょう。まずドアですが、こちらは自動ドアです。
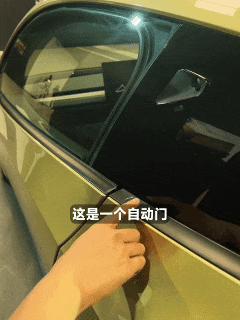
なぜ自動ドアにしたのでしょうか?ライドシェア車両として、乗客がドアをしっかり閉めないこともありますが、自動ドアならこの問題をうまく回避できます。
Cybercabに乗り込むと、最初から「運転する」ためのスペースが存在しないことに気づきます。ハンドル、メーター、ブレーキ、アクセルはありません。
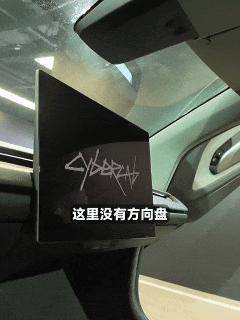
前方ダッシュボードの中央には20.5インチの大型ディスプレイがあり、多くの車の後席エンタメ画面よりも大きいです。運転に気を取られず、完全にこのスクリーンの映像に没頭できます。
この中に座っていると、通常のクルマとはまったく違う印象を受けます。どこが運転席でどこが助手席なのか判断が難しく、左右のシートはどちらも平等な乗客席のように感じられます。
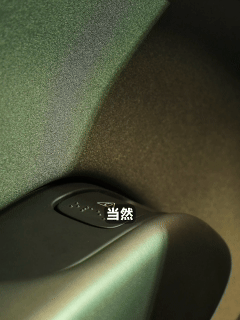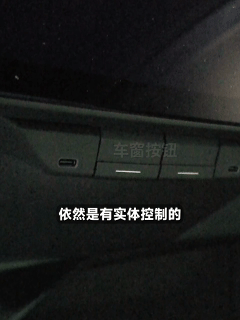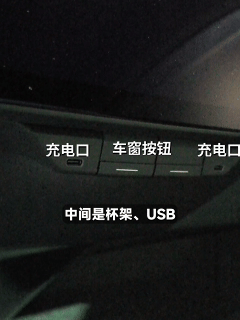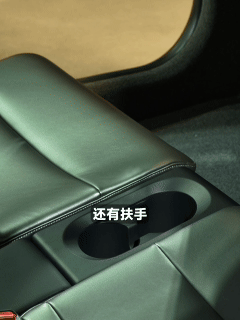
車内の設備も非常にシンプルです。ライドシェア車両として、乗ったら特に何もする必要はなく、目的地まで運んでもらうだけ。もちろんドアや窓の開閉といった操作用の物理ボタンは残されています。中央にはカップホルダー、USB、アームレストがあります。
さらに、Cybercabは2座席のみなので、車のリアには十分なトランクスペースが設けられています。公式データでは572リットルで、最大積載量は100キロ。スーツケース2個とキャリーケース2個を同時に収納できます。
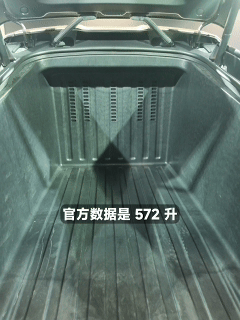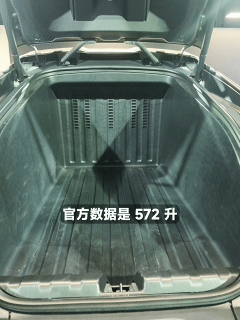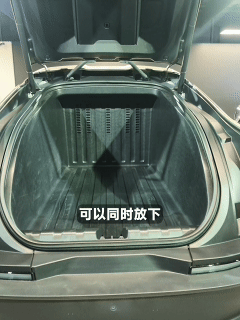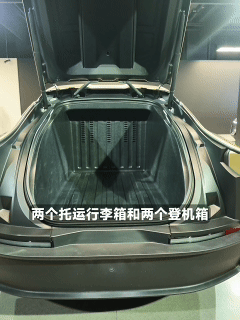
ネット上では「なぜTeslaは2座席しか設けなかったのか?」という声もありますが、これは理にかなっています。多くの場合、タクシーを利用するのは1人か2人です。利用頻度の低いリアシートを残すよりも、空間を荷物のために活用した方が合理的です。複数人の移動は将来のRobovanに任されるのでしょう。
北米ではCybercabはすでに実際の運用が始まっており、まだ完璧とは言えませんが、ハンドルのない車が現実となり始めていることは確かです。
もちろん、ここは中国なので、現時点で見られるのは静的な展示だけです。国内ではまだFSDが完全には導入されていないですし、すぐに走行することは期待できません。しかし、たとえ今日展示しか見られなくても、この車は非常に興味深い存在です。
私たちの価値観では、車にはハンドルやペダル、メーターがあり、運転席と助手席があるのが当然だと思いがちです。しかし、もし本当に人間の運転が不要な日が来れば、数十年、数百年続いてきたこうした装備も、いずれ一つずつ消えていくのかもしれません。
最後に残るのは、おそらく2つのシート、1つのスクリーン、そしてあなたをA地点からB地点まで運ぶスペースだけになるのかもしれません。
文 | 李華

免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Tempus AI急騰:ADLT価格設定が利益予想を書き換えている
利上げ決定後、約17億の資金が逆境を切り抜けてゴールドに流入、誰が値下がり時に買い増しているのか?
米連邦準備制度理事会が利上げを開始し、プライベートクレジットはさらに厳しい状況に
金利の上昇は「最後の一撃」となり、投資先企業の変動金利ローンコストが急増し、潜在的な買い手の資金調達コストも高騰して買収をためらわせています。3490億ドルの資金がゾンビファンドに取り残され、約5000億ドルのファンドが満期超過による退出リスクに直面しています。資金調達規模は2020年以来の最低水準に落ち込み、平均リターンは過去14年で最低となる7%にまで低下しました。ソフトウェア投資におけるデフォルトの波は2028年前に集中発生すると予想され、プライベートクレジットの評価額も大幅に減少しています。
AI算力の大反攻の背後にある資金トレンド:JP Morganの資金フローが個人投資家の買い圧力の“縮小”を示し、NvidiaやSanDiskなど算力の中核へ資金が流入
明らかになったのは「個人投資家がAIから全面的に撤退した」ということではなく、マクロ経済の圧力の下で全体的な市場参入のペースが著しく鈍化し、個別銘柄の選択がより集中しているということです。米連邦準備制度理事会(FRB)が全会一致で0.25ポイントの利上げを決定し、政策金利を3.75%~4.00%に引き上げたことについて、JPMorganの見解は以下の通りです:「もし今回の利上げが昨年の“予防的利下げ”を撤回しただけの浅い利上げサイクルであり、企業利益が引き続き堅調で、中東情勢がこれ以上悪化しなければ、株式市場は依然として金利上昇を吸収できる能力がある。」
暗号資産価格
もっと見る


