
7月末のAI決算大勝負:ウォール街が待っているのは成長だけでなく、7,500億ドル投入のリターンの証明

7月末、Alphabet、Microsoft、Meta、およびAmazonが一斉に決算を発表します。表面的には、市場は依然として検索広告、Azure、AWS、またはMetaの広告収入が予想を上回るかどうかを待ち望んでいます。しかし、実際に株価やAIサプライチェーンの方向性を左右するのは、単に四半期で数パーセント多く利益を出せたかどうかではなく、これら4社が、かつてない規模のグローバルAIインフラ投資が持続的な収益・利益・キャッシュフローに変換され始めていることを証明できるかどうかにかかっています。
この検証は極めてピリピリした市場環境の中で行われます。AIサイクルはまだ終わっておらず、企業によるコンピューティングパワーへの需要は、いまだに複数の機関により「ほぼ尽きることがない」と形容されています。しかし、資金は過去2年のように無条件で資本支出を奨励するものではなくなっています。
01 市場が本当に懸念しているのは、AI需要ではなく、リターンが遅すぎること
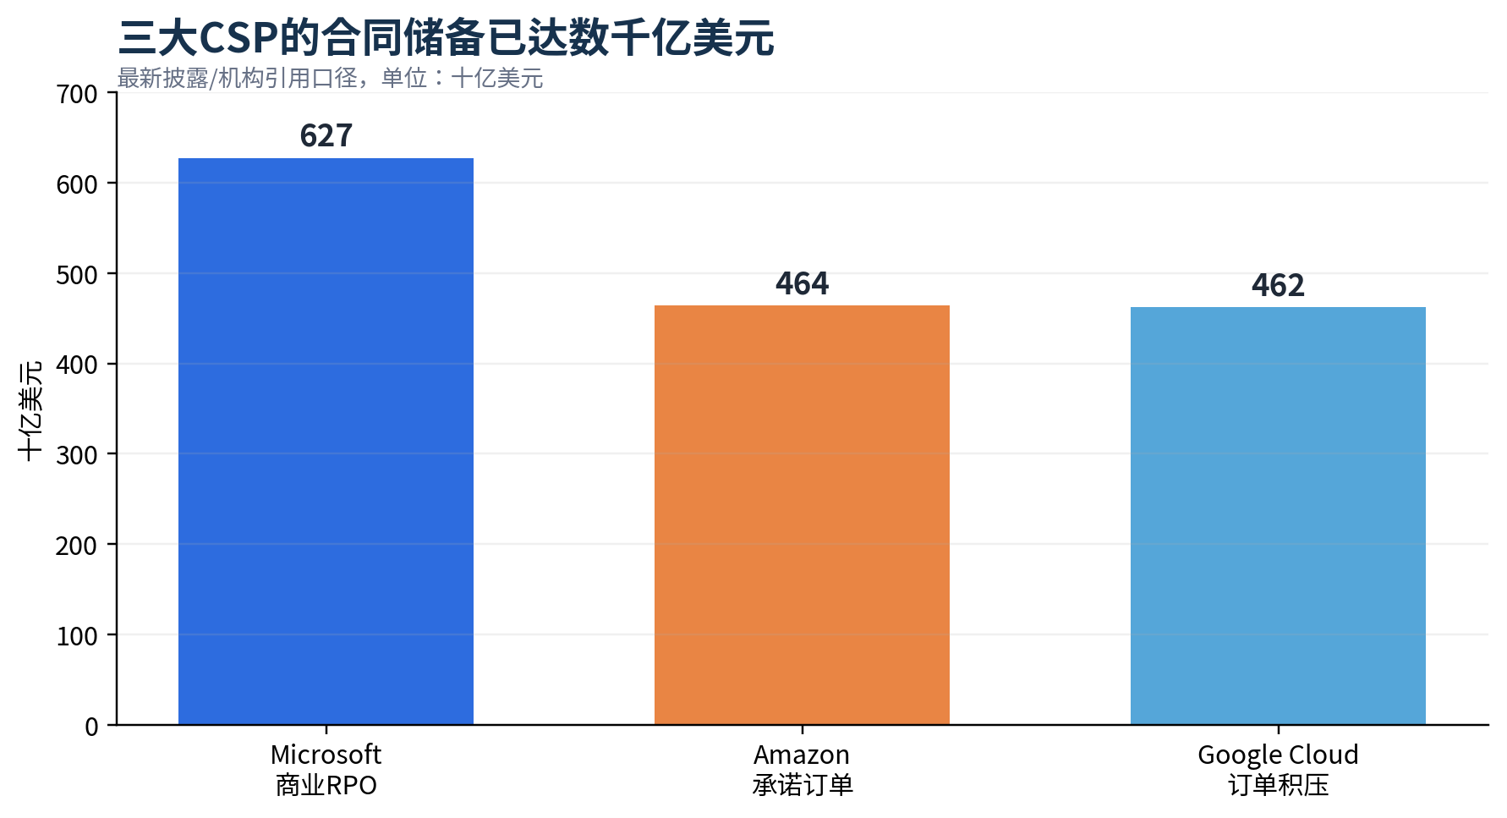
ウォール街の現在の核心的矛盾は「AIに需要があるかどうか」ではありません。Microsoftの商業未履行義務残高は6,270億ドルに達し、Amazonが公開しているコミット済み注文は約4,640億ドル、Google Cloudの注文バックログも急速に膨張しています。Microsoft、Google、およびAWSはいずれも、程度の差こそあれコンピューティングリソースの供給不足に直面しており、新しいデータセンター、電力供給、アクセラレータはほぼ明確な利用先が決まっています。
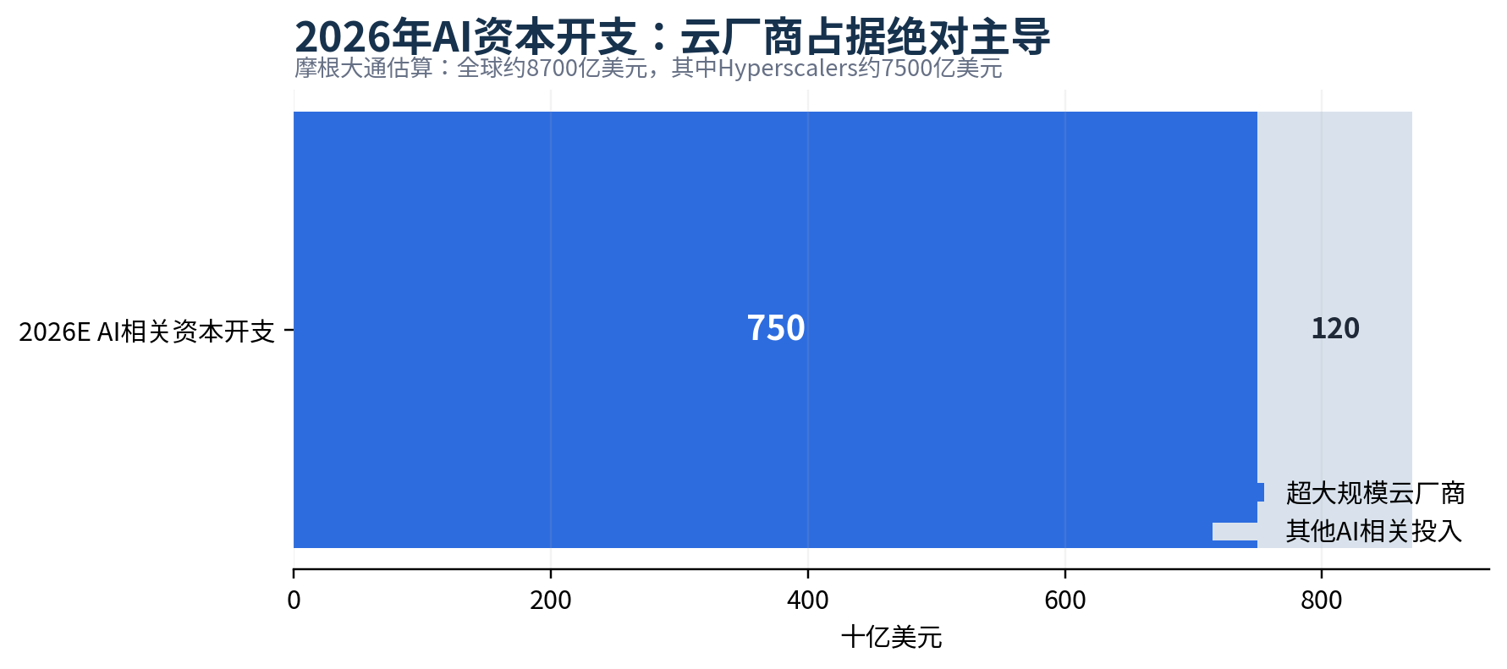
問題となっているのは、これらの需要を満たすために、資本支出がかつて想像できなかった規模へと突入していることです。J.P. Morganは、2026年のAI関連資本支出は8,700億ドルに接近すると見積もっており、そのうち大規模クラウド事業者が約7,500億ドルを占めます。また、2027年の予測によれば、Google、Amazon、Metaの資本支出はそれぞれ約54%、42%、42%増加する可能性があります。同時に、5大クラウド事業者の債務による資金調達規模は、2022年の約400億〜500億ドルから2026年には約1,900億ドルまで増加しており、Googleは大規模な株式調達も開始しています。
これにより決算報告への評価基準も変化しています。過去には、資本支出の増加は通常AI需要の旺盛さを意味し、チップやデータセンターサプライチェーンにとっては好材料でした。しかし現在では、同じ増加がフリーキャッシュフローの悪化や資金調達依存の高まり、投資リターンサイクルのさらなる後ずれと解釈されることがあります。Citibankの予測では、新たな建設サイクルの下でGoogle、Amazon、Metaは2027〜2028年に同時にマイナスのフリーキャッシュフローとなる可能性があります。
……
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国8月JOLTS求人件数が5か月ぶりの最低水準に減少、3か月連続で予想を下回る
8月の米国職種空き数は707.9万となり、エコノミストの予想722.8万を下回りました。不動産および賃貸業界の空き職種はわずか5万件となり、前月比でほぼ半減しました。辞職率は1.9%で、2020年以降の最低水準と同等です。空き職種数と失業者数の比率は1.0倍に低下しました。分析によると、JOLTSが示す純雇用者数は3カ月連続で非農業雇用統計を下回っており、今週金曜日の非農業雇用統計には大きな下振れリスクが存在します。
ゴールド展望:スポットゴールドが大きく下落した後、大幅な反発リスクが存在
インドはもともと金の消費を抑えようとしたが、予期せぬ形でブラックマーケットの現金取引を活性化させてしまった

“大空頭”バリーが再びNvidia(NVDA.US)を狙う:黄仁勳をPalantir CEOカープになぞらえ、1500億ドルの自社株買いに疑惑を呈す
NVIDIA(NVDA.US)およびより広範なAIインフラブームに対する著名な懐疑論者であるマイケル・バリーは、再びこの半導体メーカーを批判し、CEOのジェンセン・フアンをPalantirのCEOアレックス・カープと同列に扱いました。
暗号資産価格
もっと見る


