
ゴールド展望:スポットゴールドが大きく下落した後、大幅な反発リスクが存在

汇通网9月29日讯—— 金はこれまで堅実なファンダメンタルズ要因によって大幅に下落していましたが、過去の動きを見ると、4時間足レベルの極度な売られ過ぎ状態は、激しい逆張り反発を引き起こす可能性があります。
今週のオープンでは貴金属市場が激動となり、各種貴金属が大幅下落し、歴史上最大級の下落相場の一つとなりました。
金は4%以上下落し、銀は5%以上下落、プラチナとパラジウムもそれぞれ約3.5%、5%の大幅下落となりました。金については、1968年の統計開始以来88番目に大きい一日の下落幅であり、他の貴金属もそれに続いています。
前回の記事でも述べたように、現在のマクロ環境は貴金属にとって非常に不利です。貴金属自体は利子収入を生み出さず、現物保有には保管コストが発生し、主にドル建てで取引されます。
米国の実質利回りの動きがそれを裏付けています。短期的には実質利回りと金との間に強い相関は見られませんが、長期的な時間軸で観察すると、両者の動向は大きく分かれています。
米国10年実質利回りは、投資家が今後10年の市場平均インフレ予想を差し引いた上で得られる実質利回りを表し、現在2.85%まで急騰し、これは2008年11月以来の最高水準であり、2003年の統計では歴史上22番目に高い一日の終値となりました。今回の上昇速度も非常に速く、すでに歴史的高水準にあったにも関わらず、過去20取引日の間に実質利回りがさらに51ベーシスポイント上昇しています。
たとえ米国インフレ連動債(TIPS)のシグナルが、過去のFRB量的緩和の影響を多少受けているとはいえ、これほどまでに高い無リスク実質利回りを前にすると、貴金属(さらに広義のリスク資産も含め)に強気なファンダメンタルズを見出すのは難しいでしょう。
金に落とし込むと、問題は非常に単純明快です。投資家が米国国債から約3%の実質利回りを得られるとした場合、金は伝統的な安全資産ですが、利息収入もなく、かつドル建てであるため、これとどう競争できるでしょうか?
これを理解すれば、なぜ金が現在の環境で苦境に立たされているのかが分かります。
金が激しく売られた背後には確かなファンダメンタルズの論理があります。しかし、マクロのファンダメンタルズは一つの話で、価格が極端な売られ過ぎとなるのはまた別の話です。
現時点で貴金属市場の下落圧力を和らげるようなカタリストは見当たりませんが、歴史的な経験から、激しい逆張り反発が起きることも決してあり得ない話ではありません。
金の4時間足チャート上で、14期間のRSIはすでに極端な売られ過ぎ水準に達し、ATR-50拡張インジケーターも極端ゾーンにあり、最新の終値もボリンジャーバンド下限の外で推移しています。
過去のチャートを振り返ると、同じようなテクニカル状況となった後で金価格が大きく反発した場面がよく見受けられます。
目視による主観だけでなく、過去のデータを遡り、類似した売られ過ぎ相場後の価格行動についてバックテストを行いました。
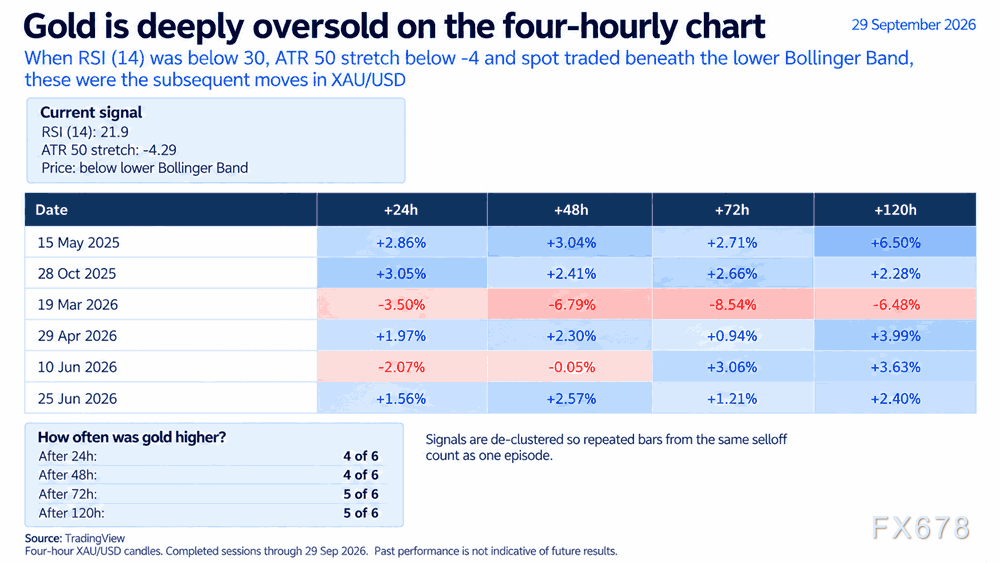
バックテストは固定かつシンプルなフィルター条件で実施しました:4時間足で14期間RSIが30未満、ATR-50拡張インジケーターが-4未満、かつ金価格がボリンジャーバンド下限の外で推移。
その基準で見た場合、過去に独立して同じような相場が計6回出現しています。
6回のうち、4回は24時間後に金価格が上昇、48時間後も4回が上昇、
72時間、120時間では6回中5回で金価格が上昇しています。
明らかな例外は今年3月で、この時は売り圧力が継続し、金価格がさらに下落しました。各急落局面にはそれぞれ独自の背景がありますが、あの時は金価格が現代市場でも非常に激しい投機的な上昇を見せ、最高で5,500ドル/オンスに達し、その後バブル崩壊で下落しています。
このケースは「歴史は単純に繰り返されるとは限らない」という警鐘でもあります。しかし全体的には、長期トレンドが下向きであっても、金価格が短期的に反発する可能性が残っています。
4,115ドル、多空バランスの最初の分岐点
月曜の急落の勢いは非常に強く、複数のサポートラインを下抜けし、現在金価格は4,115ドル/オンスのサポート直上で必死に踏みとどまっています。
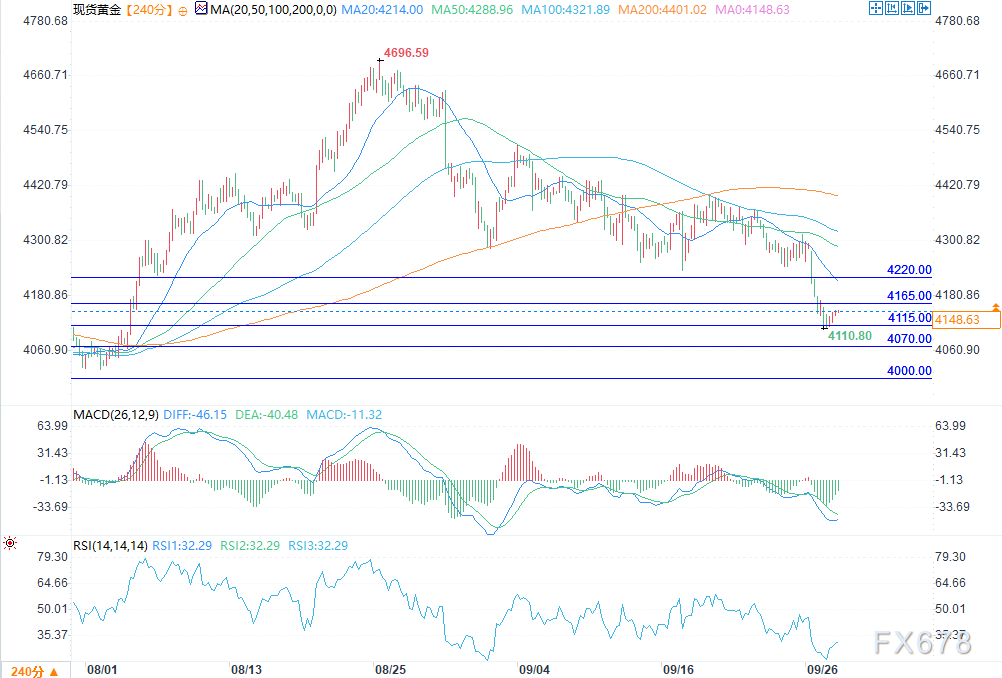
(スポットゴールド4時間足 出典:イーフィートン)
この価格帯は今、ゴールドトレーダーにとって最も重要な観察ポイントとなっています。
もし下落トレンドが継続すれば、次の重要な下値ターゲットは4,070ドル/オンスで、この水準は今年7月末から8月初めにかけて、レジスタンスでもありサポートでもありました。
さらに下では、4,000ドル以下で強力なサポートゾーンが待っています:7月末に形成された直近安値3,996ドルがゾーンの上限、今年初めの安値3,943ドルが下限です。
逆に、金価格が4,115ドルから逆張り反発となれば、まず今年7月末の高値4,165ドルをめざし、次の重要なレジスタンスは4,220ドルとなります。
4,220ドル前後で反発基調を維持したければ、大きなマクロニュースが少なくとも部分的に米国債利回りの上昇やドル高による貴金属の下押し圧力を打ち消す必要があるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
独占報道-ウォーレン上院議員を含む米議員らがエネルギー規制当局に対しAESの買収案件を却下するよう要請
米国8月JOLTS求人件数が5か月ぶりの最低水準に減少、3か月連続で予想を下回る
8月の米国職種空き数は707.9万となり、エコノミストの予想722.8万を下回りました。不動産および賃貸業界の空き職種はわずか5万件となり、前月比でほぼ半減しました。辞職率は1.9%で、2020年以降の最低水準と同等です。空き職種数と失業者数の比率は1.0倍に低下しました。分析によると、JOLTSが示す純雇用者数は3カ月連続で非農業雇用統計を下回っており、今週金曜日の非農業雇用統計には大きな下振れリスクが存在します。
インドはもともと金の消費を抑えようとしたが、予期せぬ形でブラックマーケットの現金取引を活性化させてしまった

“大空頭”バリーが再びNvidia(NVDA.US)を狙う:黄仁勳をPalantir CEOカープになぞらえ、1500億ドルの自社株買いに疑惑を呈す
NVIDIA(NVDA.US)およびより広範なAIインフラブームに対する著名な懐疑論者であるマイケル・バリーは、再びこの半導体メーカーを批判し、CEOのジェンセン・フアンをPalantirのCEOアレックス・カープと同列に扱いました。
暗号資産価格
もっと見る


