
韓国株式市場は「史上最も安い」!

韓国株式市場は今年世界で最も高い上昇率を誇っていますが、同時に史上最低のバリュエーションも記録しており――この珍しいパラドックスが投資家をジレンマに追い込んでいます。
韓国総合株価指数は年初来で70%を超える上昇を記録し、何度も史上最高値を更新していますが、アナリストによる企業収益の上方修正はさらに速いペースです。Samsung ElectronicsやSK hynixの利益が急増し、Kospiの予想PERは6.4倍まで圧縮され、2008年の世界金融危機時をも下回る水準となりました。最近では、AI取引を巡る新たな懸念で市場が売りに転じ、バリュエーションはさらに圧力を受けています。
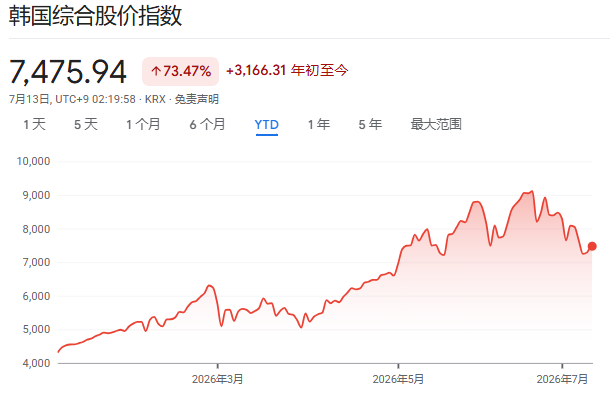
投資家にとって核心的な問題は、歴史的な割安バリュエーションが本当に参入チャンスなのか、それとも市場がメモリーブームの終焉をすでに織り込み始めているのかということです。シンガポールのIndosuez Wealth アジア チーフストラテジスト、Francis Tan氏は、「買う価値があるかどうかは、個人のポートフォリオの構成次第です。関連銘柄へのエクスポージャーが十分でない場合、今はAIテーマの成長配分を獲得する良いタイミングです。利益は堅調で、見通しも依然として強いです。」と述べています。
利益主導であり、バリュエーション拡大ではない
多くのブル相場と異なり、今回の韓国株式市場の上昇は、投資家がより高いプレミアムを支払う意欲によるものではなく、企業利益の大幅な予想超えによるものです。Kospi構成銘柄の利益コンセンサスは17ヵ月連続で上方修正され、9年以上ぶりの最長記録となっています。その背景には、世界のテック企業がAIインフラ構築を競い合い、メモリーチップの価格が急騰していることがあります。
Kospi 今年の予想一株当たり利益(EPS)は約170%の上昇で、2006年以降で最大の年間増加率です。ソウルのKyobo Life Insurance 主動的株式運用責任者であるJason Minsang Kam氏は、韓国市場は「かつて経験したことのない、前例のない爆発的な利益拡大を経験している」と述べています。
Samsung ElectronicsとSK hynixはKospiのウェイトの半分以上を占めており、両社の利益が極めて循環的であることが「韓国ディスカウント」が長年存在し続けている主な理由の一つです。
ディスカウントの深さ、サイクルへの懸念は拭えず
Kospiは世界の同種インデックスを上回っているにもかかわらず、そのバリュエーションディスカウントは依然として顕著です。KospiのPERは台湾加権指数の現在の水準の3分の1に過ぎません。この差は、韓国株式市場に対する長年の市場の懸念――コーポレートガバナンス問題とチップ収益のサイクル的変動――いわゆる「韓国ディスカウント」の構造的な根源を反映しています。
Saxo Markets チーフインベストメントストラテジストのCharu Chanana氏は、「割安」であること自体が買いの根拠とはなりませんと指摘しています。「韓国はメモリーのスーパーサイクルが継続するとの証拠を示す必要があります。私は今四半期、多くのハイパースケールクラウド事業者が引き続き大規模投資を行う一方で、コスト最適化を語り始めているのが懸念です。これはメモリーには悪材料で、高価格が需要を抑制していることを意味します。」
さらに、SamsungとSK hynixは供給不足に対応するために生産能力を拡大していますが、需要が減速すれば、利益率が圧迫されるリスクも生じ、これは過去のサイクルと同様のパターンです。Bloombergの報道によると、韓国のDRAM価格は2027年中頃にピークを迎えると予想されています。
その他バリュエーション指標:「割安論」は成立せず
一部の投資家は、メモリー収益の複雑性を踏まえるとPERは韓国株式市場を測る最良の指標ではないと考えています。他の観点から見れば、「割安」論は明らかに弱まります。
KospiのPBRは今年初めて2倍を突破し、史上最高値となりました。シンガポールのImpactfull Partnersマネージングディレクター、Keith Bortoluzzi氏は、PERと利益増加率の関係を測るPEGレシオで見ると、SamsungとSK hynixは「もはや明らかに割安な銘柄ではない」と述べています。彼はさらに「株価は今後6ヵ月間は安定を維持する可能性もありますが、大幅な上昇余地は限られています」と付け加えています。
また、市場には利益以外の買い要因も存在します。SK hynixは米国での上場が期待されており、これが競合のMicron Technologyとのバリュエーション格差縮小につながる可能性があります。しかしリスクも無視できません。ChangXin Memoryよりの競争圧力が高まっており、チップ株の高いボラティリティも関連取引をますます不透明にしています。Jason Minsang Kam氏は市場の「極端なボラティリティ」に警戒を示しており、利益の高度な循環性を理由に、当面韓国のチップ株は回避すべきだと提言しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


