
ついに9連続下落が終了!オラクルは過去22取引日のうち18日間下落した

オラクルの株価は2021年以来最長となる連続下落を経てようやく下げ止まりましたが、その下落の深さと持続性は市場の注目を集め続けています。
前夜、オラクルの株価は2.49%上昇し、143.76ドルで取引を終え、9営業日続いた連続下落に終止符を打ち、6月15日以来の1日最大の上昇幅を記録しました。取引中には一時145.62ドルを付け、前回終値より3.8%高くなりました。
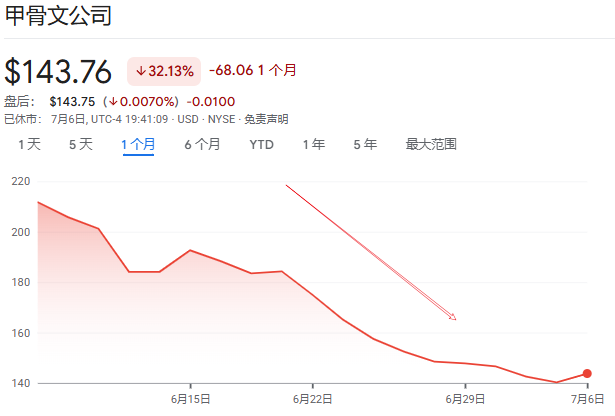
しかし、今回の反発ではより深い弱さを覆い隠すことはできませんでした。6月1日に2026年の終値の高値248.15ドルに到達して以降、オラクルは過去22取引日のうち18日で下落し、累計下落率は26.2%に達しています。
一方、ウォール街のアナリストたちの同株への強気感は過去20年で最高水準に達し、平均目標株価は現在の株価より80%以上の上昇余地を示唆しており、強いコントラストとなっています。
下落の深さ:56%のギャップと「本物の暴落」
今回の下落の激しさはオラクル近年の歴史の中でもかなり異例です。9営業日連続下落の期間、株価は累計24%下落し、2021年12月以降で最長の連続下落記録となりました。さらに期間を拡大すれば、2025年9月10日に記録した歴史的な終値高値324.33ドルから、オラクルの株価は累計56.2%下落。過去52週間でも38.1%の下落となっています。
バロン誌の報道によると、さらに市場の注目を集めるのは、今回のオラクルの下落はソフトウェアセクター全体の反発と対照的になっていることです。iShares拡張型テクノロジーソフトウェアETFは、先週木曜日までの5営業日で連続して上昇し、累計で10%以上の上昇となっていますが、オラクルは同期間に逆行して下落しました。この乖離は、オラクルの足を引っ張っているのは業界全体のシステム的圧力ではなく、企業固有の要因であることを示しています。
資本支出と債務問題こそがオラクルの頭上に垂れ込める主なリスクであり、同社の株価が長期にわたりアンダーパフォームしている最大の理由と広く見なされています。
アナリストらは、オラクルが資本支出計画を支えるため外部資金調達が必要であり、「資金調達の課題」を主要リスクの1つとして挙げています。企業の拡大し続ける支出規模と膨らむ債務こそが、現在投資家が最も懸念している核心テーマです。
アナリストの支持:84%が「買い」評価、目標株価は82%の上昇見込む
株価の圧力が続く中でも、ウォール街はオラクルに対する信頼が過去最高水準にあります。FactSetのデータによれば、現在オラクルをカバーしているアナリストの84%が「買い」評価を示しています——この割合は過去20年で2011年5月に一時的に上回ったのみです。アナリストの平均目標株価は254.84ドルであり、先週木曜日の終値より約82%の上昇余地を示唆しています。
中でも、みずほ証券のアナリストSiti Panigrahi氏が最も楽観的で、目標株価は320ドルに設定されています。オラクルはみずほの厳選推奨銘柄ともなっています。Panigrahi氏は先週木曜日のリサーチレポートで、「オラクルはデータベース、インフラ、アプリケーション層にまたがるエンドツーエンドのAI技術スタックを有しており、AI普及の潮流における長期的な主要受益者である」と述べています。
KeyBancのアナリストも先月、オラクルの業績予測を上方修正しており、運営費用の伸びが穏やかにとどまるという自信が「ますます強まっている」ことを理由に挙げて、「増持」評価と300ドルの目標株価を据え置きました。「将来の上昇余地はまさにここにある」とも述べています。
AIインフラ競争が激しさを増す中で、オラクルが財務規律を維持しつつ成長コミットメントを実現できるかどうかが、株価がアナリストの目標値へ近づけるかどうかを左右する重要な変数となります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場- S&P500指数とダウ・ジョーンズ指数は高く開く見込み、市場は中東情勢の展開に注目
評価額は過去10年の最低水準に!黄仁勲はNVIDIAを「世界初の成長型バリュー株」と称したが、投資家たちは納得していないようだ
NVIDIAのPERはすでに17倍を下回り、2025年水準のおよそ半分となっています。2027年度の売上高と純利益はそれぞれ90%、99%の成長が予想されているにもかかわらず、同社の株価上昇率は今年約20%にとどまり、Philadelphia半導体指数を大きく下回っています。一方で、粗利益率は第2四半期の75%から第4四半期には72%未満に低下する見込みであり、メモリコストの上昇や顧客による自社製チップの継続的な開発が圧力となっています。加えて、AI関連の資本支出が今後も継続するかどうかが、市場が同社のバリュエーションを再評価するうえでの重要なポイントになっています。
高級ブランド業界の収益予想が「楽観的すぎる」!1カ月以内に複数の大手銀行が相次いで弱気見通しを示し、高級ブランド株は2008年以来最悪の年度へ
RBCはLVMHとBurberryの格付けを「マーケットパフォーム」に引き下げ、高級ブランドの利益予想が楽観的すぎると指摘しました。このセクターは年初来で15%下落しており、2008年以来最悪のパフォーマンスとなっています。

イランは海峡を一時的に開放する可能性があり、金利のダブルトップが金価格反転の契機を秘めている

暗号資産価格
もっと見る


