
貴金属の流動性の「悲劇」

今年初以降、貴金属市場の動きは明らかに弱含んでいます。最近では年線を割り込んだことで、さらに下落の勢いが加速している様子が見受けられます。私自身も市場関係者の皆様と共に、中央銀行の金購入やドル信用システムの崩壊と回帰などの要因から、貴金属の短期的な変動を説明しようと試みてきました。
確かに、これらの要因は貴金属の一時的な動きをある程度説明できます。しかし、私は同時に、これらの要因だけでは貴金属のトレンドが弱まっていることを十分に説明できないことも理解しています。したがって、この記事では流動性の観点から、貴金属の動きについて自分なりの見解を共有したいと思います。
視点を中期に広げると、例えばここ2年近く、貴金属相場と10-2年米国国債スプレッドとの間に強い相関関係が見られます。米国債の利回り曲線がフラット化あるいはスティープ化することは、市場が金融政策の緩和および引き締めへの傾向をどのように評価しているかを反映しています。短期金利と利鞘を調整し、市場の信用拡張やレバレッジを促進または抑制することは、金融政策コントロールの基本的な論理でもあります。
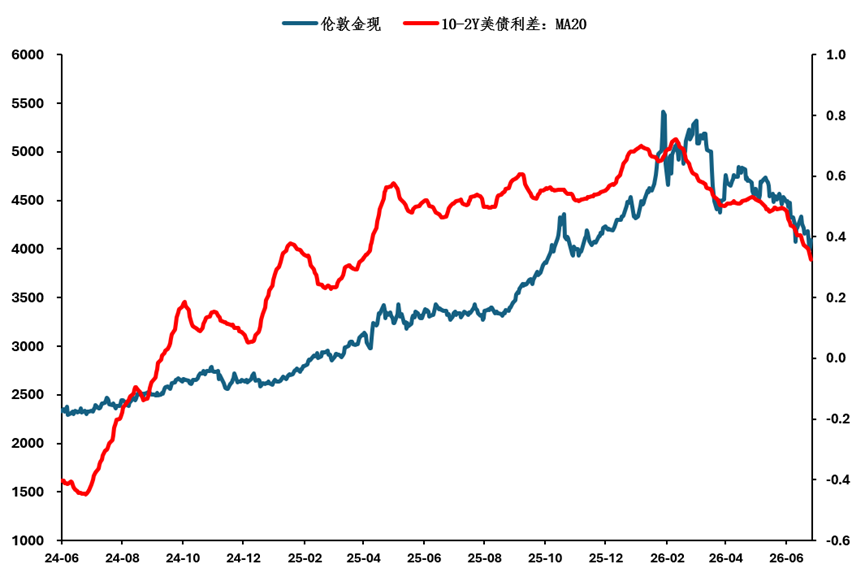
振り返ると、今年初頭からは、米国経済や雇用データの改善、FRBメンバーのハト派発言の収束、そしてFRB議長候補がミラン氏からウォッシュ氏へと交代したといった要因により、米国債利回り曲線はスティープ化からフラット化へと転換しました。これが、今回の貴金属マーケットの転換点となったのは確かです。
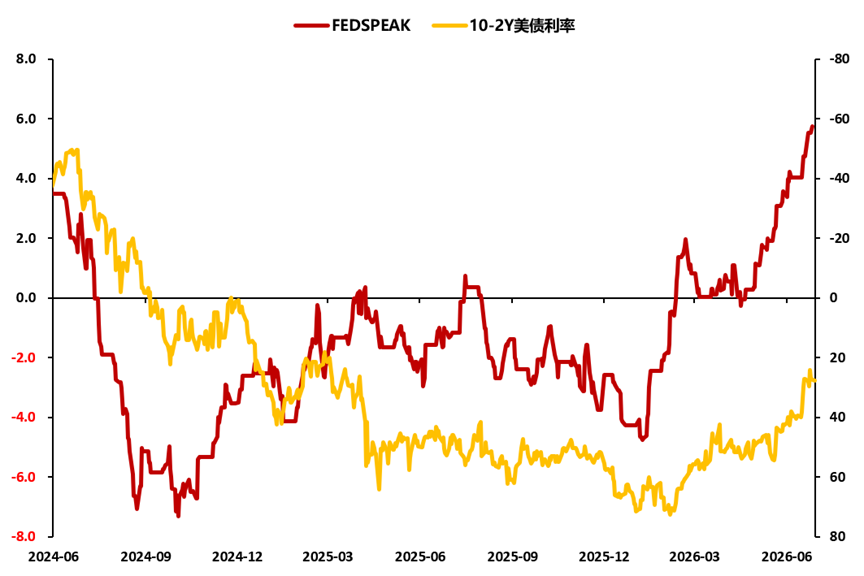
しかし、私の考えでは金融政策だけでは流動性が貴金属市場にさらに与えた影響、特に第2四半期やイラン衝突後の貴金属の下落加速まで十分に説明できるとは言い難いです。ただし、より広範なマクロ取引の手がかりを考慮すれば、納得感は大きく高まります。
私の見方では、第2四半期の2つの主要なマクロ軸は、FRBの金融政策転換と強ドルストーリー、そして「ハード」テクノロジー株セクターの独立した相場です。
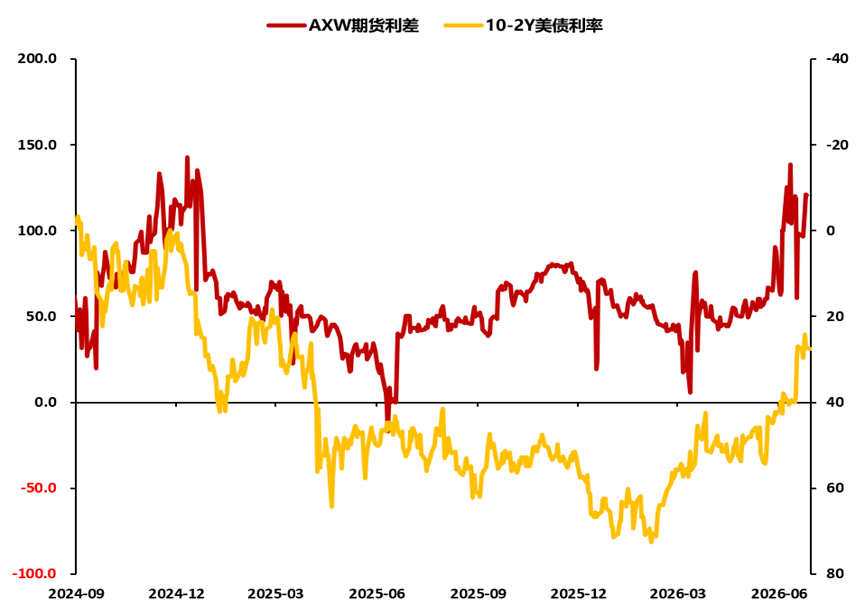
一部市場関係者は気づいていないかもしれませんが、「ハード」テクノロジー株の独自相場の裏には、世界主要市場で信用レバレッジ水準が急速に過去最高水準まで上昇しています。これは、もともとタイトになっていた全体の流動性が株式レバレッジにより吸い上げられ、圧迫され、「ハード」テクノロジー株以外のマクロ主要資産が全般的に資金流出していることを意味しています。
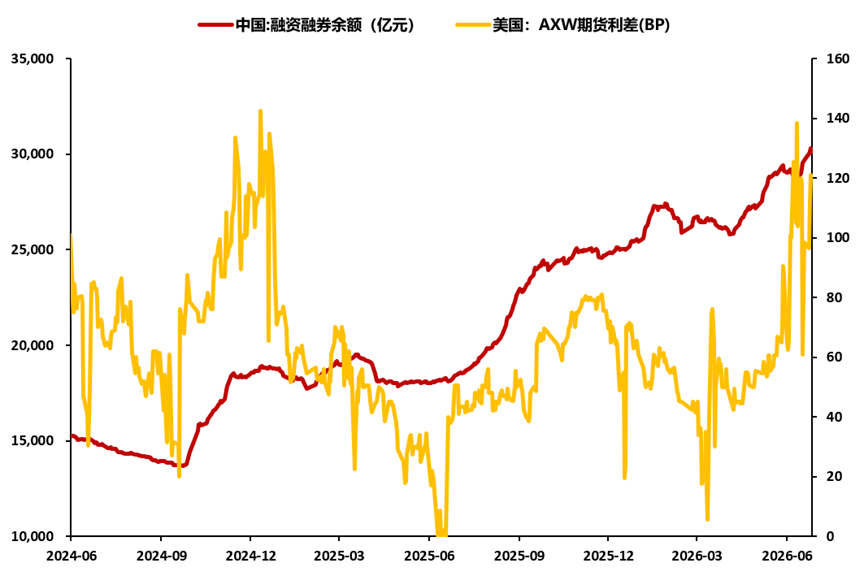
金融属性は貴金属市場に影響を与える決定的な要素であり、特に投機的要因がより鮮明に表れる銀にとっては、流動性圧迫の説明がより効果的となっています。さらに範囲を広げると、ファンダメンタルズが比較的弱いことで、ハンセン・テクノロジー指数や従来型セクターのダブルショックによる急速な調整も合理的に説明できます。
流動性圧迫の状況は今後も続くのでしょうか?私の見解では、最優先は「ハード」テクノロジー相場後のレバレッジ吸収であり、次に金融政策の方向性が挙げられます。現在AI分野の設備投資は依然として急拡大段階にあり、高金利の影響を受けにくいです。中期的にはテクノロジー株のレバレッジが未だピークに達していない可能性もあります。さらに、株価上昇による資産効果が一時的なインフレ圧力となり、中央銀行の緩和余地を制限する可能性もあります。
従って、私の見解では、貴金属の流動性における「痛み」は今後も続く可能性が高いと言えるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


