
金が重要なサポートラインを割り込んだ後、資金の流れが変化している

汇通网6月23日報道—— 6月23日火曜日、地政学的要因と金融政策の見通しが同時に資産価格の変動を主導しています。原油輸送の要衝であるホルムズ海峡に関するニュースが再びサプライチェーンの安定性への関心を高めており、貴金属市場はドル高と金利見通しの変化という二重の影響で明確な調整局面を示しています。リスク資産と安全資産間の資金移動が活発化し、短期資金はマクロシグナルに対する感度が著しく高まっています。
6月23日火曜日、地政学的要因と金融政策の見通しが同時に資産価格の変動を主導しています。原油輸送の要となるホルムズ海峡に関するニュースが再びサプライチェーンの安定性への関心を高めており、貴金属市場はドル高と金利見通しの変化という二重の影響で明確に調整しています。リスク資産と安全資産間の資金移動が激化しており、短期資金はマクロシグナルに対する感度が著しく高くなっています。
ホルムズ海峡の通行ルールの変化とサプライチェーン見通しへの影響
現在の情報によれば、ホルムズ海峡は開放状態を維持しており、海上封鎖は実施されていませんが、通行ルールにはより強い条件が付与されています。市場情報では、日々の通行船舶数に制限が設けられ、状況に応じて動的に調整されることが示されています。この仕組みは、エネルギー輸送に対する市場の予想がもはや線形的で安定しているものではなく、「コントロールされた変動」の段階に入ったことを意味します。 金融的な価格設定の視点から見ると、この種のメカニズムの変化は即座に供給途絶として反映されませんが、フォワードリスクプレミアムを引き上げる傾向があります。特に原油先物カーブの構造に顕著です。輸送路が完全な自由通行から割当制管理に移行すると、実際に供給が途絶していなくても、市場の予想によってエネルギーコストの価格付けロジックに影響を及ぼします。
地政学的シグナルと米・イラン交渉見通しによるリスクプレミアムの再評価
現在の市場情報には緩和と制約という2つのストーリーが同時に存在しています。一方で、検証メカニズム強化の表現が段階的な交渉継続の期待を高め、極端なシナリオの価格付け確率を低下させています。もう一方で、船舶通行の制限が依然として実行されているため、市場はサプライ混乱のリスクを完全には払拭できません。 このような構造では、ボラティリティカーブが「フロント短期は収束するが後方は堅調を維持」という特徴を示しやすく、短期リスクは低下しても長期ヘッジ需要は強いままとなります。コモディティ市場で言えば、単独のトレンドよりもスプレッド構造の変化が起きやすい環境です。
ドル高と金利見通し再構築による貴金属市場への圧力
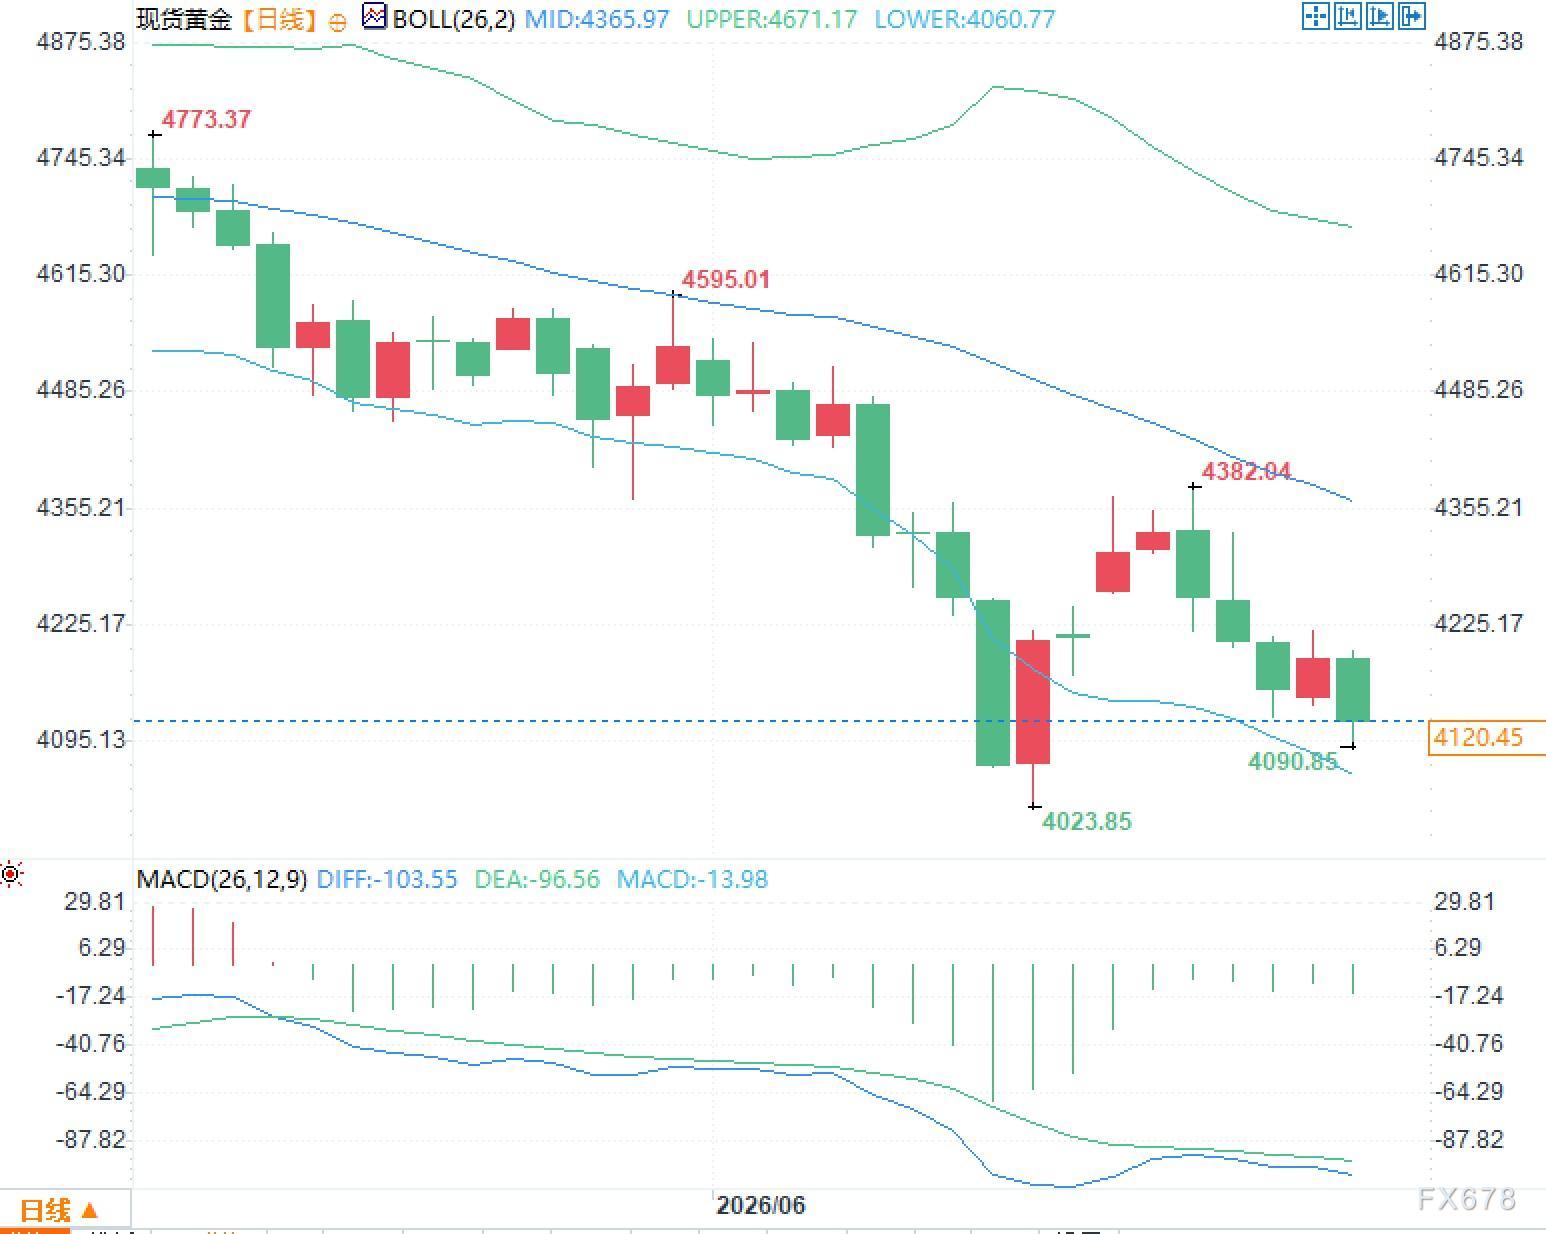
最近の貴金属市場は明確な調整を見せており、スポットゴールド価格は約1.7%下落し、1オンスあたり4120ドル近辺、取引時間中4090ドルの安値を付け、ゴールド先物も4135ドル近辺まで下落しています。 今回の調整の主な要因は、金融政策見通しの変化によるものです。市場はFOMCの将来的な利上げ確率を再評価しており、これがドルインデックスをほぼ1年ぶりの高値に押し上げました。金利上昇見通しは無利子資産の保有コストを直接引き上げ、ゴールドの投資妙味をそぎます。 一部の機関のモデルによれば、FOMC政策がタイト路線を維持すれば、ゴールド自体の長期的な上昇余地は残るものの、短期的にはドル流動性の変動に影響されやすく、典型的なマクロ主導型調整となります。
クロスアセット連動と資金行動の変化
現在の市場は明確なクロスアセットの同時調整傾向を示しています。ドル高が貴金属市場を圧迫し、同時にドル建てのコモディティ全体にもシステミックな評価圧力がかかっています。エネルギーセクターは輸送ルールの変化でリスクプレミアムを維持し、貴金属は金利見通しの変化で抑制されています。資金行動の面では、短期取引はマクロイベント発生時のクイックリバランスを志向し、長期の方針ポジション構築は控えられています。こうした動きが日中のボラティリティを高める一方、トレンドの持続性は弱まっています。
よくあるご質問
回答:現在全面的な断絶は発生していませんが、通行数量の制限によって市場の輸送安定性予測が変わるため、原油リスクプレミアムの価格構造に影響します。
回答:主にドル高と金利上昇見通しの強まりに起因し、保有コストを引き上げ、無利子資産の魅力を減少させるとともに、セーフヘッジプレミアムも下がっています。
回答:クロスアセットの分化と高頻度リプライシングが共存し、短期的な変動が拡大する一方、トレンドの持続性は低下し、ファンドはよりマクロイベントに基づいてポジションを調整しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
テスラの無人車Cybercab実写:ハンドルもブレーキもない、この車は未来のもの
AI算力の大反攻の背後にある資金トレンド:JP Morganの資金フローが個人投資家の買い圧力の“縮小”を示し、NvidiaやSanDiskなど算力の中核へ資金が流入
明らかになったのは「個人投資家がAIから全面的に撤退した」ということではなく、マクロ経済の圧力の下で全体的な市場参入のペースが著しく鈍化し、個別銘柄の選択がより集中しているということです。米連邦準備制度理事会(FRB)が全会一致で0.25ポイントの利上げを決定し、政策金利を3.75%~4.00%に引き上げたことについて、JPMorganの見解は以下の通りです:「もし今回の利上げが昨年の“予防的利下げ”を撤回しただけの浅い利上げサイクルであり、企業利益が引き続き堅調で、中東情勢がこれ以上悪化しなければ、株式市場は依然として金利上昇を吸収できる能力がある。」
投票結果7-2!日本銀行が1990年以来で最も速いペースで利上げ、明確なタカ派シグナルは発せず
日本銀行は政策金利を1.25%に引き上げ、1995年以来の最高水準となりました。また、2024年3月にマイナス金利政策を終了して以来、これが6回目の利上げです。9人の委員のうち、Asada氏とSato氏の2名は現在の経済状況を理由に反対票を投じており、追加的な金融引き締め措置に対する内部での意見の相違が残っていることを反映しています。日本銀行は声明で、今後も利上げや金融緩和の度合いの調整を続ける方針を示しましたが、フォワードガイダンスの表現は7月の声明から大きな変化はなく、明確にタカ派的なシグナルは示されませんでした。
機関が米連邦準備制度理事会(FRB)の政策傾向を全面的に解読し、年内にもう一度利上げの可能性があると述べた
暗号資産価格
もっと見る


