
モルガン・スタンレーがNVIDIAの「ストレージ半減」噂を評価:これは実際の不足であり、供給制約がAIの最大の障害となっている

NVIDIAがVera Rubinラックのメモリ構成を削減するという噂が市場を動揺させたが、Morgan StanleyはこれはAI需要の減速を示すものではなく、むしろメモリ不足が深刻化している証拠だとみている。
先週、調査会社SemiAnalysisはレポートを発表し、NVIDIAがVera RubinラックのLPDDR5メモリ容量を55TBから28TBに、SOCAMMメモリモジュールの仕様を192GBから96GBへ削減する計画だと伝えた。このニュースは市場でAI需要の減退と解釈され、Micron(MU)の株価はNVIDIAのHBM4認証取得日に13%急落し、2025年4月以来最大の日中下落率を記録した。Morgan Stanleyの半導体アナリスト、Joseph Mooreはすぐに研究レポートを発表し、この解釈を否定した。
追風トレーディングデスクによると、Morgan Stanleyは最新のレポートで一部のラックがより低い構成で出荷される事実を確認したものの、この調整は供給側の制約のみによるものであり、需要の減退ではないと強調した。同時に、同社は2026年の世界半導体業界収益予想を8,070億ドルから8,800億ドルに引き上げ、MUとSNDKの買い増し評価を維持し、目標株価はそれぞれ1,050ドルと1,750ドルとした。
噂は事実だが、ロジックは市場で誤解された
Morgan Stanleyはレポートの中で、NVIDIAがVera Rubinラックのメモリ構成を削減する事実を認めたが、市場でのこの出来事の解釈が完全に逆方向であると指摘した。
レポートによると、NVIDIAおよびクラウド事業者は入手可能な全てのGB SOCAMMメモリを購入する意思があり、供給が追い付き次第、直ちにより高い構成へ回復するという。Morgan Stanleyは、今回の調整の唯一の目的はDRAM不足によるGPUラック販売への影響を最小限に抑えることであり、これは真の供給不足を証明するもので、再発注の時期によるものではないと分析する。
規模のインパクトに関しては、来年5.3万〜7万台のラックが建設されると仮定した場合、55TB構成ではラック用SOCAMM需要が世界DRAM総需要の約5%に達する。全面的に半減した場合、最も極端なケースでは約140万TBの需要が減り、これは6,200万TB市場規模の2%以上に当たり、しかも市場でより価値の高いセグメントに影響する。Morgan Stanleyは、出荷開始後まもなくより高い構成が供給されると予想している。
4月SIAデータ:メモリ不足に即効策なし
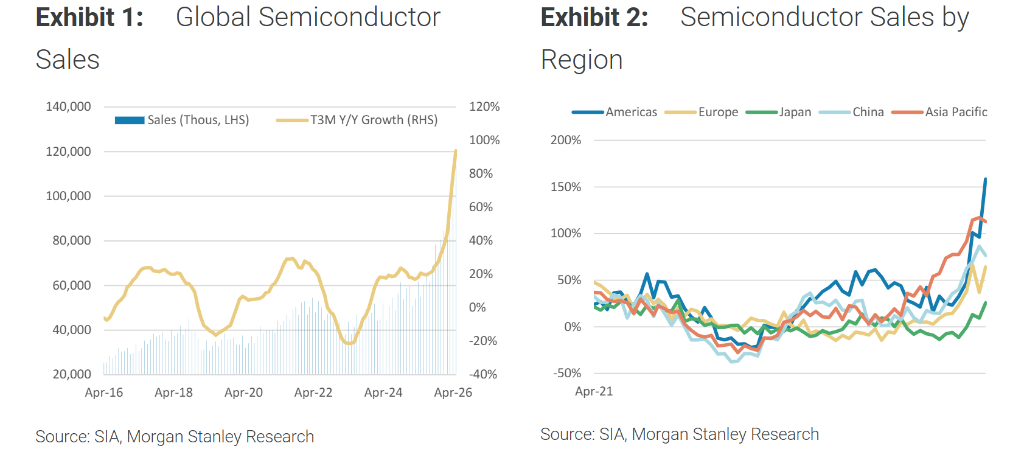
Morgan Stanleyは6月5日に発表された4月の半導体業界協会(SIA)の請求データも同時にコメントし、これによりメモリ供給の継続的な逼迫がさらに裏付けられたと指摘した。
4月の半導体全体売上高は前月比2.2%の減少で、Morgan Stanleyの予想-12.1%や10年の季節平均値-10.6%より大幅に良好で、前年同月比成長率は106.4%に加速した。特にメモリが顕著で、DRAM売上高は前月比3.7%減にとどまり、予想-24.2%や5年平均-27.6%より大幅に良好。前年比では375.3%増、直近3か月ローリングで298.5%増となり、これは2001年以来の最高記録であり、平均価格は9四半期連続で前年比上昇率を拡大。NAND売上高も前月比4.2%減で予想-11.2%より大きく上回り、前年同月比366.0%増、3か月ローリング売上成長率307.0%、平均価格成長率213.4%ともに史上最高を記録。
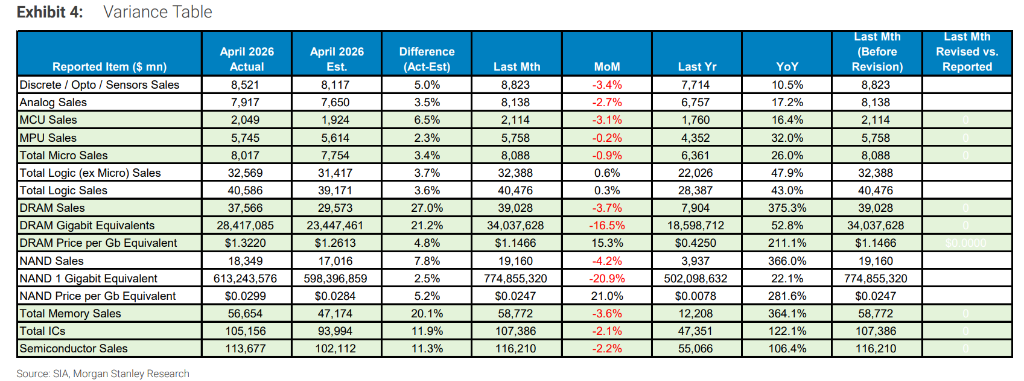
Morgan Stanleyは、4月データはメモリ不足に迅速な解決策がないという判断を裏付けるものだと指摘。DRAMはAIインフラ構築の主なボトルネックとなっており、HBMウエハー生産能力の集中、クリーンルーム・EUV設備の制約、さらにはNAND新規生産能力の限定などが「高水準かつ持続的」な価格環境を支えているとみている。同社は、長期供給契約(LTA)はサプライ逼迫や大規模クラウド事業者間の生産能力争奪の「症状」であり、今回のサイクルの原因ではないと分析する。
予測を上方修正、メモリおよびAIサプライチェーンに強気
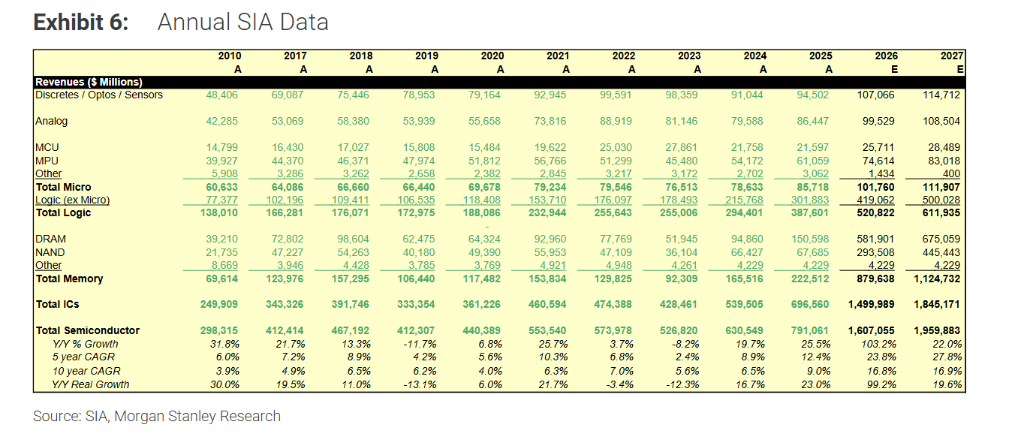
上記の判断に基づき、Morgan Stanleyは業界見通しを大幅に上方修正。2026年の世界半導体収益予想を9,100億ドルから1兆6,070億ドルに引き上げ、前年比成長率は+91%から+103%に上方修正。主な推進力はメモリであり、DRAM予想が1,503億ドルから5,819億ドルへ、NANDが677億ドルから2,935億ドルへジャンプした。2027年には業界収益がさらに22%増の1兆9,600億ドルに拡大すると予想し、主にメモリ価格の上昇波及が牽引するとみている。
個別銘柄では、Morgan StanleyはMUの買い増し評価を維持し、基準株価目標を1,050ドル(現在価格864ドル、上昇余地22%)とし、SNDKの買い増し評価も維持、基準株価目標は1,750ドル(現在価格1,559ドル、上昇余地12%)。また、AIインフラ恩恵が見込まれるNVDA(買い増し、目標288ドル)、AVGO(買い増し、目標502ドル)、ALAB(買い増し、目標240ドル)、および資本財・サプライチェーンのLRCX、KLAC、MKSIにも引き続き強気姿勢を示した。
広範市場も同時改善、サイクル拡大のシグナル強まる
Morgan Stanleyは、4月SIAデータの注目点はメモリだけではなく、広範市場全体が予想を上回って改善していることにも着目。このことは、今回の半導体上昇サイクルがAI主導からより広い分野に波及し始めていることを示している。
カテゴリ別では、ディスクリートデバイス、アナログIC、MCU、MPUなどすべてMorgan Stanley予想や10年季節平均値を上回った。産業分野はサイクルのボトムから再び加速し、需要はAI非関連分野にも拡大。棚卸資産の消化も着実に進行している。同社は、供給チェーンで値上げがみられても主な原動力はコスト転嫁であり、価値の再捕捉によるものではないと指摘(ADIなど一部企業を除く)。
Morgan Stanleyはまとめとして、4月データは現在の半導体上昇サイクルが単なるAI狭義の相場ではなく、より広範な供給制約型上昇サイクルへと進化しつつあることを改めて証明したとし、この状況下でアナログ/MCUベンダーのADI、NXP、ALGMにも引き続き強い見方を維持すると示した。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
小型モデルがクラウドの計算能力需要を奪い、数兆ドル規模のデータセンターへの資本支出が試練に直面
ジェフリーズのレポートによると、小型言語モデルの性能向上とコスト低下により、企業のAI導入がクラウドからローカル化へ移行し、超大規模データセンターへの投資に打撃を与える可能性がある。サーバーの利用率低下や、テック大手による巨額な資本支出と計算能力需要のミスマッチにより、一部のデータセンターは「休眠資産」と化す恐れもある。AI需要自体は依然として存在するが、集中型計算能力の需要規模とその収益性は再評価される局面に直面している。
AIブームが半導体ファウンドリーの構造を再編!UBS:需要の爆発が先端プロセスの増産を加速、成熟プロセスが上昇サイクルに入る
最近のUBSのレポートによると、半導体ファウンドリ市場ではN2(2ナノメートル)ノードのサービス可能な市場規模(TAM)が予想を大きく上回っている。A14(1.4ナノメートル)の生産拡大が加速しており、成熟プロセスの上昇サイクルがすでに始まっている。
1,999ドルの折りたたみ式iPhoneが登場予定、Apple(AAPL.US)は57億ドル超の特許賠償命令に直面
アップルは折りたたみディスプレイとAI事業の強化を進める中、57億ドルを超える触覚技術特許の賠償判決に直面しています。9月25日、カリフォルニア州の連邦陪審が、アップルが一部のiPhoneとApple Watchに使用しているTaptic EngineがTaction Technologyの2つの特許を侵害していると認定しました。
ホルムズ海峡の開放の見通しが再び不透明に、アジア債券に圧力:2年日本国債利回りが2%に迫り、3年韓国国債利回りが2022年以来の最高水準に
原油価格が高止まりしている中、韓国と日本の短期国債利回りが上昇しています。
暗号資産価格
もっと見る


