
米国株式市場はもはや恐慌がなく、残るはFOMOだけ!ウォール街の機関:「この光景は1998年に非常によく似ている」

米国株テクノロジーセクターは歴史的な過熱状態にあり、市場の恐怖感はほぼ消え、投資家の唯一の懸念は「下落」から「乗り遅れ」へと変化しています。ウォール街のテクニカルアナリストは、現在の動向が複数の歴史的極端局面と高い一致を示しており、特に警戒すべき類似例は、1998年に発生した20%超の大幅調整を指しています。
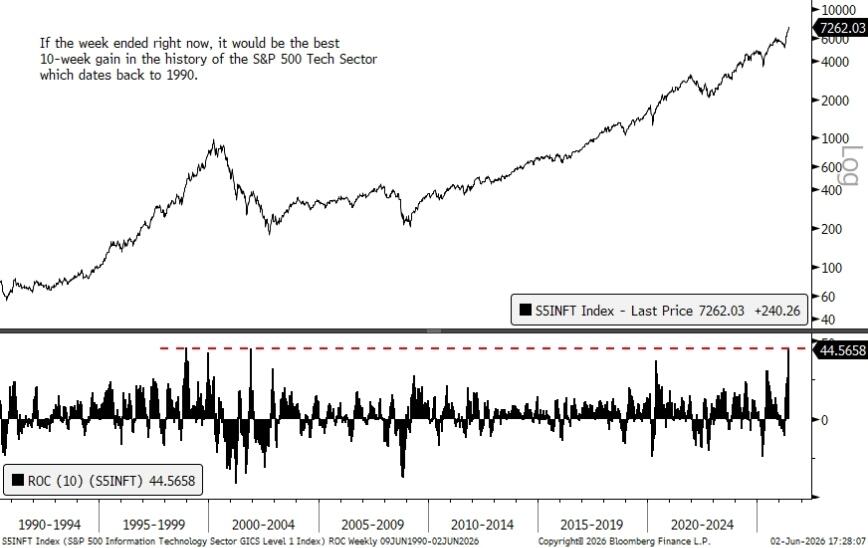
BTIGのチーフ・テクニカル・ストラテジストであるJonathan Krinsky氏は、今週の終値が現在の水準を維持すれば、S&P500テクノロジーセクターは1990年以来記録的な10週間連続の上昇となり、累計で44.6%の上昇となると指摘します。同時に、VIX日次感情指数は昨夜13に達し、年初来の最低値となっており、市場の下落リスクに対するヘッジ需要は極限まで低下しています。
現在のシグナルの危険性は単なる値上がりそのものだけでなく、構造上の乖離が密かに現れていることにあります――テクノロジーセクター全体は引き続き上昇していますが、「テクノロジー・セブンジャイアンツ(Mag7)」は5月中旬以降で累計2.3%の下落となっており、先導する銘柄の勢いが縮小していることを示しています。マクロ環境も静かに転換しつつあり、米国債利回りが回復、原油価格が高騰、日本の金利プレッシャーも再燃していますが、株式市場はいまだこれらを無視している状況です。
歴史的な極端シグナル:わずか10回のみ、多くは良くない結末
Krinsky氏の調査によれば、S&P500テクノロジー種別指数(S5INFT)の現在のRSIは82に達し、200日移動平均線より28%上方に位置しています。この「過熱かつ著しい乖離」の組み合わせは、1990年以降わずか10回の独立した局面でしか出現していません。
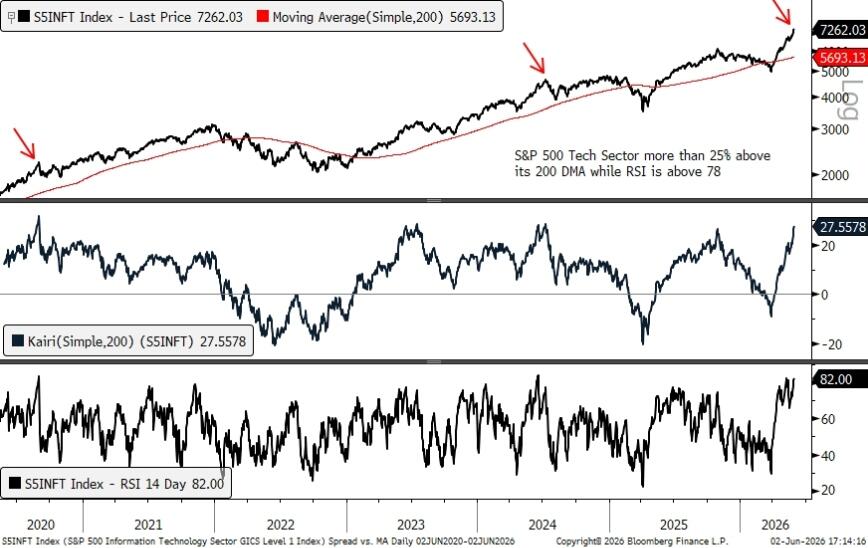
この10回の歴史ケースのうち、一部は良い結末を迎えました――1995年5月と1997年7月はその例です。しかし、Krinsky氏はその他のほとんどのケースにおいて、その後40取引日以内に目立った調整または下落を観測したと指摘します。
直近でこのシグナルが出現したのは2024年6月、それ以前は2020年8月、さらにさかのぼると1999年12月――後者はまさにインターネットバブル崩壊直前でした。
Netscape類型:歴史的指針は1998年7月
市場では現在のAIブル相場を1990年代のインターネットブームになぞらえる議論が盛んです。よくある参照例は:2022年11月のChatGPTリリースが1994年12月のNetscapeブラウザ公開に対応しているというものです。
このタイムラインに従えば、現在の時点はちょうど1998年7月に当たります。Krinsky氏は、1998年7月が「過熱かつ乖離」研究において最も厳しい調整の起点であり、S5INFTはその後20%以上下落し、1998年10月まで底を打たなかったと指摘しています。
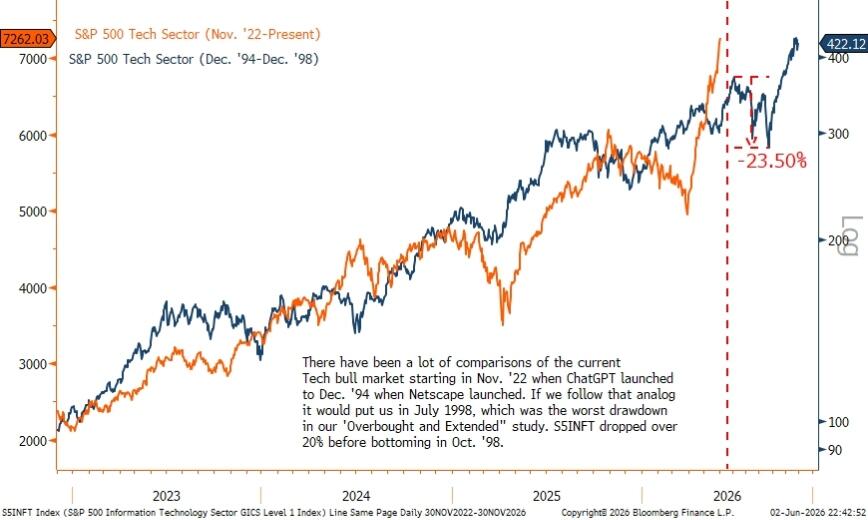
この類型は、現在の市場が直面するリスクの具体的な参照点を提示します:バブルが即座に崩壊するのではなく、大きく伸びきった後に目立つ中期的な調整を経験するというものです。
セブンジャイアンツの失速、上昇幅拡大ストーリーに疑問
テクノロジーセクター全体は目覚ましいパフォーマンスを見せていますが、その内部構造には注目すべき乖離が生じています。5月中旬以降、S5INFTは約7%の上昇を記録する一方、Mag7全体では2.3%下落しています。
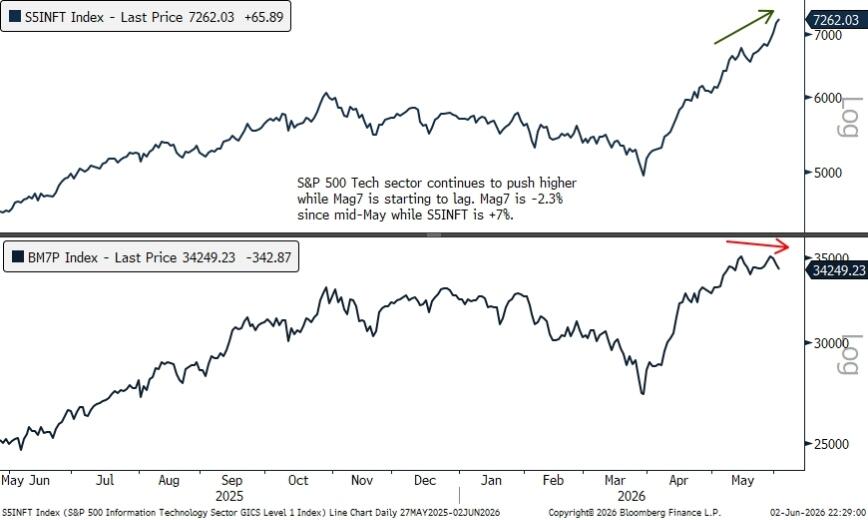
これは、直近のテクノロジーセクターの上昇が、以前のコアリーダー銘柄に牽引されたものではなく、より広範なテクノロジー構成銘柄がバトンを引き継いだことを意味します。この「バトンタッチ」現象は短期的には上昇幅拡大と捉えられますが、テクニカル指標が歴史的な極端水準にあることを考えれば、先導銘柄の弱含みは勢い喪失の初期サインである可能性もあります。
マクロ環境の転換、市場は無視を選択
同時に、今回の上昇を支えてきたマクロ環境は静かに引き締まりつつあります。米国債利回りは反発し、原油価格は上昇、日本の金利政策の不確実性もグローバルな金利連鎖の圧力を再燃させています。
株式市場は現時点でこうしたシグナルに対し免疫状態を保っていますが、歴史的な経験から見て、より高い金利は最終的にバリュエーションを実質的に圧迫する傾向があります。現在の市場センチメント構造――VIXインデックスの年初来最低、オプションスキューの縮小、投機的需要の持続的流入――は、投資家が大規模に下落ヘッジを放棄し、全面的に上昇にベットしていることを示しています。
Krinsky氏がまとめたように:「市場にはもはや本物の恐怖はなく、FOMO(乗り遅れ恐怖)だけが残っている。」
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI需要がTSMCの生産拡大を加速、2ナノの月間生産能力が年末までに12万枚に突入
報道によると、Apple、NVIDIA、AMDなどの大手企業が注文を10%~20%追加し、これがTSMCの2nm月間生産能力を年末までに12万枚まで押し上げた。これは当初の予測を20%以上上回る数値であり、2027年の目標も2年前倒しで達成される見込みである。5つの工場が同時に生産量を増加させるのは史上初となり、2026~2028年の生産能力の年間複合成長率は70%にも達するとされている。
長期国債の売りが続く!10年米国債利回りが再び5.2%を突破、「AIブームVS資金調達コスト上昇」の対立が激化
月曜日、アメリカ大統領のDonald Trumpがイランによるホルムズ海峡再開の最新提案を拒否したことでインフレへの懸念が強まり、原油価格が上昇し、米国債が再び売られる結果となった。
銀行は長年にわたり遊休資金で楽に稼いできたが、AIエージェントがこの全てを変えようとしている?
長年にわたり、銀行は顧客の遊休資金で利益を上げてきましたが、AIエージェントがこの状況を変える可能性があります。
ゴールドマン・サックス:米国株は「強い指数、弱い信頼感」という傾向を示しており、追随上昇の相場が次の主軸となる可能性
ゴールドマン・サックスによると、米国株式市場は現在、指数は力強く推移しているにもかかわらず、投資家の信頼が弱いという異例の状況にある。このことは市場がさらに上昇する可能性を示しており、これまでAI関連の主要銘柄に遅れを取っていた銘柄も補足的な上昇が期待できるとされている。

暗号資産価格
もっと見る


