
バンク・オブ・アメリカ:銀は今年100ドル/オンスに達する可能性があるが、上昇傾向の持続は難しい

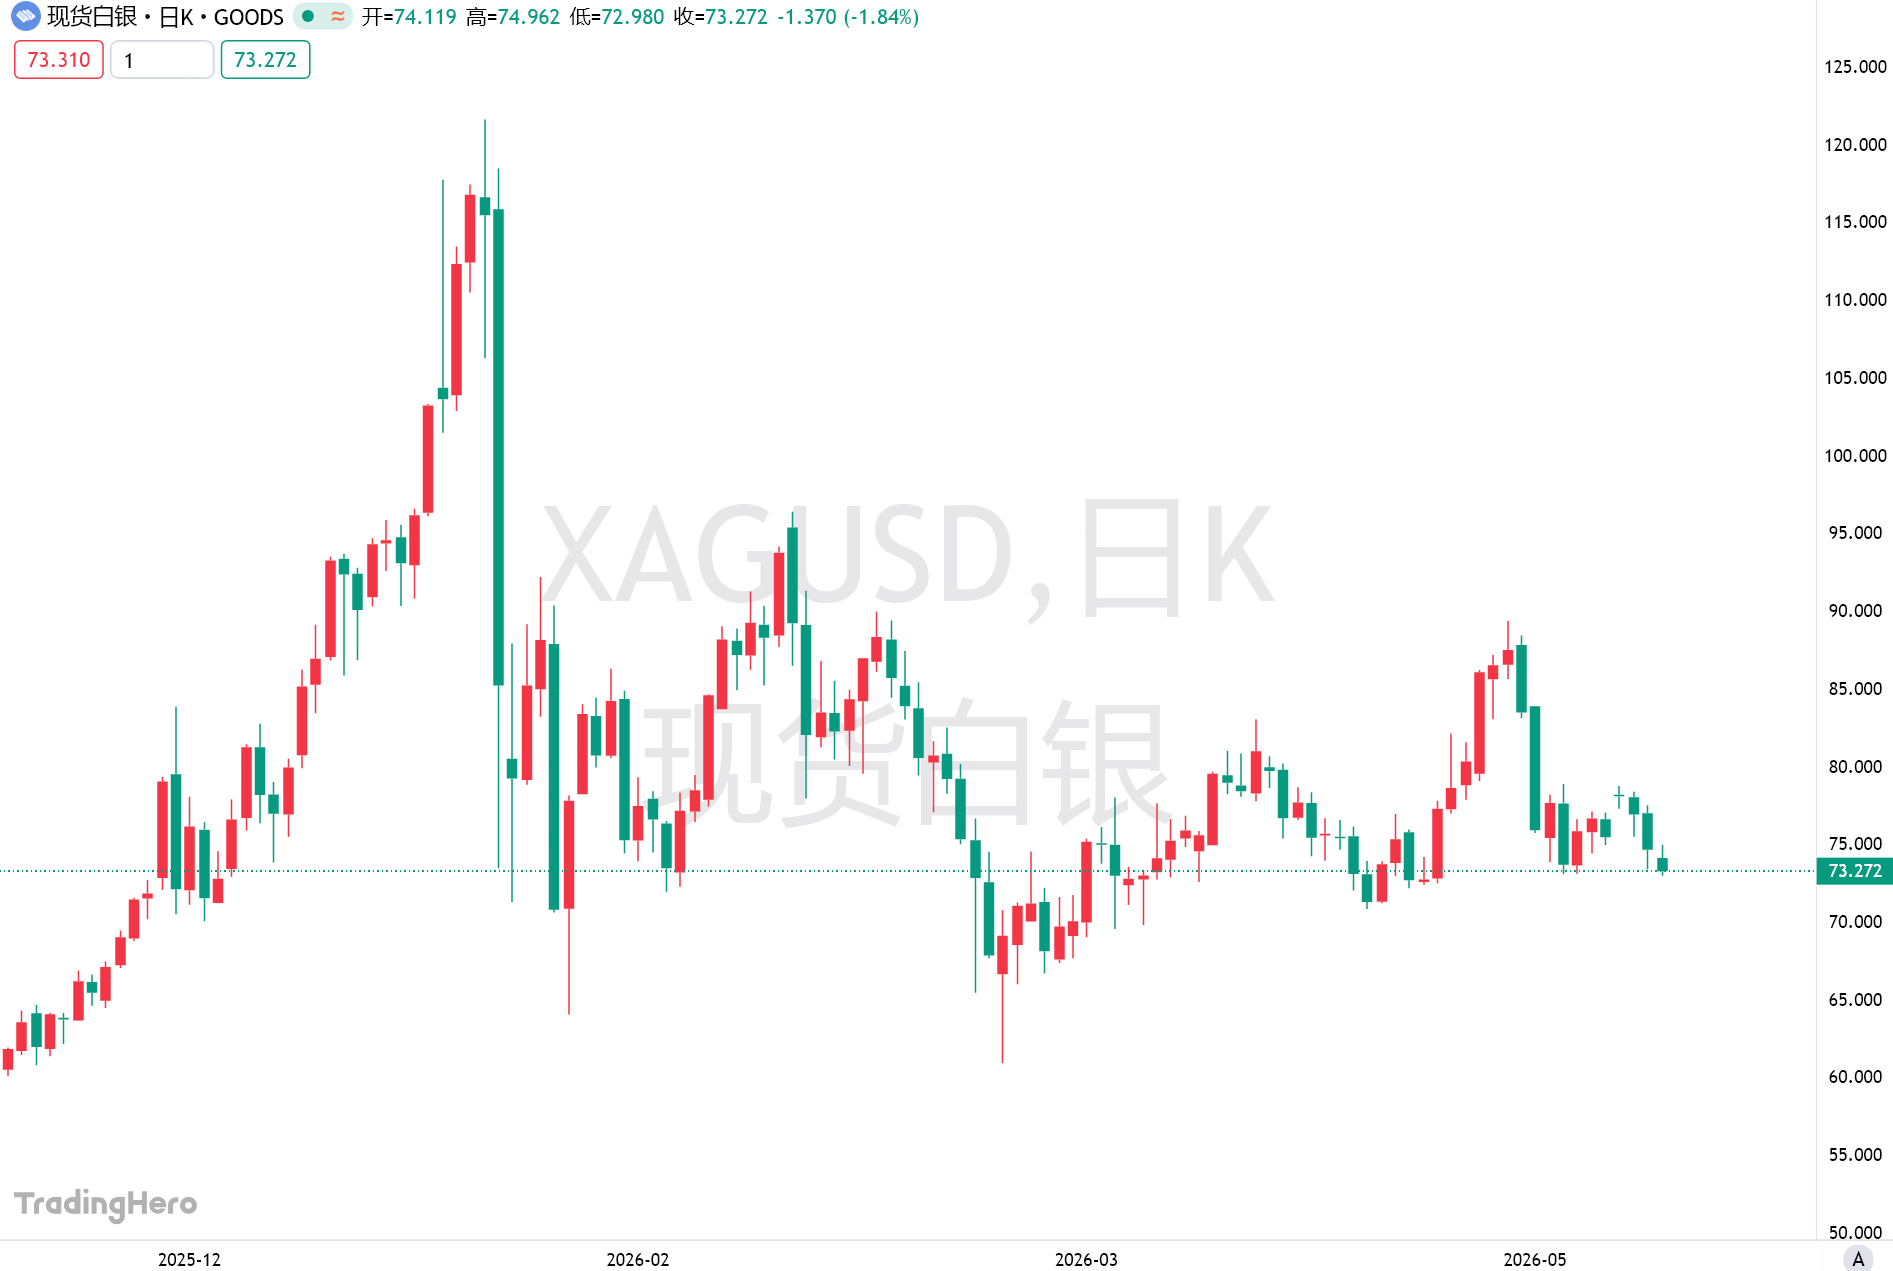
銀価格は1オンス75ドルを下回る水準で推移している中、Bank of Americaは今後の動きについて「先に上昇し、その後下落」との見解を示しました。短期的にはさらに上昇する余地があるものの、その上昇を支える基盤が変化しつつあります。
金属リサーチ責任者Michael Widmer氏が率いるBank of Americaのコモディティチームは最新のレポートで、金価格の上昇に連動し、銀価格は2026年第4四半期に1オンスあたり100ドルに到達する可能性があると指摘しています。
しかし、同行は同時に、この上昇が長期的には持続しにくいと注意を促しています。「金価格の上昇が今後数カ月間で再び銀価格を1オンス100ドルの水準に押し上げる可能性があるものの、基本的な需要が弱まっているため、銀が長期間アウトパフォームし続けることはないだろう」とアナリストはレポートで述べています。
より長期的には、Bank of Americaは価格が下落し、2027年第2四半期には再び1オンスあたり約75ドルのレンジに戻る可能性があると予想しています。
レポートでは、銀価格の持続的な上昇を制限する主な要因は需要構造の変化だと分析しています。価格が上昇を続ける中、下流産業が積極的に銀への依存度を下げ始めています。
アナリストは、太陽光発電などの主要分野が技術的手法で銀使用量を減少させており、コストの低い代替材料の採用も試していると指摘しています。「複数の要因が重なり、この分野の需要は昨年ピークに達したと考えています。製造業者は銀の節約に動機を持っています。」
需要縮小がもたらす直接的な影響は、需給バランスの急激な変化です。レポートによると、工業消費が減少する中、高水準の価格は市場を簡単に過剰供給状態へと戻す可能性があります。
アナリストはさらに、銀価格がほぼ指数関数的に上昇し、太陽光発電メーカーの利益を圧迫して「脱銀化」を加速せざるをえなくなっていると説明しています。この状況下、2026年の供給不足規模は大幅に縮小する見通しであり、今年の需給ギャップも最大90%縮小する可能性があります。
彼らは、ギャップが極めて小さい状況では、投資家が少し売りに転じただけでも市場のバランスがすばやく崩れ、過剰供給に転じる可能性があると警告しています。
工業的な属性が弱まりつつある中で、Bank of Americaは銀の価格決定の仕組みも変化しつつあり、将来的には単なる工業品ではなく、より貴金属的なロジックに近づく可能性があると考えています。
「投資家需要こそが今後の価格動向のカギとなるかもしれない」とレポートは述べています。
これまで、銀が持続的に金をアウトパフォームしてこられたのは、工業分野での安定的な需要に基づく長期的な供給不足(6年目に突入の見込み)があったからです。一方で、金は利上げや利上げ期待の高まりにより「利息の付かない資産」として保有コストが増加しています。
現在の金銀レシオはおよそ59.43で、最近数カ月のレンジ中間に位置しています。
全体的には慎重なスタンスに転じつつあるものの、Bank of Americaは銀の基礎的な需要を否定していません。アナリストは、銀は太陽光発電産業で今なお重要な位置づけにあり、使用量が減っても「急落」することはないと強調しています。また、イラン情勢による持続的な紛争がグリーンエネルギーや石油代替需要を押し上げ、間接的に銀消費を支えているという指摘もあります。
市場構造の側面では、Bank of Americaは流動性不足が価格変動を増幅する可能性があると指摘しています。今年初め、銀価格が一時1オンス120ドルまで上昇したのは、一部に投資家と工業ユーザーが限られた現物供給を奪い合ったことも要因でした。
貿易政策の不確実性もまた重要なリスク要因です。米国、カナダ、メキシコが北米自由貿易協定の再交渉を進める中で、銀が交渉の議題に加わる可能性があります。
レポートによると、米国のグローバル貿易政策や銀への関税賦課の潜在的なリスクが、金融機関や市場関係者に米国内でより多くの在庫を維持させ、結果的に世界全体の流通供給が圧縮されています。
「これらの交渉が銀市場に極めて大きな影響を及ぼしている理由は、カナダとメキシコが米国最大の銀供給国であることにあります。そのため、これらの交渉の行方が不確かなことが、銀価格が1オンス80ドル超まで反発した一因となっています」とアナリストは述べています。
一方で、マーケット内部の資金フローも慎重な姿勢がうかがえます。現物裏付けのETF資産残高は減少を続けており、米国商品先物取引委員会(CFTC)の最新データでも、市場で先物ネットロングポジションを増やそうという意欲は依然として限定的です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


