
CNY:6.8は終点ではない

半月以上に及ぶ攻防戦を経て、USDCNYはついに6.8の節目を下回りました。今後について、筆者は6.8が終点ではなく、新たなスタート地点であると考えます。
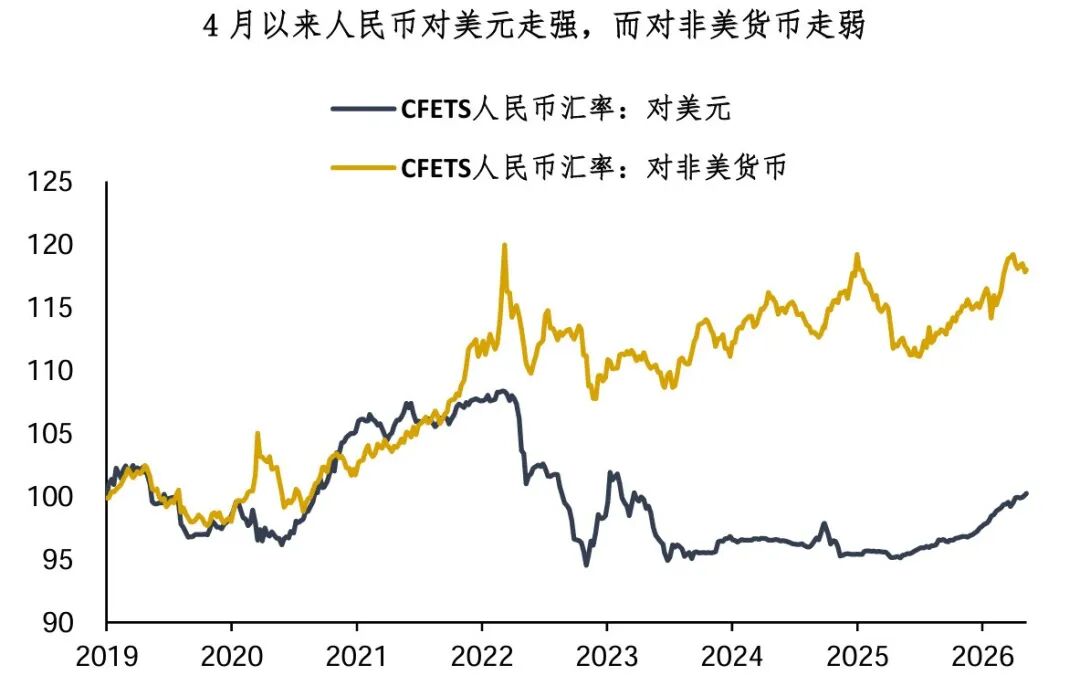
まず、「人民元高」というよりも、4月以降の相場はむしろ「ドル安」が主因です。非米通貨バスケットで見れば、4月以降人民元は実際には下落しています;ドルに対しては1.6%上昇していますが、ドル指数の下落幅(2%)を超えていません。これが政策の「安定感」をある程度説明できる要因だと思います。4月の政治局会議では為替安定に関する表現が特に強化されておらず、5月11日夜に発表された1-3月期の金融政策報告では「為替の弾力性を維持する」との表現が追加されました。
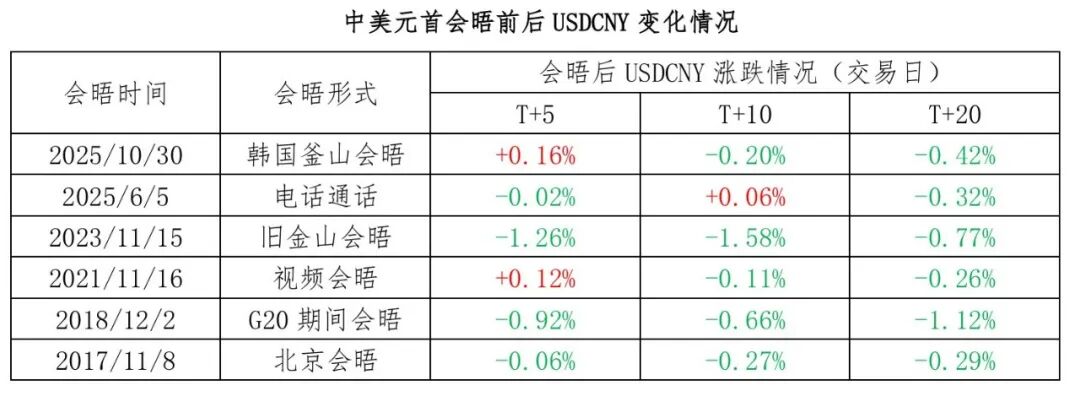
次に、中米首脳会談前後のUSDCNYの動きには、過去の経験から共通点が見られます。釜山会談やサンフランシスコ会談など重要なオフライン首脳会談の後、市場は米中関係の改善への期待からUSDCNYが下落する傾向が見られます。トランプ大統領が前回中国訪問した(2017年12月)後には、USDCNYは6.6から6.3まで下げました。
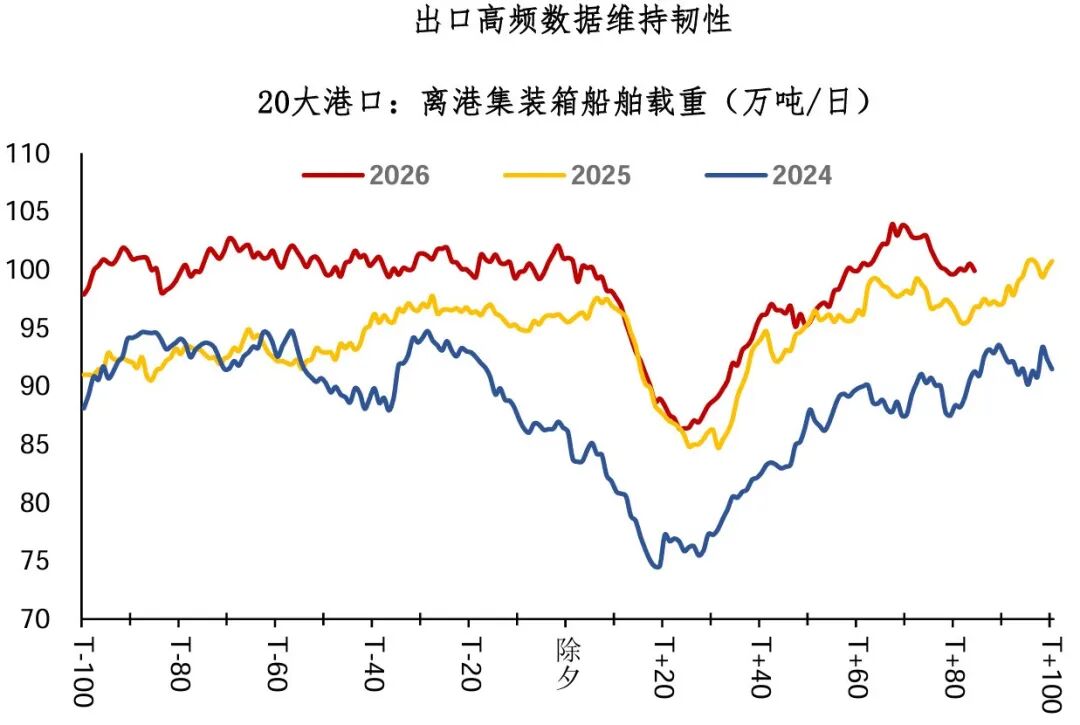
さらに、輸出の高頻度データも依然として堅調に留まっています。春節による変動要因が落ち着いた後、第2四半期以降、出港船舶の積載量など高頻度データは全体的に好調な水準を維持しています。税関総署が公表した4月の輸出(14%増)も高い伸びを示しました。前年同期のベースも高かったことを考慮すると、第2四半期の輸出には依然として強さがうかがえます。市場の状況を踏まえると、結匯も依然として例年より強い動きを期待できそうです。もっとも夏季は配当のための外貨購入シーズンでもあり、結匯の影響力はやや弱まる可能性もあります。
最後に、4月の物価データは実際やや市場予想を上回るものであり、金融政策はしばらく様子見姿勢が続く可能性があります。PPI 2.8%という水準自体よりも、物価の中下流への波及スピードと広がりが予想以上でした。PPI項目の7割以上が上昇し、コア商品のCPI(通信機器4.2%、家庭用電気器具2.6%など)も改善がみられました。経済成長率が目標レンジの上限付近にあり、名目成長の回復が見られる現状では、総量的な金融緩和の必要性は明らかに低い状況です。
債券市場では、最近の動きを2016年の「資産不足」に例える向きもありますが、国内外の状況を総合的に考えると、現在の市場はむしろ2021年後半に多少似ていると筆者は考えます。もし中米両国の政策金利がともに現状維持されれば、経常収支の影響を受けて人民元は徐々に着実に上昇し続ける可能性があります。
本日のまとめ:
1、半月以上にわたる攻防の末、USDCNYは6.8のラインを下回りました。今後について、6.8は終着点ではなく新たな出発点と考えます。4月以降、人民元は通貨バスケットに対して明確な上昇を示していないことを考慮すると、政策は引き続き安定を重視する可能性があり、中米首脳会談の前後には米中関係改善への期待感がUSDCNY下落を促しやすいでしょう。
2、ファンダメンタルズの観点では、最近中国の輸出は引き続き強い動向を示しています。輸入インフレは徐々に中下流分野へ波及しており、名目成長の回復局面では、総量的な緩和の緊急性は明らかに低い状況です。もし両国の政策金利が現状維持されるなら、経常収支の影響もあり、人民元は引き続き着実に上昇し続ける可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格が4200ドルを下回る:三重の圧力が高まり、ベアが4000ドルや3800ドルを狙う
トランプ氏、イランとの交渉提案を拒否 世界の株式・債券が下落、原油価格は2%超上昇、金は4200ドルを下回る
トランプ氏はイランによるホルムズ海峡再開の最新提案を拒否し、中東の外交的な行き詰まりが先週金曜日の市場の楽観的な雰囲気を急速に反転させました。ブレント原油は2%超上昇、ゴールドは4200ドルを割り込み、シルバーは4%以上下落、アジア太平洋株式市場も軒並み下落し、韓国KOSPIは2%超下落しました。世界の債券市場は圧力を受け、米国2年国債利回りは4.90%に上昇しました。市場の注目は今週発表されるPCEインフレデータおよび雇用統計に移ります。
AI需要がTSMCの生産拡大を加速、2ナノの月間生産能力が年末までに12万枚に突入
報道によると、Apple、NVIDIA、AMDなどの大手企業が注文を10%~20%追加し、これがTSMCの2nm月間生産能力を年末までに12万枚まで押し上げた。これは当初の予測を20%以上上回る数値であり、2027年の目標も2年前倒しで達成される見込みである。5つの工場が同時に生産量を増加させるのは史上初となり、2026~2028年の生産能力の年間複合成長率は70%にも達するとされている。
長期国債の売りが続く!10年米国債利回りが再び5.2%を突破、「AIブームVS資金調達コスト上昇」の対立が激化
月曜日、アメリカ大統領のDonald Trumpがイランによるホルムズ海峡再開の最新提案を拒否したことでインフレへの懸念が強まり、原油価格が上昇し、米国債が再び売られる結果となった。
暗号資産価格
もっと見る


