
Amazon(AMZN)2026年第1四半期決算見通し:AWSと広告の二大エンジンが成長を牽引
 Bitget2026/04/28 04:22
投資ポイント速報
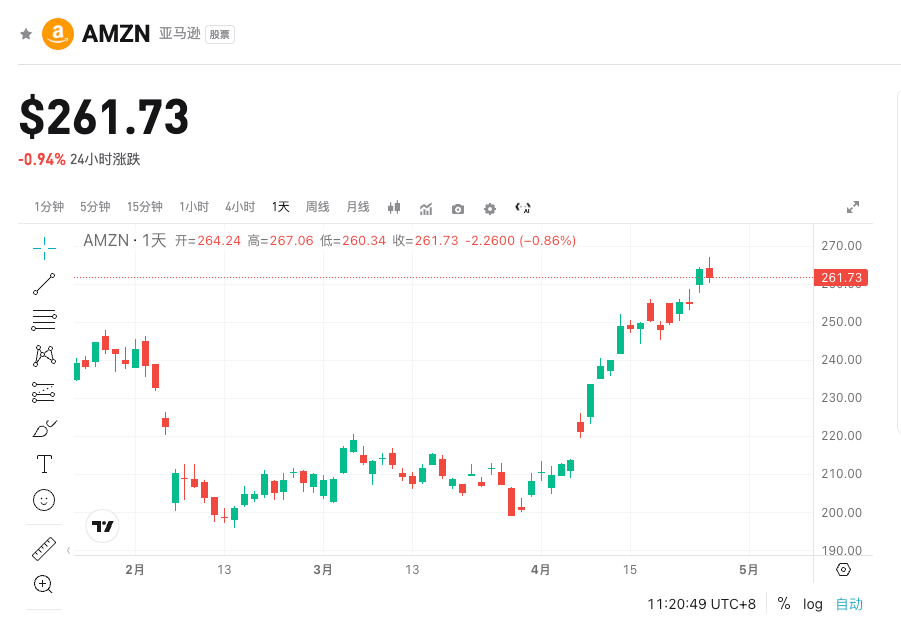
Amazon (AMZN)は米国東部時間4月29日(日本時間4月30日朝)取引終了後に2026年第1四半期決算を発表予定です。ウォール街のコンセンサスでは売上高1,772億ドル(前年同期比+13%)、調整後EPSは1.63ドルまで増加が見込まれています。
注目の中心はAWSクラウド事業の加速拡大と広告事業の高収益貢献という二本柱が引き続き牽引役となれるか、並びに2026年には2,000億ドル(前年同期比+60%)にも上る過去最大規模の設備投資がAIインフラへどのような投資リターンをもたらすかに市場の関心が集まっています。2025年第4四半期の力強い業績は市場の信頼感を高めましたが、多額のCapExがもたらす短期的な収益プレッシャーが株価変動の主な要因です。
Bitget は現在 AMZN 100xレバレッジの契約取引をサポートし、ロング・ショート両方向でより多くの利益を狙えます!
3つの注目ポイント
注目点1:AWSクラウド事業の成長モメンタムとAIの貢献
AWSは引き続きAmazonの中核をなす高収益成長エンジンです。2025年第4四半期ではAWS売上高が前年同期比+24%と力強いリバウンドを示し、生成AIの学習・推論需要の急増が追い風になりました。エンタープライズ顧客による大規模モデル導入の支出増加がAWSの加速成長を牽引しています。主要指標は、AWS売上高が市場コンセンサスで368億ドル、営業利益率が35.7%前後とされています。AWS自社開発チップ(Trainium3、Inferentia)の商用展開の進捗やAnthropicなどパートナーとの協業深化がAIマネタイズの鍵です。実際の伸びが20%台中盤〜高水準を上回れば、長期成長への期待が大きく高まり株価の押し上げ要因となるでしょう。
注目点2:広告事業が第2の成長エンジンに
広告事業はリテールを大きく上回る利益率を持ち、急速にAmazon収益の中核的な柱となりつつあります。2025年第4四半期には広告売上高が前年同期比+23%で213億ドルに達し、米国第3位のデジタル広告プラットフォームへと躍進。Prime Video広告レイヤーの拡大やセラーの活動増加が高粗利体質をさらに強調しています。
第1四半期も広告売上は2桁成長を維持する見通しで、基幹広告製品(Sponsored Products、Sponsored Brands、Sponsored Display)は購買意図に基づいた精緻な配信を大規模データで実現。広告収益の構成割合が更に拡大し全体の粗利益率の改善につながれば、リテール事業の圧力を効果的にヘッジし、決算の中で最も注目を集めるハイライトとなります。
注目点3:リテール事業の堅調さとCapExリターンへの懸念
北米および海外のリテール事業は、運営効率の向上とサードパーティセラーの活動活発化を背景に安定成長が見込まれますが、2026年に2,000億ドルに及ぶ巨額のCapEx(主にAIデータセンター、自社開発チップ、高性能ネットワークへの投資)が短期収益の希薄化をもたらす懸念があります。CEO Andy Jassyは2027年末までにデータセンター容量を倍増する方針を表明していますが、投資家は投資回収期間にも注目しています。
リテール事業の収益率改善が継続しCapEx執行も透明性を保てば懸念は一部和らぐものの、ガイダンスでAI投資の影響による第2四半期利益の下押しが示唆される場合は調整リスクとなります。
リスクとチャンスが共存
強気のカタリスト:
- AWSの実績が予想(20%台中盤以上)を上回り、自社開発チップの商用化も市場予想を超える進捗。
- 広告事業の利益貢献がさらに拡大し、全体EPSが予想を上回る。
- AI戦略パートナーシップ(例:Anthropicによる1,000億ドル超の調達コミットメント)が着実に進展し、長期成長ストーリーを強化。
下振れリスク:
- CapEx規模が巨額になり第2四半期のガイダンスが保守的となり、投資回収期間への市場懸念が強まる。
- 規制審査の強化(例:OpenAI等の大型投資案件が審査対象)により不確実性が増す。
- リテール事業の利益率が予想を下回る、またはマクロ環境が消費者行動に悪影響を及ぼす。
取引戦略アドバイス
強気ロジック:AWSと広告事業がともに期待を上回り、CapEx指針も明確なROIへの道筋が示されれば、株価は新高値を狙う可能性(オプションIVは±7%区間、上値目安273ドル近辺)。
弱気リスク:利益率が圧迫される、あるいは指針でAI投資が短期的に利益を押し下げる見通しとなる場合、株価は237ドルのサポート領域まで調整する可能性も。
重要なデータ:
- AWS売上高および成長率
- 広告事業の収益貢献
- 全体の営業利益率
- 第2四半期の売上・利益見通し
推奨アクション:
- 決算前は軽めのポジションで慎重に参入、結果が期待超なら追い乗せ。指針が弱気なら速やかに損切りや様子見へ移行。
- 取引終了後のボラティリティに注意し、短期トレーダーにとってはイベントドリブンのチャンスとなる一方、リスク管理の徹底が不可欠。
免責事項:本内容は参考目的であり、投資助言を意図したものではありません。投資にはリスクが伴い、参加の際は慎重な判断をお願いします。ご自身のリスク許容度や最新の市場動向を鑑みて独自にご判断ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


