
Robinhood(HOOD)2026年第1四半期決算展望:取引収入の強さと暗号資産による足かせが共存
 Bitget2026/04/27 08:43
投資要点まとめ
Robinhood Markets (HOOD) は2026年4月28日米国株式市場終了後に2026年第1四半期の決算を発表し、その後カンファレンスコールが開催されます。市場コンセンサスでは、売上高はおよそ11.5〜11.7億ドル(前年比+23.7%〜+26.1%)、EPSは約0.41ドル(前年比+10.8%)と予想されています。
過去1年、HOODは市場のボラティリティによる取引活動の活発化、純金利収入の増加、Goldサブスクリプションユーザーの増加の恩恵を受け、2025年は売上高が前年比52%と高成長を遂げました。今期はbitcoinなど暗号資産の売却圧力に直面しているものの、取引事業全体のレジリエンスは依然として注目され、投資家は過去4四半期で平均19.8%の予想超過を維持できるかが鍵となります。
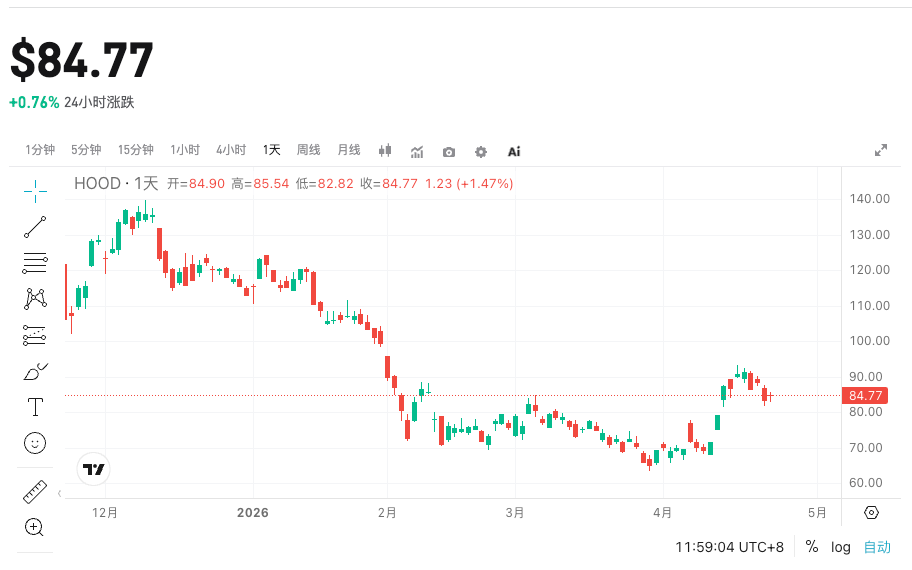
Bitget は HOODUSDT 25X レバレッジ契約、ロング・ショート取引による更なる収益獲得に対応しています!
4つの主要注目ポイント
注目1:取引収入の分化
取引事業はHOODのコアドライバーですが、今期は明確な分化が予想されます。オプションと株式取引量はボラティリティの上昇により増加し、暗号資産取引はbitcoinの売り圧力に影響されています。市場コンセンサスでは取引収入6.58億ドル(前年比+12.8%〜+12.9%)が見込まれています。
そのうち、オプション取引収入は2.773億ドル(前年比+15.6%)、株式取引収入は0.827億ドル(前年比+47.7%)、暗号取引収入は1.562億ドル(前年比-38%)と予測されています。この分化は異なるアセットクラスへのプラットフォームの魅力度を直接試すことになり、株価の短期的な反応にも影響します。
注目2:純金利収入の高成長持続
純金利収入はHOODで最も安定した高成長のセグメントであり、金利earning資産の拡大および証券貸出活動の増加が追い風です。コンセンサスでは3.961億ドル(前年比+36.6%)が見込まれ、Cash Sweepなどのサブ項目も堅調です。
この成長は全体売上総利益の向上だけでなく、ユーザー資産の定着や金融商品普及率の向上を反映し、収益の安定性とバリュエーション拡大を強力にサポートします。
注目3:その他収入の力強い拡大
その他収入は0.895億ドル(前年比+65.7%)が予想されており、主にサブスクリプションサービス(特にGold会員)やプラットフォーム付加価値サービスが構成しています。
このセグメントの高成長は、HOODが単なる取引プラットフォームから総合金融エコシステムへと転換した成果を示し、取引収益の変動を平準化し、全体の売上品質を高める助けとなります。
注目4:ユーザーおよび資産規模の拡大
市場は資金提供顧客数が2737万人(前年同期2580万人から増加)、プラットフォーム総資産規模はおよそ3294.8億ドル(前年同期2206億ドルから大幅増)の成長を予想しています。
ユーザー成長と資産定着は長期的なバリュエーションのコアであり、もしこのデータがコンセンサスを上回れば、HOODの市場シェア拡大継続への期待が強まります。
リスクとチャンスが共存
アップサイドのカタリスト:
- 取引量が総じて予想を大きく上回り、特にオプションや株式事業が強い勢いを維持すること;
- Goldサブスクリプションユーザーの急増によりその他収入が更に上ぶれすること;
- 運営コストが良好にコントロールされ、M&A統合の進捗が順調でEPSが大幅に予想を上回ること。
ダウンサイドリスク:
- 暗号取引収入の減少が予想を上回り、総取引収入にさらにマイナス影響が及ぶこと;
- M&A関連のリストラクチャリングやコンプライアンスコストが予想以上に上昇し、利益率が圧迫されること;
- 全体的な市場ボラティリティが低下し、MAUや取引アクティブ度合いが予想に届かないこと。
取引戦略の提案
ロングロジック: 取引収入が全体的に堅調で、純金利やその他収入が予想を上回り、かつユーザー/資産データが優れていれば、HOODは直近の勢いを維持し株価は上抜けやすい状況となります。
ショートリスク: もし暗号セグメントの悪化が予想を上回った場合、費用面がコントロール不能、あるいはガイダンスが保守的であり、更に市場全体が調整局面にあれば、株価に大きな反落が生じる可能性があります。
主要データ:
- 総売上高および取引収入の内訳
- 純金利収入
- EPSおよび利益率
- 資金提供顧客数とプラットフォーム資産規模
運用アドバイス:
- 決算前は少量で待機またはボラティリティを利用したヘッジを推奨;
- サプライズ決算+積極的ガイダンスなら押し目買いを検討;
- 大幅な未達または保守的ガイダンスの場合、速やかに損切りや待機へのシフトを。
- 決算後のボラティリティや翌日寄り付き出来高変化にも注意。
免責事項:以上の内容はあくまでも参考であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


