
2025年TGE年間レポート:118プロジェクトのうち8割以上が公開価格割れ、FDVが高いほど下落幅が大きい

歴史は驚くほど繰り返される:2025年の大多数のTGEプロジェクトはインフラストラクチャーおよびAI分野に集中しており、これらの分野こそが損失の「ホットスポット」となっている。
執筆:Memento Research
翻訳:Saoirse,Foresight News
データは2025年12月20日まで。指標:TGE開始から現在までのパーセンテージ変化、計算軸は完全希釈後評価額(FDV)+時価総額(MC)
要約
2025年の118回のトークン発行を追跡した結果、データは非常に厳しいものでした:
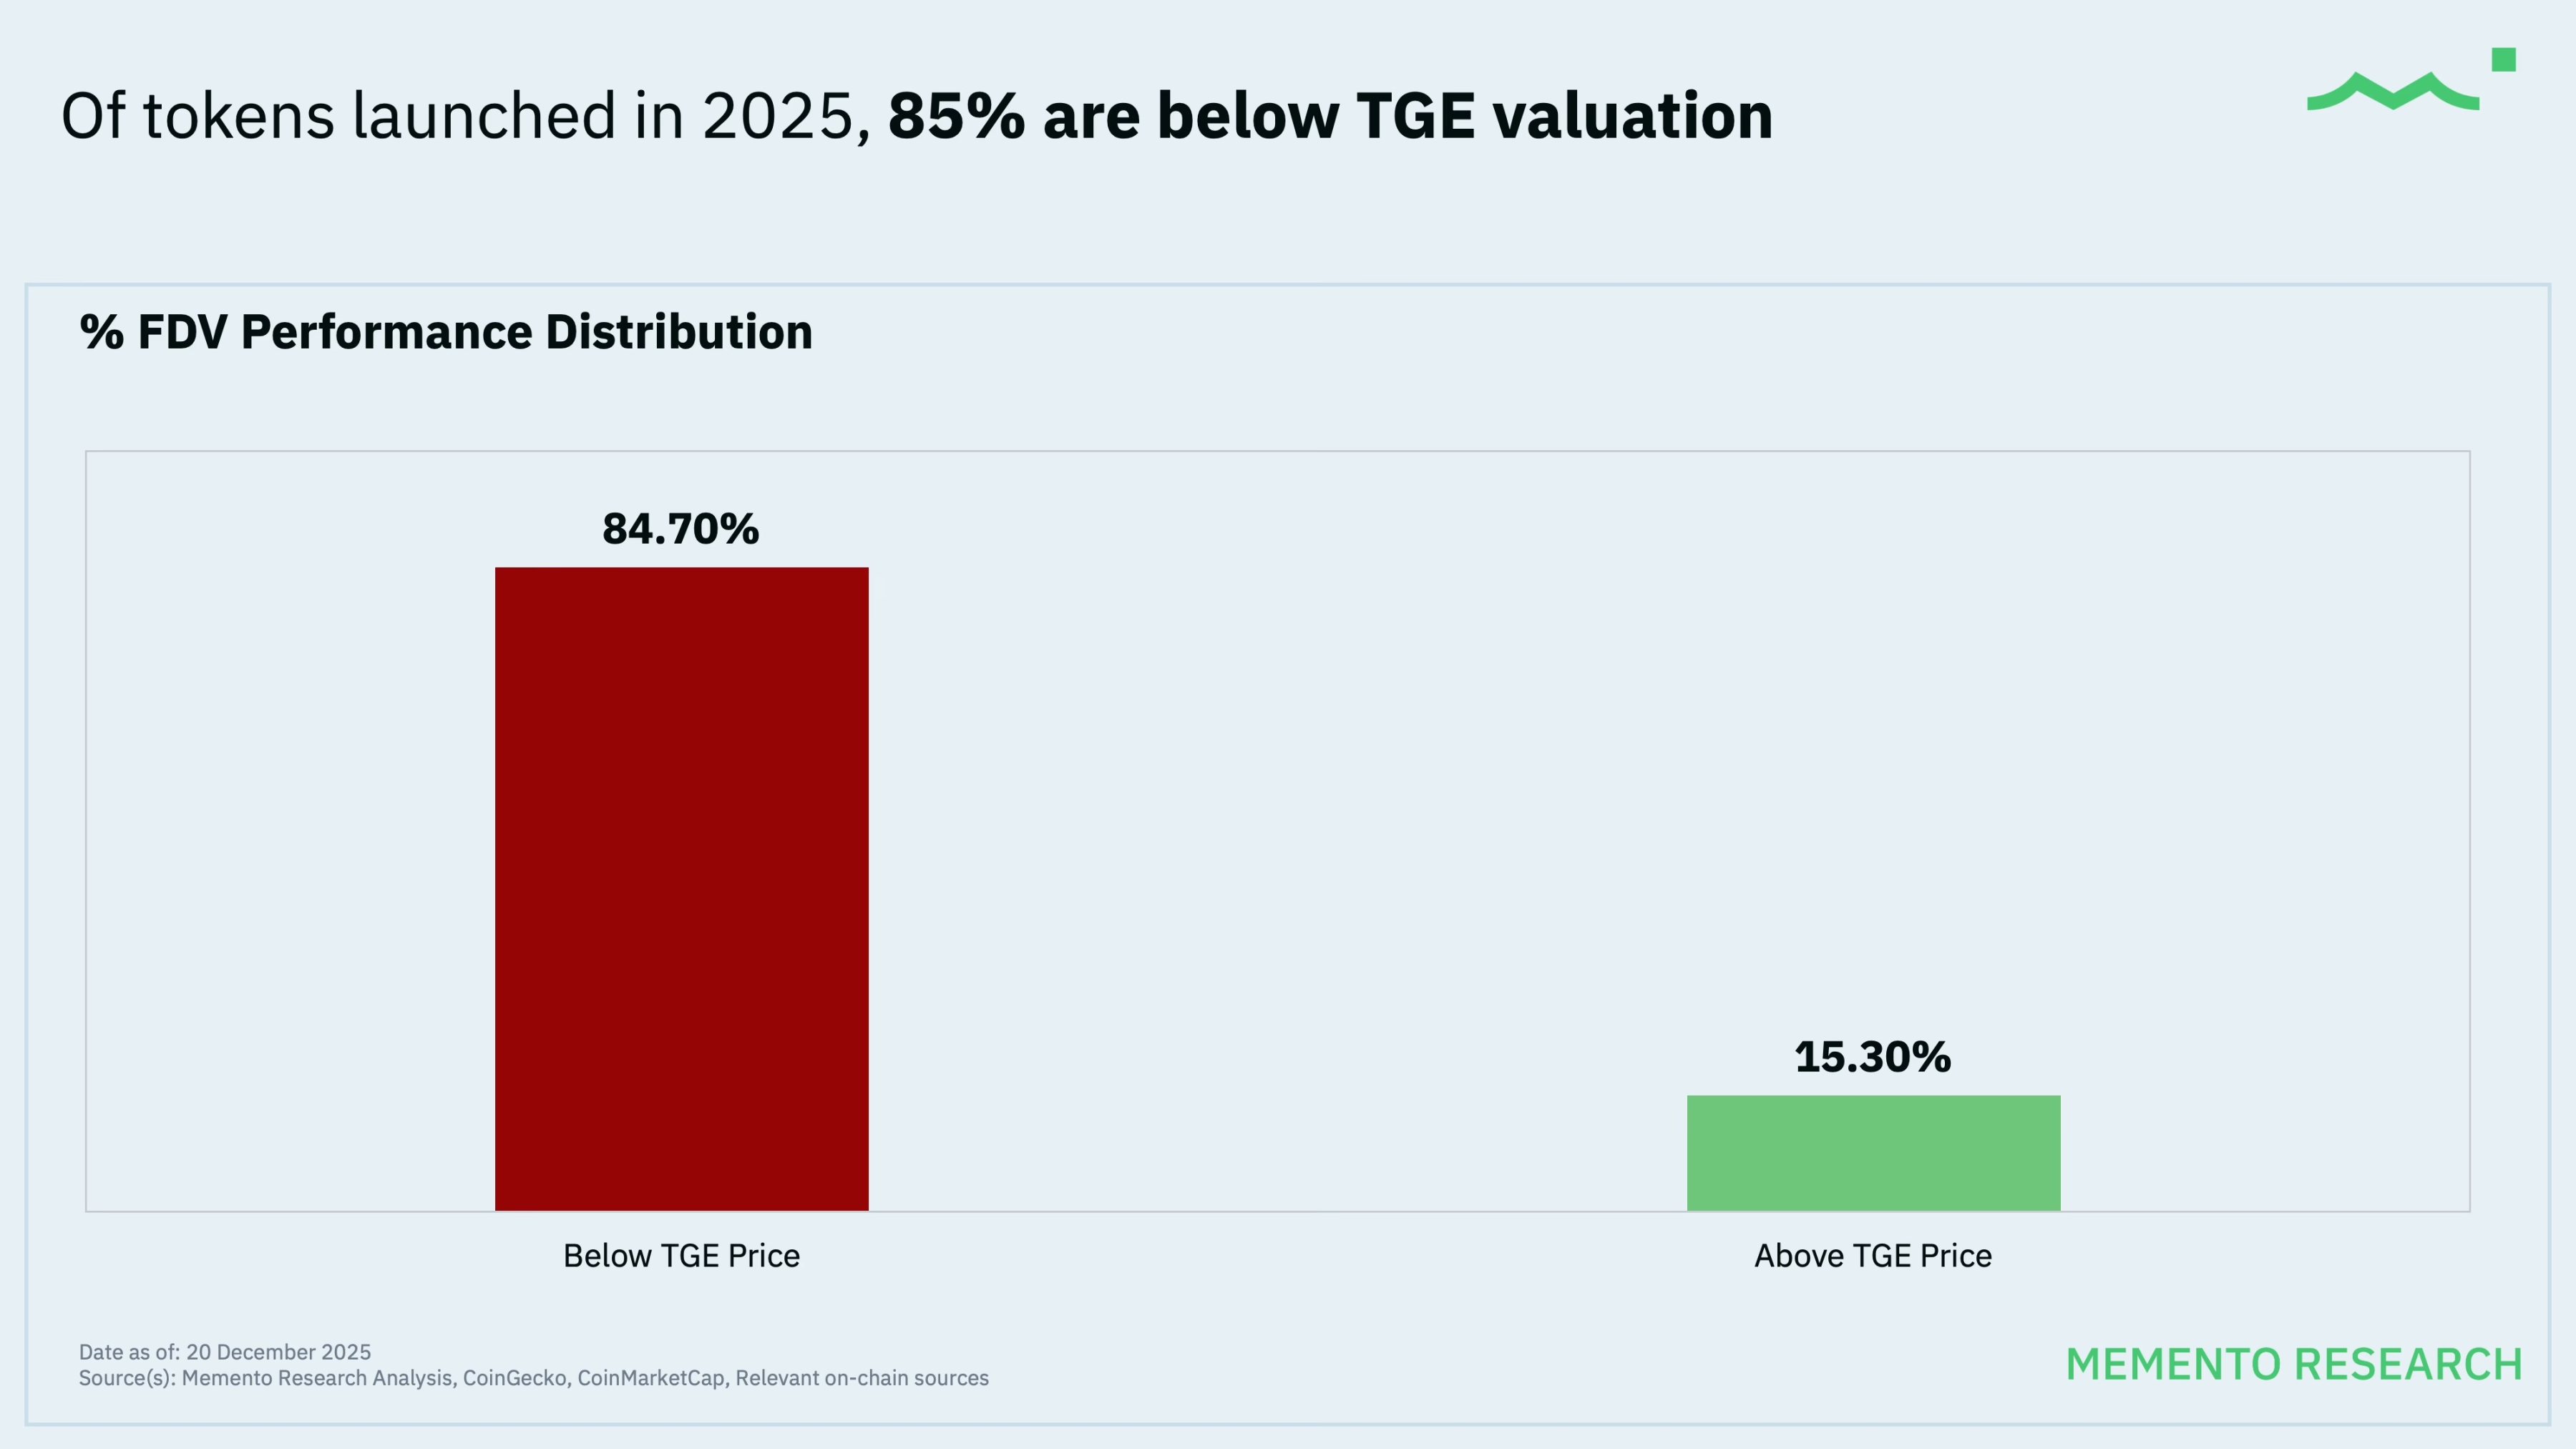
- 84.7%(118プロジェクト中100プロジェクト)のトークン価格が初回トークン発行(TGE)評価額を下回っており、約5分の4の発行プロジェクトが損失状態にあります;
- 中央値のパフォーマンス:発行以来、完全希釈後評価額(FDV)は71.1%下落、時価総額(MC)は66.8%下落;
- 「平均値」は厳しい現実を隠している:等ウェイトポートフォリオ(FDVベース)の下落幅は約33.3%ですが、FDV加重ポートフォリオの下落幅は61.5%に達し、状況はさらに悪化(これは規模が大きく、話題となったプロジェクトほどパフォーマンスが悪いことを意味します);
- 118プロジェクト中わずか18プロジェクト(15.3%)が価格上昇(「グリーン」):上昇トークンの中央値の上昇率は109.7%(約2.1倍)、残りの100プロジェクトはすべて下落(「レッド」)、下落トークンの中央値の下落率は76.8%。
完全希釈後評価額(FDV)の下落分布
現状のまとめ:
- わずか15%のトークン価格が初回トークン発行(TGE)評価額を上回っています;
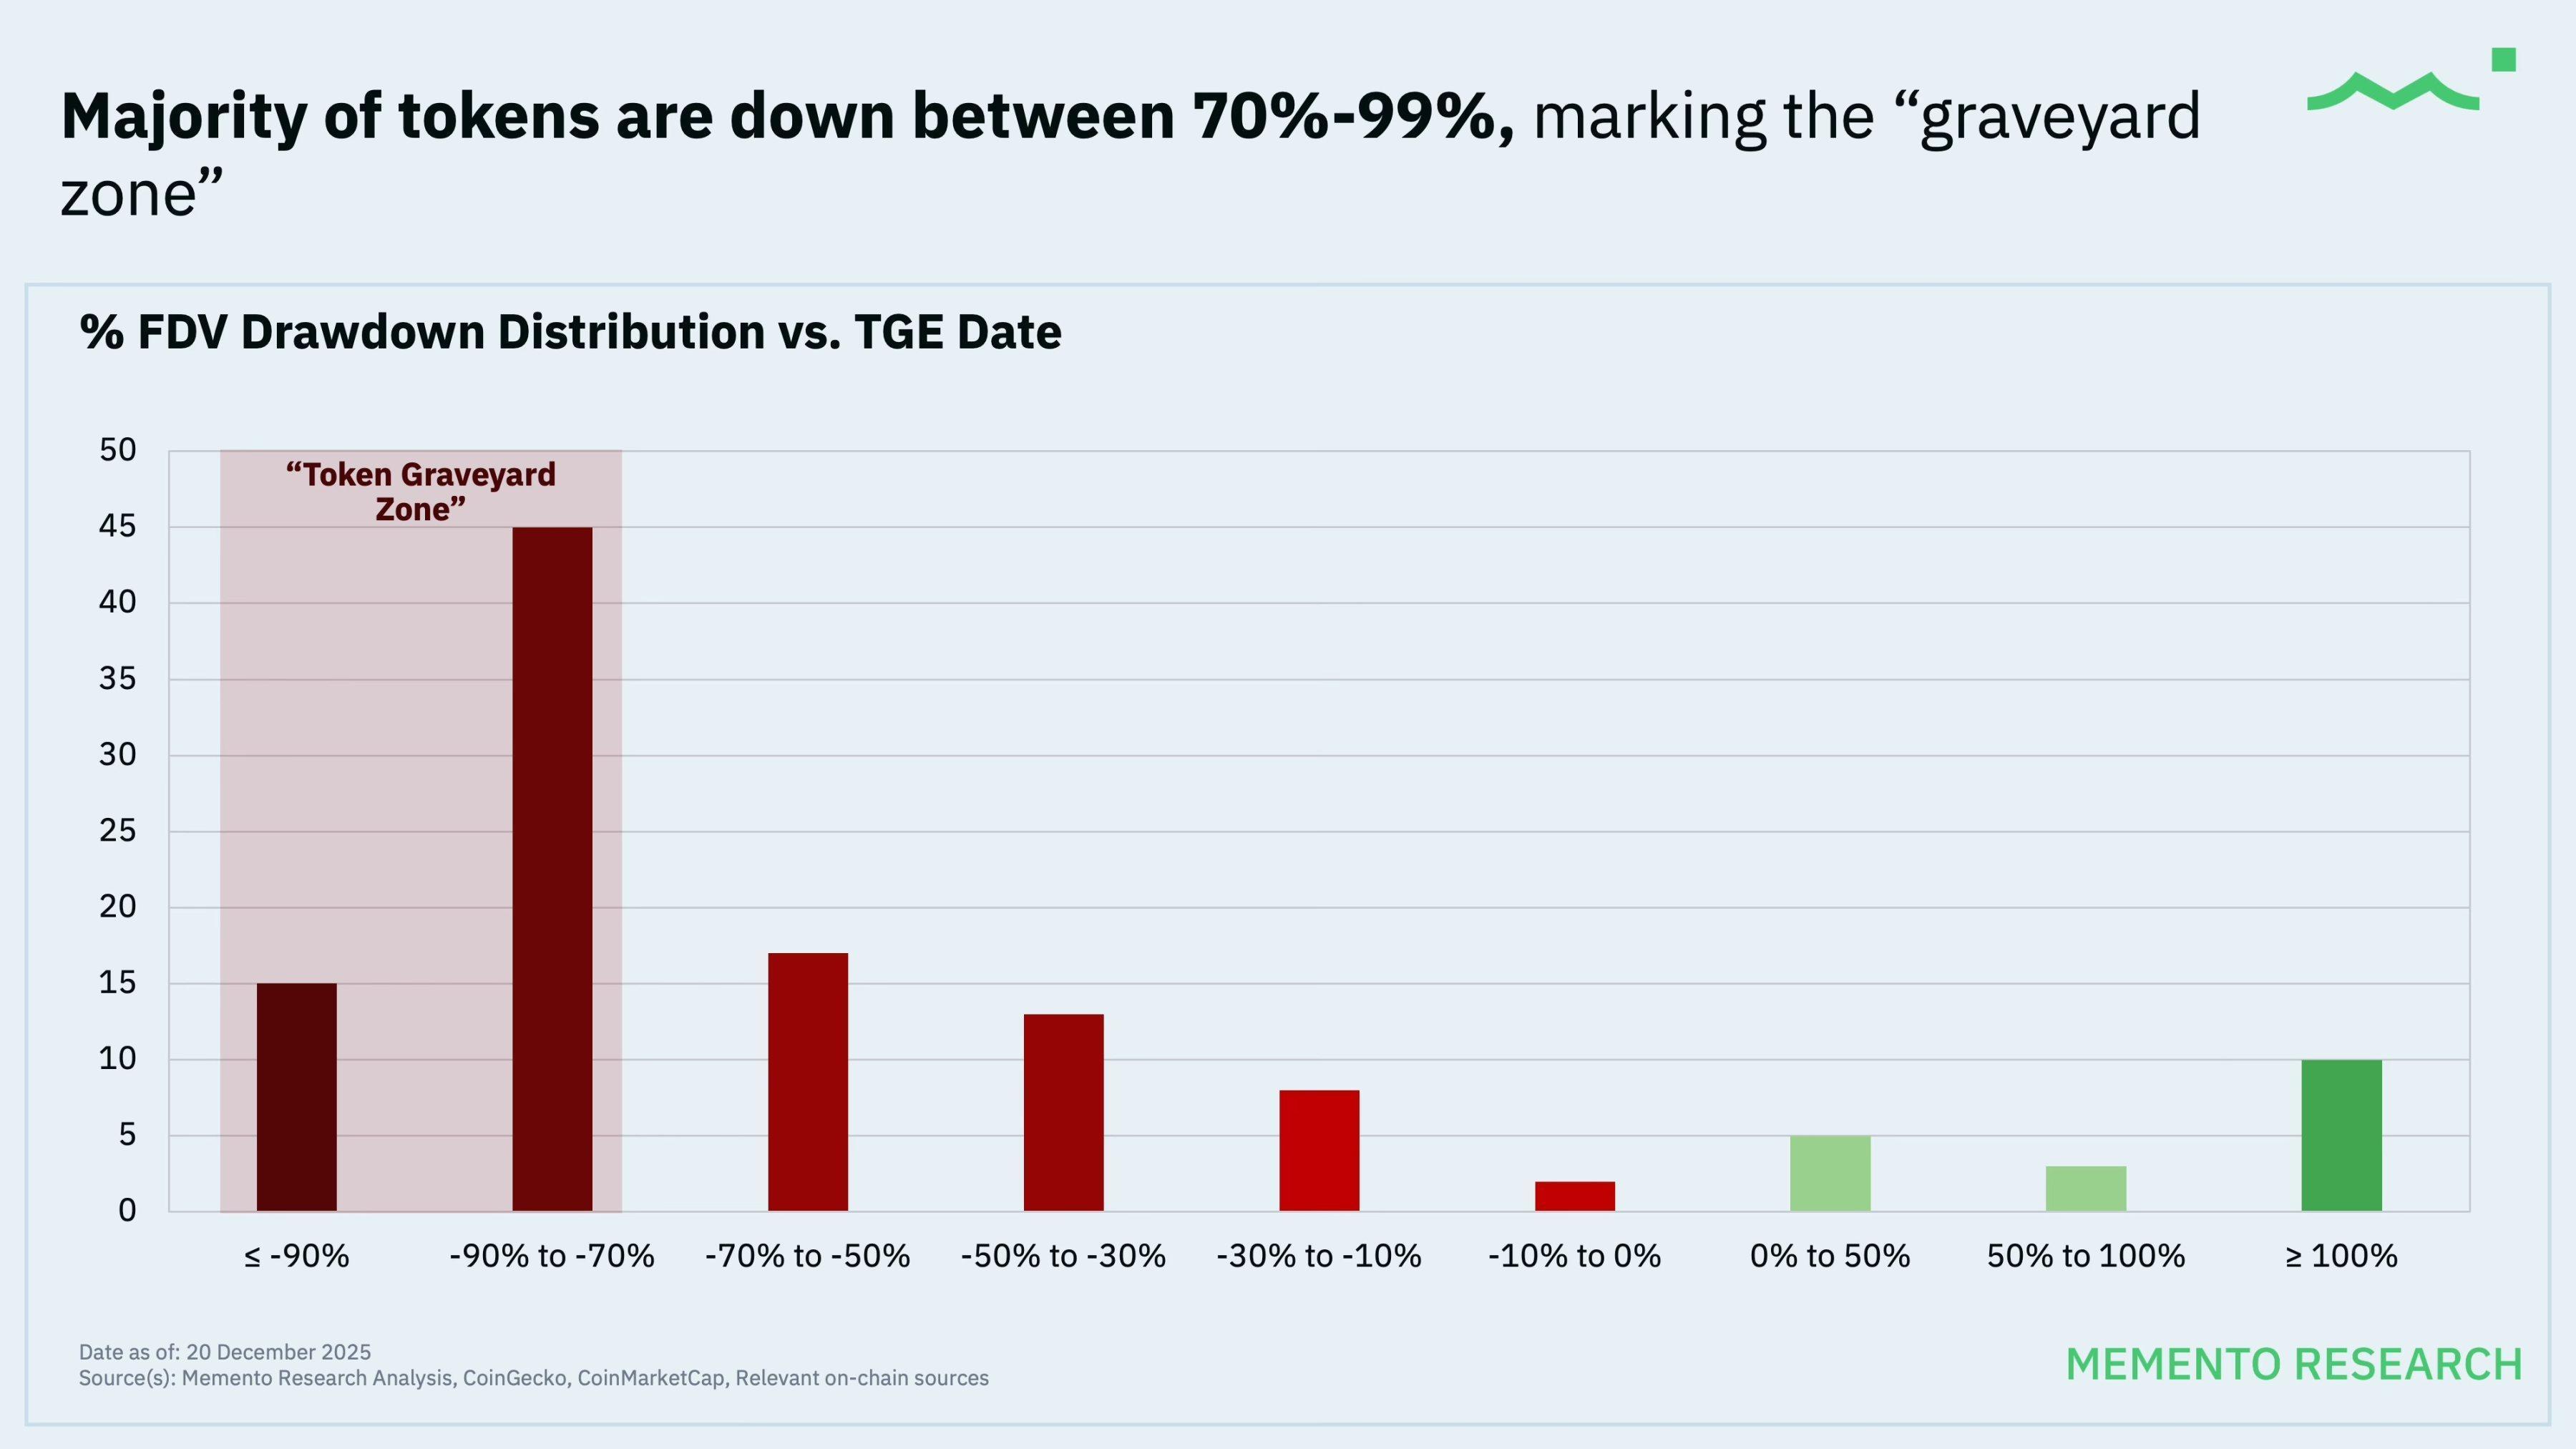
- 65%ものトークン発行プロジェクトがTGE発行価格から50%以上下落しており、そのうち51%のプロジェクトは70%以上下落しています。
2025年のカテゴリ別プロジェクトと相対パフォーマンス
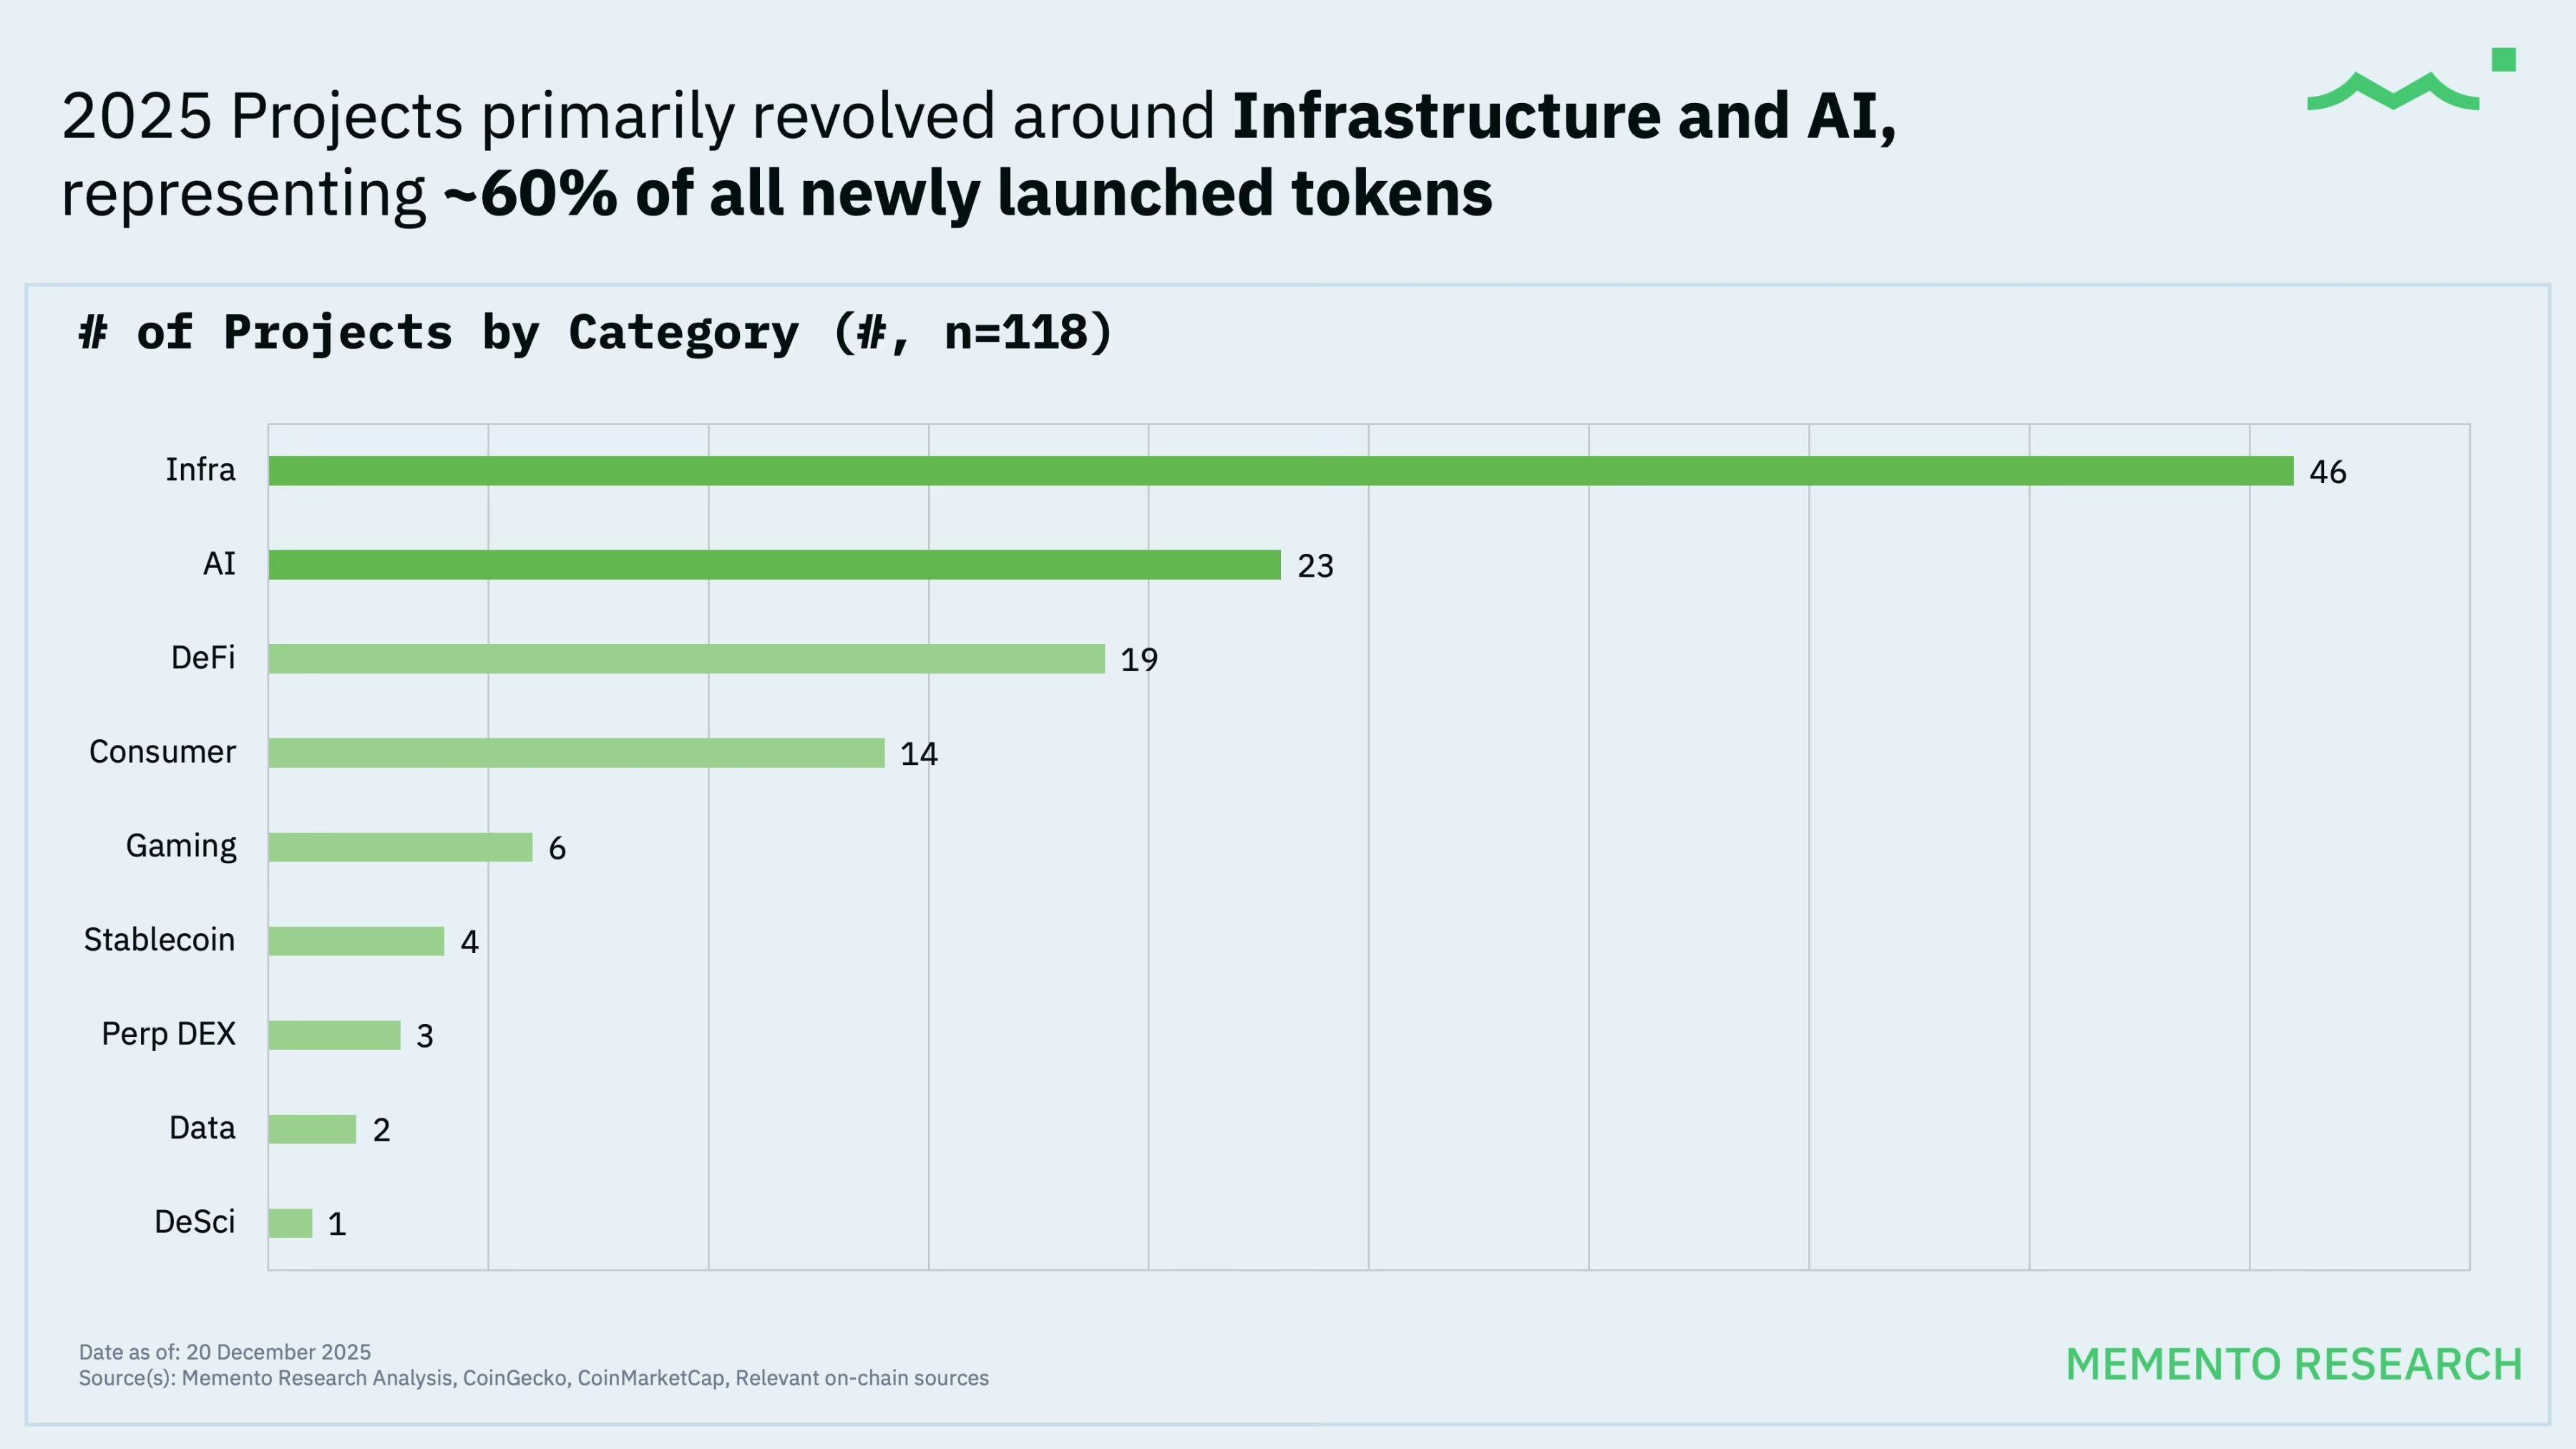
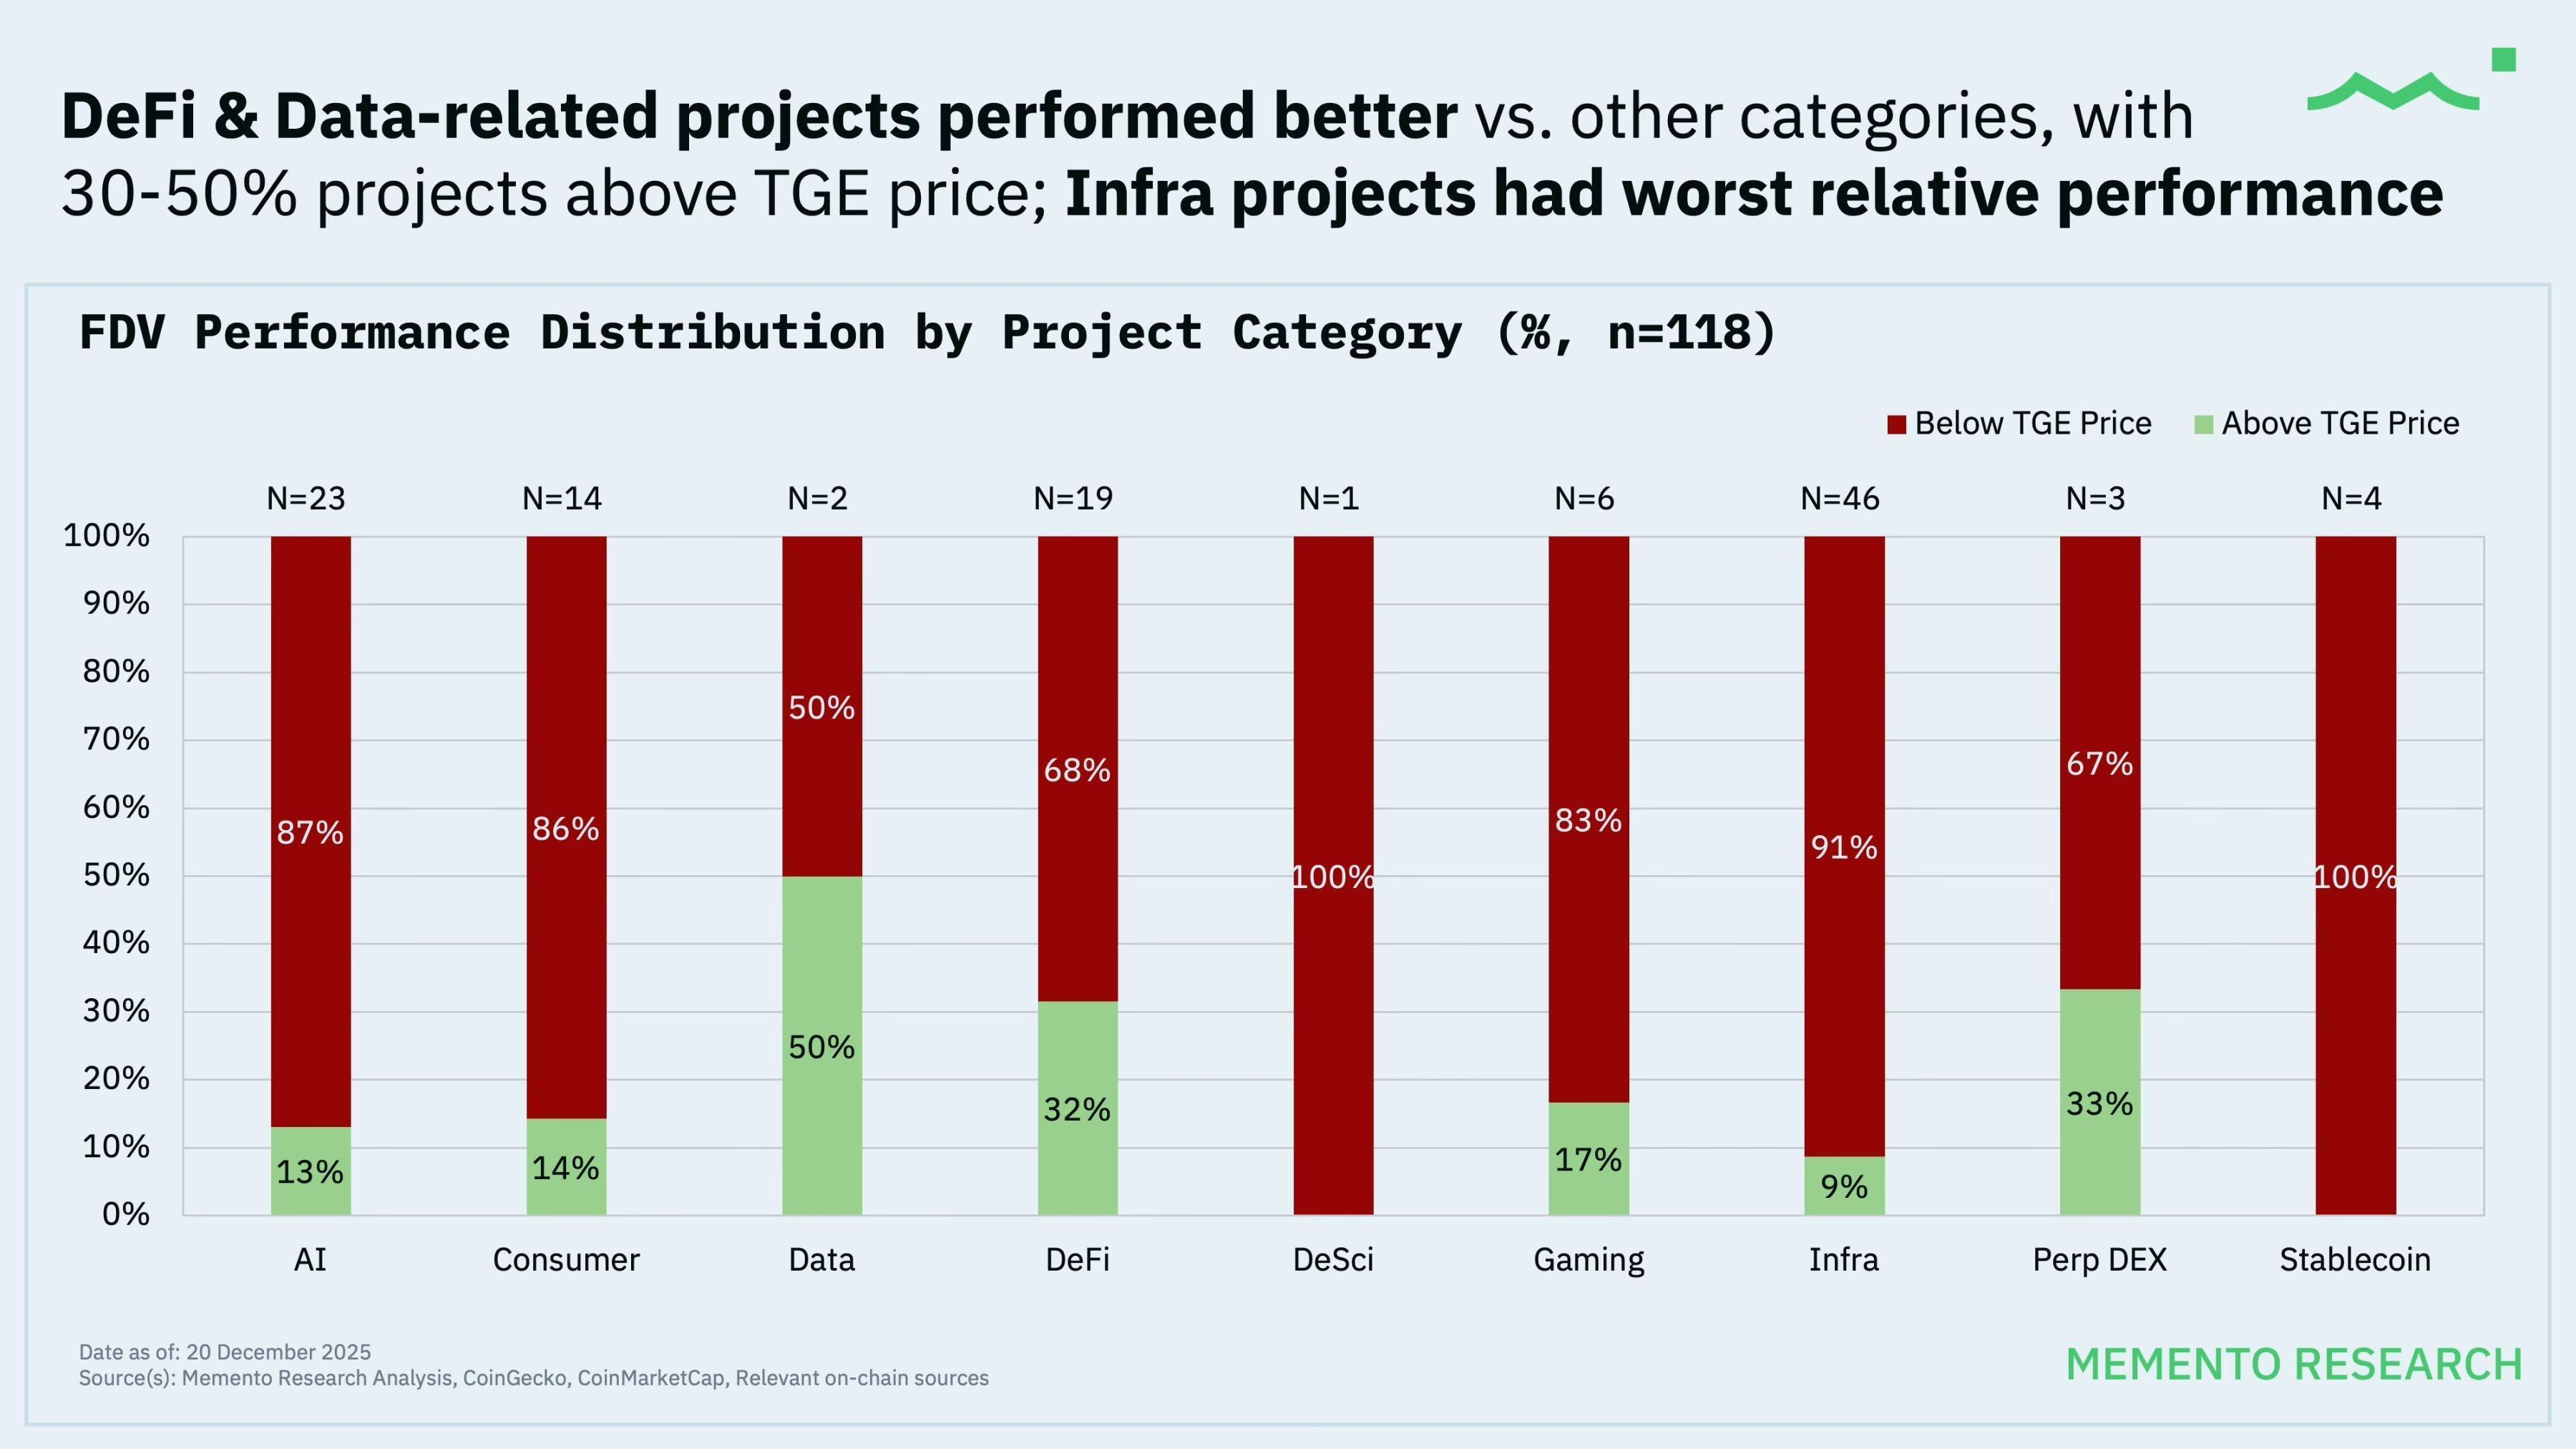
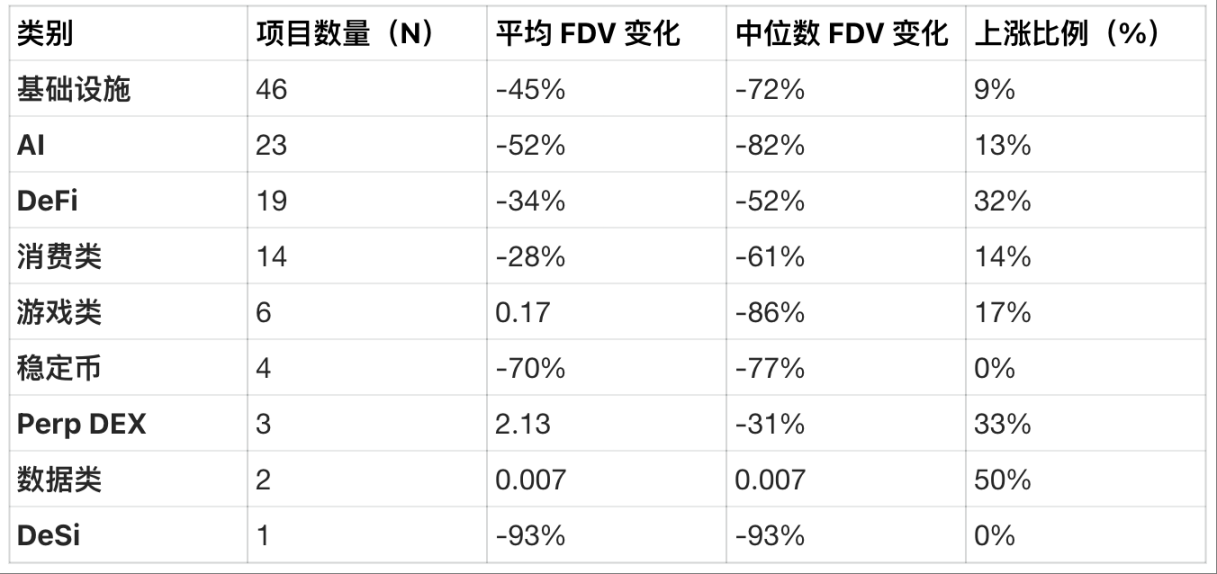
2025年のトークン発行プロジェクトは主に2つの分野——インフラストラクチャー(Infra)と人工知能(AI)に集中しており、これら2つの分野が新規発行トークン全体の60%を占めています。ただし、各カテゴリの平均リターンと中央値リターンには顕著な差があり、注目に値します。
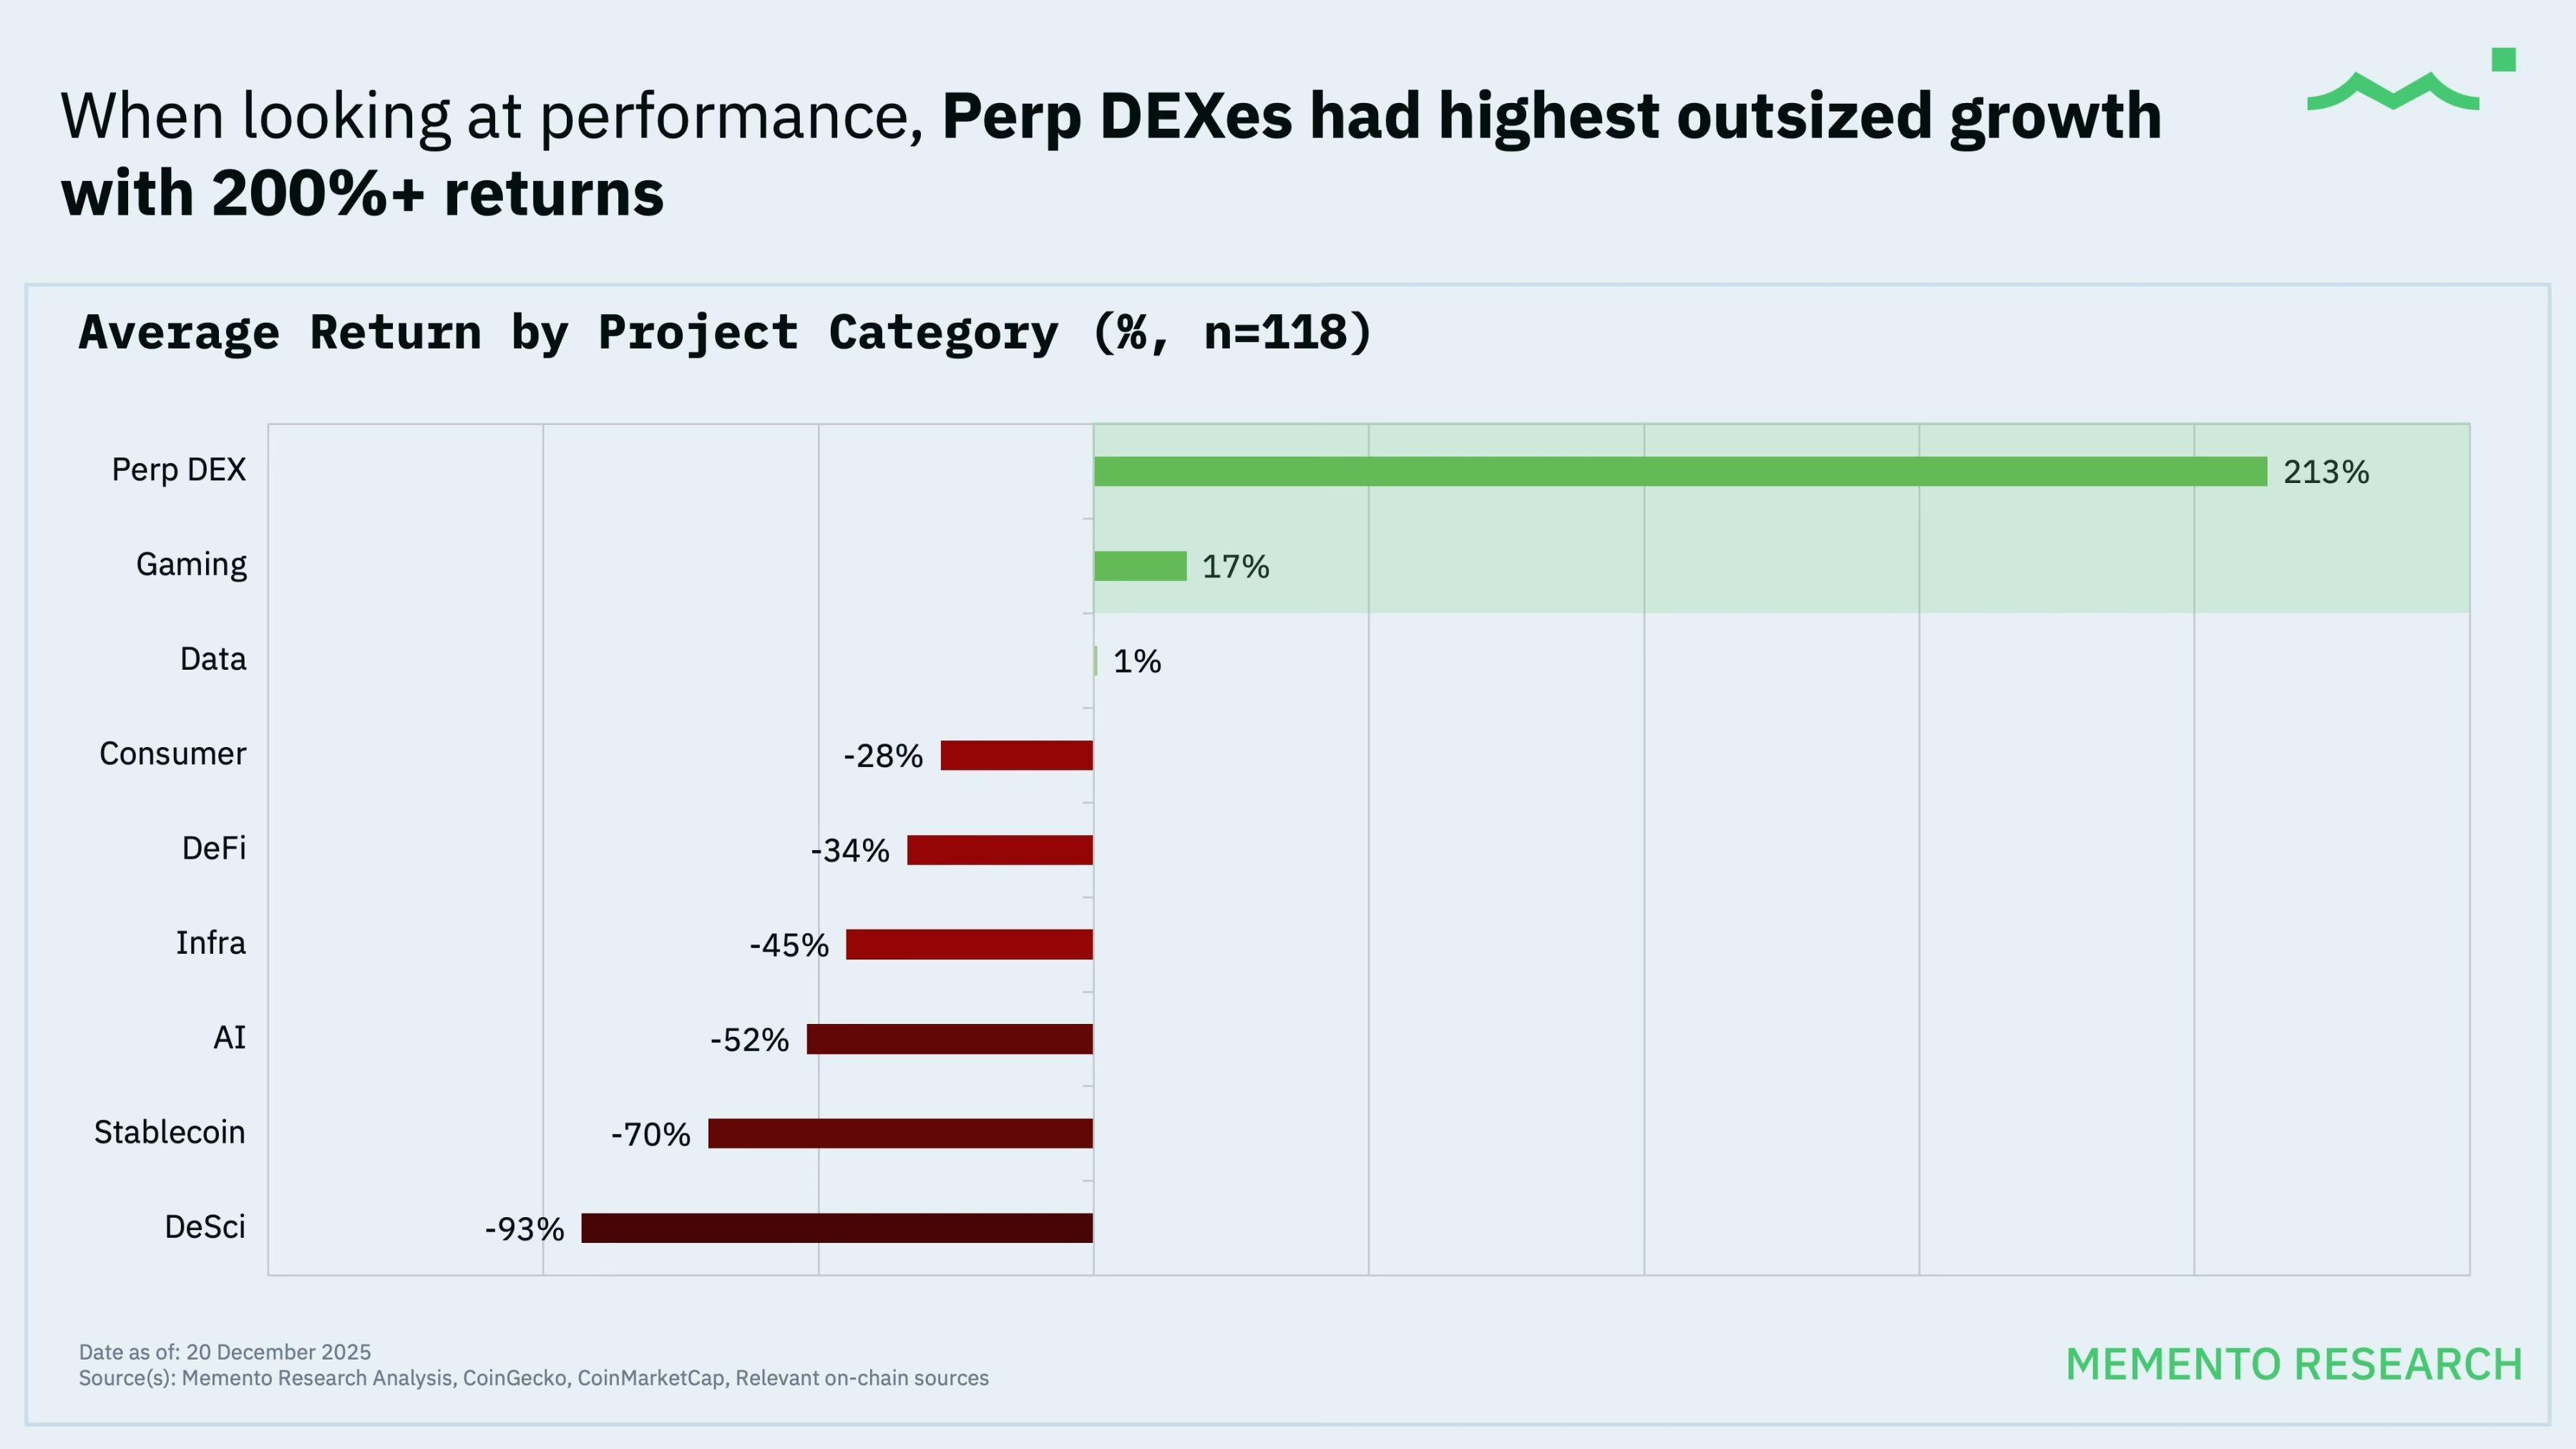
データの解釈:
- 2025年の業界の主軸はパーペチュアル契約分散型取引所(Perp DEX)の台頭であり、Hyperliquidが代表例で、第4四半期にはAsterも順調にローンチしました。このカテゴリのサンプル数は少なく中央値は依然としてマイナスですが、パーペチュアル契約分散型取引所(平均上昇率213%)は「唯一無二の勝者」と言えます;
- ゲーム系プロジェクトのサンプル数は少なく、有意な結論は出せません。また、単一の異常値の影響が大きいため、平均上昇率はプラスですが、中央値の下落率は86%に達しています;
- 分散型金融(DeFi)は「ヒット率」が最も高い分野(32%のプロジェクトが上昇)であり、この分野は「生存者が生き残る」傾向が強く、「大ヒットプロジェクト」が出現したわけではありません;
- インフラストラクチャー(Infra)と人工知能(AI)分野のプロジェクトは集中し競争が激しく、パフォーマンスも低迷しており、両分野の中央値下落率はそれぞれ72%、82%に達しています。
初期完全希釈後評価額(FDV)とプロジェクトパフォーマンスの相関性
データから得られる最も明確な結論:
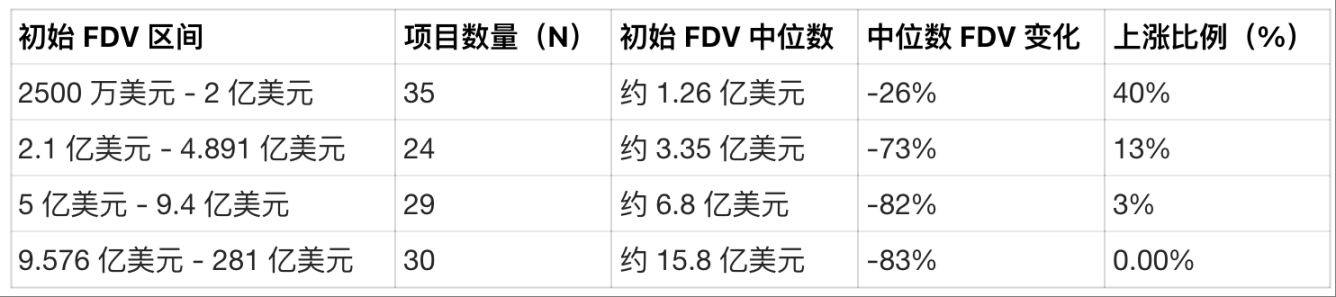
- 28回のトークン発行で初期完全希釈後評価額(FDV)が10億ドル以上;
- これらのプロジェクトは現在すべて価格が下落しており(上昇割合は0%)、中央値の下落率は約81%;
- これがFDV加重指数(下落率61.5%)が等ウェイト指数(下落率33.3%)よりもはるかに悪い理由でもあります——大型初回発行プロジェクトの低迷が年間市場を引き下げました。
コアポイント:
プロジェクトの初期評価額が高すぎて公正価値を大きく上回っている場合、プロジェクトの長期パフォーマンスは悪化し、下落幅も大きくなります。
2025年の回顧と展望
上記のデータから以下の結論が導き出せます:
- ほとんどのトークンにとって、トークン生成イベント(TGE)は「最悪のエントリータイミング」であり、価格パフォーマンスの中央値は「約70%下落」となっています;
- トークン生成イベント(TGE)はもはや「アーリーエントリーの窓口」ではなく、過度に話題となりながらファンダメンタルズが弱いプロジェクトにとっては、TGEが価格の「ピーク」を意味することさえあります;
- 高い初期FDVで発行されたプロジェクトは「評価額に見合う成長」を遂げておらず、むしろ大幅な価格調整を受けています;
- 歴史は驚くほど繰り返される:大多数のTGEプロジェクトはインフラストラクチャー分野(現在AIバブル期にあるため、AI分野のプロジェクトも多い)に集中していますが、これらの分野こそが損失の「ホットスポット」となっています;
- TGE投資を計画している場合、本質的には「希少な異常値プロジェクトを見つけられるかどうか」に賭けていることになります。基本的な確率から見ても、ほとんどのプロジェクトのパフォーマンスは非常に悪いです。
初期FDVの四分位数で2025年の市場を分類すると、パターンは非常に明確です:初期FDVが最も低く、価格設定が最も安いトークン発行プロジェクトだけが唯一、顕著な生存率を持つカテゴリであり(40%のプロジェクトが上昇)、中央値の下落幅も比較的緩やか(約-26%)です;一方、初期FDVが中程度以上のすべてのプロジェクトは、基本的に再評価されて底値に落ち込み、中央値の下落幅は-70%から-83%の間で、上昇したプロジェクトはほとんどありません。
したがって、このデータセットから得られるコアな教訓は次の通りです:2025年のトークン生成イベント(TGE)は「評価額リセット期」であり、ほとんどのトークン価格が継続的に下落し、ごく少数の異常値プロジェクトだけが上昇を実現しました。そして、プロジェクト初回発行時のFDVが高ければ高いほど、最終的な下落幅も大きくなります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


